
เราไม่ได้ต้องการแค่อายุที่ยืนยาว แต่ต้องการคุณภาพชีวิตที่ดีไปจนถึงวันสุดท้าย ซึ่งความจริงที่ปฏิเสธไม่ได้คือ สุขภาพกายที่แข็งแรงจะไร้ความหมายทันที หากสุขภาพการเงินไม่พร้อมรองรับ เพราะยิ่งเรามีชีวิตอยู่นานขึ้นเท่าไร สายป่านทางการเงินก็ยิ่งต้องยาวตามไปด้วย
 ดูวิดีโอรายการ
Longevity Lab อีพีนี้ ชวนมาทำความเข้าใจ 5 แนวคิดวางแผนการเงินคู่ขนานสุขภาพ (Financial Longevity) กับเฟิร์น-ศิรัถยา อิศรภักดี ผู้เชี่ยวชาญด้านการเงินส่วนบุคคลและพิธีกรจาก THE STANDARD WEALTH เพื่อให้คุณจัดสรรเงินได้อย่างสมดุล เอ็นจอยกับชีวิตในวันนี้ โดยไม่ทิ้งภาระไว้ให้ตัวเองในอนาคต
1. ความสุขที่แท้จริงต้องมี 3 ขา: สุขภาพกาย สุขภาพใจ และสุขภาพการเงิน
“ปลายทางของชีวิตทุกคนอยากได้ความสุข แล้วจริงๆ คำว่าสุขมันมาทั้งสุขภาพกาย สุขภาพใจ แล้วก็สุขภาพการเงิน แปลว่ามันทำให้เราสุขได้ถ้า 3 อย่างนี้เราดีพอ
ถ้าคุณกายแข็งแรง ใจแข็งแรง แต่ไม่มีเงิน คุณอาจจะมีความสุขระดับหนึ่ง แต่ถ้าเราไม่สามารถจ่ายค่าเช่าบ้าน ค่าอาหารการกิน ดูแลครอบครัวได้ เราอาจจะกลับมาตั้งคำถามว่าสุขกายสุขใจเราพอหรือเปล่า หรือถ้าเราสุขเงิน มีเงินมหาศาล แต่นอนติดเตียง
มันชัดอยู่แล้วว่ามันไม่ทำให้เรามีความสุขได้แบบครบสมบูรณ์”
2. กราฟรอยยิ้มวัยเกษียณ: Go-Go, Slow-Go และ No-Go
“คนจำนวนมากที่วางแผนเกษียณวันนี้ยังไม่ได้คิดเรื่องสุขภาพเข้าไปอยู่ในสมการ เลยคิดว่าค่าใช้จ่ายต่อเดือนมันคงที่ แต่ถ้าคิดเรื่องสุขภาพไปด้วย มันจะมีหลักการเงินที่เรียกว่าแผนภูมิรูปรอยยิ้ม
เกษียณเราจะมี 3 ช่วง คือ ช่วงแรก Go-Go เรายังแอ็กทีฟ ยังสนุกกับการใช้ชีวิต เดินทางท่องเที่ยวกินดื่ม มีเวลามากขึ้น กราฟการเงินเลยสูง หลังจากนั้นจะเข้าสู่ Slow-Go เริ่มขี้เกียจออกจากบ้าน ใช้เงินน้อยลง สุขภาพเริ่มไม่ค่อยเอื้อ และสุดท้ายคือ No-Go ไม่ออกจากบ้าน แต่กราฟการเงินดีดกลับขึ้นไปข้างบนสูงมาก เพราะเป็นเรื่องสุขภาพและค่ารักษาพยาบาล บางคนป่วยติดเตียง อยู่ในช่วงท้ายของชีวิต แผนการเงินมันจึงต่างไปจากเดิมพอสมควรเลย”
3. อย่าชะล่าใจกับ ‘ประกันกลุ่ม’ และใช้ประกันสุขภาพปิดความเสี่ยงช่วง No-Go
“หลายคนคิดว่าช่วงท้ายของชีวิตจะสั้นๆ ไม่ต้องใช้เงินก้อนใหญ่ อันนั้นเป็นความหวังที่อาจไม่ใช่ความจริง เฟิร์นเจอหลายคนอยู่วัย 80 กว่า อยู่โรงพยาบาลช่วงท้ายชีวิตแค่ 4-5 เดือน แต่หมดเงินเกือบ 8 หลัก ทั้งๆ ที่ก่อนหน้านี้แข็งแรงมาตลอด ประกันสุขภาพจึงเข้ามาตอบโจทย์ช่วยประคองฐานะการเงินไม่ให้ลำบากคนข้างหลัง
คนทำงานออฟฟิศ อย่าหวังพึ่งแค่ประกันกลุ่มแล้วพออายุ 60 แยกย้ายจากกัน เพราะ 60 ปุ๊บ คุณจะไปทำประกันสุขภาพเองตอนนั้นจ่ายเบี้ยไม่ไหวแล้ว โรคที่มีเขาก็ไม่คุ้มครอง ควรเริ่มทำตั้งแต่อายุน้อยที่ความเสี่ยงยังต่ำ และคุมค่าเบี้ยประกันทั้งหมดรวมกันไม่ให้เกิน 10-20% ของรายได้ต่อปี”
4. ทำลายกับดัก Present Bias ด้วยหลัก ‘ออมให้พอ แล้วใช้ให้เกลี้ยง’
“คนส่วนใหญ่ติดกับดักจิตวิทยาที่เรียกว่า Present Bias คือเห็นความสุขของปัจจุบันมากกว่าสิ่งที่เกิดขึ้นในอีก 10-30 ปีข้างหน้า เรากินชานมตอนนี้ ช้อปปิ้ง ดูคอนเสิร์ตตอนนี้มันแฮปปี้เลย แต่ถ้าต้องเก็บเงินไปเพื่อเกษียณ มันมองไม่เห็น การคิดผัดวันไปเรื่อยๆ ก็เหมือนทยอยสะสมความเสี่ยงให้เพิ่มขึ้นในอนาคต
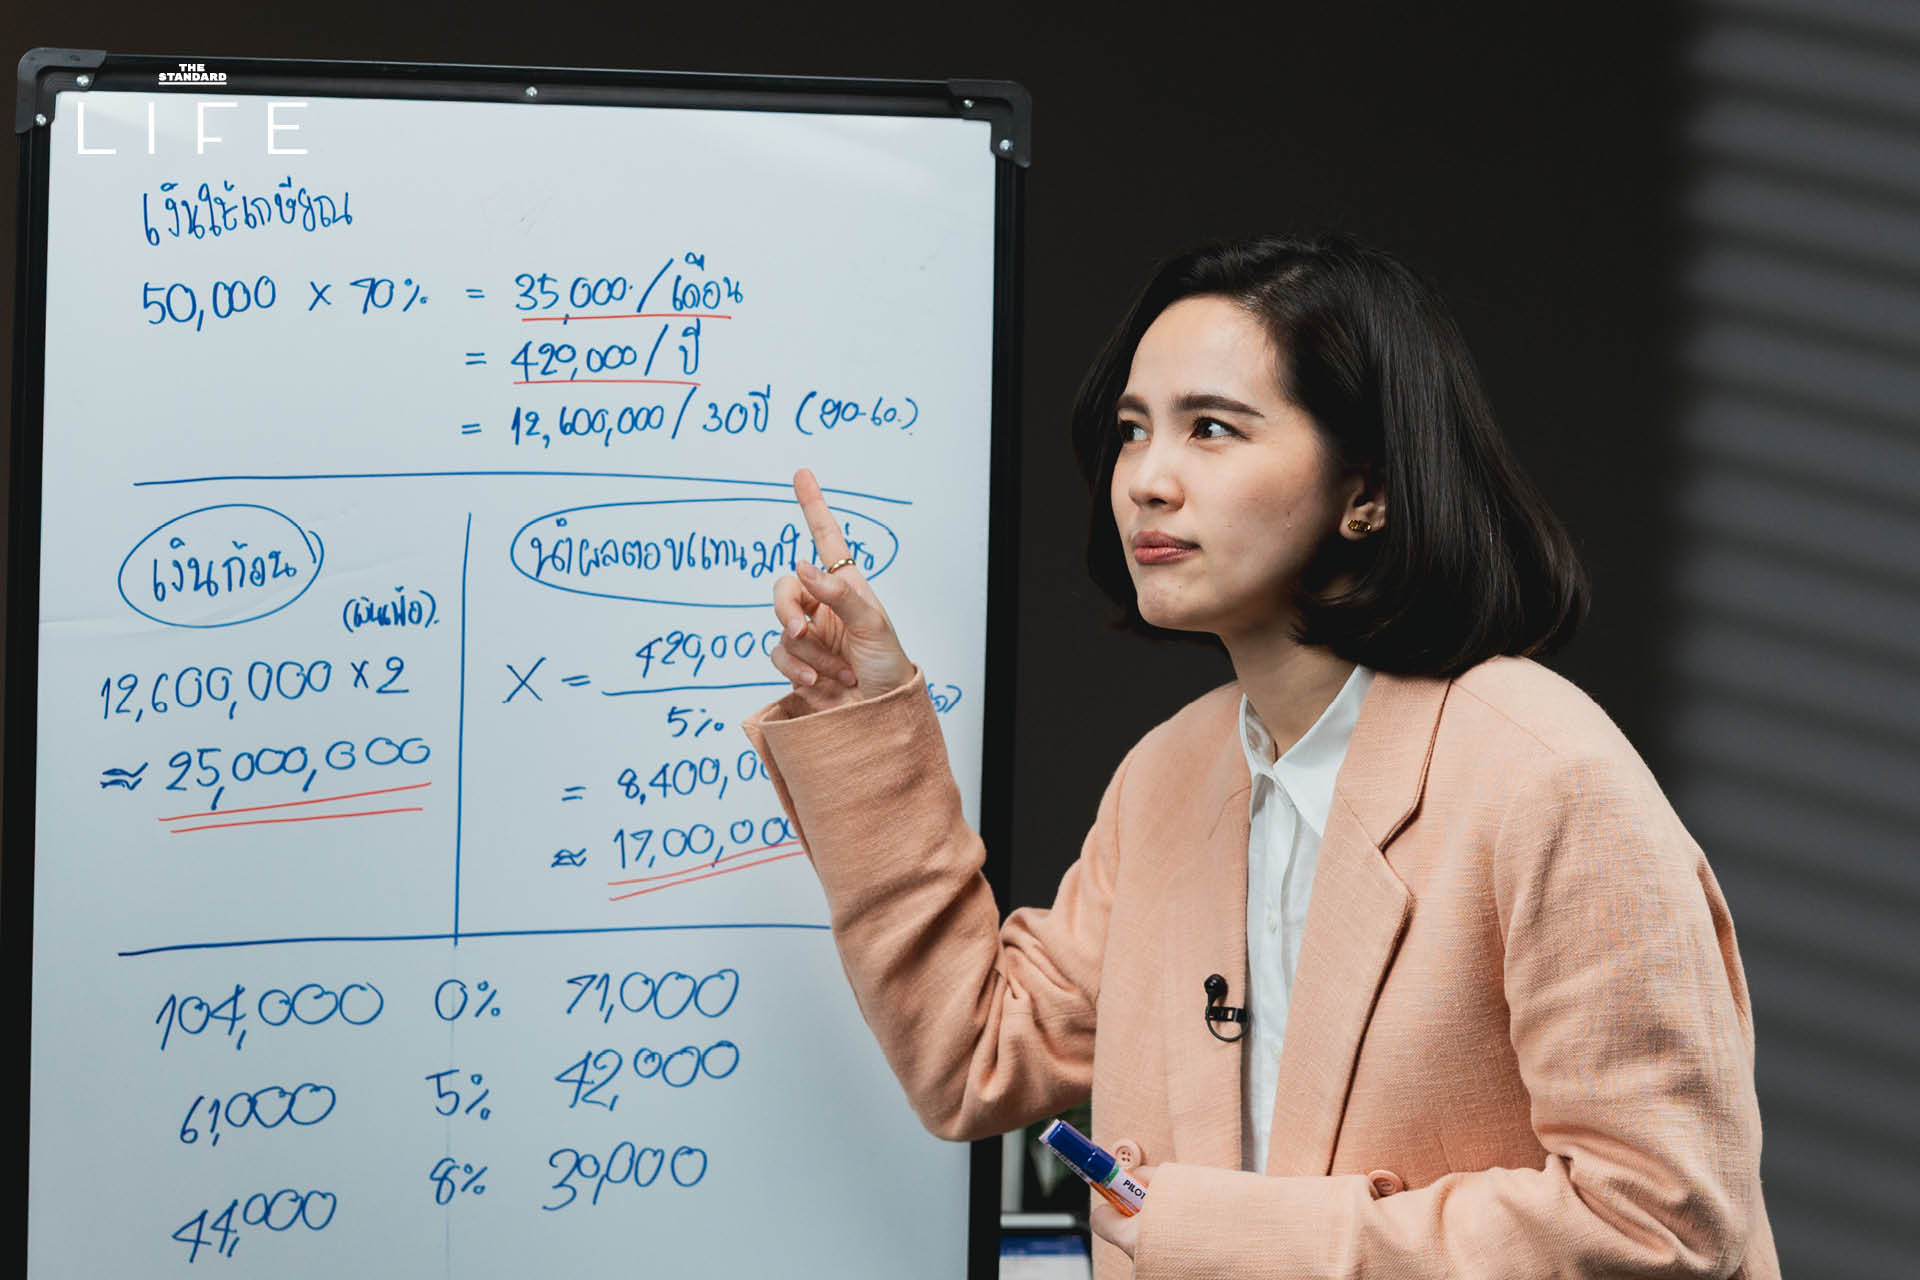
ทางสายกลางที่เฟิร์นชอบใช้คือ ‘ออมให้พอ แล้วใช้ให้เกลี้ยง’ คนเรามีความสุขกับการใช้เงิน แต่ห้ามสลับลำดับกัน คุณต้องตัดออมให้พอก่อน จะ 10% 20% หรือ 30% ก็ได้ พอเงินออมถึงเป้าหมายแล้ว ที่เหลือคุณเอาไปใช้ได้เต็มที่แบบไม่ต้องรู้สึกผิด เพราะเราได้ทำสิ่งที่ดีเพื่ออนาคตตัวเองเรียบร้อยแล้ว”
5. จัดระเบียบกระเป๋าเงินด้วยสูตรสากล 50-30-20
“สูตรสากลที่เอาไปใช้ได้กับทุกระดับรายได้คือ 50-30-20 เริ่มจาก 50% ใช้กับ ‘ของจำเป็น’ ค่ากิน ค่าอยู่ ค่าบ้าน ค่าน้ำค่าไฟ คือถ้าไม่จ่ายคุณใช้ชีวิตต่อไม่ได้
ถัดมา 30% คือของที่ทำให้เรามี ‘ความสุข’ ไลฟ์สไตล์ กินดื่มเที่ยว และ 20% สุดท้าย คือ ‘เพื่ออนาคต’ เอาไว้ลงทุนและเกษียณ
ถ้าเดือนไหนค่าใช้จ่ายจำเป็นมันเกิน 50% ให้ไปเบียดลดสัดส่วนของความสุขลง อย่าไปเบียดสัดส่วนของการออมเพื่ออนาคต”