
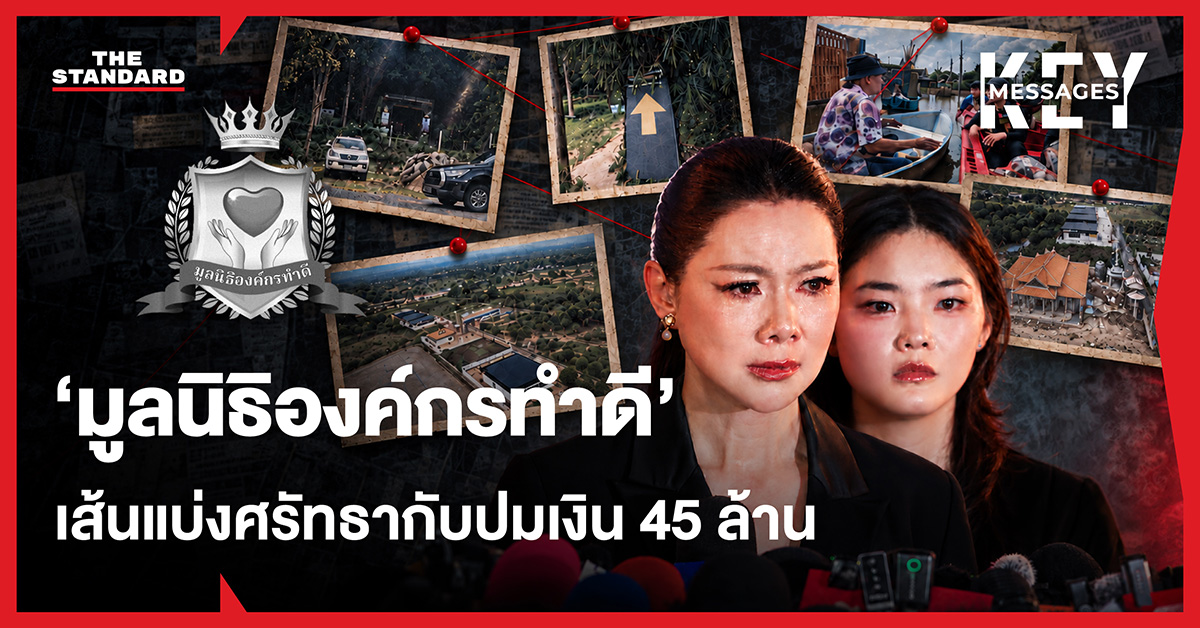
จากปัญหาชีวิตคู่และข้อพิพาทที่ดินของสามี สู่ข้อสงสัยเรื่องบัญชีรับบริจาคและเส้นทางเงินก่อสร้างพูลวิลล่าหลายสิบล้านบาท ทำให้ ‘บุ๋ม’ ปนัดดา วงศ์ผู้ดี และมูลนิธิองค์กรทำดี ถูกสังคมจับตามอง ก่อนนำไปสู่การร้องทุกข์ต่อกองปราบปราม
ประเด็นสำคัญ
- จากปมปัญหาครอบครัว สู่การเปิดใจครั้งใหญ่พร้อมน้ำตา
- โซเชียลตั้งคำถามบัญชีรับบริจาค ก่อนอินฟลูเอนเซอร์เข้าแจ้งความกองปราบ
- ปมเงินสร้างศาลเจ้าและพูลวิลล่า เงินบริจาคถูกใช้ไปที่ไหน?
- เจาะลึกข้อกฎหมาย ‘มูลนิธิ’ ตั้งง่ายจริงหรือ? เปิดเงื่อนไขทุน ภาษี และการยุบเลิก
- คำตอบคือ ไม่เสมอไป
- ปปง. จะเข้ามาตรวจสอบอย่างไร และเงิน 45 ล้านบาทเกี่ยวข้องกับการฟอกเงินหรือไม่?
แต่เรื่องนี้อาจไม่ได้มีคำถามเพียงว่าใครเป็นผู้ใช้เงิน หากยังรวมถึงเงินบริจาคถูกนำไปใช้ตรงตามวัตถุประสงค์หรือไม่ ใครมีอำนาจอนุมัติ และระบบตรวจสอบของมูลนิธิรัดกุมเพียงใด
THE STANDARD ชวนย้อนเหตุการณ์ พร้อมเจาะข้อกฎหมายมูลนิธิและบทบาทของ ปปง. เพื่อหาคำตอบว่า ท่ามกลางข้อกล่าวอ้างและคำชี้แจงจากทุกฝ่าย ประชาชนจะมั่นใจได้อย่างไรว่าเงินที่บริจาคด้วยความไว้วางใจ ถูกนำไปใช้เพื่อสังคมอย่างแท้จริง
จากปมปัญหาครอบครัว สู่การเปิดใจครั้งใหญ่พร้อมน้ำตา
จุดเริ่มต้นของมรสุมครั้งนี้เกิดจากข้อสงสัยเกี่ยวกับการใช้ประโยชน์ที่ดินประมาณ 100 ไร่ ในจังหวัดนครนายก ซึ่งเชื่อมโยงกับ ‘ก๊อต’ อธิป อนันทวรรณ สามีของ ‘บุ๋ม’ ปนัดดา วงศ์ผู้ดี จนนำไปสู่การแถลงข่าวเมื่อวันที่ 27 ตุลาคม 2569 เพื่อชี้แจงว่าเธอไม่มีส่วนเกี่ยวข้องกับการดำเนินธุรกิจดังกล่าว
แต่การแถลงข่าวกลับกลายเป็นการเปิดเผยปัญหาชีวิตคู่ที่สะสมมานาน บุ๋มเล่าทั้งน้ำตาถึงความขัดแย้งกับสามี ทั้งเรื่องความสัมพันธ์ การเงิน และเงินสดในตู้เซฟที่เธออ้างว่าหายไปกว่า 7 ล้านบาท ก่อนประกาศความต้องการยุติชีวิตคู่
อย่างไรก็ตาม เรื่องราวไม่ได้จบลงเพียงปัญหาครอบครัว เพราะหลังการแถลงข่าว สังคมเริ่มตั้งคำถามถึงความเกี่ยวข้องระหว่างธุรกิจของสามีกับการบริหารเงินของมูลนิธิองค์กรทำดี ซึ่งบุ๋มดำรงตำแหน่งประธาน
โซเชียลตั้งคำถามบัญชีรับบริจาค ก่อนอินฟลูเอนเซอร์เข้าแจ้งความกองปราบ
กระแสตรวจสอบเริ่มขยายวงเมื่อผู้ใช้งานโซเชียลมีเดียและอินฟลูเอนเซอร์หลายรายตั้งข้อสงสัยเกี่ยวกับการใช้บัญชีรับบริจาค 2 ลักษณะ ได้แก่ บัญชี ‘องค์กรทำดี โดย น.ส.ปนัดดา วงศ์ผู้ดี’ ซึ่งเป็นบัญชีในชื่อบุคคล และบัญชีในนามมูลนิธิองค์กรทำดี ทำให้เกิดคำถามถึงการแยกเงินบริจาคและความโปร่งใสในการเบิกจ่าย
แม้ฝ่ายมูลนิธิชี้แจงว่าเป็นบัญชีเดิมที่ใช้รับบริจาคเพื่อความสะดวกในการช่วยเหลือประชาชน แต่ข้อสงสัยกลับเพิ่มขึ้นเมื่อมีการเปิดเผยข้อมูลธุรกรรมที่อาจเชื่อมโยงกับโครงการก่อสร้างพูลวิลล่าในจังหวัดภูเก็ต
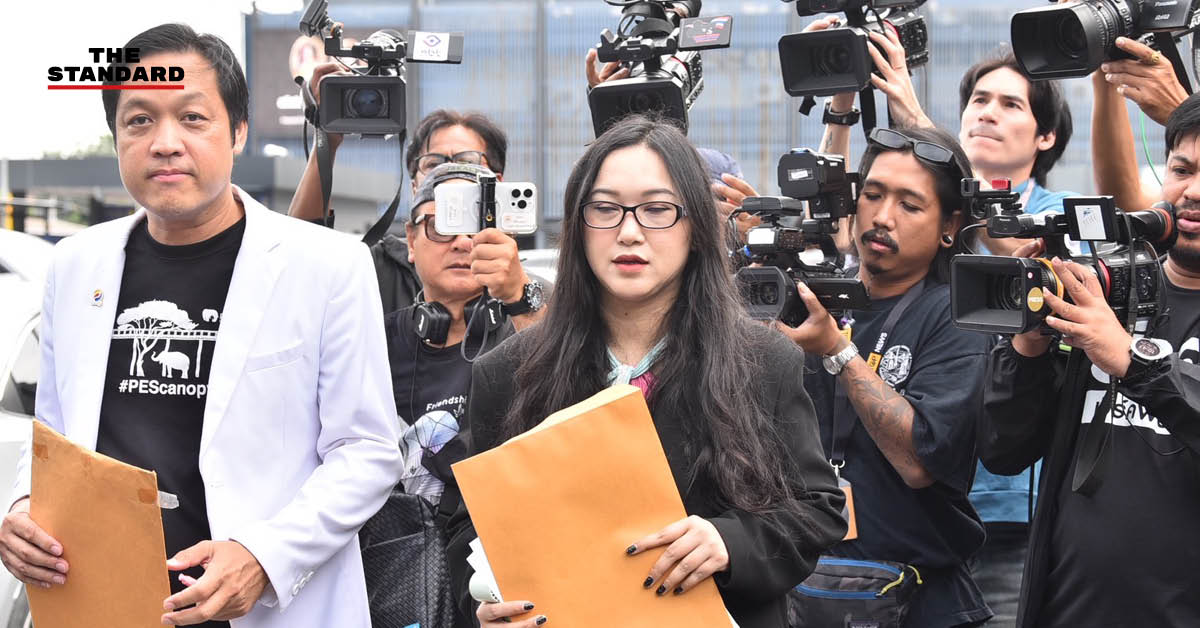
ล่าสุด วันที่ 30 ตุลาคม 2569 ‘ออยศรี’ บุญยนุช แสงศรี เจ้าของเพจออยศรีและผองเผือก พร้อมทนายวิน เดินทางเข้าแจ้งความต่อกองบังคับการปราบปราม ขอให้ตรวจสอบมูลนิธิองค์กรทำดีและบุคคลที่เกี่ยวข้อง ในประเด็นความผิดฐานฉ้อโกงประชาชน พ.ร.บ.คอมพิวเตอร์ และกฎหมายฟอกเงิน โดยตั้งข้อสงสัยว่าอาจมีการนำเงินบริจาคไปใช้ผิดวัตถุประสงค์
การร้องทุกข์ครั้งนี้ยังไม่ใช่ข้อสรุปว่ามีการกระทำผิด แต่เป็นจุดเริ่มต้นของการขอให้เจ้าหน้าที่ตรวจสอบเส้นทางเงินและการดำเนินงานของมูลนิธิอย่างเป็นทางการ
ปมเงินสร้างศาลเจ้าและพูลวิลล่า เงินบริจาคถูกใช้ไปที่ไหน?
อีกหนึ่งประเด็นสำคัญที่ทำให้ข้อสงสัยเกี่ยวกับมูลนิธิองค์กรทำดีขยายวงกว้าง คือโครงการก่อสร้างที่มีเงินหมุนเวียนหลายสิบล้านบาท ทั้งโครงการอาคารมูลนิธิในจังหวัดปทุมธานี พื้นที่ก่อสร้างศาลเจ้า และโครงการพูลวิลล่าในจังหวัดภูเก็ต
สำหรับพื้นที่มูลนิธิองค์กรทำดีบริเวณคลอง 8 จังหวัดปทุมธานี มีการก่อสร้างอาคารหลายส่วน ทั้งสำนักงาน พื้นที่จัดเก็บสิ่งของบริจาค อาคารรับบริจาคโลงศพ และพื้นที่รองรับทีมอาสาสมัคร
ขณะเดียวกัน ยังปรากฏพื้นที่ก่อสร้างศาลเจ้าซึ่งอยู่ระหว่างดำเนินการ ทำให้เกิดคำถามว่าโครงการดังกล่าวมีที่มาของเงินทุนอย่างไร อยู่ภายใต้วัตถุประสงค์ของมูลนิธิหรือไม่ และได้รับอนุมัติจากผู้มีอำนาจอย่างถูกต้องหรือไม่
การมีศาลเจ้าหรือสิ่งปลูกสร้างภายในพื้นที่ไม่ได้หมายความว่าเป็นการใช้เงินผิดกฎหมายโดยอัตโนมัติ แต่จำเป็นต้องตรวจสอบว่าเงินที่ใช้ก่อสร้างมาจากแหล่งใด มีวัตถุประสงค์อย่างไร และมีหลักฐานรองรับการใช้จ่ายครบถ้วนหรือไม่
ส่วนประเด็นที่ได้รับความสนใจมากที่สุด คือการเปิดเผยข้อมูลของ ‘ช่างเอ๋’ ผู้รับเหมาก่อสร้าง ซึ่งให้สัมภาษณ์ผ่านรายการโหนกระแสเมื่อวันที่ 29 ตุลาคม 2569 เกี่ยวกับโครงการพูลวิลล่าในจังหวัดภูเก็ต
ช่างเอ๋ระบุว่า เดิมได้รับการติดต่อจากก๊อต อธิป ให้ดำเนินการก่อสร้างบ้านพัก ก่อนที่โครงการจะมีการปรับแผนเป็นพูลวิลล่าหลายหลัง และมีการทำธุรกรรมทางการเงินระหว่างบัญชีที่เกี่ยวข้องกับองค์กรทำดีกับบัญชีของผู้รับเหมา
ประเด็นสำคัญคือ ช่างเอ๋อ้างว่ามีเงินโอนเข้าบัญชีของตนรวมกว่า 45 ล้านบาท และมีการโอนเงินบางส่วนกลับไปยังบัญชีส่วนตัวของก๊อต ตามคำสั่งที่ได้รับ
ข้อกล่าวอ้างนี้ทำให้เกิดคำถามว่า เงินจำนวนดังกล่าวเป็นค่าจ้างก่อสร้างโครงการใดกันแน่ เป็นเงินของมูลนิธิ เงินจากบัญชีรับบริจาคเดิม หรือเป็นเงินที่มีที่มาจากธุรกรรมอื่น และเหตุใดจึงมีการโอนเงินกลับไปยังบุคคลที่เกี่ยวข้อง
ด้านบุ๋ม ปนัดดา ชี้แจงว่า เงินที่โอนให้ผู้รับเหมาเกี่ยวข้องกับการก่อสร้างอาคารของมูลนิธิที่คลอง 8 จังหวัดปทุมธานี ซึ่งมีการก่อสร้างเกิดขึ้นจริง พร้อมระบุว่าตนถูกสามีปิดบังข้อมูลบางส่วนเกี่ยวกับโครงการพูลวิลล่า และกล่าวอ้างว่ามีการปลอมลายมือชื่อในเอกสาร
อย่างไรก็ตาม ช่างเอ๋ให้ข้อมูลอีกด้านว่า บุ๋มเคยเดินทางไปยังพื้นที่โครงการในจังหวัดภูเก็ต ทำให้เกิดคำชี้แจงที่แตกต่างกัน ซึ่งยังต้องตรวจสอบด้วยเอกสารและพยานหลักฐานอื่นประกอบ
ประเด็นนี้จึงไม่อาจตัดสินได้จากยอดเงินโอนเพียงอย่างเดียว เพราะการโอนเงินให้ผู้รับเหมาอาจมีหลายวัตถุประสงค์ และเงินที่ผ่านบัญชีผู้รับเหมาไม่จำเป็นต้องเป็นต้นทุนของโครงการใดโครงการหนึ่งทั้งหมด
สิ่งที่ต้องตรวจสอบต่อไปคือ สัญญาจ้างก่อสร้าง ใบเสนอราคา ใบแจ้งหนี้ หลักฐานการอนุมัติจ่ายเงิน รายการเดินบัญชีธนาคาร และหลักฐานการก่อสร้างจริง เพื่อระบุว่าเงินแต่ละรายการถูกใช้ในโครงการใด
ยิ่งไปกว่านั้น ยังต้องแยกให้ชัดว่าเงินที่อยู่ในบัญชีชื่อ ‘องค์กรทำดี’ มีสถานะเป็นเงินบริจาคทั้งหมดหรือไม่ เพราะการใช้ชื่อบัญชีที่เกี่ยวข้องกับองค์กรเพียงอย่างเดียว ยังไม่สามารถยืนยันแหล่งที่มาของเงินทุกรายการได้
ท่ามกลางข้อสงสัยที่เพิ่มขึ้น วันที่ 29 ตุลาคม 2569 มูลนิธิองค์กรทำดีออกแถลงการณ์ให้บุ๋ม ปนัดดา ยุติการปฏิบัติหน้าที่ประธานมูลนิธิเป็นการชั่วคราว พร้อมแต่งตั้ง พรพรรณ ภุมรินทร์ รองประธานกรรมการ ขึ้นทำหน้าที่รักษาการประธาน และระงับการรับเงินบริจาคทุกช่องทางระหว่างตรวจสอบข้อเท็จจริง
มูลนิธิยืนยันว่า จะรวบรวมเอกสารและตรวจสอบการดำเนินงานที่เกี่ยวข้อง หากพบการกระทำผิดก็จะดำเนินการตามกฎหมาย ขณะที่กิจกรรมช่วยเหลือสังคมยังสามารถดำเนินต่อไปได้ตามความพร้อม
หัวใจของข้อสงสัยจึงไม่ใช่เพียงว่าเงิน 45 ล้านบาทถูกโอนไปที่ใคร แต่คือเงินนั้นมาจากไหน ถูกนำไปใช้ทำอะไร และใครเป็นผู้อนุมัติการใช้เงิน
เจาะลึกข้อกฎหมาย ‘มูลนิธิ’ ตั้งง่ายจริงหรือ? เปิดเงื่อนไขทุน ภาษี และการยุบเลิก
เมื่อเกิดข้อสงสัยเกี่ยวกับการบริหารเงินบริจาค อีกคำถามหนึ่งที่สังคมเริ่มให้ความสนใจคือ การจัดตั้งมูลนิธิในประเทศไทยทำได้ง่ายเพียงใด และกฎหมายมีมาตรการป้องกันไม่ให้เงินบริจาคถูกนำไปใช้เพื่อประโยชน์ส่วนตัวอย่างไร
ตามประมวลกฎหมายแพ่งและพาณิชย์ มูลนิธิคือทรัพย์สินที่จัดสรรไว้โดยเฉพาะเพื่อวัตถุประสงค์ด้านสาธารณกุศล ศาสนา ศิลปะ วิทยาศาสตร์ วรรณคดี การศึกษา หรือเพื่อประโยชน์สาธารณะอย่างอื่น โดยต้องไม่มุ่งหาผลประโยชน์มาแบ่งปันกัน และต้องจดทะเบียนตามกฎหมาย
กล่าวอย่างง่ายคือ มูลนิธิไม่ใช่ธุรกิจส่วนตัวของผู้ก่อตั้ง แม้ผู้ก่อตั้งจะเป็นผู้บริจาคเงินหรือทรัพย์สินเริ่มต้นก็ตาม
- เริ่มต้นตั้งมูลนิธิ ต้องใช้เงินเท่าไร?
ตามหลักเกณฑ์ทางทะเบียนที่ใช้กันทั่วไป การจัดตั้งมูลนิธิต้องมีทรัพย์สินเริ่มต้นไม่น้อยกว่า 500,000 บาท โดยอาจประกอบด้วยเงินสดและทรัพย์สินอื่นตามเงื่อนไขที่กำหนด
สำหรับมูลนิธิบางประเภทที่มีวัตถุประสงค์เฉพาะ เช่น การศึกษา สังคมสงเคราะห์ หรือการบรรเทาสาธารณภัย อาจใช้หลักเกณฑ์ทุนเริ่มต้น 200,000 บาทได้ หากเข้าเงื่อนไขที่กำหนด
นอกจากนี้ ยังต้องมีคณะกรรมการอย่างน้อย 3 คน มีข้อบังคับและวัตถุประสงค์ชัดเจน พร้อมยื่นคำขอจดทะเบียนต่อหน่วยงานที่รับผิดชอบ
การจดทะเบียนจึงไม่ใช่เพียงการตั้งชื่อองค์กรหรือเปิดบัญชีธนาคาร แต่ต้องผ่านการพิจารณาเอกสาร ความเหมาะสมของวัตถุประสงค์ และคุณสมบัติของผู้เกี่ยวข้องด้วย
- ตั้งมูลนิธิแล้ว ได้สิทธิลดหย่อนภาษีทันทีหรือไม่?
คำตอบคือ ไม่เสมอไป
การจดทะเบียนเป็นมูลนิธิ กับการได้รับการรับรองให้เป็นองค์การหรือสถานสาธารณกุศลเพื่อสิทธิประโยชน์ทางภาษี เป็นคนละขั้นตอนกัน
มูลนิธิที่จดทะเบียนถูกต้องไม่ได้หมายความว่าผู้บริจาคจะสามารถนำเงินบริจาคไปลดหย่อนภาษีได้โดยอัตโนมัติ แต่ต้องพิจารณาว่าองค์กรนั้นได้รับการรับรองตามหลักเกณฑ์ของกรมสรรพากรหรืออยู่ภายใต้สิทธิประโยชน์ตามกฎหมายที่เกี่ยวข้องหรือไม่
ส่วนมูลนิธิเองก็ไม่ได้รับการยกเว้นภาษีทุกประเภท รายได้บางลักษณะอาจมีภาระภาษีตามประมวลรัษฎากร ขณะที่เงินบริจาคหรือเงินให้โดยเสน่หาที่เข้าเงื่อนไขอาจได้รับยกเว้นภาษี
- ถ้าพบว่าใช้เงินผิดวัตถุประสงค์ ใครต้องรับผิดชอบ?
การใช้เงินของมูลนิธิต้องสอดคล้องกับวัตถุประสงค์ที่จดทะเบียนและข้อบังคับขององค์กร
หากพบว่ามีการนำทรัพย์สินของมูลนิธิไปใช้เพื่อประโยชน์ส่วนตัวโดยมิชอบ ผู้เกี่ยวข้องอาจต้องรับผิดทางแพ่งหรืออาญา ขึ้นอยู่กับข้อเท็จจริง เจตนา และพยานหลักฐาน
แต่การใช้เงินผิดวัตถุประสงค์ไม่ได้หมายความว่าจะเป็นความผิดฐานฟอกเงินโดยอัตโนมัติ เพราะกฎหมายแต่ละฉบับมีองค์ประกอบความผิดที่แตกต่างกัน
- หากมูลนิธิถูกยุบ เงินบริจาคจะไปอยู่ที่ไหน?
อีกหนึ่งหลักการสำคัญคือ เมื่อมูลนิธิเลิกดำเนินการ ทรัพย์สินที่เหลือหลังชำระบัญชีไม่สามารถนำมาแบ่งให้ผู้ก่อตั้งหรือคณะกรรมการเหมือนการแบ่งกำไรของบริษัทเอกชนได้
โดยหลักต้องจัดการทรัพย์สินตามข้อบังคับและกฎหมาย ซึ่งอาจเป็นการโอนให้แก่มูลนิธิหรือนิติบุคคลที่มีวัตถุประสงค์เพื่อประโยชน์สาธารณะตามที่กฎหมายกำหนด และหากไม่สามารถดำเนินการได้ ทรัพย์สินอาจตกเป็นของแผ่นดิน
สำหรับกรณีมูลนิธิองค์กรทำดี คำถามสำคัญจึงอยู่ที่การตรวจสอบว่าการบริหารเงิน การอนุมัติโครงการ และการใช้ทรัพย์สินเป็นไปตามวัตถุประสงค์และข้อบังคับของมูลนิธิหรือไม่
เพราะแม้การจดทะเบียนจะทำให้องค์กรมีสถานะเป็นนิติบุคคล แต่ความโปร่งใสในการใช้เงินยังเป็นหน้าที่ที่ต้องดำเนินการอย่างต่อเนื่อง
ปปง. จะเข้ามาตรวจสอบอย่างไร และเงิน 45 ล้านบาทเกี่ยวข้องกับการฟอกเงินหรือไม่?
ท่ามกลางข้อสงสัยเกี่ยวกับเส้นทางเงินกว่า 45 ล้านบาท ซึ่งถูกกล่าวอ้างว่ามีการโอนจากบัญชีที่เกี่ยวข้องกับองค์กรทำดีไปยังผู้รับเหมาก่อสร้าง ก่อนมีการโอนเงินบางส่วนกลับไปยังบัญชีของก๊อต อธิป คำถามสำคัญคือ ธุรกรรมเหล่านี้เข้าข่ายการฟอกเงินหรือไม่ และสำนักงานป้องกันและปราบปรามการฟอกเงิน หรือ ปปง. จะสามารถเข้ามาตรวจสอบได้อย่างไร
จากคำชี้แจงของ ปปง. ที่มีการรายงานเมื่อวันที่ 29 ตุลาคม 2569 ระบุว่า ขณะนี้ยังไม่ปรากฏข้อเท็จจริงที่ชัดเจนเพียงพอจะสรุปว่ามีความผิดมูลฐานที่เกี่ยวข้องกับการฟอกเงิน จึงต้องอาศัยกระบวนการสอบสวนเพื่อพิสูจน์ว่ามีการกระทำความผิดเกิดขึ้นหรือไม่
คำว่า ความผิดมูลฐาน หมายถึงความผิดอาญาบางประเภทที่กฎหมายกำหนดให้เป็นฐานสำหรับดำเนินการตามกฎหมายฟอกเงิน เช่น ความผิดฐานฉ้อโกงประชาชนที่เข้าองค์ประกอบตามกฎหมาย
กล่าวอย่างง่ายคือ การมีเงินโอนเข้าออกหลายครั้ง หรือมีเงินจำนวนมากผ่านบัญชีบุคคลอื่น ยังไม่เพียงพอที่จะสรุปว่าเป็นการฟอกเงิน แต่ต้องตรวจสอบที่มาของเงิน วัตถุประสงค์ของธุรกรรม และความเชื่อมโยงกับการกระทำความผิดตามกฎหมาย
สำหรับกรณีมูลนิธิองค์กรทำดี ปปง. อธิบายว่า ผู้ที่เห็นว่าตนได้รับความเสียหายจากการใช้เงินบริจาคสามารถเข้าร้องทุกข์ต่อพนักงานสอบสวน เพื่อให้มีการรวบรวมหลักฐานเกี่ยวกับการรับบริจาค การเบิกจ่าย และการนำเงินไปใช้
พนักงานสอบสวนสามารถประสานสถาบันการเงินและหน่วยงานที่เกี่ยวข้องเพื่อตรวจสอบเส้นทางเงิน ขณะที่ ปปง. ก็มีอำนาจตรวจสอบธุรกรรมตามเงื่อนไขของกฎหมาย โดยไม่จำเป็นต้องรอให้คดีอาญาถึงที่สุดในทุกกรณี
หากพบพยานหลักฐานที่เชื่อมโยงทรัพย์สินกับความผิดมูลฐาน และเข้าเงื่อนไขตามกฎหมาย ปปง. สามารถดำเนินมาตรการเกี่ยวกับทรัพย์สิน เช่น การยึดหรืออายัดชั่วคราวตามขั้นตอน เพื่อป้องกันการยักย้ายถ่ายเททรัพย์สินระหว่างตรวจสอบได้
อย่างไรก็ตาม การตรวจสอบธุรกรรม การยึดหรืออายัดทรัพย์สิน และการพิสูจน์ความผิดทางอาญา เป็นกระบวนการที่มีเงื่อนไขแตกต่างกัน ไม่ได้หมายความว่าผู้ถูกตรวจสอบมีความผิดแล้ว
ปมเงิน 45 ล้านบาทยังต้องพิสูจน์ว่าเป็นเงินบริจาคทั้งหมดหรือไม่ ถูกนำไปใช้ก่อสร้างจริงเท่าไร และเหตุใดจึงมีการโอนเงินกลับไปยังบุคคลที่เกี่ยวข้อง ขณะที่สถานะประธานมูลนิธิของบุ๋ม ปนัดดา ยังไม่อาจชี้ว่ามีส่วนกระทำผิด เช่นเดียวกับคำชี้แจงว่าไม่รับรู้เรื่องการใช้เงินที่ต้องตรวจสอบด้วยหลักฐาน
การแจ้งความเมื่อวันที่ 30 ตุลาคม อาจนำไปสู่การตรวจสอบเส้นทางเงินโดยหน่วยงานที่เกี่ยวข้อง รวมถึง ปปง. หากเข้าเงื่อนไขตามกฎหมาย
ท้ายที่สุด เรื่องนี้จึงไม่ใช่เพียงปัญหาครอบครัว แต่เป็นบททดสอบความโปร่งใสของมูลนิธิ เพราะสิ่งที่ประชาชนต้องการไม่ใช่แค่คำยืนยันว่าเงินถูกนำไปทำความดี แต่คือหลักฐานที่พิสูจน์ได้ว่า เงินบริจาคถูกใช้ตรงตามวัตถุประสงค์จริงหรือไม่
อ้างอิง:
- Thai PBS – ประเด็นเส้นทางเงิน 45 ล้านบาท และคำชี้แจงของผู้รับเหมา
https://www.thaipbs.or.th/news/content/571860 - Thai PBS – การเข้าแจ้งความต่อกองปราบปราม วันที่ 30 ตุลาคม 2569
https://www.thaipbs.or.th/news/content/571893 - กรมสรรพากร – หลักเกณฑ์ภาษีและการบริจาคให้มูลนิธิ
https://www.rd.go.th - สำนักงาน ปปง. – กฎหมายฟอกเงินและอำนาจตรวจสอบธุรกรรมทางการเงิน
https://www.amlo.go.th - รายการโหนกระแส – สัมภาษณ์ ‘ช่างเอ๋’ ผู้รับเหมาก่อสร้าง https://www.youtube.com/live/Hcwxlx59rs0?si=EGDQ41ss_4SxuwLv