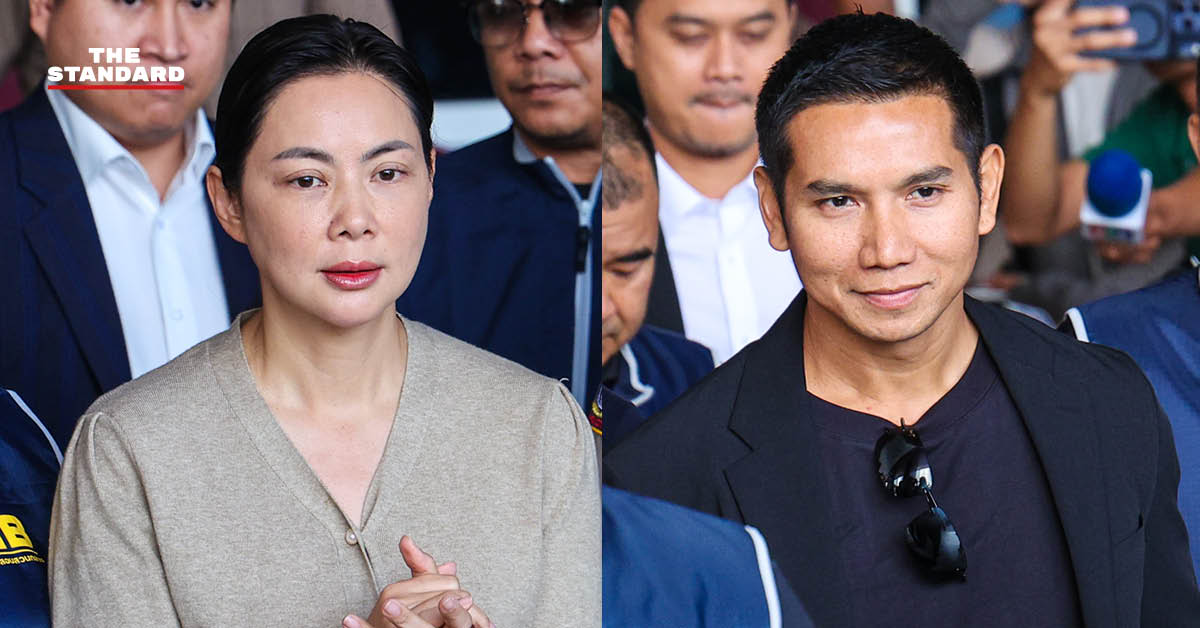

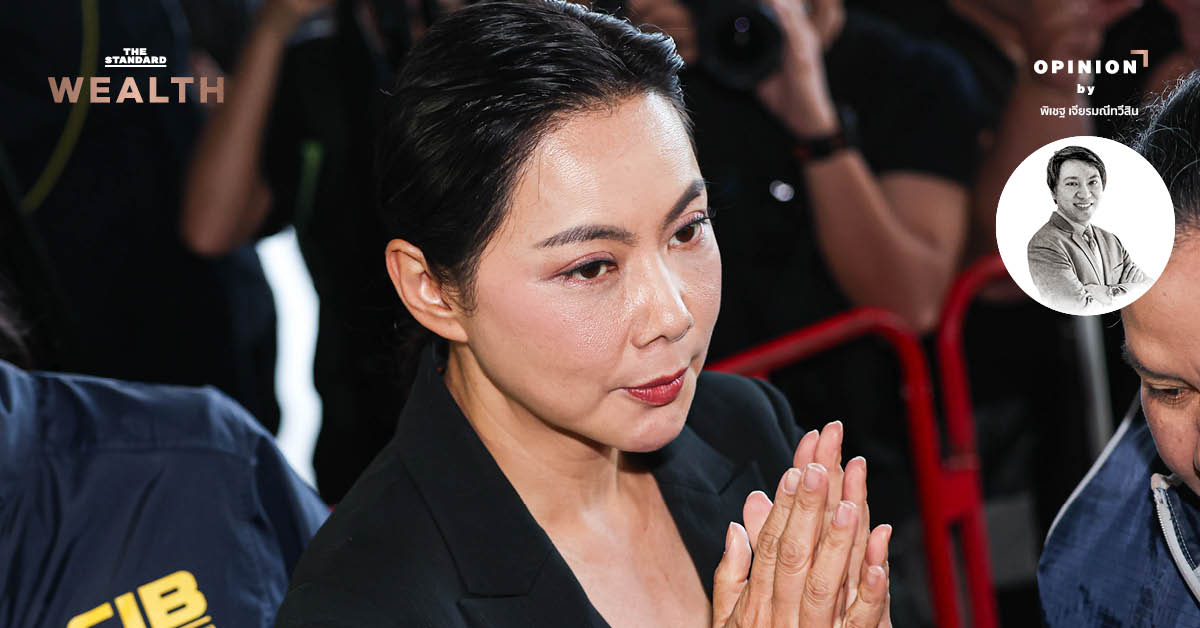
จากกระแสข่าวการตรวจสอบเส้นทางเงินบริจาคของมูลนิธิองค์กรทำดี ซึ่งมีชื่อของ ‘บุ๋ม ปนัดดา’ เข้ามาเกี่ยวข้อง และมีรายงานเกี่ยวกับธุรกรรมซื้อประกันชีวิตจำนวน 10 ล้านบาท ทำให้ผมนึกถึงคำถามที่น่าสนใจในมุมของนักคณิตศาสตร์ประกันภัยขึ้นมาครับ
ประเด็นสำคัญ
-
- ถ้าสมมติว่าเงินที่นำมาซื้อประกันชีวิตมีที่มาจากการกระทำผิดกฎหมายจริง กรมธรรม์ที่ออกไปแล้วจะเป็นอย่างไร? บริษัทประกันสามารถยกเลิกสัญญาได้หรือไม่?
- บริษัทประกันไม่ได้ตรวจแค่สุขภาพ แต่ต้องดูเรื่องการเงินด้วย
- ถ้าเงินที่นำมาซื้อประกันมีปัญหา สัญญาจะถูกยกเลิกทันทีหรือไม่? คำตอบคือ ไม่จำเป็นครับ
- กรมธรรม์ประกันชีวิตไม่ใช่ที่ซ่อนเงินจากการตรวจสอบ
- ประกันชีวิตเป็นเครื่องมือบริหารความเสี่ยง ไม่ใช่เครื่องมือที่ทำให้ที่มาของเงินเปลี่ยนไป
- “ประกันชีวิตสามารถเปลี่ยนความเสี่ยงทางการเงินให้เป็นความคุ้มครองได้ แต่ไม่สามารถเปลี่ยนที่มาของเงินให้กลายเป็นสิ่งที่ถูกต้องตามกฎหมายได้”
- บทเรียนจากเหตุการณ์นี้: ธุรกิจประกันชีวิตต้องบริหารความเสี่ยงมากกว่าแค่เรื่องความตาย
ถ้าสมมติว่าเงินที่นำมาซื้อประกันชีวิตมีที่มาจากการกระทำผิดกฎหมายจริง กรมธรรม์ที่ออกไปแล้วจะเป็นอย่างไร? บริษัทประกันสามารถยกเลิกสัญญาได้หรือไม่?
ก่อนอื่นต้องขอแยกให้ชัดเจนว่า เรื่องที่ปรากฏในข่าวยังอยู่ระหว่างกระบวนการยุติธรรม และไม่ได้หมายความว่าบุคคลที่ถูกกล่าวถึงกระทำความผิดตามข้อกล่าวหาแล้ว
บทความนี้จึงไม่ได้ต้องการวิเคราะห์ว่าใครผิดหรือถูก แต่อยากชวนมาทำความเข้าใจกลไกของธุรกิจประกันชีวิต ซึ่งมีรายละเอียดที่น่าสนใจมากกว่าที่หลายคนคิด
บริษัทประกันไม่ได้ตรวจแค่สุขภาพ แต่ต้องดูเรื่องการเงินด้วย
เวลาพูดถึงการซื้อประกันชีวิต หลายคนอาจนึกถึงการตรวจสุขภาพ การตอบคำถามเรื่องโรคประจำตัว หรือประวัติการรักษาพยาบาล
แต่สำหรับกรมธรรม์ที่มีทุนประกันสูงหรือมีเบี้ยประกันจำนวนมาก บริษัทประกันอาจต้องตรวจสอบข้อมูลทางการเงินเพิ่มเติมด้วย
กระบวนการหนึ่งเรียกว่า Financial Underwriting หรือการพิจารณารับประกันภัยทางการเงิน
ตัวอย่างเช่น หากคนที่มีรายได้เดือนละ 30,000 บาท ต้องการซื้อประกันชีวิตที่มีทุนประกันหลายร้อยล้านบาท บริษัทประกันก็ควรต้องพิจารณาว่า มีเหตุผลทางการเงินรองรับการทำประกันดังกล่าวหรือไม่
นอกจากนี้ ยังมีกระบวนการ KYC (Know Your Customer) และ CDD (Customer Due Diligence) ซึ่งเป็นส่วนหนึ่งของมาตรการป้องกันการฟอกเงิน
โดยบริษัทอาจต้องพิจารณาว่า ใครเป็นผู้จ่ายเบี้ยประกัน แหล่งที่มาของเงินคืออะไร ใครเป็นผู้รับผลประโยชน์ และธุรกรรมมีความสอดคล้องกับข้อมูลของลูกค้าหรือไม่
อย่างไรก็ตาม การพิจารณารับประกันภัยทางการเงินกับการตรวจสอบเพื่อป้องกันการฟอกเงิน เป็นคนละกระบวนการ แม้จะมีข้อมูลบางส่วนที่เกี่ยวข้องกันก็ตาม
ที่สำคัญ การที่บริษัทประกันรับเบี้ยประกันไว้แล้ว ไม่ได้หมายความว่าบริษัทสามารถรับรองได้ว่าเงินทุกบาทมีที่มาถูกต้องตามกฎหมายอย่างแน่นอน
ถ้าเงินที่นำมาซื้อประกันมีปัญหา สัญญาจะถูกยกเลิกทันทีหรือไม่? คำตอบคือ ไม่จำเป็นครับ
โดยหลักแล้ว ประกันชีวิตเป็นสัญญาระยะยาวที่บริษัทตกลงรับความเสี่ยงของผู้เอาประกันไว้ตั้งแต่ต้น
หากผู้เอาประกันมีสุขภาพแย่ลงในภายหลัง บริษัทประกันก็ไม่สามารถยกเลิกสัญญาตามอำเภอใจเพียงเพราะความเสี่ยงเพิ่มขึ้น
แต่หากมีการปกปิดหรือแถลงข้อความอันเป็นเท็จเกี่ยวกับข้อเท็จจริงที่มีสาระสำคัญต่อการรับประกันภัย ก็อาจมีผลต่อความสมบูรณ์ของสัญญาตามหลักกฎหมายประกันภัย
ส่วนกรณีที่เงินที่นำมาจ่ายเบี้ยประกันมีความเกี่ยวข้องกับการกระทำผิดกฎหมาย ก็เป็นอีกประเด็นหนึ่งที่ต้องพิจารณาตามกฎหมายที่เกี่ยวข้อง
สิ่งสำคัญคือ ต้องแยกให้ออกระหว่างการที่สัญญาประกันภัยมีปัญหาทางกฎหมาย กับการที่เงินที่นำมาซื้อประกันถูกตรวจสอบหรืออายัด
สองเรื่องนี้ไม่ใช่เรื่องเดียวกัน และไม่ได้มีผลเหมือนกันเสมอไป
กรมธรรม์ประกันชีวิตไม่ใช่ที่ซ่อนเงินจากการตรวจสอบ
หลายคนอาจเคยได้ยินว่าประกันชีวิตมีสิทธิประโยชน์และความคุ้มครองทางกฎหมายบางประการ จึงอาจเข้าใจว่าเมื่อเปลี่ยนเงินสดเป็นกรมธรรม์แล้ว เงินก้อนนั้นจะติดตามกลับมาได้ยาก
แต่ความจริงแล้ว กรมธรรม์ประกันชีวิตไม่ได้ทำให้ทรัพย์สินหลุดพ้นจากการตรวจสอบตามกฎหมาย
แม้เงินจะถูกนำไปจ่ายเป็นเบี้ยประกันแล้ว แต่สิทธิทางการเงินที่เกิดขึ้นจากกรมธรรม์ เช่น สิทธิในการเวนคืนกรมธรรม์หรือสิทธิในการกู้เงินตามกรมธรรม์ ก็ยังอาจเป็นทรัพย์สินหรือสิทธิเรียกร้องที่ถูกตรวจสอบและอายัดได้ตามเงื่อนไขของกฎหมาย
หากหน่วยงานที่มีอำนาจออกคำสั่งอายัดสิทธิเหล่านั้นโดยชอบ บริษัทประกันก็มีหน้าที่ต้องปฏิบัติตามขอบเขตของคำสั่ง
แต่การอายัดไม่ได้หมายความว่ากรมธรรม์จะถูกยกเลิกทันที และไม่ได้หมายความว่าผู้เอาประกันหรือผู้รับผลประโยชน์จะสูญเสียสิทธิทุกอย่างโดยอัตโนมัติ เพราะยังต้องพิจารณาทั้งเงื่อนไขกรมธรรม์ สิทธิของบุคคลที่เกี่ยวข้อง และกระบวนการตามกฎหมายต่อไป
ประกันชีวิตเป็นเครื่องมือบริหารความเสี่ยง ไม่ใช่เครื่องมือที่ทำให้ที่มาของเงินเปลี่ยนไป
ในมุมของนักคณิตศาสตร์ประกันภัย ผมคิดว่ามีเรื่องหนึ่งที่อยากให้สังคมเข้าใจตรงกันครับ
ประกันชีวิตถูกออกแบบขึ้นมาเพื่อบริหารความเสี่ยงทางการเงินที่อาจเกิดขึ้นในอนาคต เช่น ความเสี่ยงจากการเสียชีวิตก่อนวัยอันควร หรือความเสี่ยงที่ครอบครัวอาจขาดรายได้จากผู้หารายได้หลัก
บริษัทประกันใช้หลักคณิตศาสตร์และสถิติเพื่อประเมินความเสี่ยง คำนวณเบี้ยประกัน และเตรียมเงินสำรองสำหรับภาระผูกพันที่อาจเกิดขึ้นในอนาคต
แต่สิ่งที่ประกันชีวิตไม่ได้ถูกออกแบบมาเพื่อทำก็คือ การเปลี่ยนเงินที่มีปัญหาทางกฎหมายให้กลายเป็นเงินที่ถูกต้องตามกฎหมาย
ลองนึกภาพง่ายๆ ว่า หากมีเงินก้อนหนึ่งที่ได้มาจากการกระทำผิดกฎหมาย แล้วนำเงินนั้นไปซื้ออสังหาริมทรัพย์ ซื้อกองทุนรวม หรือซื้อประกันชีวิต
แม้รูปแบบของทรัพย์สินจะเปลี่ยนไป แต่ที่มาของเงินก็ไม่ได้เปลี่ยนตามไปด้วย
เพราะฉะนั้น การนำเงินไปซื้อประกันชีวิตจึงไม่ได้ทำให้เงินก้อนนั้นหลุดพ้นจากการตรวจสอบ และไม่ได้ทำให้สิทธิของผู้เสียหายหรืออำนาจตามกฎหมายของหน่วยงานที่เกี่ยวข้องหมดไปโดยอัตโนมัติ
“ประกันชีวิตสามารถเปลี่ยนความเสี่ยงทางการเงินให้เป็นความคุ้มครองได้ แต่ไม่สามารถเปลี่ยนที่มาของเงินให้กลายเป็นสิ่งที่ถูกต้องตามกฎหมายได้”
อย่างไรก็ตาม เรื่องนี้ไม่ได้หมายความว่าบริษัทประกันที่รับเงินไว้จะต้องมีส่วนรู้เห็นกับการกระทำผิดเสมอไป เพราะบริษัทอาจรับเงินโดยสุจริตและดำเนินการตามขั้นตอนที่กฎหมายกำหนดแล้วก็ได้
จึงต้องแยกความรับผิดชอบของผู้เกี่ยวข้องแต่ละฝ่ายออกจากกันอย่างชัดเจน
บทเรียนจากเหตุการณ์นี้: ธุรกิจประกันชีวิตต้องบริหารความเสี่ยงมากกว่าแค่เรื่องความตาย
ผมคิดว่ากระแสข่าวครั้งนี้ทำให้เราเห็นอีกมุมหนึ่งของธุรกิจประกันชีวิตที่น่าสนใจ
ที่ผ่านมา เวลาพูดถึงความเสี่ยงของบริษัทประกันชีวิต เรามักนึกถึงความเสี่ยงจากการเสียชีวิต ความเจ็บป่วย อัตราดอกเบี้ย หรือผลตอบแทนจากการลงทุน
แต่ในโลกการเงินปัจจุบัน ความเสี่ยงไม่ได้มีเพียงเรื่องเหล่านี้อีกต่อไป
บริษัทประกันยังต้องบริหารความเสี่ยงด้านการปฏิบัติตามกฎหมาย ความเสี่ยงจากธุรกรรมทางการเงิน และความเสี่ยงด้านชื่อเสียงขององค์กรด้วย
โดยเฉพาะเมื่อมีธุรกรรมที่เกี่ยวข้องกับเงินจำนวนมาก บริษัทควรมีกระบวนการตรวจสอบที่เหมาะสมกับระดับความเสี่ยง ไม่ใช่พิจารณาเพียงว่าลูกค้ามีเงินเพียงพอที่จะจ่ายเบี้ยประกันหรือไม่
ขณะเดียวกัน การตรวจสอบก็ต้องมีความสมเหตุสมผล ไม่ใช่มองว่าลูกค้าที่จ่ายเบี้ยประกันสูงทุกคนเป็นบุคคลที่น่าสงสัย
เพราะคนที่มีฐานะทางการเงินดีและต้องการซื้อประกันชีวิตจำนวนมากก็สามารถเป็นลูกค้าที่สุจริตได้ตามปกติ
สิ่งสำคัญจึงอยู่ที่การมีระบบตรวจสอบที่เหมาะสม สามารถอธิบายเหตุผลในการรับประกันภัยได้ และมีข้อมูลเพียงพอให้ตรวจสอบย้อนหลังเมื่อจำเป็น
ในมุมของการบริหารความเสี่ยง เรื่องนี้ยังสะท้อนให้เห็นว่า การมีระบบควบคุมที่ดีไม่ได้หมายความว่าจะป้องกันความผิดปกติได้ทุกกรณี แต่ต้องสามารถตรวจพบ ประเมิน และจัดการกับความเสี่ยงที่เกิดขึ้นได้อย่างเหมาะสมด้วย
และสำหรับประชาชนทั่วไป ก็ควรเข้าใจว่าประกันชีวิตเป็นผลิตภัณฑ์ทางการเงินที่มีสิทธิและเงื่อนไขตามสัญญา แต่ไม่ได้เป็นเครื่องมือที่ทำให้ทรัพย์สินได้รับความคุ้มครองจากการตรวจสอบตามกฎหมายในทุกกรณี
ส่วนกรณีที่กำลังเป็นข่าวเกี่ยวกับบุ๋ม ปนัดดา ผมคิดว่าสิ่งสำคัญที่สุดคือการปล่อยให้กระบวนการยุติธรรมพิจารณาข้อเท็จจริงอย่างครบถ้วน โดยไม่ด่วนสรุปความผิดของบุคคลใด
แต่ไม่ว่าผลของคดีจะออกมาอย่างไร ประเด็นนี้ก็ทำให้เราได้เรียนรู้ว่า ธุรกิจประกันชีวิตไม่ได้มีเพียงหน้าที่รับความเสี่ยงจากชีวิตของผู้เอาประกันเท่านั้น แต่ยังต้องรักษาความน่าเชื่อถือของระบบการเงินที่ตนเองเป็นส่วนหนึ่งด้วย
เพราะสุดท้ายแล้ว ความมั่นคงของธุรกิจประกันภัยไม่ได้เกิดจากการคำนวณตัวเลขที่แม่นยำเพียงอย่างเดียว แต่ยังต้องอาศัยระบบบริหารความเสี่ยงและธรรมาภิบาลที่ดีควบคู่กันไปด้วยครับ