×

พิเชฐ เจียรมณีทวีสิน

9 ตุลาคม 2026

‘ประกันลูกทรพี’ ประกันภัยรูปแบบใหม่ที่พ่อแม่อาจต้องซื้อไว้ ก่อนถูกลูกจับไปขัง!

ทุกวันนี้เรามีประกันแทบทุกอย่าง ตั้งแต่ประกันชีวิต ประกันสุขภาพ ประกันอุบัติเหตุ ประกันบ้าน ประกันรถยนต์ ไปจนถึงประกันสัตว์เลี้ยง แต่หลังจากเห็นข่าวการร้องเรียนเกี่ยวกับผู้สูงอายุที่ถูกพาตัวไปอยู่ในสถานดูแลโดยไม่สมัครใจ ผมก็อดคิดในฐานะนักคณิตศาสตร์ประกันภัยไม่ได้ว่า…   ประเด็นสำคัญ   ถึงเวลาหรือยังที่ประเทศไทยควรมีผลิตภัณฑ...
27 กันยายน 2026

น้ำท่วมกรุงเทพฯ และต้นทุนของการรอให้แน่ใจ คณิตศาสตร์ประกันภัยช่วยให้เราใช้คำพยากรณ์ฝนได้ดีขึ้นอย่างไร

เมื่อฝนตั้งเค้าเหนือกรุงเทพฯ เจ้าของกิจการอาจกำลังชั่งใจว่าจะยกสินค้าหนีน้ำหรือยัง ผู้จัดการอาคารอาจต้องตัดสินใจว่าจะติดตั้งแนวกั้นน้ำเมื่อไร ส่วนคนทำงานกำลังคิดว่าควรรีบกลับบ้านหรือย้ายรถออกจากชั้นใต้ดินหรือไม่   ทุกคนอาจเห็นคำพยากรณ์เดียวกัน แต่มีต้นทุนของการตัดสินใจต่างกัน บางคนเสียเวลาเพียงเล็กน้อยหากเตรียมตัวเกินเหตุ ขณะที่บางคนอาจส...
8 สิงหาคม 2026

ทำไมธุรกิจยอมทำลายสินค้าที่บริจาคได้? คำตอบอาจไม่ได้อยู่ที่จริยธรรมแต่อยู่ที่ระบบภาษี

เวลาเราเห็นภาพซูเปอร์มาร์เกตนำอาหารที่ยังรับประทานได้ไปทำลาย หรือเห็นแบรนด์สินค้าบางแห่งเลือกกำจัดสินค้าคงคลังแทนที่จะนำไปบริจาค คำถามแรกที่เกิดขึ้นในใจของคนส่วนใหญ่มักเป็นคำถามด้านจริยธรรม   ประเด็นสำคัญ   ภาษีไม่ใช่แค่เครื่องมือเก็บเงิน เปลี่ยนแรงจูงใจ พฤติกรรมก็เปลี่ยน บทเรียนจากธุรกิจประกันภัย นโยบายที่ดี ต้อง...
27 มกราคม 2026

ควรเอาประกันสังคมออกจากระบบราชการหรือไม่ – เมื่อประกันสังคมไม่ใช่แค่องค์กรรัฐ แต่คือสถาบันของสังคม

ในช่วงเวลาที่คำว่า ‘เอาประกันสังคมออกจากระบบราชการ’ ถูกหยิบยกขึ้นมาพูดอย่างกว้างขวาง ทั้งในพื้นที่สื่อ สังคมออนไลน์ และเวทีนโยบายสาธารณะ คำถามจำนวนมากจึงเกิดขึ้นพร้อมกัน ตั้งแต่เรื่องโครงสร้าง อำนาจหน้าที่ ความโปร่งใส ไปจนถึงประสิทธิภาพของระบบ แต่คำถามที่สำคัญที่สุดอาจไม่ใช่คำถามว่า ‘ควรออกหรือไม่ควรออก’ หากเป็นคำถามที่ลึกกว่านั้นว่า เราคาดหวังบทบา...
15 มกราคม 2026

จากเงินเดือนทุกเดือน สู่เงินบำนาญตลอดชีวิต: วิธีคิดสูตร CARE โดยใช้หลักคณิตศาสตร์ประกันภัย

หลายคนอาจตั้งคำถามว่า สูตร CARE นี้คิดเงินบำนาญอย่างไร ในฐานะนักคณิตศาสตร์ประกันภัย บทความนี้จึงอยากชวนผู้อ่านลอง ‘แกะสูตร’ ไปพร้อมกัน ว่าระบบบำนาญแบบ Career-Average Revalued Earnings หรือ CARE นำข้อมูลอะไรมาใช้ และเหตุผลของแต่ละขั้นตอนที่ทำให้เกิดตัวเลขเงินบำนาญคืออะไร   โดยเป้าหมายไม่ใช่ให้ทุกคนท่องสูตรได้ แต่ให้ ‘พอเห็นภาพ’ ว่าเงินบำน...
1 ธันวาคม 2025

บทเรียนจากอุทกภัยที่หาดใหญ่ ในมุมมองของธุรกิจประกันภัย

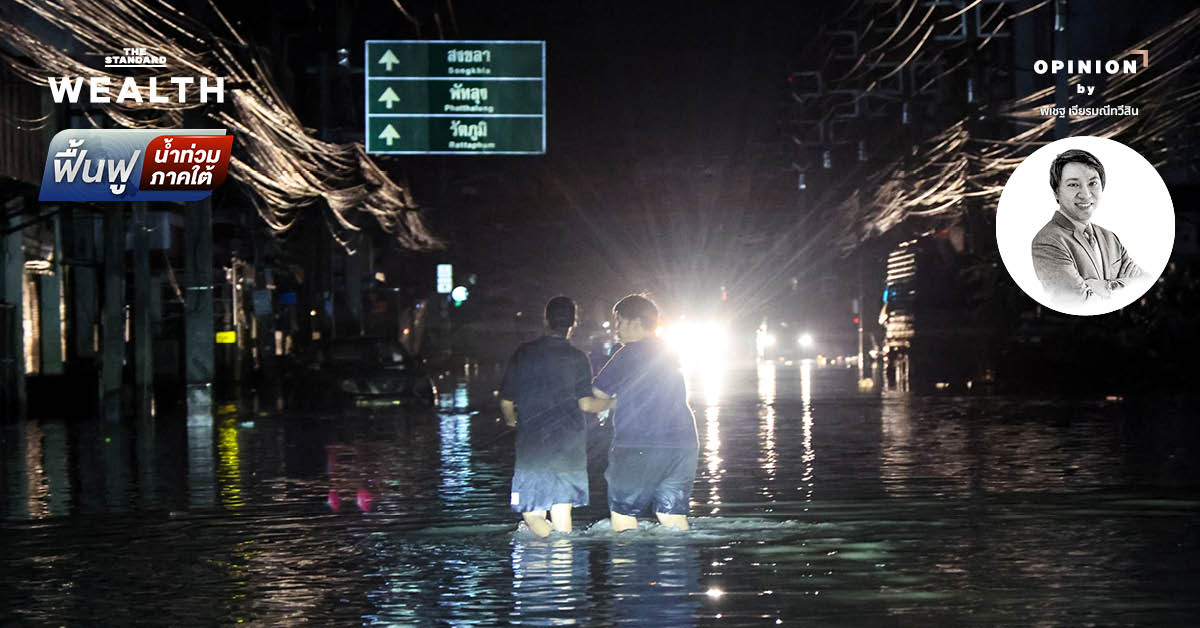
เหตุการณ์อุทกภัยครั้งใหญ่ที่หาดใหญ่ในปี 2568 นี้ เป็นหนึ่งในสัญญาณเตือนอันชัดเจนว่า โลกในยุคโลกร้อนกำลังก้าวเข้าสู่สภาวะที่บริษัทประกันภัยไม่อาจประเมินความเสี่ยงแบบเดิมได้อีกต่อไป การเพิ่มขึ้นของอุณหภูมิโลกส่งผลโดยตรงให้ความถี่ของภัยพิบัติต่างๆ เพิ่มสูงขึ้น ไม่ว่าจะเป็นน้ำท่วม พายุ แผ่นดินไหว หรือภัยธรรมชาติรูปแบบใหม่ที่รุนแรงยิ่งกว่าเดิม สิ่งนี้ทำ...
3 พฤศจิกายน 2025

เงินต่อเงิน 50 ล้าน สร้างทุนประกัน 7 พันล้าน เค้าทำกันอย่างไร?

หลายคนคงรู้กันดีอยู่แล้วว่า “กรมธรรม์ประกันชีวิต” นั้นคือเครื่องมือทางการเงินชนิดหนึ่ง และถือว่าเป็นสินทรัพย์ชนิดหนึ่ง ที่เราสามารถเป็นเจ้าของในกระดาษแผ่นหนึ่ง และกระดาษใบนั้นมีมูลค่าได้ ซึ่งกลไกมันก็ไม่แตกต่างกับสินทรัพย์ทางการเงินทั่วไปอย่างหุ้นหรือหุ้นกู้ หรือพันธบัตร เป็นต้น   และแน่นอนว่า สินทรัพย์ทุกประเภท มีกลไกที่สามารถเอามายื่นก...
8 ตุลาคม 2025

ตอนที่ 2 – เลือกประกันภัยส่วนบุคคลอย่างไรให้เหมาะกับคุณ ทำความเข้าใจก่อนตัดสินใจ

จากตอนก่อนหน้า เราได้พูดถึงว่าความไม่แน่นอนของชีวิตอาจทำลายแผนการเงินที่เราวางไว้ได้ในพริบตา หากไม่มีประกันคอยรองรับทคำถามที่ตามมาคือ... แล้วเราจะเลือกประกันแบบไหนให้เหมาะกับตัวเรา? จะรู้ได้อย่างไรว่า ‘พอดี’ และ ‘คุ้มค่า’? บทความนี้จะพาไปดูปัจจัยสำคัญก่อนตัดสินใจ พร้อมวิธีวางแผนอย่างมีหลักการ   ประกันภัยส่วนบุคคลไม่ใช่เพียงแค่เอกสารสัญญา...
14 สิงหาคม 2025

ไขความเข้าใจผิดเกี่ยวกับบำนาญสูตรใหม่ CARE ทำให้เงินบำนาญของผู้ประกันตน ม.33 ลดลงจริงหรือ?

ช่วงที่ผ่านมา หลายคนอาจเคยเห็นกระแสข่าวหรือการแชร์ต่อกันว่า ‘สูตรคำนวณบำนาญแบบใหม่ของประกันสังคม’ หรือที่เรียกว่า สูตร CARE อาจทำให้ผู้ประกันตนตามมาตรา 33 ได้รับเงินบำนาญน้อยลง ซึ่งสร้างความกังวลให้กับคนทำงานจำนวนมาก เพราะเกรงว่าสิทธิที่จะได้รับเมื่อเกษียณอายุจะถูกลดลง แต่ความจริงแล้ว เรื่องนี้เป็นความเข้าใจที่คลาดเคลื่อน และควรได้รับการอธิบายให้ชั...
26 กรกฎาคม 2025

ดราม่าประกันสุขภาพ: ค่าเบี้ยพุ่ง – เงื่อนไขเปลี่ยน ทำไมลูกค้าต้อง ‘ร่วมจ่าย’ และสิ่งที่ คปภ. สั่งการ

สรุปประเด็นดราม่าประกันสุขภาพเจ้าหนึ่ง   1. ลูกค้าจ่ายเบี้ยประกันตั้งแต่ปี 64 ปีละ 30,000 กว่าบาท คุ้มครอง 10 ล้านบาท   2. ลูกค้าเคยมีประวัติเคลมค่ารักษาผ่าตัดมดลูก 200,000 บาท   3. ลูกค้าได้รับข้อความปรับเพิ่มเบี้ยจาก 3x,xxx เป็น 84,xxx แต่ถ้าลูกค้าไม่ยินยอมปรับเพิ่มเบี้ย ก็ต้องเข้าร่วม Copayment เท่านั้น จึงจะต่ออ...