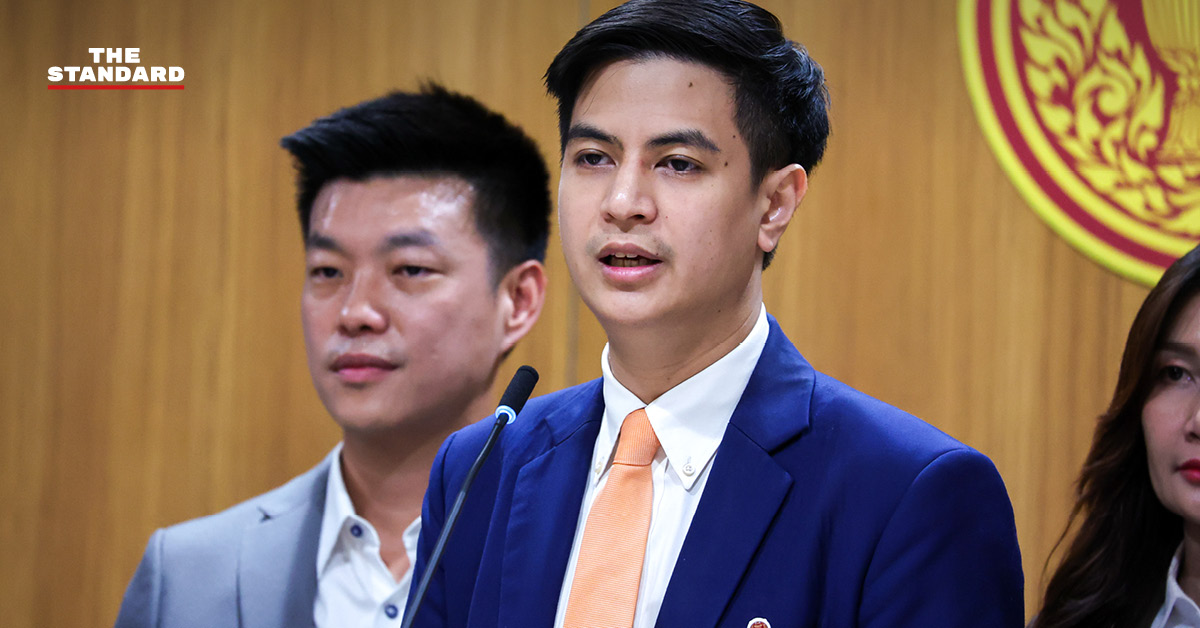


วานนี้ (13 ธันวาคม) ชัยวัฒน์ สถาวรวิจิตร สส. แบบบัญชีรายชื่อ พรรคประชาชน กล่าวถึงโครงการ ‘คุณสู้ เราช่วย’ ของรัฐบาล ที่ให้ความช่วยเหลือลูกหนี้สินเชื่อบ้าน รถ และ SMEs โดยระบุว่า เป็นมาตรการที่ค่อนข้างดี ส่วนตัวสนับสนุนและคาดหวังว่าจะได้เห็นการลดระดับหนี้ครัวเรือนจากโครงการนี้บ้าง โดยเฉพาะถ้าเทียบกับมาตรการแก้หนี้นอกระบบที่ออกมาในช่วง 1 ปีที่ผ่านมา ซึ่งจัดการลดมูลหนี้ไปได้เพียง 1,203 ล้านบาท คิดเป็นสัดส่วนไม่ถึง 10% จากยอดหนี้ที่ลูกหนี้มาลงทะเบียนไว้ แล้วก็เงียบหายจบไปแล้วนั้น
อย่างไรก็ตาม ในรายละเอียดการปฏิบัติจริงคงต้องติดตามว่าจะสามารถนำลูกหนี้ที่อยู่ภายใต้เงื่อนไข 1.9 ล้านราย จำนวน 2.1 ล้านบัญชี ยอดหนี้รวม 8.9 แสนล้านบาท มาเข้าร่วมโครงการได้มากน้อยเพียงใด เพราะหากไม่ได้มีการวางแผนกระบวนการต่างๆ ไว้อย่างรอบคอบ ย่อมเจอปัญหาในการปฏิบัติอย่างแน่นอน
ชัยวัฒน์ตั้งข้อสังเกตและข้อเสนอแนะไปยังรัฐบาลว่า การเข้าร่วมโครงการ ถ้าลูกหนี้จำเป็นต้องมีการทำสัญญาเพิ่มเติมกับธนาคาร จุดนี้จะเป็นคอขวดสำคัญหากจัดการไม่ดี หรือไม่มีการนำเทคโนโลยี เช่น การทำสัญญาแบบดิจิทัล (Digital Contract) และการลงนามดิจิทัล (Digital Signature) มาใช้ ทำให้ลูกหนี้ต้องเดินทางไปยังสาขาของธนาคารเพื่อเซ็นสัญญากระดาษ จะทำให้ความคืบหน้าของโครงการเป็นไปอย่างล่าช้า และบางกรณีอาจต้องพาผู้ค้ำประกันมาเซ็นสัญญาด้วย
“สมมติวางแผนว่าจะใช้เวลา 3 เดือนในการนำลูกหนี้ 1.9 ล้านรายเข้าโครงการ ก็จำเป็นต้องทำสัญญากับลูกหนี้ให้ได้วันละไม่ต่ำกว่า 20,000-30,000 คนต่อวัน ซึ่งไม่ใช่เรื่องง่าย เพราะลูกหนี้ส่วนใหญ่ล้วนเป็นคนทำงาน จะเจียดเวลาไปเข้าคิวรอทำสัญญาที่สาขาครึ่งวันก็คงยาก และสาขาหนึ่งจะรองรับลูกค้าในส่วนนี้ได้วันละกี่คน จึงขอฝากให้รัฐบาลนำเทคโนโลยีดิจิทัลมาช่วยจัดการ ไหนๆ ก็หาเสียงว่าจะพัฒนาโครงสร้างพื้นฐานดิจิทัลแล้วก็ขอให้ทำจริง ไม่ใช่คิดใหญ่แต่ทำไม่เป็น” ชัยวัฒน์กล่าว
ส่วนมุมมองเรื่อง Moral Hazard ตามที่รัฐบาล แพทองธาร ชินวัตร ได้แถลงนโยบายไว้เมื่อ 3 เดือนก่อน เน้นย้ำในนโยบายแรกว่ารัฐบาลจะผลักดันให้เกิดการปรับโครงสร้างหนี้ทั้งระบบ โดยเฉพาะกลุ่มสินเชื่อบ้านและรถ ช่วยเหลือลูกหนี้ทั้งในระบบและนอกระบบ โดยที่จะไม่ทำให้เกิดภาวะ Moral Hazard ควบคู่กับการเพิ่มความรู้ทางการเงินและส่งเสริมการออมในรูปแบบใหม่
ชัยวัฒน์ชี้ว่า แม้จะมีการกำหนดเงื่อนไขคุณสมบัติลูกหนี้ว่าสัญญาสินเชื่อทำขึ้นก่อนวันที่ 1 มกราคม 2567 และสถานะ ณ วันที่ 31 ตุลาคม 2567 เป็นลูกหนี้ค้างชำระ 31-365 วัน หรือเคยได้รับการปรับโครงสร้างหนี้ตามมาตรการอื่นมาก่อน เพื่อป้องกันการเบี้ยวหนี้ในการให้ได้เข้าโครงการก็ตาม แต่ต้องยอมรับว่าโครงการลักษณะนี้ทำให้ลูกหนี้ที่มีการผิดนัดชำระหนี้ได้รับประโยชน์ กล่าวคือยกเว้นภาระดอกเบี้ยในช่วง 3 ปี หรือปิดจบหนี้ให้เลยโดยจ่ายเพียงบางส่วน แต่ในขณะที่ลูกหนี้ซึ่งมีวินัยชำระค่างวดตามที่กำหนดได้ตรงเวลา กลับไม่ได้รับประโยชน์ใดๆ เลย
“การช่วยเหลือลูกหนี้ที่จ่ายหนี้ไม่ไหวนั้นเป็นสิ่งสมควร แต่ต้องคำนึงถึงการสร้างแรงจูงใจให้เกิดการรักษาวินัยทางการเงินด้วย เช่น ถ้าจ่ายหนี้ตรงเวลาสม่ำเสมอ จะได้รับรางวัลจูงใจเป็นการลดดอกเบี้ยเงินกู้ หรือเพิ่มดอกเบี้ยเงินฝากให้เล็กน้อยในช่วงโครงการ 3 ปี หรือการตอบแทนสร้างแรงจูงใจในลักษณะอื่นที่เป็นรูปธรรม ย่อมดีกว่าไม่มีอะไรเลย การลดความแตกต่างเชิงเปรียบเทียบนี้เป็นสิ่งสำคัญที่จะช่วยป้องกันไม่ให้ผู้ที่มีวินัยทางการเงินดีมาก่อนเกิด Moral Hazard ในอนาคต”
ชัยวัฒน์ทิ้งท้ายว่า รัฐบาลควรใช้โอกาสนี้ในการยกระดับทักษะลูกหนี้ที่เข้าร่วมโครงการนี้ เช่น ให้มีการฝึกอบรมพัฒนาทักษะและเพิ่มทักษะ (Reskill และ Upskill) ที่จำเป็นต่องานในอนาคต ก่อนที่จะได้รับการยกเว้นดอกเบี้ยหรือปิดหนี้ เพื่อให้ลูกหนี้เหล่านี้พัฒนาศักยภาพและสามารถทำงานที่มีรายได้สูงขึ้น ซึ่งจะเป็นการป้องกันและแก้ไขปัญหาหนี้ครัวเรือนได้อย่างยั่งยืน