

เกิดอะไรขึ้น:
InnovestX Research จัดทำบทวิเคราะห์พรีวิวผลประกอบการ 2Q66 ของ บมจ.เอสซีจี แพคเกจจิ้ง (SCGP) ซึ่งคาดว่าจะประกาศผลประกอบการวันที่ 25 กรกฎาคม 2566
กระทบอย่างไร:
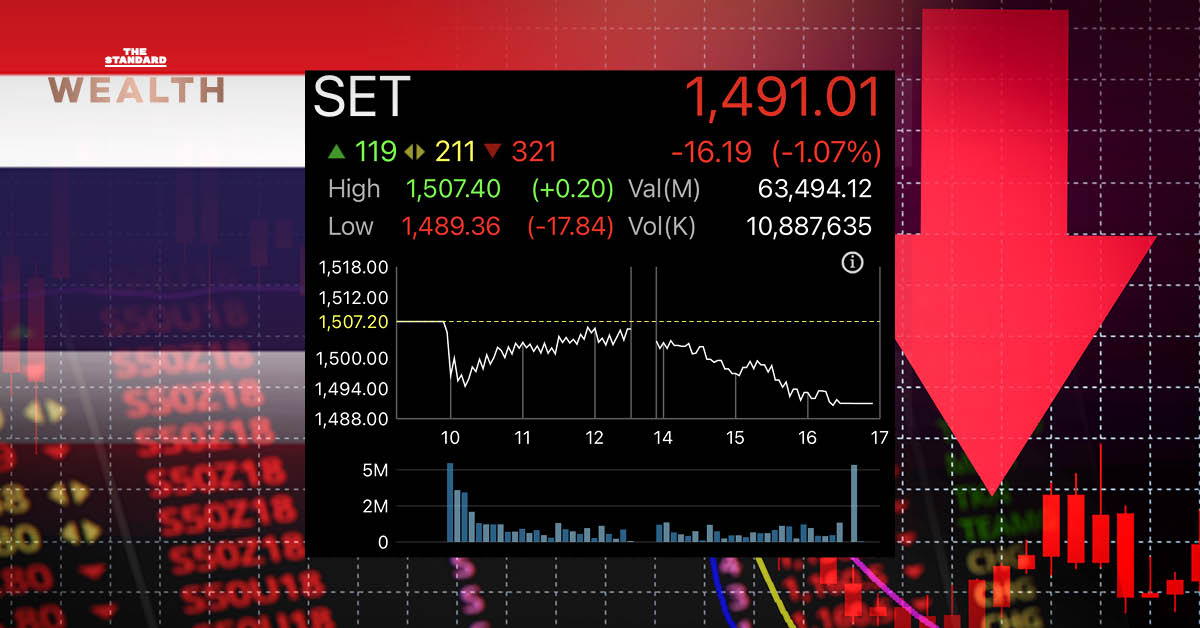
ในช่วง 1 เดือนที่ผ่านมา ราคาหุ้น SCGP ปรับลดลง 5.19%MoM อยู่ที่ระดับ 36.50 บาท ขณะที่ SET Index ปรับลดลง 3.74%MoM อยู่ที่ระดับ 1,496.96 จุด
พรีวิวผลประกอบการ 2Q66:
InnovestX Research คาดว่า SCGP จะรายงานกำไรสุทธิ 1.4 พันล้านบาท ใน 2Q66 เพิ่มขึ้นจากกำไรสุทธิ 1.2 พันล้านบาท ใน 1Q66 โดยได้รับการสนับสนุนจากสองปัจจัย:
- ต้นทุนวัตถุดิบ (RCP) ที่ลดลงอย่างต่อเนื่องใน 2Q66 จากการรับรู้ต้นทุน RCP ระดับต่ำ (ปรับตัวตามหลังราคาตลาดอยู่ 3-4 เดือน) รวมถึงต้นทุนถ่านหินที่ปรับตัวลดลงอย่างค่อยเป็นค่อยไป (จาก 100 ดอลลาร์สหรัฐต่อตัน ใน 1Q66 สู่ 85 ดอลลาร์สหรัฐต่อตัน ใน 2Q66 และปัจจุบันที่ 69 ดอลลาร์สหรัฐต่อตัน
- สายธุรกิจเยื่อและกระดาษที่คาดว่าผลการดำเนินงานจะปรับตัวดีขึ้น QoQ จากแรงหนุน: a) ปริมาณการขายและส่วนต่างราคาเยื่อเคมีละลายได้ที่เพิ่มขึ้นจากความต้องการสิ่งทอและเครื่องนุ่งห่มที่เพิ่มขึ้นในจีน และ b) ความต้องการกระดาษพิมพ์เขียนที่เพิ่มขึ้นในช่วงเลือกตั้งและเทศกาลเปิดเทอม
ใน 2Q66 รายได้คาดว่าจะอยู่ที่ 3.34 หมื่นล้านบาท ลดลง 1.0%QoQ โดยมีสาเหตุมาจากผลกระทบของช่วงโลว์ซีซันจากเทศกาลวันหยุดยาวในประเทศไทย (เทศกาลสงกรานต์) และอินโดนีเซีย (เทศกาลรอมฎอน) ซึ่งจะได้รับการชดเชยบางส่วนจากการดำเนินงานที่ดีขึ้นในเวียดนาม โดยเฉพาะ Duy Tan ที่ได้ประโยชน์จากความต้องการบรรจุภัณฑ์พลาสติกที่ฟื้นตัว และต้นทุนเม็ดพลาสติกที่ลดลง
สายธุรกิจบรรจุภัณฑ์แบบครบวงจร (83% ของยอดขาย) คาดว่าจะมีปริมาณการขายในระดับทรงตัว QoQ โดยปริมาณการขายกระดาษบรรจุภัณฑ์สำหรับประเทศผู้ส่งออกระดับ First Tier ไปยังจีน เช่น เวียดนาม จะเพิ่มขึ้น แต่จะถูกลดทอนลงบางส่วน โดยเทศกาลวันหยุดยาวของประเทศไทยและอินโดนีเซีย ขณะที่สายธุรกิจเยื่อและกระดาษ (17% ของยอดขาย) จะได้รับประโยชน์จากกลยุทธ์ปรับส่วนผสมผลิตภัณฑ์ด้วยการเพิ่มการผลิตเยื่อเคมีละลายได้ ซึ่งมีส่วนต่างราคาที่แข็งแกร่งขึ้น โดยได้รับการสนับสนุนจากความต้องการสิ่งทอและเครื่องนุ่งห่มที่เพิ่มขึ้น และความต้องการกระดาษพิมพ์เขียนที่สูงขึ้นในช่วงเทศกาลเปิดเทอม
ด้านอัตรากำไรขั้นต้นมีแนวโน้มปรับตัวดีขึ้นสู่ 18.0% (เพิ่มขึ้น 40bps QoQ และ YoY) ใน 2Q66 เพราะเหตุผลหลายประการด้วยกัน ประการแรก มาร์จิ้นในธุรกิจกระดาษบรรจุภัณฑ์จะปรับตัวดีขึ้นจากอัตราการใช้กำลังการผลิตที่สูงขึ้น โดยเฉพาะอย่างยิ่งในเวียดนาม และการเริ่มรับรู้ต้นทุน RCP ระดับต่ำ เนื่องจากต้นทุน RCP ของ SCGP ปรับตัวตามหลังราคาตลาดอยู่ 3-4 เดือน: ต้นทุน RCP ในตลาดอยู่ที่ 161 ดอลลาร์สหรัฐต่อตัน ใน 2Q66 และ 171 ดอลลาร์สหรัฐต่อตัน ใน 1Q66 ประการที่สอง ต้นทุนถ่านหินคาดว่าจะลดลงตามราคาตลาดที่ปรับตัวลดลง (1Q66: 100 ดอลลาร์สหรัฐต่อตัน, 2Q66: 85 ดอลลาร์สหรัฐต่อตัน, ปัจจุบัน: 69 ดอลลาร์สหรัฐต่อตัน)
กลยุทธ์การลงทุนและคำแนะนำ:
สำหรับ 3Q66 คาดการณ์กำไรจะปรับตัวดีขึ้นต่อเนื่อง โดยได้รับการสนับสนุนจากความต้องการบรรจุภัณฑ์โดยรวมที่ฟื้นตัวสู่ระดับปกติ เนื่องจากจีนนำเข้าบรรจุภัณฑ์กระดาษกลับสู่ระดับก่อนโควิด และต้นทุนโดยรวม (วัตถุดิบและถ่านหิน) ที่ลดลงอย่างต่อเนื่อง SCGP ตั้งงบสำหรับทำ M&P ในปีนี้ไว้ที่ 9.0 พันล้านบาท ซึ่งน่าจะช่วยเพิ่ม Upside ให้กับกำไรของบริษัทในช่วงที่เหลือของปีนี้
โดยในปี 2566 คาดว่ากำไรของ SCGP จะเติบโต 21.4%YoY โดยได้รับการสนับสนุนจากการกลับมาเปิดประเทศของจีน โดยปริมาณการขายจะค่อยๆ ปรับตัวดีขึ้นใน 1H66 และจะปรับตัวดีขึ้นอย่างมีนัยสำคัญใน 2H66 ทั้งนี้ ยังคงสมมติฐานตามหลักความระมัดระวังว่ารายได้ในปี 2566 จะเติบโตเพียง 7.3% เทียบกับเป้าของบริษัทที่ 9.5%
กลยุทธ์การลงทุนและคำแนะนำ InnovestX Research มองว่าราคาหุ้น SCGP ที่ปรับตัวลดลง 38%YTD สะท้อนปัจจัยลบส่วนใหญ่ไปแล้ว ในขณะที่ผลการดำเนินงานที่คาดว่าจะปรับตัวดีขึ้นอย่างต่อเนื่องในอีก 1-2 ไตรมาสข้างหน้าจะช่วยจำกัด Downside Risk โดยเปลี่ยนวิธีประเมินมูลค่าจาก DCF เป็น PE เนื่องจากมองว่าการประเมินมูลค่าด้วยวิธี PE จะสะท้อน Sentiment ตลาดและมุมมองของนักลงทุนได้ดีกว่าวิธี DCF โดยใช้ค่าเฉลี่ย PE ที่ 31.6 เท่า และได้ราคาเป้าหมายสิ้นปี 2566 ใหม่ที่ 52 บาทต่อหุ้น
ความเสี่ยงสำคัญที่ต้องติดตามคือ เศรษฐกิจจีนฟื้นตัวช้าหลังเปิดประเทศ และผลกระทบจากเศรษฐกิจโลกชะลอตัว