


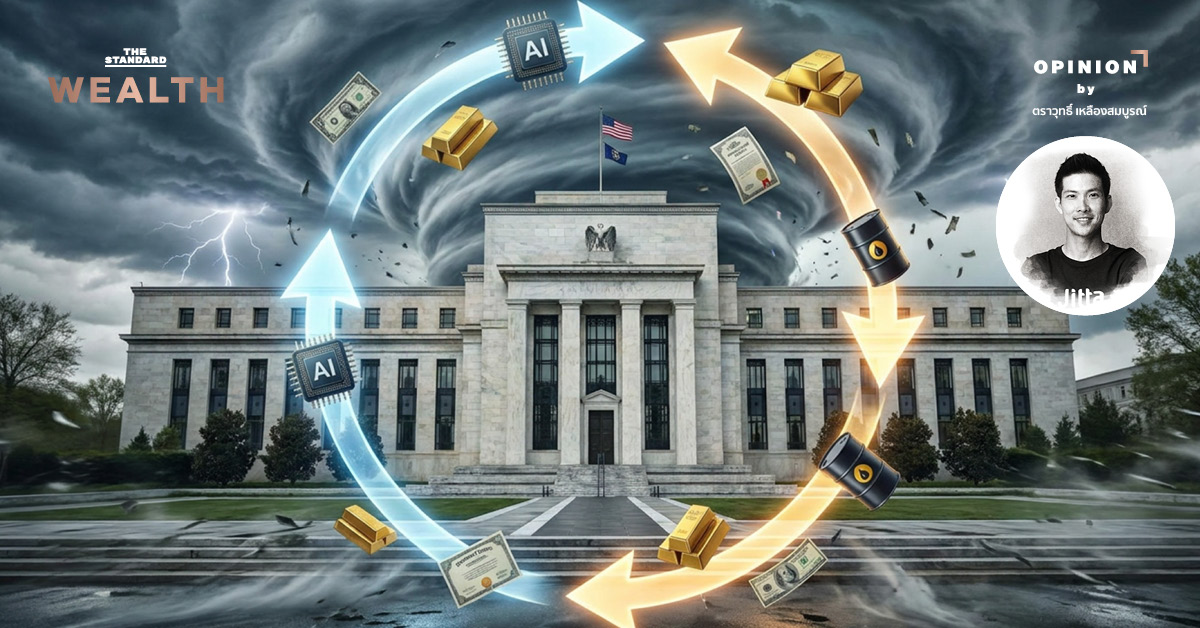
ตอนนี้มีแต่ฟีดข่าว ‘โลกเผชิญวิกฤติพันธบัตร’ เต็มโซเชียลไปหมด เพราะเป็นปรากฏการณ์ที่ไม่ได้เห็นกันบ่อยๆ ในตลาดตราสารหนี้โลก
เพราะ ‘พันธบัตรรัฐบาล’ จัดเป็นประเภทสินทรัพย์ที่ปลอดภัยรองจากเงินฝาก โดยเฉพาะพันธบัตรรัฐบาลสหรัฐฯ เพราะเงินสกุลดอลลาร์สหรัฐฯ ยังถือเป็นเงินสกุลหลักในโลกการค้า เพียงเพราะสหรัฐฯ ยังเป็นประเทศมหาอำนาจเบอร์หนึ่งของโลกอยู่ในเวลานี้
แต่ระยะยาวข้างหน้า ไม่มีใครคาดการณ์ล่วงหน้าได้ว่า สหรัฐฯ จะยืนหนึ่งได้ตลอดนิรันดร์หรือไม่ และอย่างไร รวมไปถึงเงินดอลลาร์จะล่มสลายแบบไหน?
เสียงเตือนจากกูรูทั้งในและต่างประเทศส่งถึงนักลงทุนให้ระวัง!!
เกิดคำถามตามมาว่า “เมื่อผลตอบแทนพันธบัตรสูงขึ้น เงินทุนโลกกำลังเปลี่ยนทิศทางไปไหน” แล้วจะดูแลพอร์ตอย่างไรดี
ทั่วโลกเผชิญวิกฤติ Bond Yield พุ่งแรง ‘เงินเฟ้อสูง’ Risk Premium ขึ้น
วิกฤติ Bond Yield พุ่งแรงไม่ได้เกิดแค่พันธบัตรสหรัฐฯ เท่านั้น เพราะอังกฤษ ฝรั่งเศส ต่างพุ่งแรงในรอบกว่าหลายทศวรรษ รวมถึงฝั่งเอเชียอย่างญี่ปุ่นก็ร้อนแรงไม่แพ้กัน
ในช่วงต้นเดือนตุลาคมที่ผ่านมา อัตราผลตอบแทนของพันธบัตร (Bond Yield) ของประเทศต่างๆ นำโดย Bond Yield สหรัฐฯ และยุโรปก็ปรับตัวสูงขึ้นเช่นกัน ท่ามกลางความกังวลเรื่องเงินเฟ้อ ราคาน้ำมันที่อยู่เหนือ 100 ดอลลาร์สหรัฐฯ/บาร์เรล และภาระหนี้ภาครัฐที่สูงขึ้น
ขณะที่ตลาดญี่ปุ่นก็ถูกกดดันด้วย โดย Bond Yield อายุ 10 ปี เข้าใกล้ 3.1% ซึ่งเป็นระดับสูงสุดในรอบเกือบ 3 ทศวรรษ ท่ามกลางภาระหนี้รัฐบาลที่สูงมาก ฝั่งเยอรมนีและออสเตรเลียก็เผชิญแรงขายไปด้วยเช่นกัน
แน่นอนว่า หนึ่งในตัวเร่งสำคัญ ตลาดเริ่มกังวลว่า ‘เงินเฟ้อ’ อาจลงยากกว่าที่คิด จากราคาพลังงานและความไม่แน่นอนในตะวันออกกลาง ประกอบกับข้อมูลเศรษฐกิจสหรัฐฯ ที่ยังแข็งแรง และความเสี่ยงจากภาระหนี้รัฐบาลที่สูงขึ้นมาก ทำให้นักลงทุนเรียกร้องผลตอบแทนสูงขึ้น (Risk Premium) เพื่อถือพันธบัตรระยะยาว
‘สหรัฐฯ’ พันธบัตรรัฐบาลอายุ 10 ปี Yield แตะ 5.361% สูงสุดในรอบ 24 ปีนับตั้งแต่ปี 2002 ส่วนอายุ 30 ปี Yield ขึ้นไปแตะ 5.73% สูงสุดนับตั้งแต่ปี 2002 หลังจากธนาคารกลางสหรัฐฯ (Fed) ปรับขึ้นดอกเบี้ย 0.25% สู่ระดับ 3.75%-4% เมื่อเดือนกันยายนที่ผ่านมา โดยเงินเฟ้อยังอยู่ระดับสูงเหนือ 3% แม้ตลาดแรงงานเริ่มอ่อนแอ แต่เศรษฐกิจสหรัฐฯ ยังแข็งแกร่งจากแรงส่งเทคโนโลยี AI ล่าสุด FedWatch Tool ยังคาดโอกาสปรับขึ้นดอกเบี้ย 1-2 ครั้งในช่วงที่เหลือในปีนี้
ฝั่งยุโรปนำโดย ‘อังกฤษ’ ยิ่งเผชิญโจทย์หนักกว่า Bond Yield อายุ 30 ปี ให้ผลตอบแทนทะลุ 6.04% สูงสุดในรอบ 28 ปี ซึ่งเป็นระดับสูงที่สุดนับตั้งแต่เดือนมกราคม ปี 1998 และล่าสุด ธนาคารกลางอังกฤษ (BoE) คงดอกเบี้ยนโยบายไว้ที่ 3.75% ขณะที่เงินเฟ้อยังสูงเหนือ 3% และ BoE เตือนว่ามีแนวโน้มเพิ่มขึ้นอีกในช่วงหลายไตรมาสข้างหน้า จากราคาพลังงานที่สูงขึ้นเพิ่มความเสี่ยงเงินเฟ้อ และมีความกังวลเรื่องฐานะการคลังและงบประมาณใหม่ ส่งผลให้นักลงทุนเทขายพันธบัตรรัฐบาลอังกฤษ
‘ฝรั่งเศส’ กำลังถูกจับตา เพราะเป็นอีกประเทศที่กำลังเผชิญวิกฤติ Bond Yield พุ่ง โดยอายุ 10 ปี พุ่งแตะ 5% สูงที่สุดในรอบ 24 ปีแล้วนับตั้งแต่ปี 2002 สะท้อนแรงขายพันธบัตรและความกังวลเรื่องฐานะการคลังของฝรั่งเศสที่เพิ่มขึ้นอย่างรวดเร็ว ตลาดไม่เชื่อมั่นรัฐบาล และยังมีพันธบัตรที่ต้องออกใหม่อีกมหาศาลในปีหน้า นักลงทุนเรียกร้อง Risk Premium มากขึ้นอย่างชัดเจน
แล้วทำไม Bond Yield ทั่วโลกถึงพุ่งพร้อมกัน
เรื่องแรก ราคาน้ำมันแพง ทำให้ตลาดกลับมากลัวเงินเฟ้อ
ความตึงเครียดในตะวันออกกลางที่ยืดเยื้อ ทำให้ราคาน้ำมันแพงขึ้น ส่งต่อไปยังต้นทุนพลังงานและค่าขนส่งที่สูงขึ้น มีโอกาสทำให้เงินเฟ้อลดลงช้ากว่าที่ตลาดเคยคาด และเมื่อเงินเฟ้อสูง ธนาคารกลางประเทศต่างๆ จะกลับมาพิจารณาการปรับขึ้นดอกเบี้ยเพื่อคุมเงินเฟ้อและเสถียรภาพทางเศรษฐกิจ ฉะนั้น นักลงทุนก็ต้องการผลตอบแทนที่สูงขึ้นเพื่อชดเชยการถือพันธบัตรระยะยาว
เรื่องที่สอง ตลาดเริ่มกลัวว่า Fed อาจต้องขึ้นดอกเบี้ยอีก
Fed เพิ่งขึ้นดอกเบี้ยเดือนกันยายนที่ผ่านมา แต่เศรษฐกิจสหรัฐฯ ยังแข็งแรง ขณะที่เงินเฟ้อยังไม่กลับสู่เป้าหมายง่าย ๆ ตลาดจึงเริ่มคิดว่า วงจรขึ้นดอกเบี้ยรอบนี้อาจยังไม่จบ และคาดมีโอกาสประมาณ 22% ที่ Fed จะขึ้นดอกเบี้ยอีกในการประชุมเดือนตุลาคมนี้
เรื่องที่สาม รัฐบาลสหรัฐฯ มีหนี้มาก และต้องออกพันธบัตรใหม่อีกจำนวนมาก
เมื่อรัฐบาลต้องขาดดุลงบประมาณและกู้เงินต่อเนื่อง ก็จำเป็นต้องนำพันธบัตรจำนวนมหาศาลออกมาขาย ล่าสุดมีการประมูล Treasury อายุ 10 ปี มูลค่า 39,000 ล้านดอลลาร์ เมื่อ Supply ของ Bond เพิ่มขึ้น ถ้าต้องการให้คนซื้อ ก็ต้องเสนอ Yield ที่น่าสนใจขึ้น ราคาพันธบัตรจึงลดลง และ Yield ปรับขึ้น
เรื่องสุดท้าย นักลงทุนเริ่มเรียก ‘Term Premium’ สูงขึ้น
ถ้ามีคนขอให้เราปล่อยเงินให้รัฐบาลกู้เป็นเวลา 10 ปี หรือ 30 ปี ท่ามกลางโลกที่เงินเฟ้อไม่แน่นอน หนี้รัฐบาลสูงขึ้นเรื่อย ๆ และความเสี่ยงทางภูมิรัฐศาสตร์เพิ่มขึ้น สิ่งที่นักลงทุนสนใจ คือ ‘ผลตอบแทน’ ได้รับเท่าไหร่ถึงจะคุ้มกับการล็อกเงินไว้นานกับพันธบัตรระยะยาว ตลาดจึงเรียก Term Premium สูงเพิ่มขึ้น
หากนี่คือข่าวลบของคนถือบอนด์ในตลาดอยู่แล้ว แต่อาจเป็นข่าวบวกสำหรับคนที่กำลังจะซื้อพันธบัตรใหม่ที่กำลังจะออก เพราะ Yield ยิ่งสูง นักลงทุนรายใหม่ก็ยิ่งสามารถล็อกผลตอบแทนในระดับสูงได้ เพราะ Bond Yield ที่ระดับ 5.361% เป็นระดับที่ไม่เห็นมานานกว่า 20 ปีครับ
ในระยะข้างหน้า หากเงินเฟ้อของสหรัฐฯ เริ่มลด เศรษฐกิจชะลอ และ Fed กลับมาลดดอกเบี้ย ก็มีโอกาสที่ Bond Yield ปรับลงได้ ซึ่งคนที่ถือบอนด์สหรัฐฯ ระยะยาว ก็จะได้ประโยชน์ 2 ต่อ นั่นคือ ได้ดอกเบี้ยสูงกว่า 5% ระหว่างทางถือบอนด์ในช่วงเวลาดังกล่าว และได้ส่วนต่างกำไร (Capital Gain) จากราคาบอนด์สหรัฐฯที่เพิ่มขึ้นเมื่อ Yield ลดลง
แต่ในทางกลับกัน หาก Yield ขึ้นต่อไปถึง 6% ราคาบอนด์ก็ยังสามารถลดลงได้เช่นกัน เพราะฉะนั้น Bond Yield ที่สูงไม่ได้แปลว่าพันธบัตรที่ถือนั้นจะไม่มีความเสี่ยงนะครับ
ฉะนั้น วันนี้สิ่งที่นักลงทุนต้องการ คือ ‘ค่าตอบแทนสำหรับการรับความเสี่ยง’ หรือ Risk Premium ที่สูงกว่าที่เคยได้รับในช่วงหลายสิบปีที่ผ่านมา
นี่อาจมองได้ว่าตลาด Bond ระยะยาวในช่วงนี้ กำลังเปลี่ยนจากสินทรัพย์ที่ไม่มีใครอยากถือ ไปเป็นสินทรัพย์ที่น่าจับตามองที่สุดกลุ่มหนึ่ง เพราะอย่างน้อย ๆ นักลงทุนที่ทยอยล็อกผลตอบแทนที่สูง ๆ ได้ ก่อนที่ดอกเบี้ยจะลดลง ก็ถือว่าได้ประโยชน์แล้ว
แต่ ๆ ยังมีข้อมูลรายงานว่า เดือนกันยายนที่ผ่านมา นักลงทุนรายย่อยแห่ช้อนซื้อ ‘พันธบัตรสหรัฐฯ’ มากที่สุดในรอบปี สะท้อนภาพว่าทุกคนพยายามล็อก ‘ดอกเบี้ย 5.25%’ ไปยาว 20 ปี แบบไม่กลัว ‘ดอลลาร์ล่มสลาย’
ดอกเบี้ยระยะยาวระดับเกิน 5% แบบนี้ เป็นวิกฤติหรือโอกาสแห่งทศวรรษกันแน่!
ลองนึกดูว่า ถ้าถือพันธบัตรที่ให้ผลตอบแทนประมาณ 5% นักลงทุนไม่จำเป็นต้องรับความเสี่ยงสูงเหมือนเดิมเพื่อหวังผลตอบแทนจากหุ้นก็ได้…ใช่ไหมครับ
เงินไม่ได้ไหลเข้าสหรัฐฯ ทั้งหมด แต่ตลาดไหนให้ผลตอบแทนดีกว่า
สถานการณ์โลกในวันนี้ จึงไม่ใช่แค่เรื่อง ‘ราคาบอนด์ตก’ เท่านั้น แต่กำลังหมายถึง ต้นทุนเงินกำลังแพงขึ้นทั่วโลกอีกครั้งและเป็นตัวแปรหนึ่งที่ทำให้สินทรัพย์ต่าง ๆ กำลังปรับฐานหามูลค่าที่แท้จริง
และวิกฤติ Bond Yield ระยะยาวพุ่งแรง สะท้อนภาพชัดเจนว่า วันนี้ดอกเบี้ยนโยบายกับ Bond Yield ไม่ใช่เรื่องเดียวกัน
เพราะดอกเบี้ยนโยบายเป็นราคาของเงินระยะสั้น ซึ่ง Fed เป็นผู้กำหนดโดยดูจากปัจจัยทางเศรษฐกิจ ตลาดแรงงาน เงินเฟ้อทั้งจากฝั่ง Demand และ Supply ที่มีตัวแปรใหญ่จากราคาน้ำมัน ภาษีการค้า เป็นต้น
ขณะที่ Bond Yield เป็นผลตอบแทนที่ตลาดเรียกร้องจากการถือพันธบัตรโดยเฉพาะระยะยาว กำลังสะท้อนความเสี่ยงทั้งเงินเฟ้อ เศรษฐกิจและการคลังเข้ามา ทุกคนก็รู้ว่ารัฐบาลสหรัฐฯมีหนี้สูงเกือบ 40 ล้านล้านดอลลาร์ และนักลงทุนมีความคาดหวังต่อดอกเบี้ยในอนาคตต้องชดเชยความเสี่ยงการถือพันธบัตรเป็นเวลายาวนานนับสิบ ๆ ปี
ต่อให้ตลาดคาดว่า Fed จะลดดอกเบี้ยในอนาคต แต่ถ้า Yield 10 ปีของสหรัฐฯ ยังสูงขึ้น หมายความว่าตลาดพันธบัตรอาจกำลังกังวลเรื่องอื่น เช่น เงินเฟ้อ หนี้รัฐบาล และปริมาณพันธบัตรที่จะออกมารองรับการขาดดุลในช่วงไม่กี่เดือนข้างหน้า
ล่าสุด รายงานการประชุม Fed ที่ออกมา คณะกรรมการยังเห็นให้ขึ้นดอกเบี้ยในการประชุมเดือนตุลาคมนี้อีกครั้ง เพื่อสกัดเงินเฟ้อที่สูงเกินเป้าหมายมานาน 5 ปีแล้ว
ตลาดหุ้นสหรัฐฯ ปรับตัวลงทั้ง ๆ ที่เพิ่งพุ่งขึ้นทั้ง Nasdaq และ S&P 500 ที่ปิดทำสถิติสูงสุดเมื่อวันที่ 6 ตุลาคม บรรยากาศตลาดยังเต็มไปด้วยอารมณ์อ่อนไหวรายวันครับ หากมีตัวเลขชี้วัดเศรษฐกิจอ่อนแอ ความคาดหวังจะเห็น Fed ลดลงหรือชะลอการขึ้นดอกเบี้ย ก็จะดันตลาดขึ้นได้ แต่ในทางตรงกันข้าม เศรษฐกิจแข็งแรง เงินเฟ้อสูง ตลาดแรงงานดี ก็คาดการณ์ Fed จะขึ้นดอกเบี้ย ซึ่งจะเป็นผลลบต่อตลาดหุ้นปรับตัวลงเช่นกัน
มุมมองของผม เชื่อว่า เงินทุนไม่ได้หนีหุ้น แต่กำลังเลือกหุ้นและธีมที่เชื่อว่า สามารถสร้างกำไรได้ดี แม้ต้นทุนเงินจะสูงมีการลงทุนต่าง ๆ โดยเฉพาะ AI และเทคโนโลยี แต่ตลาดหุ้นยังเชื่อมั่นวัฏจักรเศรษฐกิจโลกที่ถูกขับเคลื่อนด้วย AI
อย่างไรก็ตาม มีคำเตือนให้ระวัง จาก Brian Sozzi จาก Yahoo Finance ชี้ว่า สถิติดังกล่าวอาจบดบังภาพตลาดที่มีการกระจุกตัวสูง โดยหุ้น 3 บริษัทที่มีน้ำหนักมากที่สุดใน S&P 500 ได้แก่ Nvidia, Apple และ Microsoft มีน้ำหนักรวมกันราว 20% ของดัชนี
ปัจจัยที่กดดันตลาดในปีนี้ยังอาจเป็นอุปสรรคต่อการปรับขึ้นของตลาด ‘ราคาน้ำมันดิบ Brent’ ยังคงอยู่เหนือ 100 ดอลลาร์/บาร์เรล ท่ามกลางการโจมตีล่าสุดของกลุ่มฮูตีในตะวันออกกลาง ส่วนอัตราผลตอบแทนพันธบัตร แม้ปรับลดลงในบางวันแต่ยังอยู่ใกล้ระดับสูงสุดในรอบหลายทศวรรษ
ด้านความเสี่ยงทางการเมืองและการเลือกตั้งที่เพิ่มสูงขึ้น นับถอยหลังอีกเพียง 1 เดือน การเลือกตั้งกลางเทอมของสหรัฐฯ กำลังจะเกิดขึ้น ซึ่งอาจสร้างความผันผวนให้กับตลาด
ตลาดคาดการณ์ผลการเลือกตั้งว่ามีโอกาสสูงที่จะเกิดรัฐบาลแบบแบ่งอำนาจ (Divided Government) โดยมีข้อมูลสถิติ ชี้ว่า S&P 500 มักให้ผลตอบแทนสูงสุดภายใต้รัฐบาลสหรัฐฯ แบบแบ่งขั้ว และตลาดหุ้นสหรัฐฯ มักปรับขึ้นหลังการเลือกตั้งกลางเทอม
แต่ปัจจุบัน นักลงทุนไม่ได้มีทางเลือกแค่ หุ้นสหรัฐฯ กับพันธบัตรสหรัฐฯเท่านั้น เพราะปกติของนักลงทุนย่อมต้องมองหาตลาดเปรียบเทียบผลตอบแทนที่แท้จริง (Real Return) และความเสี่ยงของสินทรัพย์ทั่วโลก เพื่อกระจายลงทุนสินทรัพย์ (Asset Allocation) ทั่วโลกครับ
ข้อมูลล่าสุดชี้ว่า พันธบัตรตลาดเกิดใหม่บางประเทศยังมีความแข็งแกร่งกว่าพันธบัตรตลาดพัฒนาแล้ว เพราะมี Real Yield สูงกว่า ฐานนักลงทุนในประเทศแข็งแรง และบางประเทศมีวินัยทางการคลังดีขึ้น
นี่คือคำตอบเงินลงทุนกำลังมองหาทิศทางใหม่ นักลงทุนทั่วโลกกำลังอยู่ในโหมดเลือกกระจายลงทุนสินทรัพย์ (Asset Allocation)
‘แผนที่เงินทุนโลก’ รับมือตลาดแปรปรวน
สิ่งที่ปกป้องหุ้นได้จริงก็คือ EPS Revisions ที่ยังขึ้นเกินกว่าที่ตลาดคาดไว้แล้ว
ภาพปัจจุบันของตลาดหุ้นสหรัฐฯ คือ การเติบโตของกำไรต่อหุ้น (EPS Growth) ของบริษัทในตลาด ปรับเป็นขาขึ้นอย่างแข็งแรงมากกว่า 26% ในช่วงไตรมาส 4
ขณะที่ GDP Now (คาดการณ์จากแบบจำลอง) จะเติบโต 5% ในไตรมาส 3 สะท้อนว่าเศรษฐกิจสหรัฐฯ ยังแกร่ง และสู้ได้กับอัตราดอกเบี้ยสูงในเวลานี้
Wall Street คาดว่าปี 2027 จะมีการลงทุนในดาตาเซ็นเตอร์ อีก 1.89 ล้านล้านดอลลาร์ เพิ่มขึ้นจาก 1.13 ล้านล้านดอลลาร์
เรากำลังเข้าสู่ยุคของหุ้นกู้ ‘ดาต้าเซ็นเตอร์’ ซึ่งตอนนี้ปริมาณทะลุ 1.52 แสนล้านดอลลาร์แล้ว ส่วนใหญ่มาจากการกู้ของ Hyperscalers
จุดที่น่าสนใจก็คือ S&P 500 ใกล้จุดสูงสุด แต่มีหุ้นจำนวนมากทำจุดต่ำสุดในรอบ 1 ปี แปลว่าการเติบโตของกำไรในตลาดนั้นกระจุกตัวอยู่แค่บางกลุ่ม ซึ่งก็คือเทคโนโลยีและ AI อย่างที่รู้กันนั่นเอง
จากประเด็นที่ว่า Bond Yield สูงขึ้นรวดเร็ว ทำให้ Discount Rate สูงขึ้น บริษัทที่เน้นการเติบโตในอนาคตไกล ๆ จึงถูกปรับลดมูลค่าลง แต่เงินไปไหลเข้า AI Infrastructure ที่เห็นว่ารายได้เกิดขึ้นจริงแน่นอนในยุคปัจจุบัน
เราเห็นตลาด Rotation กลับเข้าสู่หุ้นเทคโนโลยีขนาดใหญ่มาต่อเนื่องจนทำให้ Nasdaq-100 ปรับตัวดีกว่า S&P 500 นับตั้งแต่จุดสูงสุดในเดือนสิงหาคม ขณะที่ Market Breadth ของ S&P 500 ลดลงต่ำกว่า 50% สะท้อนว่าการปรับฐานกระจุกตัวอยู่ในหุ้นบางกลุ่มมากกว่าการเป็นการลดลงทั้งตลาด
ปัจจุบัน Forward P/E หุ้นเทคโนโลยีอยู่ใกล้ระดับต่ำสุดในรอบปี แถวๆ 20 เท่า
สรุปก็คือถ้า Bond Yield ไม่ได้กระชากแรงระดับ 0.25-0.50% ในระยะเวลาอันสั้น มีโอกาสที่ตลาดหุ้นจะยังเอาอยู่ เนื่องจาก Earnings Growth ของหุ้นเทคโนโลยีที่สูงอยู่คอยค้ำไว้ และ Nasdaq ยังทำจุดสูงสุดใหม่ สะท้อนว่าเงินไม่ได้ไหลออกจากสินทรัพย์เสี่ยงทั้งหมด แต่กำลัง ‘เลือก’ มากขึ้น
สำหรับมุมมองลงทุนตลาดโลกในช่วงโค้งท้ายปี
1. ลดการกระจุกตัวในสินทรัพย์เดียว
ตลาดสหรัฐฯมี Valuation และความกระจุกตัวสูง จึงควรคิดในมุม ‘กระจายภูมิภาค’ มากกว่า ‘ออกจากหุ้น’ แต่ไม่ได้หมายความให้ขายหุ้นสหรัฐฯ ออกทั้งหมด เพราะกำไรบริษัทโดยเฉพาะกลุ่มที่ได้ประโยชน์จาก AI ยังเป็นแรงหนุนตลาดหุ้นอยู่
BlackRock เองยังมองบวกต่อหุ้นสหรัฐฯ แต่เพิ่มน้ำหนักหุ้นในตลาดเกิดใหม่ (Emerging Markets: EM) และมองหาโอกาสนอกเหนือจาก Asset Class แบบเดิม
2. เพิ่มบทบาทของตราสารหนี้ แต่ไม่จำเป็นต้องไล่ซื้อพันธบัตรยาว
เมื่อ Yield สูงขึ้น ตราสารหนี้กลับมามีรายได้ที่น่าสนใจอีกครั้ง แต่ถ้า Yield ยังมีโอกาสขึ้นต่อ พันธบัตรอายุยาวจะมีความเสี่ยงจากราคาที่ลดลง ควรให้น้ำหนักกับพันธบัตรระยะสั้นมากกว่าพันธบัตรระยะยาว ขณะที่กระแสเงินก็เริ่มกลับเข้าสู่กองทุนตราสารหนี้อย่างชัดเจน
3. อย่ามองตลาดเกิดใหม่ เป็นกลุ่มเดียวกัน
แม้ US Yield สูงและดอลลาร์แข็งจะเป็นแรงกดดัน EM แต่พันธบัตรสกุลเงินท้องถิ่นของ EM บางตลาดกลับรับมือกับ Bond Sell-off ได้ดีกว่าตลาดพัฒนาแล้ว เนื่องจากบางประเทศในตลาดเกิดใหม่มี Real Yield สูง วินัยการคลังดีขึ้น และฐานเงินทุนในประเทศแข็งแรง ซึ่งสามารถขอคำแนะนำจากที่ปรึกษาการลงทุนดีกว่าครับ เพราะน่าจะมีข้อมูลการวิเคราะห์ที่มากกว่าเราจะมาศึกษาเอง
ตลาดไทยเป็นหนึ่งในตลาดเกิดใหม่ที่ยังน่าสนใจทั้งมุม Valuation และ Real Return ข้อมูลล่าสุดจาก Financial Times ระบุว่า ไทยเป็นหนึ่งใน EM ที่มีฐานเงินทุนภายในประเทศค่อนข้างลึก ซึ่งช่วยให้ตลาดรับแรงกระแทกจากเงินทุนโลกได้ดีกว่าประเทศที่พึ่งพาเงินทุนภายนอกสูง วันนี้ตลาดไทยจึงจัดอยู่ใน ‘Global Allocation’ ครับ
5. ทองคำ ในฐานะ ‘ตัวกระจายความเสี่ยง’
ในภาวะที่ปัญหาไม่ได้มีแค่ดอกเบี้ย แต่มีทั้งหนี้รัฐบาล เงินเฟ้อ ความเสี่ยงทางภูมิรัฐศาสตร์ และความไม่แน่นอนของค่าเงิน
ทองคำจะมีบทบาทต่างจากหุ้นและพันธบัตร เพราะไม่ได้ขึ้นอยู่กับกระแสเงินสดของบริษัทหรือรัฐบาลโดยตรง ช่วงที่ผ่านมา แม้ Bond Yield และ Dollar จะแข็ง แต่ทองคำยังขยับขึ้นได้ สะท้อนว่าตลาดกำลังให้ค่ากับทองคำในฐานะสินทรัพย์กระจายความเสี่ยงด้วย แม้แต่ธนาคารกลางประเทศต่างๆ ทั่วโลก ยังคงสะสมทองคำอย่างต่อเนื่องแม้ราคาทองคำจะผันผวนสูงก็ตาม
พอร์ตลงทุนตลาดโลกในยุคนี้ควรเปลี่ยนจากแนวคิด ‘ซื้อประเทศที่ตลาดขึ้นมากที่สุด’ เป็นกระจายไปยังประเทศและสินทรัพย์ที่ให้ผลตอบแทนเหมาะสมกับความเสี่ยง
ผมหวังว่า ‘แผนที่เงินทุนโลก’ จะช่วยให้คุณใช้จัดพอร์ตให้ยืดหยุ่นแบบ Flexi ได้เลยครับ