
กลุ่มธุรกิจการเงินเกียรตินาคินภัทร (KKP) ประเมินว่าการเกษียณของคนไทยกำลังเจอวิกฤตเชิงโครงสร้าง ประเทศอยู่ในภาวะ ‘แก่ก่อนรวย’ และสวัสดิการรัฐยังไม่พอใช้ โดยเบี้ยยังชีพผู้สูงอายุครอบคลุมค่าใช้จ่ายได้เพียง 7% ผู้สูงอายุเกือบ 70% จึงยังต้องพึ่งรายได้จากลูกหลานหรือต้องทำงานต่อ ขณะเดียวกันคนไทยมีแนวโน้มอายุยืนขึ้น และค่ารักษาพยาบาลก็เพิ่มเร็วกว่าเงินเฟ้อทั่วไปหลายเท่า KKP จึงแนะให้คนไทยเริ่มวางแผนและลงทุนให้เร็ว และลงทุนต่อไปแม้เกษียณแล้ว
ประเด็นสำคัญ
ไทย ‘แก่ก่อนรวย’
ดร.พิพัฒน์ เหลืองนฤมิตชัย หัวหน้านักเศรษฐศาสตร์ KKP กล่าวในงานแถลงข่าวเปิดตัว KKP Retirement Solutions เมื่อวันที่ 2 พฤศจิกายน 2026 ว่า ปัจจุบันประชากรอายุ 60 ปีขึ้นไปมีสัดส่วนราว 24% หรือ 1 ใน 4 ของประเทศ และจะเพิ่มเป็น 36% หรือมากกว่า 1 ใน 3 ภายในปี 2049 ส่วนจำนวนคนวัยทำงานต่อผู้สูงอายุ 1 คน จะลดจาก 5.5 คน เหลือเพียง 1.8 คนภายในปี 2060
ปัญหาคือไทยแก่ขณะที่ยังไม่รวย อายุเฉลี่ย (Median) ของคนไทยอยู่ที่ 41 ปี แต่ GDP ต่อหัวมีเพียงราว 7,200 ดอลลาร์สหรัฐ โครงสร้างอายุใกล้เคียงกับจีน แต่รายได้ต่อหัวต่ำกว่าจีนราวครึ่งหนึ่ง เท่ากับว่าคนไทยแก่กว่าประเทศที่มีระดับรายได้ใกล้เคียงกันราว 10 ปี
ดร.พิพัฒน์ระบุว่า ไทยเป็นประเทศเดียวในภูมิภาคอาเซียนที่ประชากรวัยทำงานเริ่มหดตัว ส่วนประเทศอย่างญี่ปุ่นและเกาหลีใต้ที่เจอภาวะประชากรวัยทำงานหดตัวเช่นกัน แต่ทั้งสองประเทศลงทุนด้านเทคโนโลยีมาชดเชย นอกจากนี้ไทยยังถูกซ้ำเติมจากเศรษฐกิจไทยเติบโตช้าที่สุดในเอเชีย
สวัสดิการรัฐไม่พอ ระบบครอบครัวก็พึ่งยากขึ้น
ปัจจุบันเบี้ยยังชีพผู้สูงอายุจ่ายแบบขั้นบันไดตามอายุ ได้แก่ อายุ 60-69 ปี เดือนละ 600 บาท อายุ 70-79 ปี เดือนละ 700 บาท อายุ 80-89 ปี เดือนละ 800 บาท และอายุ 90 ปีขึ้นไป เดือนละ 1,000 บาท
KKP ประเมินว่าเงินจำนวนนี้ครอบคลุมค่าใช้จ่ายของผู้สูงอายุได้เพียง 7% เท่านั้น นอกจากนี้ แรงงานไทยกว่า 54% ยังอยู่นอกระบบประกันสังคม
สำหรับผู้ที่อยู่ในระบบประกันสังคม ดร.พิพัฒน์ระบุว่าเงินบำนาญที่ได้รับราว 5,000-7,000 บาทต่อเดือนยังไม่พอใช้ และกองทุนอาจเผชิญภาวะเงินหมดภายใน 20-30 ปีข้างหน้า ทางเลือกที่เหลือจึงหนีไม่พ้นการขยายอายุเกษียณ เพิ่มเงินสมทบ หรือลดสิทธิประโยชน์
ข้อสรุปจากงานวิจัยหลายชิ้นตรงกันว่าผู้สูงอายุไทยยังพึ่งรายได้จากลูกหลานเป็นหลัก ผู้ที่อายุเกิน 60 ปีราว 70% มีรายได้จากลูกหลานหรือจากการทำงานต่อ มีเพียง 7% ที่มีรายได้จากเงินออมเพื่อการเกษียณ ส่วนระบบอย่างกองทุนสำรองเลี้ยงชีพ (PVD) ก็ยังเข้าถึงคนได้น้อยเกินไป
“ถ้ายังพึ่งระบบครอบครัว การเกษียณจะยิ่งไม่เพียงพอในอนาคต เพราะคนทำงานจะน้อยลง” ดร.พิพัฒน์กล่าว พร้อมมองว่า “คนไทยต้องหวังพึ่งตัวเองมากขึ้นเรื่อยๆ”
คิดว่าพร้อมเกษียณ แต่ส่วนใหญ่ไปไม่ถึงเป้า
ผลสำรวจพนักงานเอกชนไทย 750 คนของ Society of Actuaries (SOA) Research Institute เมื่อเดือนตุลาคม 2025 พบว่า 86% เชื่อว่าจะเกษียณได้ตามแผน แต่เมื่อถึงวันเกษียณจริง มีเพียง 5% ที่ทำได้ตามแผน และ 73% มีเงินออมไม่ถึง 60% ของที่ควรมี
ส่วนหนึ่งเป็นเพราะคนไทยออมผิดที่ KKP ระบุว่าเงินออมกว่า 80% กระจุกอยู่ในเงินฝากหรือสินทรัพย์เสี่ยงต่ำซึ่งให้ผลตอบแทนไม่ทันเงินเฟ้อ เงินลงทุนเพื่อการเกษียณยังติดอยู่กับสินทรัพย์ในประเทศ (Home Bias) ด้วย เช่น เงินใน PVD ลงทุนในประเทศถึง 97% ขณะที่ตลาดหุ้นไทยมีน้ำหนักเพียง 0.14% ในดัชนี MSCI All World ผลตอบแทนเฉลี่ยต่อปีย้อนหลัง 10 ปีของ SET อยู่ที่ 3.7% เทียบกับ 15.4% ของ S&P 500 และ 13% ของดัชนีหุ้นโลก MSCI ACWI (ข้อมูล ณ สิงหาคม 2026)
ดร.พิพัฒน์ชี้ว่าความเสี่ยงสำคัญวันนี้คือคนจะอายุยืนกว่าที่คาด คนไทยอายุ 60 ปีคาดว่าจะมีชีวิตอยู่ต่ออีกเฉลี่ย 23.5 ปี และเกือบครึ่ง (47%) ของผู้ที่อายุ 60 ปีในวันนี้จะมีอายุถึง 85 ปี การเตรียมเงินให้พอใช้ถึงอายุ 90 ปีจึงกลายเป็นเรื่องปกติ
เงินเฟ้อที่แต่ละคนเจอจริงก็สูงกว่าตัวเลขที่ทางการประกาศ โดยเฉพาะค่ารักษาพยาบาลที่ KKP ประเมินว่าจะเพิ่มขึ้นถึง 14.8% ในปี 2026 ส่วนค่าใช้จ่ายดูแลผู้สูงอายุเพิ่มขึ้นราว 6% ต่อปี ประกันสุขภาพก็มีแนวโน้มปรับไปสู่ระบบที่ผู้เอาประกันต้องร่วมจ่าย (Co-payment) มากขึ้น
KKP แนะสูตรเกษียณ 3 ขั้น Budget-Protect-Invest
ณฤทธิ์ โกสาลาทิพย์ หัวหน้าฝ่ายที่ปรึกษาการลงทุนส่วนบุคคล บริษัทหลักทรัพย์ เกียรตินาคินภัทร จำกัด (มหาชน) เสนอให้วางแผนเกษียณ 3 ขั้นซึ่งต้องทำไปพร้อมกัน ขาดขั้นใดขั้นหนึ่งแผนก็อาจไม่สำเร็จ
ขั้นแรกคือ Budget หรือคำนวณเป้าหมายว่าต้องมีเงินเท่าไรจึงจะพอ ไม่มีตัวเลขเดียวที่ใช้ได้กับทุกคน เพราะขึ้นกับ 4 ปัจจัย ได้แก่ ค่าใช้จ่าย อายุขัย เงินเฟ้อของแต่ละคน และผลตอบแทนจากการลงทุน จุดเริ่มต้นที่ใช้ได้คือกฎการถอน 4% (4% Rule) ซึ่งงานวิจัยพบว่าถ้าถอนเงินปีละ 4% ของพอร์ต เงินมีโอกาสสูงที่จะอยู่รอดได้ 30 ปี คิดง่ายๆ คือนำค่าใช้จ่ายต่อปีคูณ 25 เช่น ถ้าใช้เงินเดือนละ 60,000 บาท ต้องมีเงินเกษียณราว 18 ล้านบาท ถ้าคิดเงินเฟ้อเพียง 3% ต่อปี ค่าใช้จ่าย 720,000 บาทต่อปีในวันนี้จะเพิ่มเป็นราว 1.75 ล้านบาทต่อปีในอีก 30 ปีข้างหน้า
ขั้นที่สองคือ Protect หรือปกป้องแผนเกษียณจากค่าใช้จ่ายไม่คาดคิด ด้วยประกันสุขภาพและประกันอุบัติเหตุ
ขั้นที่สามคือ Invest หรือลงทุนให้เงินเติบโต โดยมี 3 หลักสำคัญ ได้แก่
- เริ่มให้เร็ว ตัวอย่างของ KKP คือออมเดือนละ 20,000 บาทเป็นเวลา 30 ปี ถ้าได้ผลตอบแทน 6% ต่อปีจะมีเงินราว 20 ล้านบาท แต่ถ้าเก็บเป็นเงินสดที่ได้ 1.5% ต่อปีจะมีเพียงราว 9 ล้านบาท
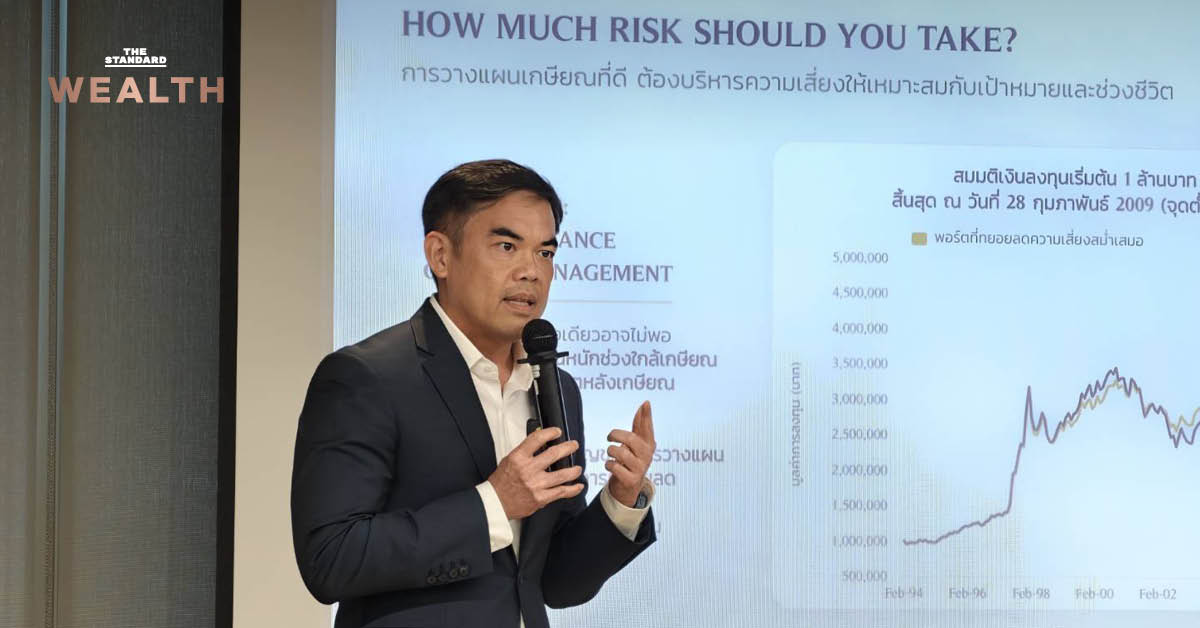
- ลงทุนให้เหมาะกับช่วงชีวิต คนวัยทำงานอายุ 20-50 ปีรับความเสี่ยงได้มากและควรเน้นการเติบโต ช่วง 50-60 ปีควรทยอยลดสินทรัพย์เสี่ยงเพื่อดูแลเงินต้น อีกจุดที่ต้องระวังคือการเกษียณในจังหวะวิกฤต
- ลงทุนต่อเนื่องหลังเกษียณ ตัวอย่างคือผู้เกษียณที่มีเงิน 3 ล้านบาท ถ้าเลิกลงทุน เงินจะหมดเมื่ออายุราว 77 ปี แต่ถ้ายังลงทุนต่อ เงินจะพอใช้ถึงอายุราว 90 ปี
ผู้บริหาร KKP ระบุว่าคนจำนวนมากมองการลงทุนเพื่อเกษียณผ่านสิทธิลดหย่อนภาษีเป็นหลัก แต่หัวใจจริงของพอร์ตเกษียณคือต้องมีกระแสเงินสดพอกับการใช้จ่ายจริง
จับมือ Capital Group เปิดตัว Retirement Solution
KKP จับมือกับ Capital Group ผู้จัดการลงทุนที่มีประสบการณ์กว่า 90 ปีและสินทรัพย์ภายใต้การบริหารราว 3.6 ล้านล้านดอลลาร์สหรัฐ เปิดตัว KKP Retirement Solution ภายใต้แนวคิด ‘Set and Forget’ ประกอบด้วย 2 กลุ่มกองทุน
กลุ่มแรกคือ KKP Ready Retire สำหรับช่วงสะสมความมั่งคั่ง เป็นกองทุนแบบ Target Date ปี 2035 และ 2045 ทั้งแบบทั่วไปและ RMF ผู้ลงทุนเลือกปีที่จะเกษียณ แล้วกองทุนจะทยอยลดสัดส่วนสินทรัพย์เสี่ยงโดยอัตโนมัติ (Glide Path) และแปลงเป็นกองทุนวัยเกษียณเมื่อครบกำหนด
กลุ่มที่สองคือ KKP Retirement Income สำหรับผู้ใกล้เกษียณหรือเกษียณแล้ว ประกอบด้วย KKP Lifelong Income ที่เน้นรักษาเงินต้นเพื่อส่งต่อ และ KKP Advanced Income ที่เน้นรายได้สูงขึ้นโดยทยอยใช้เงินต้นตามแผน ทั้งสองกองทุนผสมหุ้นปันผลเข้ามาด้วยเพื่อสู้เงินเฟ้อ และมีกลไกขายคืนอัตโนมัติ (Auto-Redemption) เพื่อสร้างกระแสเงินสดรายงวด
KKP ตั้งเป้าสินทรัพย์ภายใต้การบริหาร (AUM) ของโซลูชันนี้ที่ 30,000 ล้านบาทภายในสิ้นปี 2028 กลุ่มเป้าหมายครอบคลุมถึงกลุ่ม First Jobber ซึ่งเริ่มสนใจเรื่องเกษียณมากขึ้นจากอินฟลูเอนเซอร์ด้านการเงิน กองทุนเปิดเสนอขายครั้งแรก (IPO) ระหว่างวันที่ 26 ตุลาคม-2 พฤศจิกายน ส่วนกองทุน RMF เปิดถึงวันที่ 3 พฤศจิกายน ลงทุนขั้นต่ำ 1,000 บาท ผ่านแอปพลิเคชัน KKP Better และ Dime! ในเฟสต่อไป KKP เตรียมเชื่อมโซลูชันนี้กับผลิตภัณฑ์ประกันและฟีเจอร์ในแอปพลิเคชันเพิ่มเติม