
ThaiBMA ยื่นเกณฑ์ใหม่เพื่อยกระดับมาตรฐานการคุ้มครองผู้ลงทุนตราสารหนี้เสี่ยงสูง (High Yield Bond) ให้ ก.ล.ต. พิจารณา ทั้งการยกระดับ Bond Governance ที่จำกัดการก่อหนี้เพิ่มและการจ่ายเงินออก กับมาตรฐาน Due Diligence สำหรับผู้จัดจำหน่าย หลังหุ้นกู้ High Yield มูลค่ากว่า 2.4 แสนล้านบาท ถือครองโดยบุคคลธรรมดากว่า 80% และมีหุ้นกู้ผิดนัดชำระค้างอยู่กว่า 3.5 หมื่นล้านบาท โดยการเสนอเกณฑ์ดังกล่าวเป็นส่วนหนึ่งของแผนงานพัฒนาตลาดตราสารหนี้ไทย
ประเด็นสำคัญ
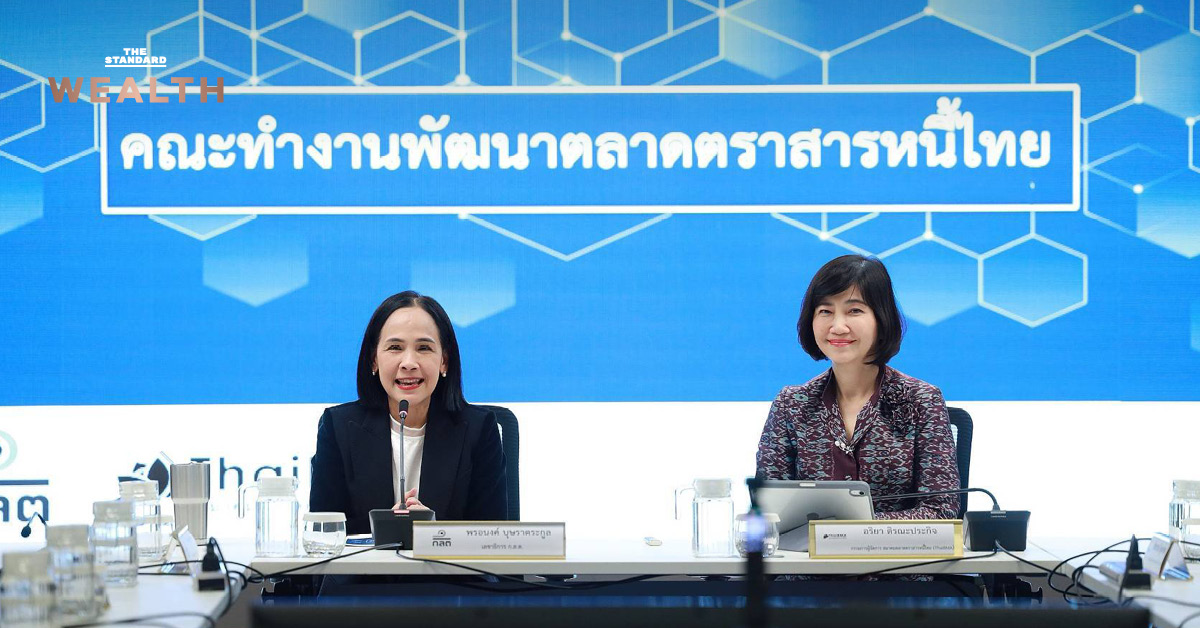
อริยา ติรณะประกิจ กรรมการผู้จัดการ สมาคมตลาดตราสารหนี้ไทย (ThaiBMA) เปิดเผยว่า ThaiBMA ได้เสนอกฎเกณฑ์ใหม่สำหรับยกระดับมาตรฐานการควบคุมการออกขายหุ้นกู้ โดยเฉพาะหุ้นกู้ High Yield ล่าสุด อยู่ระหว่างรอสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) อนุมัติ
สำหรับกฎเกณฑ์ที่เสนอไปเกี่ยวกับ High Yield Bond อาทิเช่น การยกระดับ Bond Governance หรือธรรมาภิบาลของหุ้นกู้ เช่น การกำหนดข้อจำกัดการก่อหนี้เพิ่ม และข้อจำกัดการจ่ายเงินออกของผู้ออกหุ้นกู้ เรื่องที่สอง คือ การปรับมาตรฐานการตรวจสอบสถานะกิจการ (Due Diligence) ของผู้จัดจำหน่ายหุ้นกู้ให้ละเอียดมากขึ้น โดยมีเช็กลิสต์กำกับ
เกณฑ์ดังกล่าวเป็นส่วนหนึ่งของแผนงาน Strengthening High Yield Bond Ecosystem: An End-to-End Approach ภายใต้คณะทำงานพัฒนาตลาดตราสารหนี้ไทย (Bond Market Taskforce) ซึ่งมี ก.ล.ต. และ ThaiBMA เป็นประธานร่วม และแถลงแผนงานเมื่อวันที่ 16 พฤศจิกายน 2569
แผนงานด้าน HYB แบ่งเป็น 3 ช่วง ช่วงแรกคือยกระดับมาตรฐานการทำงานของผู้จัดจำหน่าย (Underwriter) ทั้งมาตรฐาน Due Diligence และบทบาทตัวกลางในการให้ข้อมูลแก่ผู้ลงทุน
ช่วงที่สองคือยกระดับการคุ้มครองผู้ลงทุน HYB ผ่านการเปิดเผย Key Financial Ratio ที่สะท้อนความสามารถชำระหนี้ การยกระดับข้อกำหนดสิทธิมาตรฐาน และการกำหนด HYB Covenant หรือข้อตกลงที่ผู้ออกต้องปฏิบัติ
ช่วงที่สามคือการจัดการเมื่อเกิดการผิดนัดชำระหนี้ โดยส่งเสริมการใช้ Reserve Account และ Sinking Fund หรือกองทุนสำรองเพื่อชำระหนี้ รวมถึงอำนวยความสะดวกให้ผู้ถือหุ้นกู้ในกระบวนการฟื้นฟูกิจการและล้มละลาย
อริยาระบุว่า แม้ปัจจุบันยังไม่มีการกำหนด Sinking Fund อย่างเป็นทางการ แต่อย่างน้อยผู้ออกหุ้นกู้ควรมีหน้าที่จัดเตรียมเงินสำรองไว้ตั้งแต่ต้น เพื่อให้เบิกถอนมาใช้ได้เมื่อเกิดปัญหา แม้แต่ค่าใช้จ่ายพื้นฐานอย่างการจัดประชุมผู้ถือหุ้นกู้
ก.ล.ต. แก้ตั้งแต่ต้นทาง คู่กับเร่งแก้กฎหมายล้มละลาย
ด้าน ดร.พรอนงค์ บุษราตระกูล เลขาธิการ ก.ล.ต. กล่าวว่า การแก้ปัญหาความเชื่อมั่นเรื่องการผิดนัดชำระหนี้ ก.ล.ต. พยายามแก้ตั้งแต่ต้นทาง สำหรับหุ้นกู้ที่ยังไม่ออกขาย จะใช้แนวทาง HYB Governance และการกลั่นกรองหุ้นกู้อย่างรอบคอบ ซึ่งต่อไปผู้จัดจำหน่ายอาจต้องตรวจสอบให้ละเอียดมากขึ้น
ส่วนหุ้นกู้ที่ออกไปแล้ว ก.ล.ต. ผลักดันการแก้ไขพระราชบัญญัติล้มละลาย ขณะที่รายที่ผิดนัดชำระและยังมีปัญหา ก.ล.ต. มีมาตรการลงโทษและกล่าวโทษควบคู่กันไป
เลขาธิการ ก.ล.ต. ยอมรับว่า การจะบอกว่าหุ้นกู้ทุกรุ่นต้องไม่ผิดนัดชำระอาจเป็นไปไม่ได้ HYB ที่ไม่มีอันดับความน่าเชื่อถือยังขายได้ เพราะชื่อก็บอกอยู่แล้วว่าความเสี่ยงสูง และมาพร้อมผลตอบแทนที่สูงขึ้นเพื่อชดเชยความเสี่ยง สิ่งสำคัญคือผู้ลงทุนควรกระจายพอร์ต ไม่ทุ่มไปที่หุ้นกู้ตัวใดตัวหนึ่ง แต่ที่ผ่านมาตลาดยังมีหุ้นกู้คุณภาพดีออกมาให้กระจายการลงทุนได้ไม่มากพอ
ขณะเดียวกัน การปรับเกณฑ์ต้องไม่เข้มงวดเกินไป เพราะหากต้องการช่วย SME ในฐานะผู้ระดมทุน เกณฑ์ที่เข้มเกินไปจะทำให้บริษัทขนาดเล็กเข้าไม่ถึงตลาด
HYB แค่ 5% ของตลาด แต่รายย่อยถือกว่า 80%
ข้อมูลของ ThaiBMA ณ 30 กันยายน 2569 ระบุว่า หุ้นกู้ HYB มีมูลค่าคงค้าง 240,885 ล้านบาท จากผู้ออก 115 บริษัท คิดเป็นราว 5% ของมูลค่าคงค้างหุ้นกู้ภาคเอกชน แม้สัดส่วนไม่สูง แต่มีนัยสำคัญต่อความเชื่อมั่นและเสถียรภาพของตลาดโดยรวม
ประเด็นที่น่ากังวลคือ 82.34% ของ HYB ถือครองโดยบุคคลธรรมดา เทียบกับหุ้นกู้อันดับ AAA ที่บุคคลธรรมดาถือเพียง 7.30% (ข้อมูลศูนย์ข้อมูลตราสารการเงินแห่งประเทศไทย ณ 30 มิถุนายน 2569) ตลาด HYB ยังกระจุกตัวสูง โดยกลุ่มอสังหาริมทรัพย์มีสัดส่วนถึง 38% รองลงมาคือพลังงาน 22% และการเงิน 11%
ปัจจุบันมีหุ้นกู้ที่ขยายอายุคงค้างอยู่ 73,484 ล้านบาท ซึ่งอริยาระบุว่าเป็นกลุ่มที่ต้องจับตามอง และมีหุ้นกู้ผิดนัดชำระคงค้างอีก 35,549 ล้านบาท ซึ่งอยู่ในกลุ่ม HYB
อย่างไรก็ดี ในภาพรวม อริยาระบุว่าตลาดตราสารหนี้เป็นหนึ่งใน 3 เสาหลักของตลาดการเงินไทย มีขนาดราว 97% ของ GDP จากช่วงวิกฤตต้มยำกุ้งที่มีสัดส่วนไม่ถึง 10% ใหญ่กว่าตลาดเกิดใหม่หลายประเทศอย่างฟิลิปปินส์ (49%) อินโดนีเซีย (34%) และเวียดนาม (31%) แต่ยังเล็กกว่าญี่ปุ่น (214%) สหรัฐฯ (163%) และมาเลเซีย (130%) อย่างมีนัยสำคัญ สะท้อนว่ายังมีโอกาสเติบโตอีกมาก
หุ้นกู้ภาคเอกชนมีมูลค่าคงค้าง 4.48 ล้านล้านบาท หรือราว 25% ของ GDP โดยราว 40% ถือครองโดยบุคคลธรรมดา หุ้นกู้อันดับ A ถึง AAA มีสัดส่วนรวมกว่า 80% ของตลาด และกระจายตัวในหลายอุตสาหกรรม โดยไม่มีกลุ่มใดครองสัดส่วนเกิน 25%
ดร.พรอนงค์กล่าวเสริมว่า หลังวิกฤตต้มยำกุ้ง ตลาดตราสารหนี้ถูกวางบทบาทเป็นเพียงอะไหล่สำรอง (Spare Part) ของการระดมทุน แต่วันนี้เติบโตมาไกลกว่านั้นแล้ว ขณะที่ผู้ลงทุนเริ่มขยับมาสนใจหุ้นกู้ Investment Grade มากขึ้น
3 แผนงาน Bond Market Taskforce
ดร.พรอนงค์กล่าวว่า ปีก่อนมีการตั้ง Taskforce ด้านตราสารทุน ซึ่งได้แผนงาน Flagship อย่าง TISA และ BOI to IPO เพื่อเสริมเสน่ห์ตลาดหุ้นไทย ปีนี้จึงตั้ง Taskforce ด้านตราสารหนี้ขึ้นคู่กัน โดยมี ThaiBMA เป็นแม่งานหลักร่วมกับ ก.ล.ต.
Taskforce เริ่มงานในเดือนมิถุนายน 2569 รับฟังความเห็นจากผู้มีส่วนเกี่ยวข้อง 11 กลุ่มในช่วงมิถุนายน–กรกฎาคม ก่อนสรุปแผนงานและแถลงในเดือนพฤศจิกายน โดยพบความท้าทาย 5 ด้าน ได้แก่ รายย่อยยังเข้าถึงตราสารหนี้คุณภาพได้จำกัด ความต้องการและพฤติกรรมผู้ลงทุนเปลี่ยนไป การเปลี่ยนผ่านสู่เศรษฐกิจยั่งยืนต้องการกลไกระดมทุนที่เหมาะสม ความเชื่อมั่นใน HYB ยังเปราะบาง และกลไกจัดการกรณีผิดนัดชำระยังต้องยกระดับ
แผนงานแรก Empowering Retail Investors มี 2 มาตรการ มาตรการแรกคือ Bond Opportunity Day ที่จะจัดเป็นประจำทุกปี เพื่อให้ผู้ลงทุนได้รับข้อมูลผลการดำเนินงาน ฐานะการเงิน และพัฒนาการสำคัญของผู้ออกหุ้นกู้อย่างสม่ำเสมอ ตั้งเป้ามีผู้ออกตราสารหนี้เข้าร่วมไม่น้อยกว่า 10% ของผู้ออกทั้งหมด
มาตรการที่สองคือโครงการ XS Bond ที่จะส่งเสริมการเสนอขายหุ้นกู้ Investment Grade ให้รายย่อย โดยผู้เข้าร่วมโครงการต้องกำหนดมูลค่าจองซื้อขั้นต่ำในระดับที่ไม่เป็นอุปสรรคต่อรายย่อย ตั้งเป้าเสนอขายอย่างน้อย 3 รุ่น และมีผู้ลงทุนเข้าร่วมไม่น้อยกว่า 5,000 ราย ดร.พรอนงค์ระบุว่าอยากเห็นหุ้นกู้ XS Bond ออกมาภายในไตรมาส 2 ปี 2570
แผนงานที่สอง Accelerating ESG Bond Growth มุ่งขยายการระดมทุนเพื่อความยั่งยืน ซึ่ง ดร.พรอนงค์ระบุว่าเป็นจุดที่ตลาดตราสารหนี้ไทยได้รับคำชื่นชมมาก
อริยาระบุว่า ESG Bond ของไทยมีมูลค่าสะสมทะลุ 1 ล้านล้านบาท หรือราว 1.14 ล้านล้านบาท คิดเป็นราว 6% ของมูลค่าตลาดตราสารหนี้ทั้งหมด และมีการออกปีละประมาณ 2 แสนล้านบาท ข้อมูลของ ThaiBMA ชี้ว่ามูลค่าการระดมทุนเติบโตเฉลี่ย 37% ต่อปี (CAGR) ช่วงปี 2562–2568 จาก 23,000 ล้านบาท เป็น 208,404 ล้านบาทในปี 2568
อย่างไรก็ดี ภาครัฐยังเป็นผู้นำการออก ESG Bond โดยในปี 2568 ภาครัฐออก 160,434 ล้านบาท เทียบกับภาคเอกชน 47,970 ล้านบาท ขณะที่ผู้ออกยังมีเพียง 35 บริษัท และสัดส่วน 6% ยังห่างจากยุโรปที่สูงถึง 25%
อีกโจทย์คือความไม่สอดคล้องระหว่าง Sector ที่ปล่อยก๊าซเรือนกระจกกับ Sector ที่ระดมทุน ภาคพลังงานปล่อยก๊าซเรือนกระจก 65% แต่ได้รับเงินจาก ESG Bond เพียง 30% ส่วนภาคเกษตรที่ปล่อยถึง 18% ไม่ปรากฏในกลุ่มผู้ระดมทุนหลัก ขณะที่ภาคธนาคารและขนส่งได้รับสัดส่วน 23% และ 21% ตามลำดับ ThaiBMA สรุปว่า ESG Bond ยังกระจุกตัวใน Sector ที่พร้อม มากกว่า Sector ที่ต้องการเงินจริง
Taskforce จึงตั้งเป้าให้มีผู้ระดมทุนผ่าน Transition Bond หรือ Thailand Amber Bond ซึ่งเป็นตราสารสำหรับธุรกิจที่อยู่ระหว่างปรับตัวสู่ความยั่งยืน รวมถึงให้มี ESG Bond จากธุรกิจใน Sector ใหม่ หรือเพื่อลงทุนในโครงการใหม่ด้านความยั่งยืน ผ่านการเสริมความรู้ เตรียมความพร้อม และรับฟังข้อจำกัดของภาคธุรกิจ
ตามแผนงาน Taskforce จะขับเคลื่อน Flagship Initiatives ในช่วงพฤศจิกายน 2569 ถึงธันวาคม 2570 โดย ดร.พรอนงค์ระบุว่า แต่ละแผนงานมีกรอบเวลาต่างกัน และคาดว่าจะเริ่มดำเนินการในปี 2570 ซึ่ง Taskforce มีเวลาราว 1 ปีในการทำให้เห็นผล