Fitch Rating เตือนแนวโน้มภาคธนาคารไทย ‘อ่อนแอลง’ หลังเศรษฐกิจโตต่ำและคุณภาพสินทรัพย์น่าห่วง หลังคาดว่า สัดส่วน NPL ของธนาคารไทยในปีนี้จะเพิ่มขึ้นเฉียด 4% ซึ่งเป็นระดับสูงที่สุด เมื่อเทียบกับประเทศเพื่อนบ้าน ด้านธปท.เตือนว่า เหตุน้ำท่วมอาจซ้ำเติมปัญหาหนี้สินครัวเรือนและ SME ที่เผชิญภาวะงบการเงินแย่ลงอยู่แล้ว จากช็อกทางเศรษฐกิจที่เกิดขึ้นหลายรอบติดต่อกันก่อนหน้านี้อีกด้วย
ประเด็นสำคัญ
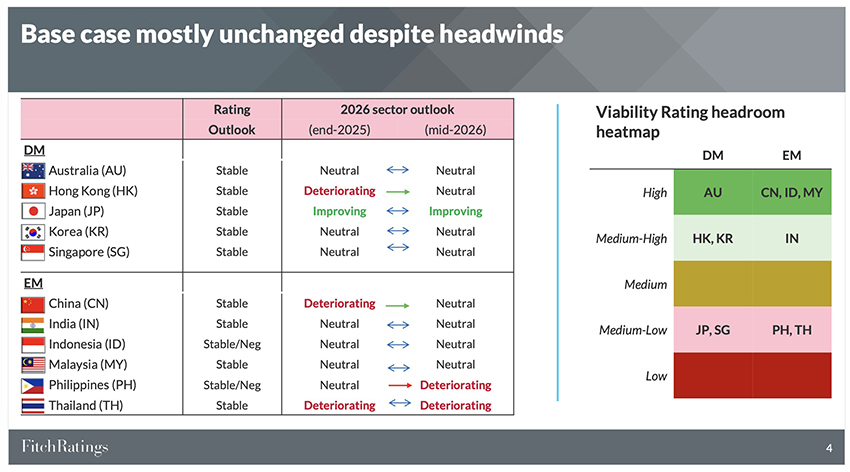
วันนี้ (30 กันยายน) พาสันติ์ สิงหะ ผู้อำนวยการอาวุโส ฝ่ายสถาบันการเงินของ ฟิทช์ เรทติ้งส์ (ประเทศไทย) กล่าวถึงแนวโน้มภาคอุตสาหกรรมธนาคารในภูมิภาคเอเชียแปซิฟิก (APAC) ปี 2026 แบ่งตามกลุ่มประเทศ พบว่า กลุ่มประเทศตลาดพัฒนาแล้ว (Developed Markets:DM) ได้แก่ ออสเตรเลีย เกาหลีใต้ ฮ่องกง และสิงคโปร์ มีแนวโน้มคงที่และเป็นกลาง (Stable / Neutral) ส่วนญี่ปุ่นมีแนวโน้มปรับตัวดีขึ้น (Improving)
สำหรับกลุ่มประเทศตลาดเกิดใหม่ (Emerging Markets:EM) ได้แก่ จีน อินเดียและมาเลเซียมีแนวโน้มทรงตัว (Neutral) ส่วนอินโดนีเซียมีแนวโน้มทรงตัวถึงเชิงลบ (Stable/Neg) ขณะที่ ฟิลิปปินส์และไทยมีแนวโน้มที่จะปรับตัวอ่อนแอลงจากปีก่อน (Deteriorating)
แนวโน้มภาคธนาคารไทย ‘อ่อนแอลง’ หลังเศรษฐกิจโตต่ำ-คุณภาพสินทรัพย์น่าห่วง
พาสันติ์ยังกล่าวถึง แนวโน้มภาคธนาคารไทย (Thai Banking Sector Outlook) โดยระบุว่า ในช่วงที่ผ่านมาธนาคารไทยได้มีการลดระดับความเสี่ยงที่ยอมรับได้ (Risk Appetite) ลงอย่างมาก ส่งผลให้อัตราการเติบโตของสินเชื่ออยู่ในระดับต่ำ และมีการปรับสัดส่วนโครงสร้างของพอร์ทสินเชื่อ (Loan Mix Shifting) สู่กลุ่มลูกหนี้ที่มีความเสี่ยงต่ำกว่า เพื่อควบคุมความเสี่ยงของพอร์ตสินเชื่อโดยรวม
แต่กระนั้นธนาคารไทยยังคงมีความเสี่ยงที่ค่อนข้างสูงในด้านคุณภาพสินทรัพย์ เนื่องจากสินเชื่อด้อยคุณภาพ (NPL) ของธนาคารไทยน่าจะยังคงทรงตัวในระดับสูงเมื่อเทียบกับธนาคารอื่นในภูมิภาค
“ธนาคารพาณิชย์ยังไม่มีแนวโน้มจะเพิ่มความเสี่ยงในการปล่อยสินเชื่อในระยะสั้น ตราบใดที่เศรษฐกิจยังเติบโตเพียง 2% กว่า และสัดส่วน NPL ยังสูง”
อย่างไรก็ดี พาสันติ์ย้ำว่า ความสามารถในการทำกำไรของธนาคารพาณิชย์ยังคงแข็งแกร่ง แม้ต้องเผชิญกับสภาพแวดล้อมในการดำเนินงานที่อ่อนแอ และความสามารถในการรองรับความเสี่ยงในด้านเงินกองทุนน่าจะยังช่วยรองรับความเสี่ยงด้านลบได้ในระดับหนึ่ง
ไทยมีสัดส่วน NPL สูงสุดในกลุ่มอาเซียน
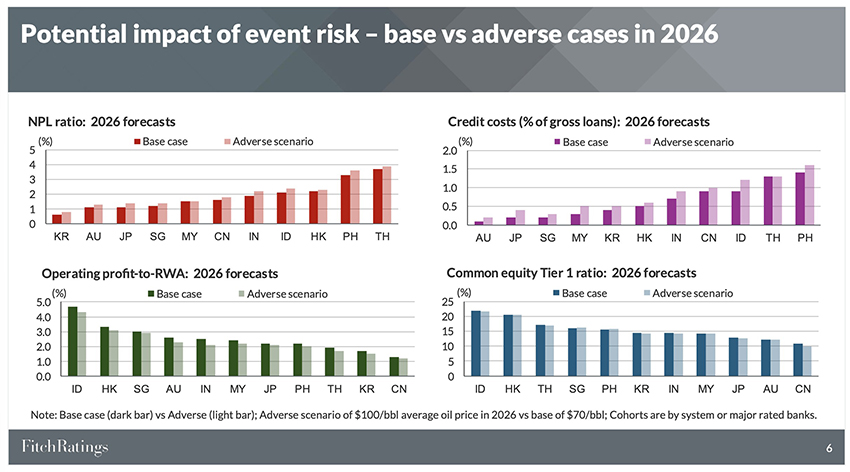
พาสันติ์ยังกล่าวต่อว่า Fitch คาดว่า คาดการณ์ว่าสัดส่วน NPL ของประเทศไทยในปี 2026 จะอยู่ที่ระดับเกือบ 4% ในกรณีฐาน (Best Case) และกรณีเลวร้าย (Adversed Case) ซึ่งอาจเกิดจากภาวะเศรษฐกิจที่เติบโตต่ำกว่าคาด NPL อาจเพิ่มขึ้นจากกรณีฐานอีกเล็กน้อย โดยประมาณการ NPL ของภาคธนาคารไทยในปีนี้นับว่า สูงที่สุดเมือเทียบกับประเทศเพื่อนบ้าน ทั้งฟิลิปปินส์ อินโดนีเซีย และมาเลเซีย
โดยแนวโน้ม NPL ของประเทศไทยใน 1-2 ปีข้างหน้ายังคาดว่า จะยังคงทรงตัวอยู่ในระดับสูงที่ 3–4% ต่อเนื่อง ต่างจากประเทศเพื่อนบ้านที่มีแนวโน้มลดลง โดยพาสันติ์มองว่า สาเหตุสำคัญเป็นผลมาจากเศรษฐกิจไทยเติบโตและฟื้นตัวช้ามาก เมื่อเทียบกับประเทศอื่นในภูมิภาค
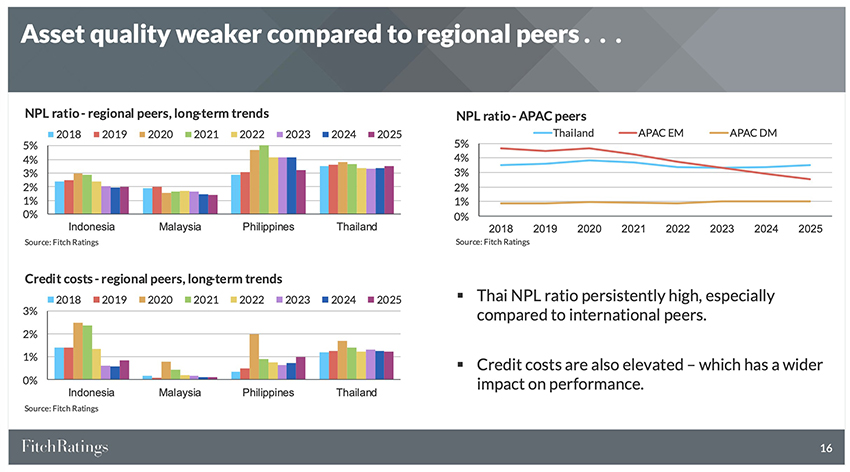
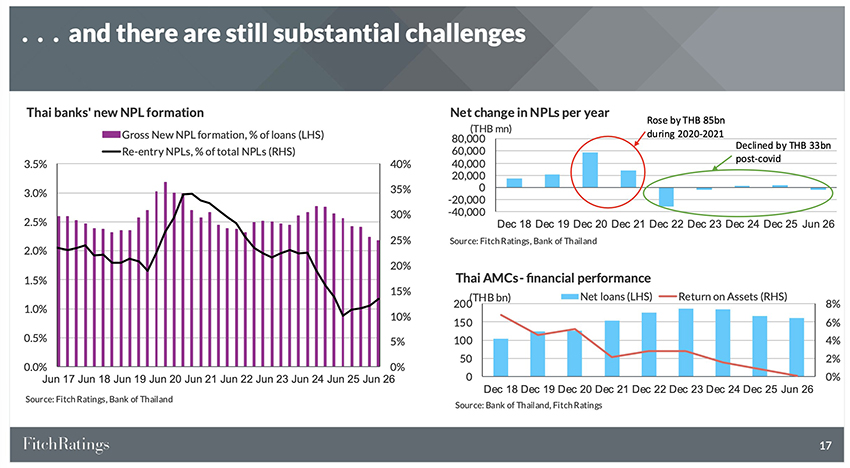
นอกจากนี้ ข้อมูลจาก Fitch ยังแสดงให้เห็นว่า สัดส่วนลูกหนี้ที่แก้หนี้แล้ว แต่กลับมาเป็น NPL ซ้ำ (Re-entry NPL) เริ่มกระดกขึ้น อย่างไรก็ตาม พาสันติ์มองว่า แม้ Re-entry NPL มีการปรับตัวเพิ่มขึ้นบ้าง ซึ่งสะท้อนมาจากแรงกดดันทางเศรษฐกิจ อย่างไรก็ตาม ระดับการกลับมายังไม่ได้สูงน่ากังวลเท่ากับสถิติในอดีต
พาสันติ์กล่าวอีกว่า ปัจจัยที่เป็นห่วงคือธนาคารขาย NPL ออกได้ยากขึ้น เนื่องจากบริษัทบริหารสินทรัพย์ (AMC) ชะลอและลดปริมาณการรับซื้อ NPL ตลอดช่วง 3 ปีที่ผ่านมา AMC ประสบความยากลำบากในการบริหารจัดการ NPL เดิมที่มีอยู่ จึงเน้นถือรอให้เศรษฐกิจดีขึ้นเพื่อนำออกขาย หรือหวังให้ลูกหนี้กลับมาชำระหนี้ได้ ซึ่งในความเป็นจริงเกิดขึ้นได้ยาก
น้ำท่วมจ่อกดดันปัญหาหนี้สินคนไทย ท่ามกลางภาวะงบดุลครัวเรือน-SME อ่อนแอ
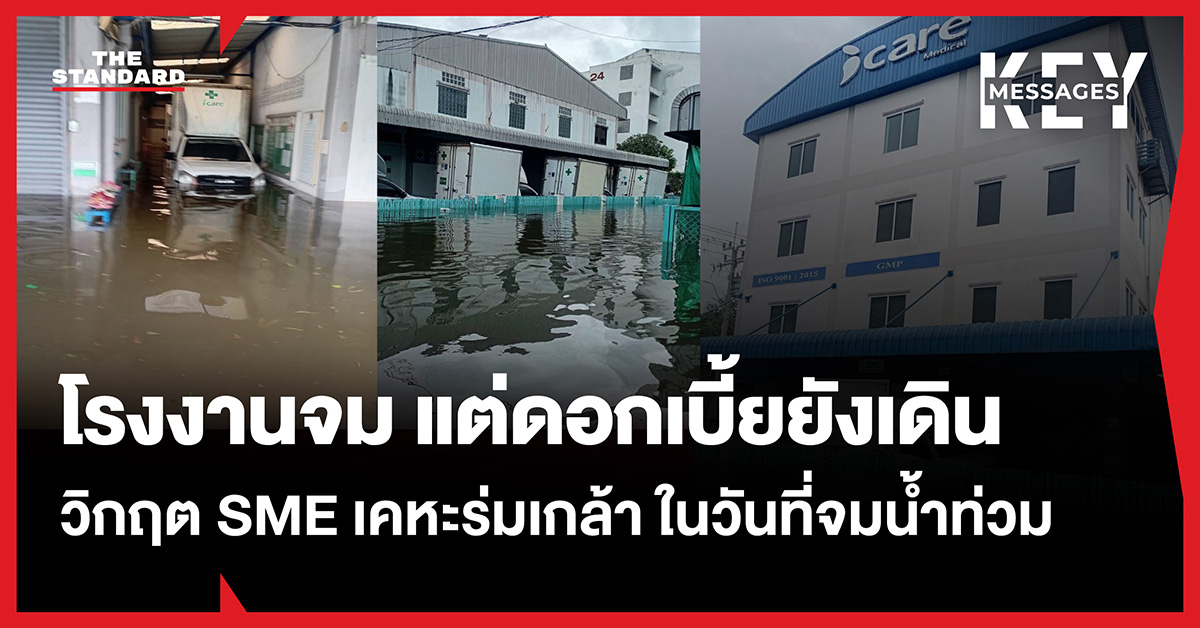
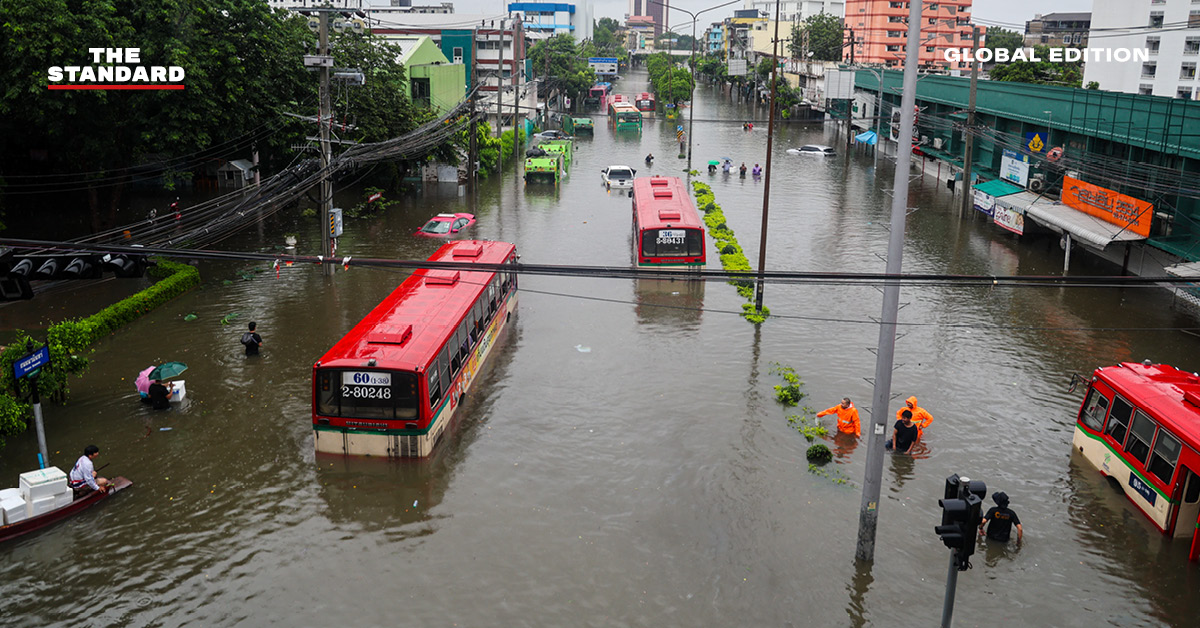
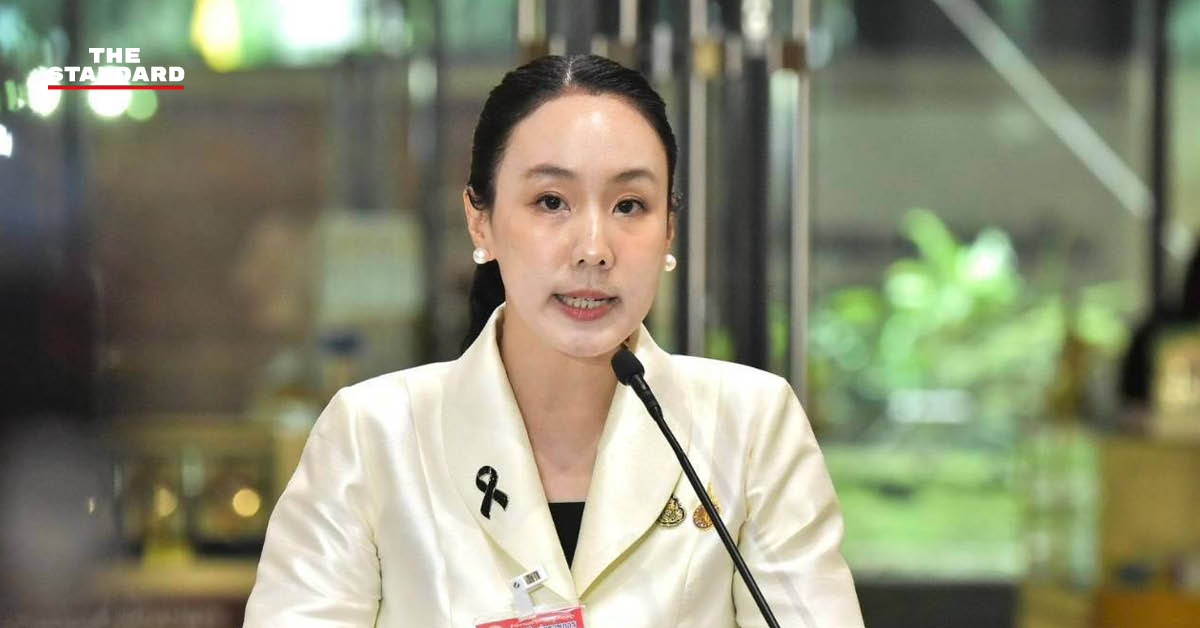
ชญาวดี ชัยอนันต์ ผู้ช่วยผู้ว่าการสายองค์กรสัมพันธ์ และโฆษกธนาคารแห่งประเทศไทย (ธปท. ) กล่าวในงาน BOT Monthly Briefing โฆษกพบสื่อ เดือนกันยายน 2569 โดยระบุว่า สถานการณ์น้ำท่วมที่เกิดขึ้นย่อมสร้างความเสียหายต่อสต็อกสินค้า ทรัพย์สิน และการประกอบอาชีพ ซึ่งอาจซ้ำเติมปัญหา ‘หนี้สิน’ โดยเฉพาะในกลุ่มผู้ประกอบการ SME และลูกค้ารายย่อยที่มีปัญหาเดิมอยู่แล้ว
ชญาวดีกล่าวต่อว่า เหตุน้ำท่วมรอบนี้ยังเกิดขึ้นท่ามกลางภาวะที่งบการเงิน (Balance Sheet) ของครัวเรือนและธุรกิจ SME แย่ลง หลังเผชิญเหตุการณ์ผลกระทบหรือช็อกทางเศรษฐกิจที่เกิดขึ้นหลายรอบติดต่อกันอีกด้วย
“ปัญหาของหนี้สินที่อาจจะเพิ่มขึ้น โดยธปท. เตรียมพิจารณาในรายละเอียดต่อไป เมื่อสถานการณ์เริ่มคลี่คลาย อย่างไรก็ดี ถ้าพูดถึงเรื่องของปัญหาหนี้สิน ธปท. กำชับให้สถาบันการเงินได้เร่งช่วยเหลือลูกหนี้ที่ได้รับผลกระทบจากสถานการณ์แล้ว”
โฆษกธปท. ย้ำว่า ธปท. ได้กำชับสถาบันการเงินให้เร่งรัดออกมาตรการช่วยเหลือลูกหนี้ที่ได้รับผลกระทบ ไม่ว่าจะเป็น การพักชำระเงินต้น การพักชำระดอกเบี้ย การลดค่างวด การขยายระยะเวลาชำระหนี้ หรือการลดอัตราดอกเบี้ย นอกจากนี้ยังมีมาตรการความช่วยเหลือด้านการเติมสภาพคล่อง ได้แก่ สินเชื่อฉุกเฉิน สินเชื่อซ่อมบ้าน และการเติมเงินทุนสำหรับ SME เพื่อใช้ประกอบธุรกิจ
โดยธปท. รวบรวมมาตรการเหลือลูกหนี้เหตุน้ำท่วมจากสถาบันการเงิน 16 แห่ง แบ่งเป็น ธนาคารพาณิชย์ 10 แห่ง และสถาบันการเงินเฉพาะกิจของรัฐ (SFI) 6 แห่ง ไว้บนหน้าเว็บไซต์และแอปพลิเคชันของ ธปท. แล้ว
แบงก์ชาติประเมินผลกระทบทางเศรษฐกิจจากสถานการณ์น้ำท่วม
สำหรับผลกระทบทางเศรษฐกิจจากสถานการณ์น้ำท่วม ชญาวดีกล่าวว่า ธปท. จะติดตามสถานการณ์อย่างใกล้ชิด และจะยังไม่ประเมินตัวเลขผลกระทบ เนื่องจากสถานการณ์ยังดำเนินอยู่ (Ongoing) อย่างไรก็ตาม ในเบื้องต้นมองว่า ผลกระทบจะอยู่ที่ภาคบริการเป็นหลัก โดยเฉพาะการขนส่ง การกระจายสินค้า ร้านค้าปลีก-ค้าส่ง และพื้นที่ก่อสร้างที่ต้องหยุดดำเนินการชั่วคราว
ขณะที่ธุรกิจด้านการท่องเที่ยวที่ผ่านมายังได้รับผลกระทบจำกัด แต่หากระดับน้ำเพิ่มขึ้นก็อาจจะส่งผลในวงที่กว้างขึ้นได้ สำหรับภาคการผลิตยังไม่พบความเสียหายเป็นวงกว้างต่อโรงงานและนิคมอุตสาหกรรม แต่ยังต้องตามสถานการณ์อย่างใกล้ชิดต่อไป
ส่วนการบริโภคของครัวเรือนที่อาจมีการตุนสินค้าและการซ่อมสร้าง ซึ่งค่าใช้จ่ายในการซ่อมสร้างทรัพย์สินที่เสียหายหลังน้ำลดส่วนนี้อาจจะเข้ามาช่วยชดเชยตัวเลขทางเศรษฐกิจได้บางส่วน