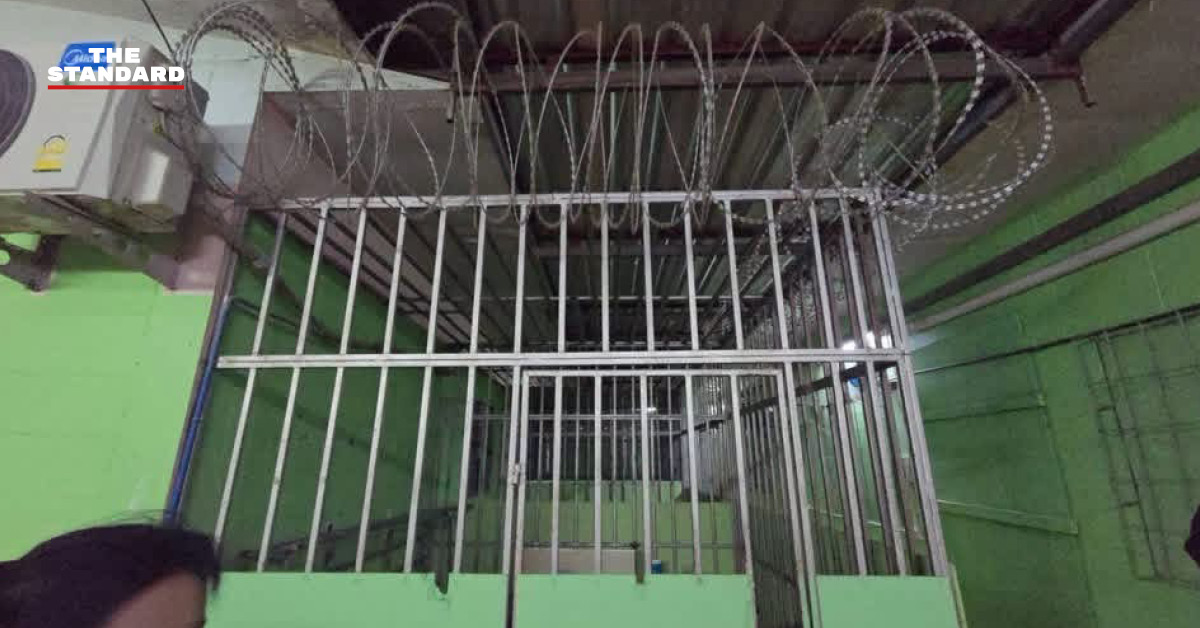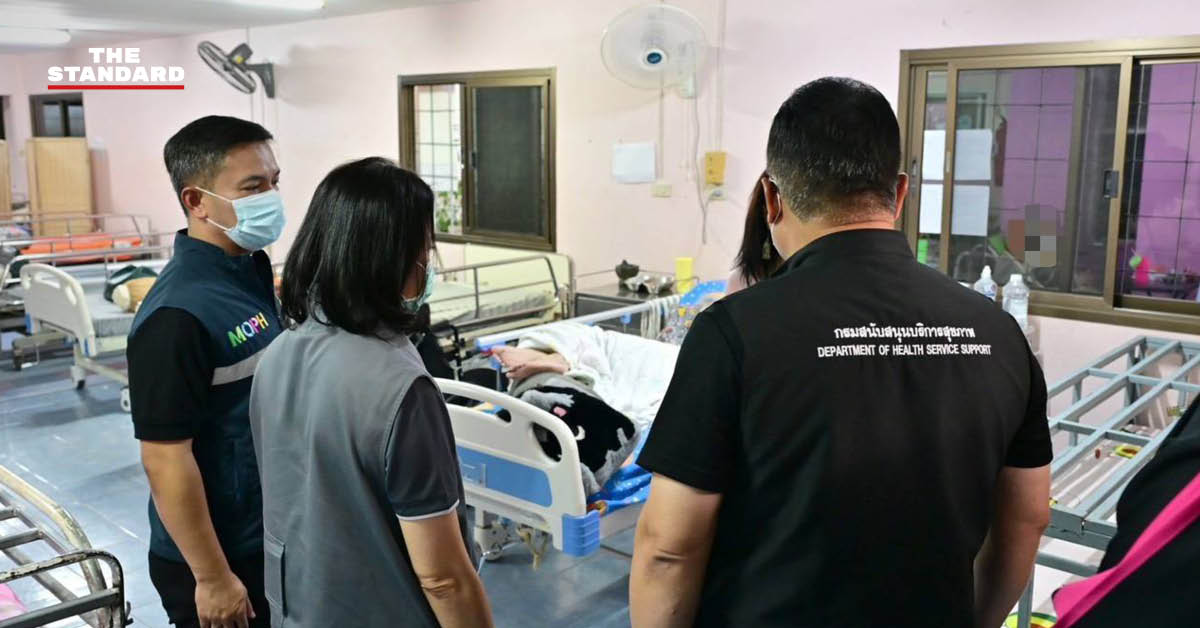



ทุกวันนี้เรามีประกันแทบทุกอย่าง ตั้งแต่ประกันชีวิต ประกันสุขภาพ ประกันอุบัติเหตุ ประกันบ้าน ประกันรถยนต์ ไปจนถึงประกันสัตว์เลี้ยง แต่หลังจากเห็นข่าวการร้องเรียนเกี่ยวกับผู้สูงอายุที่ถูกพาตัวไปอยู่ในสถานดูแลโดยไม่สมัครใจ ผมก็อดคิดในฐานะนักคณิตศาสตร์ประกันภัยไม่ได้ว่า…
ประเด็นสำคัญ
- ถึงเวลาหรือยังที่ประเทศไทยควรมีผลิตภัณฑ์ประกันภัยประเภทใหม่ชื่อว่า ‘ประกันลูกทรพี’
- 1. บริการตรวจสอบว่ายังมีชีวิตอยู่ และยังมีอิสรภาพหรือไม่
- 2. ความคุ้มครองกรณีถูกอุ้มหรือกักขังโดยไม่สมัครใจ
- 3. ค่าสืบสวนหาตัวการและผู้ร่วมขบวนการ
- 4. ค่าตรวจสุขภาพจิต เพื่อพิสูจน์ความสามารถในการตัดสินใจของตนเอง
- 5. ค่าทนายความและค่าใช้จ่ายในการฟ้องร้อง
- 6. ค่ารักษาพยาบาลและฟื้นฟูสภาพร่างกายและจิตใจ
- 7. ค่าป้องกันการถูกบังคับโอนทรัพย์สินหรือฮุบมรดก
- 8. ความคุ้มครองธุรกิจหยุดชะงักและถูกฮุบกิจการ (Business Interruption & Business Hijacking)
- ประกันที่ดีที่สุด อาจเป็นประกันที่ไม่มีวันต้องเคลม
ถึงเวลาหรือยังที่ประเทศไทยควรมีผลิตภัณฑ์ประกันภัยประเภทใหม่ชื่อว่า ‘ประกันลูกทรพี’
ฟังดูเหมือนเรื่องตลกใช่ไหมครับ แต่ลองคิดดูว่า ถ้าเรามีเงิน มีบ้าน มีธุรกิจ มีทรัพย์สินที่สร้างมาทั้งชีวิต แล้ววันหนึ่งกลับถูกพาตัวไปอยู่ในสถานที่ที่ไม่สามารถติดต่อใครได้ โทรศัพท์ถูกยึด บัญชีธนาคารเข้าไม่ถึง และแม้แต่อิสรภาพของตัวเองก็ไม่สามารถเรียกร้องกลับคืนมาได้
ต่อให้มีเงินร้อยล้านพันล้าน ก็อาจไม่มีโอกาสใช้เงินสักบาทเพื่อช่วยเหลือตัวเอง
ที่น่าคิดกว่านั้นคือ ถ้าคนที่พาเราไปอยู่ในสถานที่ดังกล่าวเป็นคนในครอบครัวเสียเอง ใครจะเป็นคนตามหา ใครจะเป็นคนจ้างทนาย และใครจะเป็นคนจ่ายเงินให้คนเหล่านั้น?
ผมเลยลองออกแบบกรมธรรม์สมมติขึ้นมาฉบับหนึ่ง โดยตั้งโจทย์ว่า ถ้าต้องขายประกันลูกทรพีจริงๆ บริษัทประกันควรคุ้มครองอะไรบ้าง
1. บริการตรวจสอบว่ายังมีชีวิตอยู่ และยังมีอิสรภาพหรือไม่
ความคุ้มครองแรกอาจไม่ใช่การจ่ายเงิน แต่เป็นบริการโทรศัพท์หรือวิดีโอคอลตรวจสอบผู้เอาประกันภัยเป็นระยะ เช่น ทุกสัปดาห์หรือทุกเดือน
เจ้าหน้าที่จะสอบถามสารทุกข์สุกดิบ ตรวจสอบว่ายังติดต่อได้ตามปกติหรือไม่ และมีใครจำกัดการใช้ชีวิตหรือการติดต่อกับบุคคลภายนอกหรือเปล่า
อาจมีรหัสลับที่ตกลงกันไว้ล่วงหน้า เพื่อให้ผู้เอาประกันสามารถส่งสัญญาณขอความช่วยเหลือได้โดยไม่ต้องพูดตรงๆ ว่ากำลังตกอยู่ในอันตราย
หากหายตัวไปอย่างผิดปกติ ติดต่อไม่ได้ต่อเนื่อง หรือมีสัญญาณน่าสงสัย บริษัทประกันต้องเริ่มกระบวนการตรวจสอบตามข้อตกลงที่ผู้เอาประกันยินยอมไว้ทันที
ประกันชีวิตทั่วไปอาจเริ่มจ่ายเงินหลังจากเราเสียชีวิต แต่ประกันลูกทรพีต้องเริ่มทำงานตั้งแต่สงสัยว่าเรากำลังจะถูกทำให้หายไป
2. ความคุ้มครองกรณีถูกอุ้มหรือกักขังโดยไม่สมัครใจ
สมมติว่าวันหนึ่งลูกแจ้งคนอื่นว่า “คุณพ่อไปพักผ่อนอยู่เนิร์สซิ่งโฮมครับ”
แต่ปัญหาคือคุณพ่อไม่ได้อยากไป และออกมาเองไม่ได้
กรมธรรม์จะต้องมีบริการประสานงานฉุกเฉิน ส่งทนายความและผู้เชี่ยวชาญเข้าตรวจสอบข้อเท็จจริง ประสานตำรวจหรือหน่วยงานที่มีอำนาจ และดำเนินการตามกฎหมายเพื่อช่วยให้ผู้เอาประกันได้รับอิสรภาพกลับคืนมา
ที่สำคัญ บริษัทประกันต้องรับผิดชอบค่าใช้จ่ายของทีมช่วยเหลือภายในวงเงินที่กำหนด
เพราะต่อให้เรามีทนายเก่งที่สุดในประเทศ แต่ถ้าเราไม่สามารถติดต่อเขาได้ หรือไม่มีใครรู้ว่าเราถูกพาไปอยู่ที่ไหน ความเก่งของทนายก็คงไม่ได้ช่วยอะไรมากนัก
และทนายความที่เข้ามาช่วยเหลือก็ไม่ต้องกังวลว่าจะไม่มีใครจ่ายค่าจ้างให้ เพราะมีบริษัทประกันเป็นผู้รับผิดชอบค่าใช้จ่ายตามกรมธรรม์
3. ค่าสืบสวนหาตัวการและผู้ร่วมขบวนการ
การช่วยคนออกมาได้อาจเป็นเพียงจุดเริ่มต้น เพราะยังต้องตรวจสอบว่าใครเป็นคนสั่งการ ใครเป็นคนพาตัวไป และมีใครได้รับประโยชน์จากเหตุการณ์ดังกล่าวบ้าง
ประกันลูกทรพีจึงควรคุ้มครองค่าจ้างผู้สืบสวนที่ดำเนินการโดยชอบด้วยกฎหมาย ค่ารวบรวมพยานหลักฐาน ค่าตรวจสอบกล้องวงจรปิด และค่าใช้จ่ายในการติดตามข้อมูลที่จำเป็น
รวมถึงการตรวจสอบว่าระหว่างที่ผู้เอาประกันหายตัวไป มีการเคลื่อนย้ายเงินหรือทรัพย์สินอย่างผิดปกติหรือไม่
เพราะบางครั้งสิ่งที่น่ากลัวกว่าการหาคนไม่เจอ ก็คือการพบว่าระหว่างที่คนหายไป ทรัพย์สินก็ทยอยหายตามไปด้วย
4. ค่าตรวจสุขภาพจิต เพื่อพิสูจน์ความสามารถในการตัดสินใจของตนเอง
ความคุ้มครองนี้ผมคิดว่าน่าสนใจเป็นพิเศษ
สมมติว่าผู้เอาประกันถูกกล่าวหาว่ามีปัญหาทางจิตเวช ไม่สามารถตัดสินใจด้วยตัวเองได้ หรือจำเป็นต้องถูกควบคุมดูแลตลอดเวลา
บริษัทประกันควรจ่ายค่าตรวจประเมินโดยจิตแพทย์อิสระ รวมถึงค่าตรวจสุขภาพและค่าออกรายงานทางการแพทย์ เพื่อใช้ประกอบการพิสูจน์ข้อเท็จจริงและการปกป้องสิทธิทางกฎหมาย
แน่นอนว่าไม่ได้หมายความว่าบริษัทประกันซื้อใบรับรองแพทย์ให้ผู้เอาประกันได้ แต่เป็นการรับรองว่ามีโอกาสเข้าถึงการประเมินอย่างเป็นกลาง โดยแพทย์ต้องให้ความเห็นตามข้อเท็จจริง
และถึงแม้บุคคลนั้นจะมีปัญหาสุขภาพจิตจริง ก็ไม่ได้หมายความว่าใครจะสามารถกักขังหรือละเมิดสิทธิของเขาได้ตามใจชอบ
เพราะการไม่ยอมยกมรดกให้ลูก ไม่ควรกลายเป็นอาการป่วยทางจิตประเภทใหม่
5. ค่าทนายความและค่าใช้จ่ายในการฟ้องร้อง
หากพบหลักฐานว่ามีการกระทำผิดเกิดขึ้น กรมธรรม์ควรมีวงเงินสนับสนุนค่าทนายความ ค่าดำเนินคดีอาญาและคดีแพ่ง รวมถึงค่าใช้จ่ายในการดำเนินการทางศาลเพื่อปกป้องสิทธิของผู้เอาประกัน
ไม่ว่าจะเป็นการดำเนินคดีกับผู้กักขัง ผู้ร่วมกระทำผิด หรือบุคคลที่เกี่ยวข้องกับการยักย้ายทรัพย์สิน
โดยบริษัทประกันควรจ่ายค่าทนายให้โดยตรงตามเงื่อนไขที่กำหนด ไม่ต้องผ่านการอนุมัติจากญาติที่อาจมีผลประโยชน์ทับซ้อน
ลองนึกภาพว่าถ้าต้องให้ลูกที่ถูกสงสัยว่าเป็นคนพาพ่อไปขัง มาเป็นผู้อนุมัติค่าทนายที่จะไปฟ้องตัวเอง ก็คงเป็นระบบเคลมประกันที่แปลกประหลาดที่สุดในโลก
6. ค่ารักษาพยาบาลและฟื้นฟูสภาพร่างกายและจิตใจ
เมื่อได้รับอิสรภาพกลับมา ไม่ได้แปลว่าความเสียหายจะสิ้นสุดลงทันที
ผู้เอาประกันอาจมีอาการบาดเจ็บ เจ็บป่วย หรือได้รับผลกระทบทางจิตใจจากเหตุการณ์ที่เกิดขึ้น จึงควรมีวงเงินสำหรับค่ารักษาพยาบาล ค่าจิตแพทย์ ค่านักจิตวิทยา และค่าฟื้นฟูสุขภาพ
รวมถึงค่าใช้จ่ายในการจัดหาที่พักปลอดภัยชั่วคราว หากไม่สามารถกลับไปอยู่บ้านเดิมได้
เพราะบางครั้งคนที่ช่วยเราออกจากสถานที่กักขังได้ อาจยังต้องช่วยหาที่อยู่ใหม่ให้ด้วย โดยเฉพาะถ้าคนที่เราไม่อยากพบที่สุดกำลังรออยู่ที่บ้าน
7. ค่าป้องกันการถูกบังคับโอนทรัพย์สินหรือฮุบมรดก
หากมีการบังคับลงนามในเอกสารมอบอำนาจ โอนที่ดิน เปลี่ยนชื่อผู้ถือกรรมสิทธิ์ หรือทำธุรกรรมที่น่าสงสัยระหว่างที่ผู้เอาประกันไม่สามารถตัดสินใจได้อย่างอิสระ
กรมธรรม์ควรคุ้มครองค่าตรวจสอบเอกสาร ค่าพิสูจน์ลายมือชื่อ ค่าที่ปรึกษากฎหมาย และค่าดำเนินการเพื่อป้องกันหรือเรียกคืนทรัพย์สินตามกระบวนการยุติธรรม
บริษัทประกันไม่จำเป็นต้องรับประกันว่าจะได้ทรัพย์สินคืนทั้งหมด แต่ควรทำให้เจ้าของทรัพย์สินมีโอกาสต่อสู้เพื่อรักษาสิทธิของตัวเอง
เพราะการมีชื่ออยู่ในโฉนดอาจไม่มีประโยชน์มากนัก ถ้าเราไม่มีอิสรภาพพอจะไปคัดค้านวันที่ชื่อของตัวเองกำลังจะถูกเปลี่ยน
8. ความคุ้มครองธุรกิจหยุดชะงักและถูกฮุบกิจการ (Business Interruption & Business Hijacking)
ข้อนี้สำคัญอย่างยิ่งสำหรับผู้เอาประกันที่เป็นเจ้าของกิจการ
สมมติว่าผู้เอาประกันบริหารธุรกิจมูลค่าหลายร้อยล้านบาท แต่วันหนึ่งถูกพาตัวไปจนไม่สามารถกลับมาบริหารงานได้
ลูกค้ารออนุมัติงานไม่ได้ คู่ค้ารอคำตอบไม่ได้ พนักงานไม่มีผู้ตัดสินใจ รายได้เริ่มหาย แต่เงินเดือน ค่าเช่า และภาระค่าใช้จ่ายต่าง ๆ ยังคงเดินหน้าต่อไป
ประกันจึงควรคุ้มครองกำไรทางธุรกิจที่สูญเสียไปและค่าใช้จ่ายจำเป็นที่ยังต้องจ่ายตามเงื่อนไขกรมธรรม์ รวมถึงค่าใช้จ่ายเพิ่มเติมในการจัดหาผู้บริหารชั่วคราวโดยชอบด้วยกฎหมาย เพื่อประคองกิจการระหว่างที่เจ้าของไม่สามารถปฏิบัติหน้าที่ได้
หากมีคนฉวยโอกาสเข้ามาพยายามเปลี่ยนกรรมการ โอนหุ้น หรือยักย้ายทรัพย์สินของบริษัท ก็จะมีวงเงินค่าทนายและค่าตรวจสอบธุรกรรมเพื่อปกป้องกิจการด้วย
เพราะบางครั้งการอุ้มเจ้าของบริษัทไปเพียงคนเดียว อาจทำให้กิจการทั้งบริษัทถูกอุ้มตามไปด้วย โดยไม่ต้องย้ายโต๊ะทำงานแม้แต่ตัวเดียว
และเมื่อเจ้าของกลับมาแล้ว ก็ไม่ควรต้องมาพบว่าบริษัทที่สร้างมาทั้งชีวิตกลายเป็นของคนอื่นไปเรียบร้อย
ประกันที่ดีที่สุด อาจเป็นประกันที่ไม่มีวันต้องเคลม
อ่านมาถึงตรงนี้ หลายคนอาจคิดว่าผมกำลังเสนอผลิตภัณฑ์ประกันภัยที่แปลกที่สุดในโลก
แต่ในมุมของนักคณิตศาสตร์ประกันภัย สิ่งที่น่าสนใจที่สุดของประกันลูกทรพี อาจไม่ใช่ความคุ้มครองทั้ง 8 ข้อที่กล่าวมาเลยก็ได้
เพราะผมเชื่อว่า ประกันภัยบางประเภทไม่ได้มีไว้เพื่อให้เราใช้ แต่มีไว้เพื่อทำให้เราไม่จำเป็นต้องใช้มันตั้งแต่แรก
ลองนึกภาพว่าพ่อแม่ซื้อประกันลูกทรพีไว้แล้ว มีเจ้าหน้าที่โทรมาตรวจสอบความปลอดภัยเป็นประจำ มีบุคคลอิสระที่ได้รับแต่งตั้งให้ติดตามหากหายตัวไป และมีทนายความพร้อมดำเนินการทันทีหากเกิดเหตุผิดปกติ
คนที่คิดจะทำอะไรไม่ดีอาจต้องคิดหนักขึ้น เพราะรู้ว่าถ้าพ่อแม่หายตัวไปเฉย ๆ จะไม่ได้จบลงด้วยการบอกญาติคนอื่นว่า “คุณพ่อไปพักผ่อนอยู่ครับ”
แต่จะมีคนเริ่มโทรตาม มีคนเริ่มตรวจสอบ และมีทนายพร้อมเข้ามาดำเนินการ โดยไม่ต้องกังวลว่าใครจะเป็นคนจ่ายเงิน
ผมจึงมองว่าประกันลักษณะนี้อาจทำหน้าที่คล้าย ‘ยันต์กันภัย’ ที่ซื้อไว้แล้วก็แขวนเอาไว้ ไม่ได้หวังว่าจะต้องหยิบมาใช้ แต่มีไว้ให้รู้ว่าหากเกิดอะไรขึ้น จะไม่ถูกปล่อยให้อยู่ตามลำพัง
ยันต์นี้ไม่ได้มีอิทธิฤทธิ์เหนือธรรมชาติ แต่เกิดจากความเชื่อมั่นว่าเรามีระบบช่วยเหลือที่พร้อมทำงานจริง และคนรอบข้างก็รับรู้ว่ามีระบบนี้อยู่
ยิ่งความคุ้มครองสามารถป้องปรามไม่ให้เหตุการณ์เกิดขึ้นได้มากเท่าไร ก็ยิ่งเป็นผลดีต่อทั้งผู้เอาประกันและบริษัทประกันมากขึ้นเท่านั้น
เพราะผู้เอาประกันไม่ต้องสูญเสียอิสรภาพ บริษัทประกันไม่ต้องจ่ายสินไหม และทุกฝ่ายไม่ต้องเสียเงินเสียเวลาไปกับความเสียหายที่อาจป้องกันได้
นี่อาจเป็นตัวอย่างของประกันภัยที่ประสบความสำเร็จที่สุด โดยไม่จำเป็นต้องมีการเคลมแม้แต่ครั้งเดียว
บางทีประกันภัยที่ดีที่สุด อาจไม่ใช่กรมธรรม์ที่จ่ายเงินให้เรามากที่สุดเมื่อเกิดเหตุร้าย แต่เป็นกรมธรรม์ที่ทำให้คนคิดจะก่อเหตุร้ายต้องเปลี่ยนใจเสียก่อน
และถ้าแนวคิดนี้ช่วยให้ผู้สูงอายุสักคนไม่ถูกพรากอิสรภาพไปตั้งแต่ต้น ผมก็ถือว่าประกันลูกทรพีฉบับสมมตินี้ได้ทำหน้าที่ของมันสำเร็จแล้ว
หมายเหตุ:
ประกันลูกทรพีเป็นแนวคิดผลิตภัณฑ์สมมติเพื่ออภิปรายการบริหารความเสี่ยง มิใช่กรมธรรม์ที่มีจำหน่ายจริง การให้ความช่วยเหลือและการจ่ายค่าสินไหมต้องอยู่ภายใต้กฎหมายและเงื่อนไขความคุ้มครองที่ได้รับอนุมัติ
ภาพ: Tetiana Yurchenko / Shutterstock