
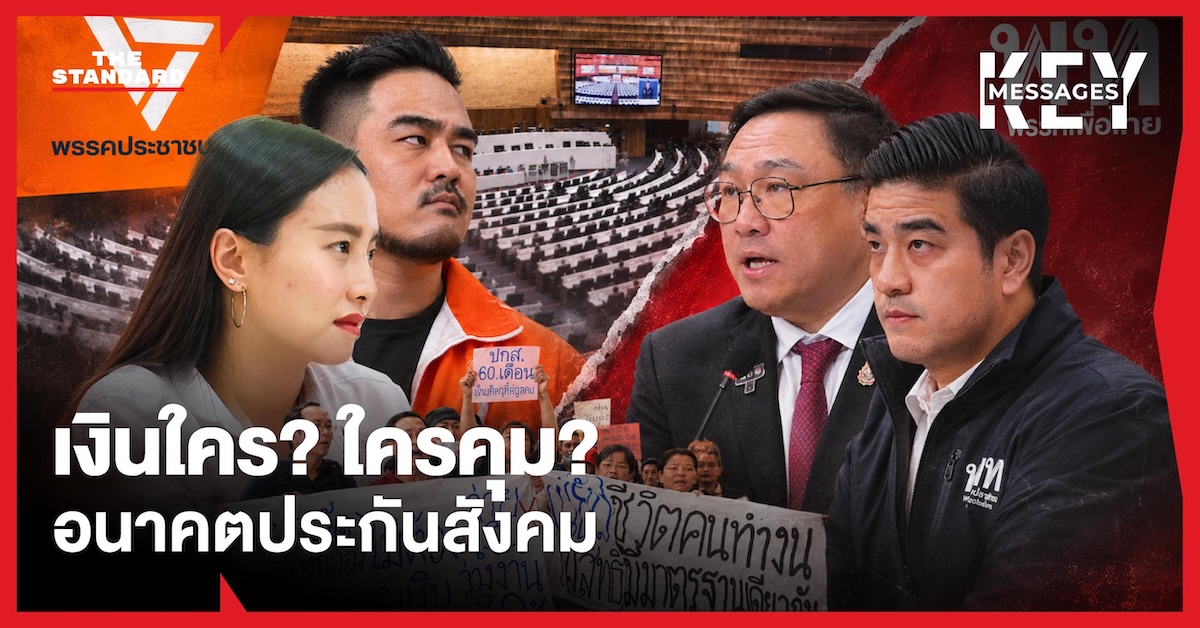
“การนำเงินอนาคตมาใช้ท่ามกลางการคาดการณ์ว่ากองทุนอาจเสี่ยงล้มละลายในปี 2597 คือการทุบกระปุกทำลายหลังพิงสุดท้ายของชีวิต” นี่เป็นคำเตือนของ เซีย จำปาทอง สส.พรรคประชาชน ต่อข้อเสนอให้ผู้ประกันตนสามารถนำเงินชราภาพออกมาใช้ก่อนถึงวัยเกษียณ ซึ่งกำลังกลายเป็นหนึ่งในประเด็นร้อนของการแก้ไขกฎหมายประกันสังคมครั้งใหญ่
ประเด็นสำคัญ
- รัฐบาลชู ‘3 ขอ’ คืนสิทธิเงินชราภาพ เพิ่มทางเลือกคนทำงาน
- เพื่อไทยดึงไรเดอร์เข้าระบบ หั่นงบบริหารครึ่งหนึ่ง
- พรรคประชาชนเสนอ 2 ร่าง รื้อบอร์ด-เอาประกันสังคมออกจากระบบราชการ
- ศึก 3 ล้านล้าน ใครควรเป็นผู้บริหารเงินกองทุน
- เงินก้อนวันนี้ หรือบำนาญวันหน้า ใครได้ ใครเสีย
- ภาคประชาชนขยับ ทวงสิทธิบริหารเงินของตัวเอง
- 4 ร่างกฎหมาย ใครจะเป็นร่างหลักของสภาฯ
18 พฤศจิกายน 2569 สภาผู้แทนราษฎรมีกำหนดพิจารณาร่างพระราชบัญญัติ (พ.ร.บ.) ประกันสังคม พร้อมกัน 4 ฉบับ ท่ามกลางคำถามสำคัญว่า เงินกองทุนที่สะสมไว้กว่า 3 ล้านล้านบาท จะถูกบริหารโดยใคร และคนทำงานกว่า 20 ล้านคนจะได้รับประโยชน์จากการเปลี่ยนแปลงครั้งนี้มากน้อยเพียงใด
นับตั้งแต่ พ.ร.บ.ประกันสังคม พ.ศ. 2533 ถือกำเนิดขึ้นเมื่อ 36 ปีก่อน กฎหมายฉบับนี้กลายเป็นหลักประกันสำคัญของแรงงานไทย ทั้งการรักษาพยาบาล การว่างงาน และเงินชราภาพ แต่เมื่อเศรษฐกิจเปลี่ยนผ่านเข้าสู่ยุคแพลตฟอร์มดิจิทัล ขณะที่ประเทศไทยก้าวเข้าสู่สังคมสูงวัย กฎหมายเดิมจึงถูกตั้งคำถามว่ายังตอบโจทย์ชีวิตคนทำงานได้มากน้อยแค่ไหน
แม้ที่ผ่านมา พ.ร.บ.ประกันสังคมจะถูกแก้ไขเพิ่มเติมหลายครั้ง แต่ข้อเสนอครั้งนี้ไม่ได้มีเพียงการเพิ่มสิทธิประโยชน์ หากยังรวมถึงการเปลี่ยนโครงสร้างบริหารกองทุน ลดอำนาจรัฐ และคืนอำนาจตัดสินใจให้ผู้ประกันตน จนกลายเป็นศึกทางนโยบายระหว่างรัฐบาล พรรคเพื่อไทย และพรรคประชาชน
รัฐบาลชู ‘3 ขอ’ คืนสิทธิเงินชราภาพ เพิ่มทางเลือกคนทำงาน
ร่างฉบับแรกเสนอโดยคณะรัฐมนตรี (ครม.) ผ่านกระทรวงแรงงาน ปรับวาระการดํารงตําแหน่งบอร์ดประกันสังคมจากเดิม 2 ปี ติดต่อกันได้ไม่เกิน 2 วาระ เป็น 3 ปี ติดต่อกันได้ไม่เกิน 1 วาระ มุ่งปรับปรุงสิทธิประโยชน์ให้สอดคล้องกับสังคมสูงวัย โดยขยายเพดานอายุของผู้ประกันตนมาตรา 33 จากเดิม 60 ปี เป็น 65 ปี เปิดโอกาสให้ผู้ที่ยังทำงานสามารถส่งเงินสมทบและได้รับความคุ้มครองต่อเนื่อง
พร้อมกันนี้ยังเพิ่มมาตรา 39/1 ให้ผู้รับบำนาญชราภาพสามารถสมัครส่งเงินสมทบต่อเพื่อรักษาสิทธิกรณีเจ็บป่วย ทุพพลภาพ และเสียชีวิต โดยรัฐร่วมสมทบ 1 ส่วน และผู้ประกันตนสมทบ 2 ส่วน รวมถึงเพิ่มเงินทดแทนกรณีทุพพลภาพจากร้อยละ 50 เป็นร้อยละ 70 ของค่าจ้าง และขยายเวลาคุ้มครองเงินสงเคราะห์บุตรต่อเนื่องอีก 6 เดือนหลังสิ้นสุดความเป็นลูกจ้าง
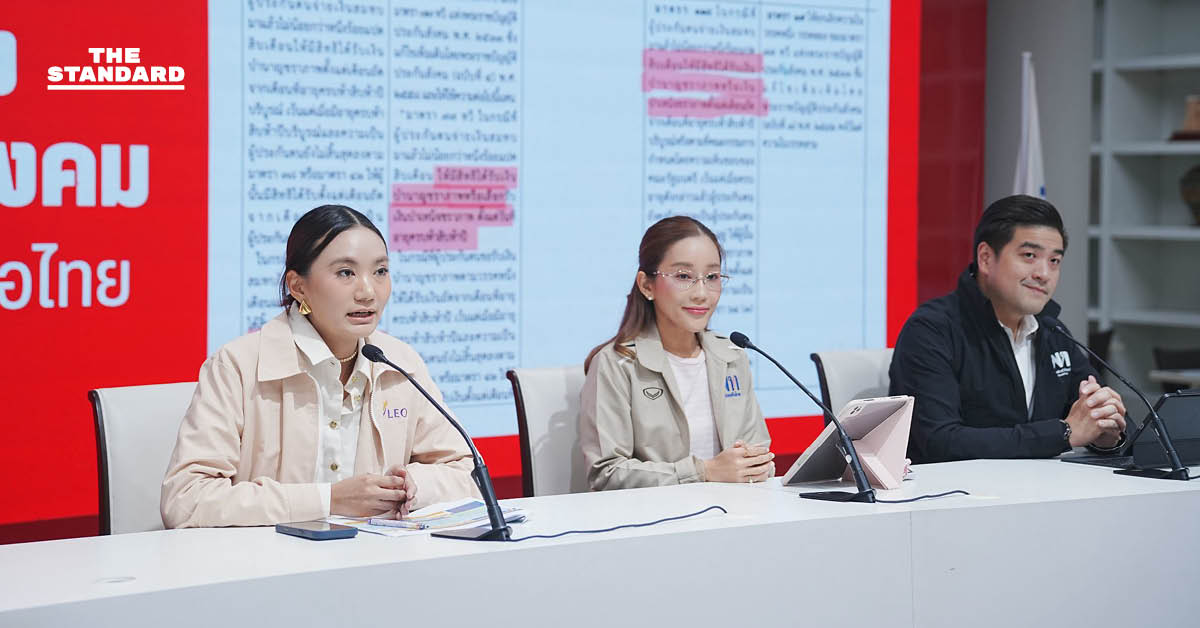
บุณยกร ดำรงรัตน์ ที่ปรึกษารัฐมนตรีว่าการกระทรวงแรงงาน ระบุว่า เนื้อหากว่าร้อยละ 70 ของร่าง ครม. มุ่งยกระดับสิทธิประโยชน์ให้ประชาชนโดยเร็วที่สุด แต่สิ่งที่ถูกจับตามองมากที่สุดกลับเป็นมาตรการ ‘3 ขอ’ ได้แก่ ขอเลือก ขอคืน และขอกู้ ซึ่งรัฐบาลมองว่าเป็นการเพิ่มทางเลือกให้ผู้ประกันตนบริหารเงินของตนเอง
จุลพันธ์ อมรวิวัฒน์ รัฐมนตรีว่าการกระทรวงแรงงาน อธิบายว่า ‘ขอเลือก’ เปิดทางให้ผู้ประกันตนที่ส่งเงินสมทบครบ 180 เดือน สามารถเลือกรับเงินบำเหน็จเป็นก้อนหรือบำนาญรายเดือน ส่วน ‘ขอคืน’ เปิดโอกาสให้ผู้ส่งเงินสมทบตามเกณฑ์นำเงินชราภาพบางส่วนออกมาใช้เมื่อเผชิญภัยพิบัติร้ายแรง ขณะที่ ‘ขอกู้’ ให้นำเงินชราภาพบางส่วนไปเป็นหลักประกันสินเชื่อกับสถาบันการเงิน เพื่อลดภาระหนี้นอกระบบ
ทั้งนี้ ร่างกฎหมายกำหนดกรอบการใช้สิทธิขอคืนและขอกู้ไม่เกินร้อยละ 30 ของเงินชราภาพ และไม่เกิน 2 เท่าของฐานค่าจ้างสูงสุดตามเงื่อนไขที่กำหนด ฝ่ายรัฐบาลยืนยันว่ามาตรการดังกล่าวไม่ใช่การเปิดให้ถอนเงินทั้งหมด แต่เป็นการเพิ่มสิทธิขั้นพื้นฐานให้คนทำงานสามารถนำเงินของตนเองมาใช้ในยามจำเป็น โดยผ่านการประเมินผลกระทบต่อเสถียรภาพกองทุนแล้ว
เพื่อไทยดึงไรเดอร์เข้าระบบ หั่นงบบริหารครึ่งหนึ่ง
ขณะที่ร่างฉบับพรรคเพื่อไทย เสนอโดย ธงธรรม เวชยชัย สส.บัญชีรายชื่อ หยิบยกปัญหาความเหลื่อมล้ำของแรงงานยุคใหม่เป็นหัวใจสำคัญ โดยเสนอแก้ไขนิยามคำว่า ‘ลูกจ้าง’ และ ‘นายจ้าง’ ในมาตรา 5 ให้ครอบคลุมผู้ทำงานผ่านแพลตฟอร์มดิจิทัล เพื่อเปิดทางให้ไรเดอร์และแรงงานกึ่งอิสระเข้าสู่ระบบประกันสังคมภาคบังคับ
นอกจากการขยายความคุ้มครอง ยังเสนอปรับโครงสร้างคณะกรรมการประกันสังคมให้มี 21 คน โดยเพิ่มเลขาธิการสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) เข้ามาแทนผู้แทนกระทรวงมหาดไทย เพื่อเสริมความเชี่ยวชาญด้านการลงทุน พร้อมกำหนดให้ผู้แทนนายจ้างและผู้ประกันตนมาจากการเลือกตั้งโดยตรงฝ่ายละ 7 คน
อีกหนึ่งข้อเสนอคือการลดเพดานค่าใช้จ่ายบริหารสำนักงานประกันสังคมจากเดิมไม่เกินร้อยละ 10 เหลือไม่เกินร้อยละ 5 ของเงินสมทบต่อปี พร้อมจัดตั้งคณะกรรมการจัดการการลงทุนมืออาชีพ 13 คน และคณะกรรมการตรวจสอบ 7 คน เพื่อเพิ่มประสิทธิภาพการลงทุนและสร้างกลไกตรวจสอบการใช้เงินกองทุน
พรรคประชาชนเสนอ 2 ร่าง รื้อบอร์ด-เอาประกันสังคมออกจากระบบราชการ
ด้านพรรคประชาชนเสนอร่างกฎหมายเข้าสู่สภาฯ ถึง 2 ฉบับ โดยร่างแรกของ สหัสวัต คุ้มคง สส.ชลบุรี มุ่งแก้ปัญหาโครงสร้างและธรรมาภิบาลของสำนักงานประกันสังคม ด้วยการปรับลดขนาดคณะกรรมการประกันสังคมให้เหลือไม่เกิน 13 คน และจัดสัดส่วนผู้แทนรัฐบาล นายจ้าง และผู้ประกันตน ตามอัตราการจ่ายเงินสมทบจริงของแต่ละฝ่าย
ร่างดังกล่าวกำหนดให้ผู้แทนนายจ้างและผู้ประกันตนต้องมาจากการเลือกตั้งโดยตรง และให้กรรมการเลือกประธานกันเอง โดยประธานต้องไม่ใช่กรรมการโดยตำแหน่ง พร้อมลดเพดานค่าใช้จ่ายบริหารสำนักงานลงเหลือไม่เกินร้อยละ 4 ต่อปี และกำหนดกระบวนการสรรหาเลขาธิการสำนักงานประกันสังคมให้เปิดเผยและโปร่งใส
สหัสวัตย้ำว่า “วันนี้กองทุนประกันสังคมไม่สามารถแก้ไขได้ด้วยการปะผุอีกต่อไป แต่ต้องปฏิรูปบนความโปร่งใสและยึดโยงกับเจ้าของเงิน” สะท้อนแนวคิดที่ต้องการเปลี่ยนโครงสร้างการบริหาร มากกว่าการเพิ่มสิทธิประโยชน์เพียงอย่างเดียว
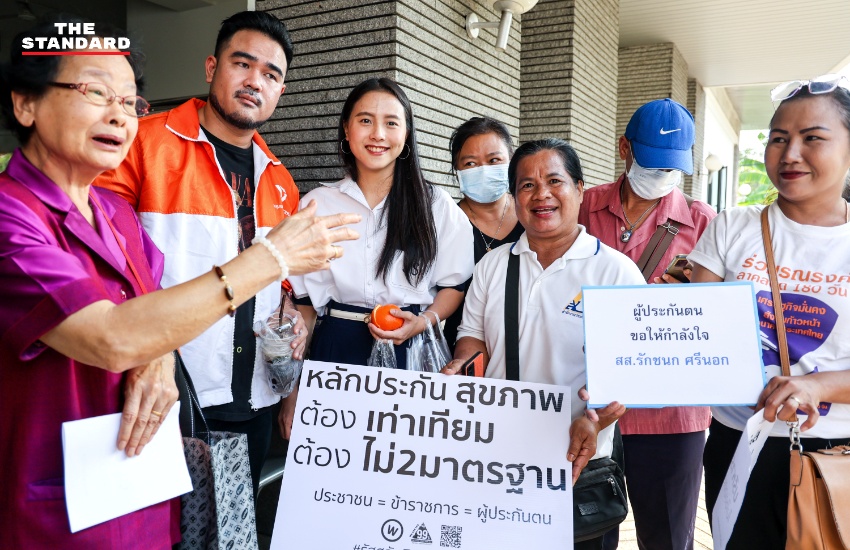
ส่วนร่างฉบับที่สี่ของ รักชนก ศรีนอก สส.พรรคประชาชน ถูกจับตามองมากที่สุด เพราะไม่ได้เสนอแก้ไขกฎหมายเดิมบางมาตรา แต่ต้องการยกเลิก พ.ร.บ.ประกันสังคม พ.ศ. 2533 ทั้งฉบับ และยกร่างกฎหมายขึ้นมาใหม่ จนถูกเรียกว่าเป็นร่าง ‘ฉบับสุดซอย’
หัวใจสำคัญคือการแยกสำนักงานประกันสังคมออกจากระบบราชการ ยกฐานะเป็น ‘สำนักงานกองทุนประกันสังคม’ ซึ่งมีสถานะเป็นนิติบุคคล ไม่เป็นส่วนราชการหรือรัฐวิสาหกิจ และให้ผู้บริหารมืออาชีพในลักษณะประธานเจ้าหน้าที่บริหาร (CEO) ที่ผ่านกระบวนการสรรหาเข้ามาบริหารงาน ภายใต้การกำกับของบอร์ด 13 คนที่ยึดโยงกับการเลือกตั้ง
นอกจากนี้ยังบัญญัติมาตรา 67 ให้แรงงานแพลตฟอร์มตามเงื่อนไขที่กำหนดมีสถานะเป็นลูกจ้าง และให้นิติบุคคลเจ้าของแพลตฟอร์มเป็นนายจ้าง พร้อมเพิ่มอำนาจบอร์ดด้านการลงทุนและหลักเกณฑ์บำเหน็จบำนาญตามมาตรา 117-118 รวมถึงกำหนดให้กรรมการที่เข้าข่ายต้องยื่นบัญชีทรัพย์สินต่อ ป.ป.ช. และเปิดเผยต่อสาธารณะ เพื่อสร้างระบบตรวจสอบที่โปร่งใส
ศึก 3 ล้านล้าน ใครควรเป็นผู้บริหารเงินกองทุน
ความแตกต่างของร่างกฎหมายทั้ง 4 ฉบับ นำไปสู่ข้อถกเถียงทางการเมืองก่อนวันพิจารณา โดย ก่อแก้ว พิกุลทอง รองหัวหน้าพรรคเพื่อไทย ออกมาตั้งคำถามถึงร่างของรักชนกว่า อาจเปิดทางให้กลุ่มการเมืองฝ่ายค้านเข้ามามีอำนาจบริหารกองทุนที่มีเงินประมาณ 3 ล้านล้านบาท
ก่อแก้วแสดงความกังวลว่า การแยกสำนักงานประกันสังคมออกจากระบบราชการ และลดบทบาทกำกับจากภาครัฐ อาจทำให้กลไกถ่วงดุลอ่อนแอลง โดยเฉพาะเมื่อทีมประกันสังคมก้าวหน้าได้รับเลือกตั้งเป็นกรรมการจำนวนมาก ซึ่งอาจส่งผลให้กลุ่มเดียวมีอำนาจกำหนดทิศทางการลงทุนและการบริหารกองทุน
ด้าน รักชนกตอบโต้ว่า การนำประกันสังคมออกจากระบบราชการเป็นคำมั่นสัญญาที่หลายพรรคเคยประกาศไว้ เพื่อแก้ปัญหาความล่าช้าและลดการแทรกแซงทางการเมือง พร้อมยืนยันว่าหัวใจของร่างกฎหมายคือการคืนอำนาจให้บอร์ดที่มาจากการเลือกตั้ง และให้ผู้ประกันตนมีส่วนกำหนดอนาคตของเงินกองทุน
ข้อถกเถียงนี้จึงไม่ได้มีเพียงคำถามว่าใครจะบริหารเงิน 3 ล้านล้านบาท แต่ยังรวมถึงการเลือกระหว่างระบบที่รัฐมีบทบาทกำกับ กับระบบที่ให้ผู้แทนผู้ประกันตนและนายจ้างมีอำนาจตัดสินใจมากขึ้น โดยทั้งสองฝ่ายต่างยืนยันว่าข้อเสนอของตนจะทำให้กองทุนโปร่งใสและตรวจสอบได้
เงินก้อนวันนี้ หรือบำนาญวันหน้า ใครได้ ใครเสีย
นอกจากโครงสร้างบอร์ด ประเด็น ‘3 ขอ’ ยังกลายเป็นจุดปะทะสำคัญระหว่างรัฐบาลและฝ่ายค้าน โดยรักชนกและสหัสวัตตั้งคำถามถึงความมั่นคงของเงินชราภาพ รวมทั้งข้อเสนอเงินสงเคราะห์การหยุดงานเพื่อคลอดบุตรในร่าง ครม. ที่ยังระบุ 98 วัน ขณะที่กฎหมายคุ้มครองแรงงานขยายสิทธิลาคลอดเป็น 120 วันแล้ว
อย่างไรก็ตาม สิทธิวันลาตามกฎหมายคุ้มครองแรงงานกับระยะเวลาจ่ายเงินสงเคราะห์จากประกันสังคมเป็นคนละส่วนกัน ฝ่ายค้านจึงต้องการให้ปรับระยะเวลาจ่ายเงินสงเคราะห์ให้สอดคล้องกัน พร้อมวิจารณ์การตั้งคณะกรรมการตรวจสอบในร่าง ครม. ว่าอาจกลายเป็นกลไกที่เข้ามามีอำนาจเหนือบอร์ดเลือกตั้ง
บุณยกรชี้แจงว่า ประเด็นวันลาคลอดและวาระบอร์ดสามารถแก้ไขเพิ่มเติมในชั้นกรรมาธิการได้ ขณะที่จุลพันธ์ยืนยันว่าคณะกรรมการตรวจสอบไม่ได้มีอำนาจยับยั้งมติหรือปลดบอร์ด แต่มีหน้าที่ตรวจสอบบัญชี การเงิน และความเสี่ยง พร้อมย้ำว่ามาตรการ ‘3 ขอ’ เป็นข้อเรียกร้องของแรงงานมายาวนาน โดยยกตัวอย่างสิงคโปร์ที่เปิดให้นำเงินออมภาคบังคับไปใช้เพื่อที่อยู่อาศัย และมีประชาชนเป็นเจ้าของบ้านในสัดส่วนสูงกว่า 90%
แต่คำถามสำคัญคือ การเปิดทางให้คนทำงานนำเงินชราภาพออกมาใช้ก่อน จะเพิ่มโอกาสในการดำรงชีวิต หรือทำให้หลักประกันยามเกษียณลดน้อยลง
เซีย จำปาทอง ยกตัวอย่างกรณีผู้ประกันตนมาตรา 33 ที่ส่งเงินสมทบมากกว่า 20 ปี มีเงินออม 185,000 บาท หากนำออกมาใช้เดือนละ 3,000 บาท เงินก้อนดังกล่าวจะหมดลงในเวลาประมาณ 5 ปี ขณะที่เบี้ยยังชีพผู้สูงอายุเดือนละ 600 บาท ไม่เพียงพอต่อการดำรงชีวิต
ตรงกันข้าม หากเลือกรับบำนาญเดือนละ 4,800 บาท ภายใน 5 ปีจะได้รับเงินรวม 288,000 บาท และยังมีสิทธิได้รับเงินต่อเนื่องตลอดชีวิต ตัวเลขดังกล่าวจึงถูกนำมาเปรียบเทียบเพื่อสะท้อนความแตกต่างระหว่างเงินก้อนระยะสั้นกับหลักประกันระยะยาว
ท่ามกลางการคาดการณ์ว่ากองทุนบำนาญประกันสังคมอาจเผชิญความเสี่ยงด้านความยั่งยืนในช่วงปี 2595-2601 หากไม่มีการปฏิรูป พรรคประชาชนจึงกังวลว่าการเปิดให้ใช้เงินชราภาพก่อนเวลาอาจซ้ำเติมปัญหา พร้อมเสนอให้บอร์ดมีบทบาทกำหนดหลักเกณฑ์บำเหน็จบำนาญตามภาวะเศรษฐกิจและความมั่นคงของกองทุน แทนการกำหนดเงื่อนไขตายตัวไว้ในกฎหมาย
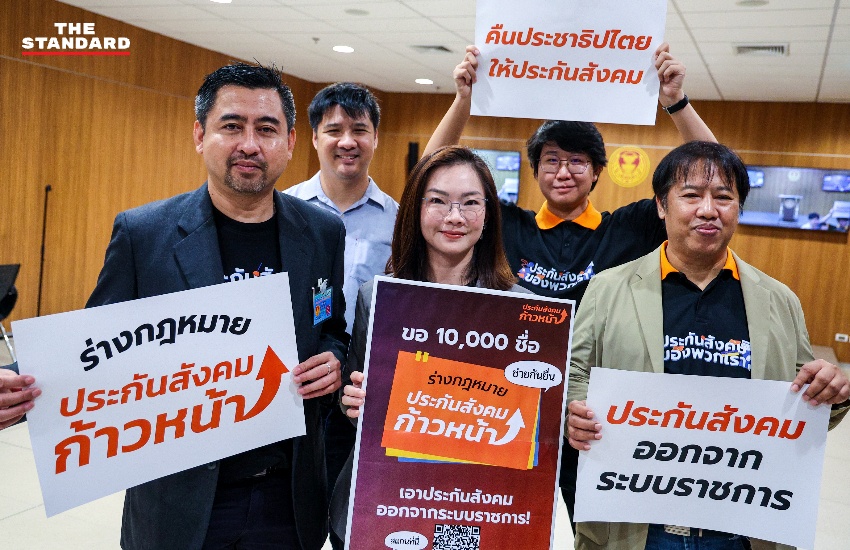
ภาคประชาชนขยับ ทวงสิทธิบริหารเงินของตัวเอง
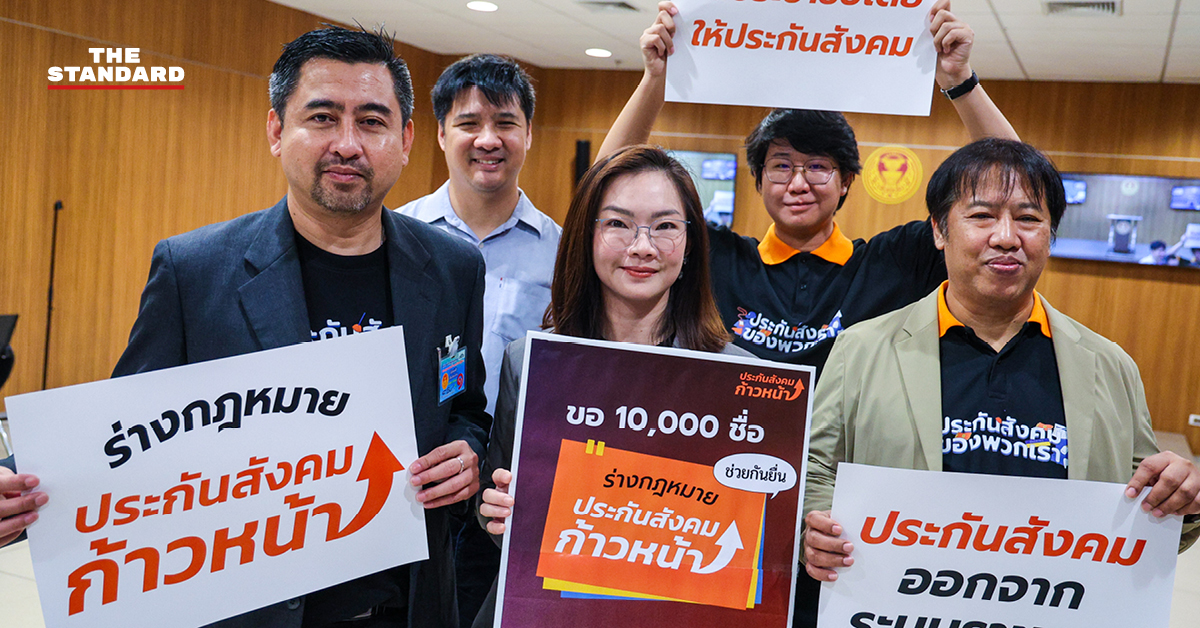
ขณะที่พรรคการเมืองกำลังถกเถียงกันเรื่องอนาคตประกันสังคม ภาคประชาชนก็เริ่มเคลื่อนไหวผลักดันกฎหมายอีกทางหนึ่ง โดย ษัษฐรัมย์ ธรรมบุษดี ตัวแทนทีมประกันสังคมก้าวหน้า เดินหน้ายื่นรายชื่อผู้ริเริ่มร่าง พ.ร.บ.ประกันสังคมฉบับประชาชน และเปิดรณรงค์รวบรวมรายชื่อให้ครบ 10,000 คน เพื่อผลักดันการปฏิรูประบบประกันสังคมจากภาคประชาชน
ษัษฐรัมย์ชี้ว่า ระบบราชการทำให้การพัฒนาสิทธิประโยชน์ล่าช้า บางเรื่องใช้เวลากว่า 18 เดือนหลังได้รับความเห็นชอบจากบอร์ด แต่ยังไม่สามารถบังคับใช้ได้ พร้อมเสนอแนวคิด ‘ประกันสังคมถ้วนหน้า’ เพื่อขยายความคุ้มครองให้ครอบคลุมแรงงานประมาณ 40 ล้านคน
อีกหนึ่งข้อเรียกร้องคือการเร่งรับรองผลการเลือกตั้งบอร์ดประกันสังคมฝ่ายผู้ประกันตนที่ยังมีปัญหาค้างอยู่ โดยจุลพันธ์ชี้แจงว่า มีคำร้องคัดค้านคุณสมบัติ 2 รายชื่อ ซึ่งสำนักงานประกันสังคมและหน่วยงานที่เกี่ยวข้องจำเป็นต้องตรวจสอบให้ถูกต้องตามกฎหมาย พร้อมเร่งรัดกระบวนการเพื่อให้บอร์ดชุดใหม่เริ่มทำงานได้ภายในปี 2569
4 ร่างกฎหมาย ใครจะเป็นร่างหลักของสภาฯ
เมื่อพิจารณาตามกระบวนการนิติบัญญัติ มีการคาดหมายว่าสภาผู้แทนราษฎรอาจลงมติรับหลักการทั้ง 4 ร่างในวาระแรก ก่อนตั้งคณะกรรมาธิการวิสามัญพิจารณารายละเอียดร่วมกัน โดยร่าง ครม. ถูกมองว่ามีโอกาสได้รับเลือกเป็นร่างหลัก ขณะที่พรรคประชาชนเรียกร้องให้ใช้ร่างของรักชนกเป็นร่างหลักเพื่อเดินหน้าปฏิรูปโครงสร้างอย่างจริงจัง
หากสภาฯ รับหลักการและเข้าสู่ชั้นกรรมาธิการ ประเด็นที่อาจถูกนำมาประนีประนอม ได้แก่ การขยายความคุ้มครองแรงงานแพลตฟอร์ม การลดเพดานค่าใช้จ่ายบริหารสำนักงานเหลือร้อยละ 4-5 การตั้งคณะกรรมการลงทุนมืออาชีพ และการเพิ่มกลไกตรวจสอบกองทุนให้โปร่งใสมากขึ้น
ส่วนมาตรการ ‘3 ขอ’ ยังต้องเผชิญการถกเถียงเรื่องความมั่นคงของเงินชราภาพ โดยเฉพาะเงื่อนไขการนำเงินออกมาใช้ก่อนเกษียณ ซึ่งจำเป็นต้องพิจารณาควบคู่กับผลการประเมินทางคณิตศาสตร์ประกันภัย เพื่อไม่ให้การเพิ่มสิทธิในวันนี้กลายเป็นภาระต่อกองทุนในอนาคต
ถึงที่สุดแล้ว สิ่งที่คนทำงานรอคอยไม่ใช่เพียงชัยชนะของร่างกฎหมายฉบับใด แต่คือระบบประกันสังคมที่ตอบโจทย์ชีวิตจริง แรงงานสูงวัยมีโอกาสทำงานต่อ ไรเดอร์ได้รับความคุ้มครอง ผู้เกษียณมีทางเลือกทางการเงิน และเงินสมทบทุกบาทได้รับการบริหารอย่างมีประสิทธิภาพ
เพราะการแก้กฎหมายประกันสังคมครั้งนี้ไม่ใช่แค่การเพิ่มสิทธิประโยชน์ หรือเปลี่ยนตัวผู้บริหารกองทุน แต่เป็นการตัดสินใจว่าเงินออมจากหยาดเหงื่อของคนทำงาน จะถูกใช้เพื่อแก้ปัญหาชีวิตในวันนี้ หรือเก็บรักษาไว้เป็นหลักประกันในวันที่พวกเขาไม่มีแรงทำงานอีกต่อไป
18 พฤศจิกายน จึงอาจเป็นจุดเริ่มต้นสำคัญของการเปลี่ยนแปลงประกันสังคมไทย หลังใช้กฎหมายฉบับเดิมมานาน และตอบคำถามว่า สภาฯ จะเลือกเพียงการแก้ไขกฎหมายเดิม หรือกล้าปฏิรูปโครงสร้างครั้งใหญ่ เพื่อคืนอนาคตให้คนทำงานอย่างแท้จริง