
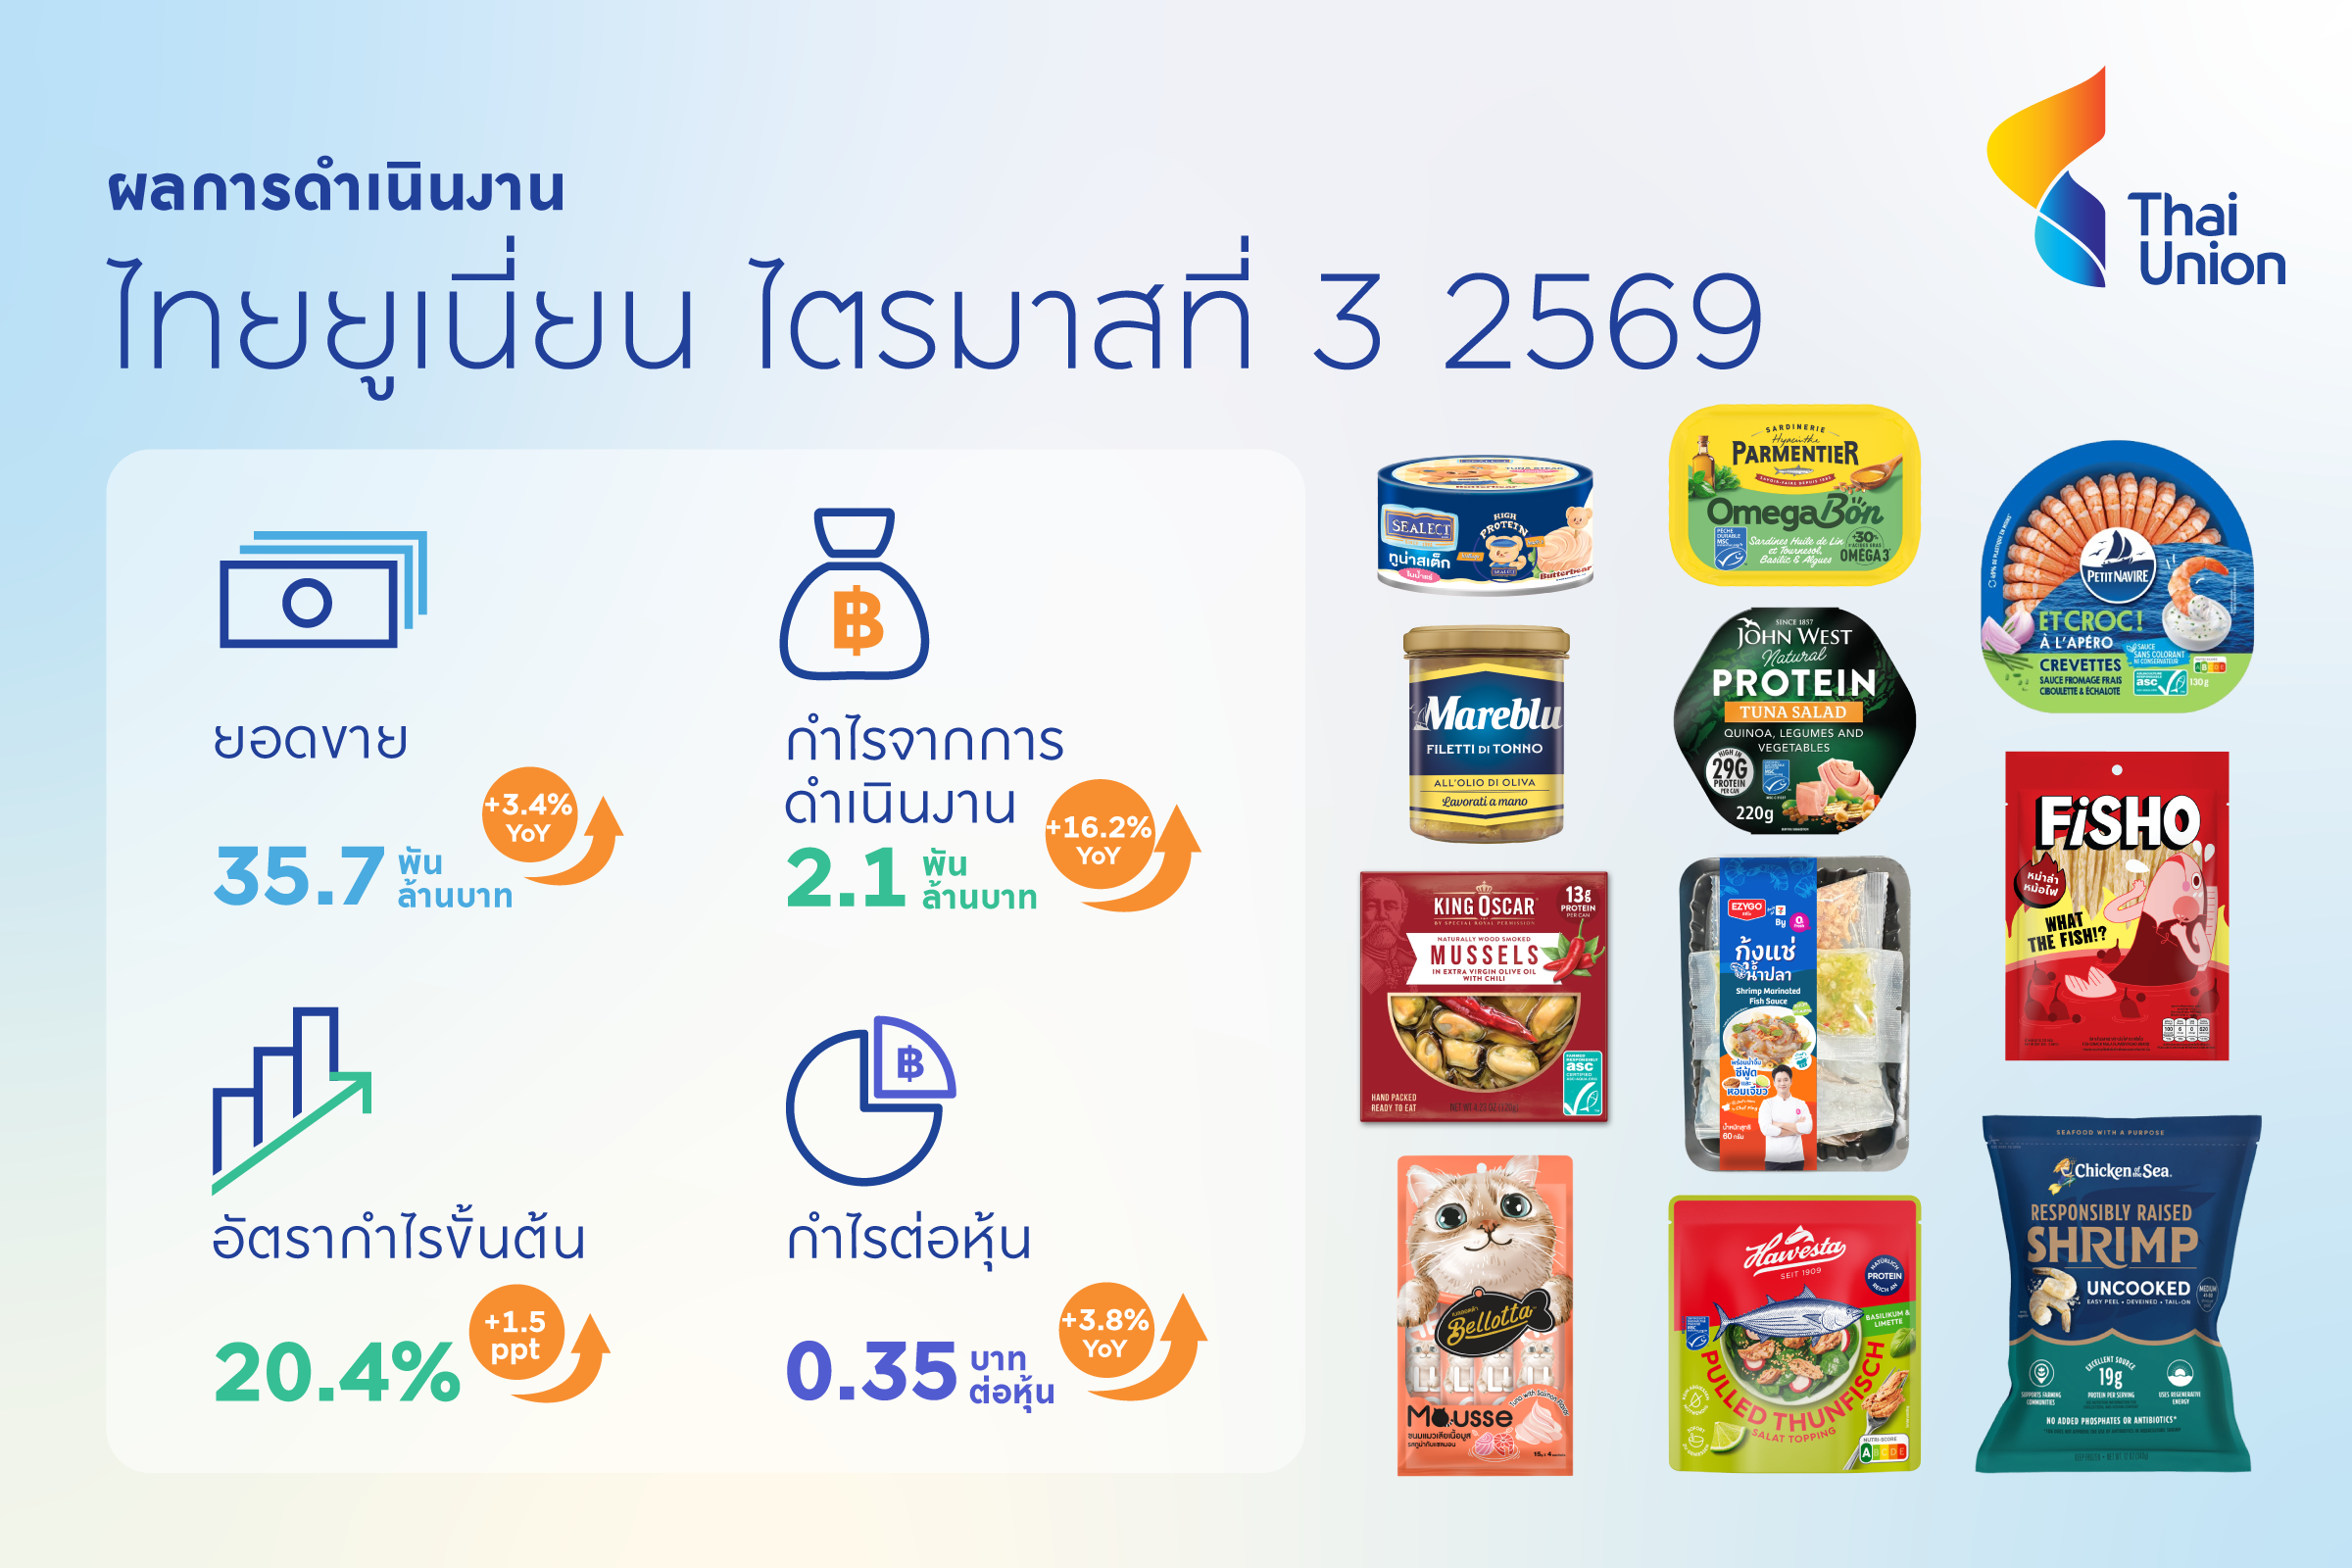
ต้นทุนวัตถุดิบและค่าระวางเรือมาอย่างต่อเนื่อง ปี 2026 กำลังกลายเป็นจุดเปลี่ยนสำคัญของ บมจ.ไทยยูเนี่ยน กรุ๊ป (TU) ในฐานะผู้ผลิตและแปรรูปอาหารทะเลชั้นนำระดับโลก โดยช่วง 9 เดือนแรกของปี 2026 บริษัทสามารถส่งสัญญาณฟื้นตัวอย่างแข็งแกร่งด้วยยอดขายเติบโต 4% และอัตรากำไรขั้นต้น (Gross Profit Margin) ยืนเหนือ 20.4%
ประเด็นสำคัญ
ในการแถลงข่าวสรุปผลประกอบการและทิศทางธุรกิจ ‘รติพร ราษฎร์เจริญ’ ประธานเจ้าหน้าที่บริหารฝ่ายการเงิน หรือ CFO บมจ.ไทยยูเนี่ยน กรุ๊ป ได้ฉายภาพยุทธศาสตร์การเติบโตระยะยาวรองรับแผน ‘Strategy 2030’ ที่มุ่งปรับโครงสร้างองค์กรจากภายใน ยกระดับวินัยทางการเงินอย่างเข้มงวดที่สุดครั้งหนึ่งขององค์กร พร้อมวางกฎเหล็กใหม่ในการจัดสรรเงินลงทุน (Capital Allocation) เพื่อขับเคลื่อนการเติบโตอย่างยั่งยืน
รติพร เปิดเผยว่า ผลการดำเนินงานช่วง 9 เดือนแรกของปี 2026 ถือเป็นสเต็ปแรกของการกลับมาเติบโต หลังจากที่หลายปีที่ผ่านมาบริษัทแทบไม่ได้เติบโต โดยยอดขาย 9 เดือนขยายตัว 4% และมั่นใจว่าทั้งปี 2026 จะประคับประคองการเติบโตได้ในกรอบ Mid-Single Digit หรือระหว่าง 4-6% ขณะที่งบประมาณปี 2027 วางเป้าหมายการเติบโตไว้ในกรอบเดียวกันที่ 4-6%
สำหรับภาพระยะยาวภายใต้ยุทธศาสตร์ Strategy 2030 บริษัทวางเป้าหมายดันยอดขายเติบโตระดับ Mid-Single Digit ต่อเนื่องทุกปี จากฐานรายได้ปี 2025 ที่ราว 1.32 แสนล้านบาท ขยับขึ้นมาแตะระดับใกล้ 1.4 แสนล้านบาทในปี 2026 และขยายตัวต่อเนื่องจนถึงปี 2030
ขณะที่แนวโน้มไตรมาส 4/2026 คาดว่าจะสามารถสร้างสถิติใหม่ (ได้ เนื่องจากเป็นช่วงไฮซีซั่นของกลุ่มอาหารแช่แข็ง (Frozen) มาบรรจบกับธุรกิจอาหารกระป๋องและแปรรูป (Ambient) ภายใต้แบรนด์ของบริษัทที่เติบโตโดดเด่นตลอดทั้งปี โดยตลาดยังได้รับแรงขับเคลื่อนสำคัญจากกลุ่ม PetCare ที่เติบโตสองหลัก (Double Digit) รวมถึงกลุ่มสินค้าเพิ่มมูลค่า (Value-Added) ที่เติบโตเกือบ 20%
แกะไส้ใน Gross Margin 20.4% พลิกสูตร ‘มาร์เก็ตติ้งแบรนด์ + ลีนโรงงาน’
ประเด็นที่สร้างความประทับใจให้กับตลาดคือกำไรขั้นต้นที่แตะ 20.4% ซึ่งรติพรระบุว่าเกิดจากการผสานแรงขับเคลื่อน 2 ด้านเท่าๆ กัน คือ สัดส่วน 50:50
- ฝั่งพาณิชย์และการตลาด โดยการยกเครื่องแบรนด์ (Revamp Brands) ปรับปรุงบรรจุภัณฑ์ให้ทันสมัย น่ารับประทาน เพิ่มรสชาติใหม่ และการทำ Cross-Selling ข้ามประเทศ ทำให้สัดส่วนสินค้าแบรนด์ของตัวเอง (Branded Products) ขยับสูงขึ้น ซึ่งให้มาร์จิ้นสูงกว่าธุรกิจรับจ้างผลิต (OEM) อย่างมีนัยสำคัญ
- ฝั่งบริหารต้นทุนและการผลิต โดยการเพิ่มประสิทธิภาพการผลิตภายในโรงงาน (Lean Manufacturing) และการบริหารจัดการวัตถุดิบ
ทั้งนี้ TU ตั้งเป้าหมายรักษาอัตรากำไรขั้นต้นไม่ให้ต่ำกว่าระดับ 20% ต่อเนื่องไปจนถึงปี 2030 ภายใต้สมมติฐานราคาปลาทูน่าเฉลี่ยทั้งปีวิ่งอยู่ในกรอบไม่เกิน 1,700 ดอลลาร์สหรัฐต่อตัน เทียบกับราคาเฉลี่ยปี 2026 ที่แกว่งตัวในระดับ 1,700-1,800 ดอลลาร์สหรัฐต่อตัน จากต้นทุนน้ำมันและสถานการณ์สงคราม
หั่น CAPEX ปี 2026 กว่า 1 พันล้าน ปักธงกฎเหล็ก Payback Period ไม่เกิน 3 ปี
นอกจากนี้มีการปรับลดงบลงทุน (CAPEX) ในปี 2026 ลงกว่า 1,000 ล้านบาท จากกรอบต้นปีที่วางไว้ราว 6,000 ล้านบาท รติพรชี้แจงว่า เกิดจากการทบทวนความคุ้มค่าของโครงการอย่างเข้มข้น โดยโครงการที่ไม่ผ่านเกณฑ์ผลตอบแทน หรือโครงการเดิมที่เน้นขอรับสิทธิประโยชน์ BOI ในประเทศ แต่เมื่อประเทศไทยบังคับใช้ภาษีขั้นต่ำระดับโลก (Global Minimum Tax – Pillar 2 ที่ 15%) ทำให้สิทธิประโยชน์ทางภาษีลดความได้เปรียบลง จึงตัดสินใจชะลอโครงการออกไปก่อน
นอกจากนี้ TU ได้ประกาศเกณฑ์การลงทุนใหม่บังคับใช้กับทุกหน่วยธุรกิจ (BU) อย่างเคร่งครัด
- ระยะเวลาคืนทุน (Payback Period) ต้องไม่เกิน 3 ปีเท่านั้น หากโครงการใดไม่สามารถพิสูจน์ผลตอบแทนภายใน 3 ปี จะต้องถูกชะลอเพื่อเปิดทางให้โครงการที่คืนทุนเร็วกว่าดำเนินการก่อน
- การลงทุนซื้อเครื่องจักรและระบบอัตโนมัติ (Automation) ต้องมีระยะเวลาคืนทุนไม่เกิน 2 ปี โดยบริษัทเร่งนำหุ่นยนต์และระบบอัตโนมัติมาทดแทนแรงงานคนเพื่อแก้ปัญหาการขาดแคลนแรงงานข้ามชาติและรองรับต้นทุนค่าแรงที่ปรับตัวสูงขึ้น
ตัวอย่างที่เป็นรูปธรรมคือ แผนปรับโครงสร้างโรงงานแช่แข็ง (Frozen) 2 แห่งที่สมุทรสาคร โดยจัดทำ Factory Redesign และควบรวมโรงงาน คาดว่าจะแล้วเสร็จช่วงกลางปี 2027 ใช้เงินลงทุน 600-800 ล้านบาท เป็นเครื่องจักร 600 ล้านบาท คืนทุนใน 2 ปี และงานปรับผังโครงสร้าง 200 ล้านบาท คืนทุนราว 3 ปี ซึ่งจะช่วยลดต้นทุนการผลิตลงได้ราว 15%
วินัยการเงินลดหนี้ กด Debt to EBITDA ต่ำ 4.5 เท่า ปลดล็อกดอกเบี้ยจ่าย 20%
ด้านการบริหารโครงสร้างเงินทุน TU เดินหน้าแผนลดภาระหนี้สิน (Deleveraging) อย่างจริงจังผ่าน 3 เสาหลัก ได้แก่
- การเร่งสร้างกระแสเงินสดจากการดำเนินงาน (Operating Profit) ให้แข็งแกร่ง
- การจำกัดกรอบงบลงทุน (CAPEX Discipline) ให้ต่ำกว่าค่าเฉลี่ยในอดีตที่เคยใช้ปีละราว 4,000 ล้านบาท
- การบริหารเงินทุนหมุนเวียน (Working Capital) และลดสต็อกสินค้าคงคลัง (Lean Inventory) ข้ามเครือข่ายโรงงานกว่า 20 แห่งทั่วโลก
เป้าหมายตัวเลขทางการเงินที่ TU กำหนดไว้ประกอบด้วย
- Debt to EBITDA ปัจจุบันอยู่ที่ราว 5 เท่า ตั้งเป้าปรับลดลงมาต่ำกว่า 4.5 เท่า ภายใน 2-3 ปีข้างหน้า (ราวปี 2028-2029)
- Net Debt to Equity (D/E) จากระดับปัจจุบัน 1.18-1.2 เท่า ตั้งเป้าลดลงมาให้ต่ำกว่า 1 เท่า หรือยืนในกรอบ 1.0-1.1 เท่า
- ผลตอบแทนจากสินทรัพย์ (ROA) เร่งยกระดับจากปัจจุบันที่ 5% ให้ขึ้นไปแตะระดับ 7-8% ภายใน 3 ปี ซึ่งเป็นระดับเฉลี่ยของอุตสาหกรรม
รติพรประเมินว่า หากสามารถลดอัตราส่วนหนี้สินลงมาได้ตามเป้าหมาย จะช่วยลดภาระดอกเบี้ยจ่ายลงได้ถึง 10-20% จากภาระต้นทุนทางการเงินปี 2026 ที่อยู่ราว 2,000 ล้านบาท โดยล่าสุด TU เพิ่งประสบความสำเร็จในการออกหุ้นกู้ส่งเสริมความยั่งยืน (Blue Bond) มูลค่า 10,000 ล้านบาท รวม Greenshoe อัตราดอกเบี้ยเฉลี่ย 3% ต้นๆ และเตรียมรีไฟแนนซ์หนี้อีกรอบในเดือนมกราคมปีถัดไป พร้อมเตรียมเสนอปลดเพดานข้อกำหนดการจ่ายเงินปันผล ซึ่งเดิมจำกัดไม่เกิน 60%) เพื่อเพิ่มความยืดหยุ่นในการจ่ายผลตอบแทนแก่ผู้ถือหุ้นในอนาคต โดยยังคงนโยบายขั้นต่ำที่ 50% ไว้เช่นเดิม
ปรับกลยุทธ์ M&A ยุคใหม่ สั่งบังคับใส่ ‘Exit Strategy’ ประเมินผลใน 3-7 ปี
เพื่อป้องกันความผิดพลาดจากการขยายธุรกิจเชิงรุกในอดีต TU ได้ปรับเกณฑ์การเข้าซื้อหรือควบรวมกิจการ (M&A) ใหม่ทั้งหมด โดยรติพรระบุว่า “ทุกดีล M&A ต่อจากนี้ ต้องกำหนด Exit Strategy (กลยุทธ์การถอนตัว) มาตั้งแต่วันแรก”
“ในอดีตตลอด 30 ปีที่ผ่านมา เราซื้อกิจการหลายแบรนด์ทั่วโลก มีหลายแบรนด์ที่ดีมากอย่าง Chicken of the Sea ในสหรัฐฯ แต่ก็มีบางแบรนด์ที่ผลงานไม่เป็นไปตามเป้าหมาย บทเรียนคือเราต้องชัดเจนตั้งแต่วันแรกว่า หากผลประกอบการและ Synergy ไม่เป็นไปตามแผน จะยื้อต่อแค่ไหน หรือต้องตัดขายออกไป”
โดยเกณฑ์ใหม่กำหนดให้มีการประเมินผลงานและ Synergy หลังการเข้าซื้อกิจการอย่างเข้มข้นภายในช่วง 3 ปีแรก หากไม่ผ่านเกณฑ์ต้องตัดสินใจตามแผน Exit ทันที หรือขยายกรอบเป็น 5-7 ปีเฉพาะกรณีที่เป็นการลงทุนเชิงยุทธศาสตร์ขนาดใหญ่ เพื่อไม่ให้สินทรัพย์นั้นกลายเป็นภาระทางการเงินของกลุ่มบริษัทในระยะยาว