


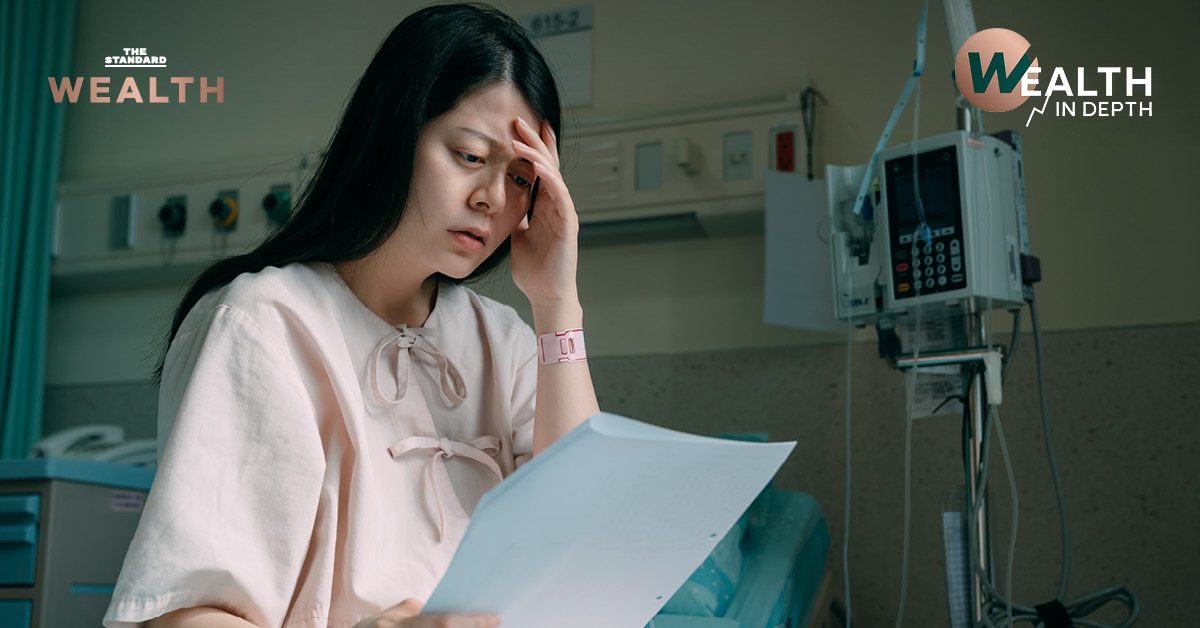
คนไทยไม่ใช่แค่แก่ก่อนรวย แต่ยังเสี่ยงป่วยแบบไม่มีเงินรักษา เพราะเงินเฟ้อค่ารักษาพยาบาลที่เติบโตเฉลี่ยปีละ 8% ทำให้ในทุกๆ 10 ปี ค่ารักษาพยาบาลในไทยจะแพงขึ้น 2 เท่า
ในขณะที่ระบบสวัสดิการสุขภาพขั้นพื้นฐานที่เคยเป็น safety net สำหรับคนไทยทุกคน ไม่ว่าจะเป็นสิทธิบัตรทอง (30 บาทรักษาทุกโรค) ประกันสังคม และสวัสดิการรักษาพยาบาลข้าราชการ อาจต้องเผชิญกับการปรับโครงสร้างครั้งใหญ่
เพราะข้อจำกัดทางการคลัง ทำให้รัฐบาลต้องลดภาระค่าใช้จ่ายด้านค่ารักษาพยาบาลลง ปัจจุบันค่าใช้จ่ายด้านสาธารณสุขของไทยเติบโตเร็วกว่า GDP โดยสัดส่วนค่าใช้จ่ายเพิ่มขึ้นจาก 3.08% ในปี 2000 เป็น 4.54% ในปี 2023 สวนทางกับรายได้จัดเก็บภาษีที่ลดลงเรื่อยๆ ครั้นจะหันไปพึ่งประกันสุขภาพก็ต้องผ่านเงื่อนไขที่เข้มงวดของบริษัทประกัน ไม่ใช่แค่มีเงินจ่ายเบี้ยก็ทำได้
ในยุคที่เราต้องหันมาพึ่งพาตัวเองมากขึ้นเรื่อยๆ คำถามคือเหล่ามนุษย์เงินเดือน ฟรีแลนซ์จะวางแผนเตรียมเงินค่ารักษาพยาบาลอย่างไร ให้พร้อมรับการเจ็บป่วยในอนาคตแบบไม่เป็นภาระการเงินในวันนี้ และลำบากชีวิตในวันหน้า THE STANDARD WEALTH พาไปหาคำตอบกับ พิเชฐ เจียรมณีทวีสิน อดีตนายกสมาคมนักคณิตศาสตร์ ประกันภัยและณัฐ เลิศมงคล นักวางแผนการเงิน CFP®
ทำไมค่ารักษาพยาบาลแพงขึ้น
พิเชฐ เจียรมณีทวีสิน อดีตนายกสมาคมนักคณิตศาสตร์ให้มุมมองกับ THE STANDARD WEALTH ถึงสาเหตุเชิงโครงสร้างที่ผลักดันให้ค่ารักษาพยาบาลพุ่งสูงขึ้น คือ ความก้าวหน้าของเทคโนโลยีการแพทย์ ในอดีตเมื่อเกิดอาการเจ็บป่วย ทางเลือกการรักษามีจำกัด เมื่ออาการเจ็บป่วยรุนแรงขึ้น แพทย์จึงทำได้แค่รักษาตามอาการและปล่อยให้เป็นไปตามอัตภาพ แต่ด้วยความก้าวหน้าของเทคโนโลยีการแพทย์ในปัจจุบัน แพทย์จึงมีทางเลือกในการยื้อชีวิต ซึ่งแลกมาด้วยต้นทุนค่าใช้จ่ายที่สูงขึ้น
นอกจากนี้ การที่ประเทศไทยเป็นศูนย์กลางทางการแพทย์ระดับภูมิภาค (Medical Hub) ที่รองรับผู้ป่วยต่างชาติระดับพรีเมียม ผลักดันให้โรงพยาบาลเอกชนต้องแข่งขันกันลงทุนในเครื่องมือและนวัตกรรมรักษาให้ทันสมัยอยู่เสมอ เพื่อดึงดูดลูกค้า เร่งให้อัตราค่าบริการทางการแพทย์ของไทยเติบโตเร็วกว่าประเทศเพื่อนบ้าน
ความเข้าใจผิดเกี่ยวกับ Co-payment
ณัฐ เลิศมงคล นักวางแผนการเงิน CFP® ให้มุมมองกับ THE STANDARD WEALTH ว่า ตามเกณฑ์มาตรฐานประกันภัยสุขภาพแบบใหม่ (New Health Standard) ผู้ทำประกันสุขภาพไม่ต้องร่วมจ่าย (Co-payment) ค่ารักษาพยาบาลทุกครั้งตลอดสัญญา แต่การร่วมจ่ายจะพิจารณาจากประวัติการเคลมในรอบปีกรมธรรม์ที่ผ่านมา
เงื่อนไขการพิจารณา Co-payment จะขึ้นอยู่กับ 2 ปัจจัย ได้แก่ จำนวนครั้งที่เคลม และอัตราการเคลมเมื่อเทียบกับเบี้ยประกันภัย ดังนี้
กรณีที่ 1 : การเจ็บป่วยเล็กน้อย (Simple Diseases)
หากในรอบปีกรมธรรม์ที่ผ่านมามีการเคลมค่ารักษาพยาบาลตั้งแต่ 3 ครั้งขึ้นไป และมียอดเคลมรวมตั้งแต่ 200% ของเบี้ยประกันภัย จะเข้าเงื่อนไขร่วมจ่าย 30% ของค่ารักษาพยาบาลในปีกรมธรรม์ถัดไป
กรณีที่ 2 : การเจ็บป่วยทั่วไป (ไม่นับรวมการผ่าตัดใหญ่ และโรคร้ายแรง)
หากในรอบปีกรมธรรม์ที่ผ่านมามีการเคลมค่ารักษาพยาบาลตั้งแต่ 3 ครั้งขึ้นไป และมียอดเคลมรวมตั้งแต่ 400% ของเบี้ยประกันภัย จะเข้าเงื่อนไขร่วมจ่าย 30% ของค่ารักษาพยาบาลในปีกรมธรรม์ถัดไป
กรณีที่ 3 : เข้าเงื่อนไขทั้งกรณีที่ 1 และ กรณีที่ 2
หากในรอบปีกรมธรรม์ที่ผ่านมาเข้าเงื่อนไขทั้งกรณีที่ 1 และ กรณีที่ 2 จะเข้าเงื่อนไขร่วมจ่าย 50% ของค่ารักษาพยาบาลในปีกรมธรรม์ถัดไป
สรุป คือ ต้องมีทั้งจำนวนครั้งที่เคลม และมียอดเคลมถึงเกณฑ์ ในรอบปีกรมธรรม์ที่ผ่านมา จึงจะเข้าเงื่อนไขร่วมจ่าย ดังนั้น อาจไม่ต้องกังวลกับประเด็นการร่วมจ่ายจนเกินไป
ไม่ซื้อประกันสุขภาพ เตรียมเงินค่ารักษาพยาบาลอย่างไร
- เริ่มดูแลสุขภาพตั้งแต่วันนี้ สำหรับคนที่ไม่อยากซื้อประกันหรือติดเงื่อนไขสุขภาพจึงไม่สามารถทำประกันได้ แนวทาง preventive care หรือการดูแลสุขภาพ เลือกกินอาหารที่ดี ออกกำลังกายสม่ำเสมอ จะช่วยป้องกันอาการเจ็บป่วยหรือลดความเสี่ยงการเกิดโรคร้ายแรงได้
- เตรียมเงินสำรองฉุกเฉิน แบ่งกองไว้สำหรับการดูแลสุขภาพ และค่ารักษาพยาบาลโดยเฉพาะ โดยอาจต้องแบ่งเงินจำนวนหนึ่งไปลงทุน เพื่อทำให้เงินสำรองฉุกเฉินเติบโตทันค่ารักษาพยาบาลที่เติบโตเฉลี่ยปีละ 8%
- สำหรับคนที่มีครอบครัวใหญ่ อาจตั้งเงินกองกลางครอบครัว (Family Pool) โดยสร้างข้อตกลงให้สมาชิกทุกคน โอนเงินสำรองมาไว้ที่กองกลางอย่างสม่ำเสมอ เมื่อถึงคราวสมาชิกคนใดเจ็บป่วยให้เฉลี่ยค่ารักษาตามความเหมาะสม
อย่างไรก็ตาม หากมีใครเจ็บป่วยด้วยโรคร้ายแรงหรือต้องผ่าตัดใหญ่ เงินกองกลางก้อนนี้อาจถูกใช้จนหมดลงอย่างรวดเร็ว อีกทั้งเงินกองกลางจะเติบโตได้ยังต้องอาศัยความมีวินัยและความยินยอมของสมาชิกทุกคน
วางแผนซื้อประกันสุขภาพอย่างไร ให้เหมาะกับช่วงอายุ
ประกันสุขภาพทั่วไป
- กลุ่ม First Jobber (อายุไม่เกิน 30 ปี): เป็นช่วงที่สุขภาพแข็งแรง ส่วนใหญ่ยังไม่มีประวัติสุขภาพที่น่ากังวล ควรเริ่มทำประกันสุขภาพตั้งแต่ตอนนี้ ถือเป็นประกันสุขภาพเล่มแรกเพราะมีข้อได้เปรียบด้านเบี้ยประกันที่ต่ำกว่าช่วงอายุอื่น เนื่องจากมีความเสี่ยงเจ็บป่วยน้อย แนะนำให้ทำประกันสุขภาพแบบเหมาจ่ายวงเงิน 1-5 ล้านบาท หากมีสวัสดิการประกันสุขภาพกลุ่มของบริษัทครอบคลุมอยู่ อาจเลือกแผนแบบรับผิดชอบค่าใช้จ่ายส่วนแรก (Deductible) เพื่อลดภาระค่าเบี้ย
- กลุ่มช่วงอายุ 30-40 ปี: เป็นช่วงที่ร่างกายเริ่มเสื่อมลง มีโอกาสตรวจเจอโรคมากขึ้น และถือเป็นช่วงโค้งสุดท้ายที่บริษัทประกันยังรับทำประกันแบบเหมาจ่ายตั้งแต่บาทแรก ก่อนเกิดโรคสำหรับคนที่มีประกันสุขภาพแบบเหมาจ่ายอยู่แล้ว เมื่อรายได้เพิ่มขึ้น อาจพิจารณาซื้อประกันสุขภาพเล่มเสริม วงเงินความคุ้มครองสูงขึ้น เช่น 10-15 ล้านบาท โดยอาจเลือกแบบมี Deductible เพื่อให้ประกันเล่มแรกที่ให้ความคุ้มครองครบถ้วนรับผิดชอบค่ารักษาส่วนแรก และให้ประกันเล่มเสริมเข้ามารับความเสี่ยงเมื่อค่ารักษาสูงเกินวงเงินเดิม จะช่วยลดภาระค่าเบี้ยโดยรวมให้ถูกลง
- กลุ่มอายุ 40–50 ปีขึ้นไป: เป็นช่วงที่มีความเสี่ยงเจ็บป่วยสูง ประวัติสุขภาพเต็มไปด้วยรอยโรค ทำให้บริษัทมีโอกาสปฏิเสธการรับทำประกันสูงหรือพ่วงมาด้วยเงื่อนไขความคุ้มครอง เช่น ค่าเบี้ยสูง ยกเว้นความคุ้มครองบางโรค สำหรับคนที่มีประกันสุขภาพอยู่แล้ว ซึ่งทำมาตั้งแต่ช่วงอายุน้อย แนะนำให้จ่ายเบี้ยต่ออายุกรมธรรม์สุขภาพฉบับเดิมต่อไปเพื่อรักษาความคุ้มครองอย่างต่อเนื่อง
ประกันโรคร้ายแรง
รูปแบบความคุ้มครองแบ่งเป็น 2 ประเภท
- “เจอ จ่าย จบ” ถ้าตรวจพบโรคร้ายแรงตามเงื่อนไข รับเงินก้อนครั้งเดียวตามทุนประกันที่ทำไว้ แต่ความคุ้มครองสิ้นสุดทันทีเมื่อรับผลประโยชน์ เงินก้อนสามารถนำไปใช้จ่ายได้ตามความต้องการ
- “เจอ จ่าย หลายจบ” ถ้าตรวจพบโรคร้ายแรง สามารถรับเงินชดเชยได้หลายครั้ง ตามกลุ่มโรค และระดับความรุนแรงของโรค หรือการกลับมาเป็นซ้ำตามเงื่อนไขกรมธรรม์ ช่วยให้ผู้เอาประกันมีความคุ้มครองต่อเนื่อง สำหรับความเสี่ยงโรคร้ายแรงในอนาคต
ทั้งนี้ ประกันโรคร้ายแรงแนะนำให้ทำตั้งแต่ช่วงที่สุขภาพยังดีเช่นเดียวกันกับประกันสุขภาพ
โดยแนะนำให้ทำประกันโรคร้ายแรงแบบจ่ายเบี้ยคงที่ระยะสั้นความคุ้มครองตลอดชีพ เช่น จ่ายค่าเบี้ย 10–20 ปี ไว้บ้างเป็นการล็อกต้นทุนค่าเบี้ยให้จ่ายให้จบภายในระยะเวลาที่กำหนด เพื่อใช้เป็นหลักประกันโรคร้ายแรงตลอดชีพ
หากไม่มีติดไว้เลยช่วงหลังเกษียณค่าเบี้ยประกันโรคร้ายแรงจะแพงมาก จนเบี้ยที่จ่ายไปอาจไม่คุ้มค่า เมื่อเปรียบเทียบกับวงเงินความคุ้มครองที่ได้รับ
ทำไมประกันปฏิเสธเคลม แม้แถลงประวัติสุขภาพครบ
เชื่อว่าหลายคนที่ลังเลไม่ตัดสินใจทำประกันสักที เพราะกังวลว่าจะถูกบริษัทปฏิเสธการเคลม เมื่อถึงเวลาเจ็บป่วยขึ้นมาจริงๆ โดยผู้เอาประกันได้ออกมาแบ่งปันประสบการณ์บนโซเชียลมีเดีย หลายเคสเผชิญสถานการณ์คล้ายกันคือ แถลงประวัติสุขภาพครบถ้วน ไม่ได้เคลมค่ารักษาบ่อย แต่ก็ยังถูกบริษัทประกันปฏิเสธไม่จ่ายค่าสินไหม
พิเชฐ เจียรมณีทวีสิน อดีตนายกสมาคมนักคณิตศาสตร์ และณัฐ เลิศมงคล นักวางแผนการเงิน CFP® ให้ความเห็นไปในทิศทางเดียวกันว่า สาเหตุหลักที่บริษัทประกันมักปฏิเสธการเคลมค่ารักษาพยาบาล แม้ผู้เอาประกันจะมั่นใจว่าแถลงประวัติสุขภาพอย่างครบถ้วนแล้ว เกิดจาก 2 ปัจจัย
1. ตัวแทนประกันแถลงประวัติสุขภาพตกหล่น โดยอาจระบุข้อมูลในใบคำขอทำประกันไม่ครบถ้วนตามที่ผู้เอาประกันรายงานไว้ ทำให้เมื่อพิจารณาอนุมัติการเคลมค่าสินไหม บริษัทประกันจะยึดถือข้อมูลตามเอกสารในใบคำขอเป็นหลัก ซึ่งอาจไม่ตรงกับประวัติสุขภาพจริง
2. บริษัทประกันใช้หลักการแพทย์ตีความเชื่อมโยงโรค โดยมักมองโรคที่เกิดขึ้นใหม่ในปัจจุบันเป็นผลสืบเนื่องมาจากโรคที่เคยเป็นมาก่อนทำประกัน (Pre-existing condition) ในขั้นตอนพิจารณาจ่ายค่าสินไหม ทีมแพทย์ของบริษัทประกันจะใช้ระบบ AI ตรวจสอบประวัติสุขภาพย้อนหลังอย่างละเอียด แม้จะเป็นโรคที่เคยรักษาหายแล้ว ทีมแพทย์ของบริษัทประกันอาจพบความเชื่อมโยงว่าเป็นเหตุทำให้เกิดโรคในปัจจุบัน ทำให้มีการปฏิเสธการเคลมค่าสินไหม
สำหรับแนวทางจัดการประวัติสุขภาพเบื้องต้น เพื่อลดโอกาสถูกปฏิเสธการเคลม
เมื่อเข้ารับการรักษา ควรขอให้แพทย์เขียนบันทึกการวินิจฉัยโรค โดยระบุขอบเขตและระดับความรุนแรงของโรคให้ชัดเจนตามจริง รวมถึงหลีกเลี่ยงการแจ้งอาการป่วยรุนแรงเกินจริง เมื่อต้องขอใบรับรองแพทย์เพื่อลางาน
ในกรณีที่ถูกปฏิเสธเคลม ผู้เอาประกันควรประสานกับตัวแทนประกันของตัวเอง เพื่อจัดเตรียมเอกสารหลักฐานเพิ่มเติม เพื่อยื่นอุทธรณ์ไม่ยอมรับการปฏิเสธการเคลมต่อบริษัทประกัน
ในการโต้แย้งผลการพิจารณาของบริษัทประกัน อาจต้องให้แพทย์ผู้รักษาออกเอกสารยืนยันทางการแพทย์ เพื่อพิสูจน์ว่าโรคที่เกิดขึ้นใหม่ไม่ได้มีความเกี่ยวข้องกับประวัติโรคในอดีต
ภาพ: PR Image Factory/ Shutterstock