
เห็นได้ชัดว่าปีนี้สภาพภูมิอากาศเปลี่ยนแปลง (Climate Change) ทรงพลังต่อโลกใบนี้มากน้อยขนาดไหน ตั้งแต่คลื่นความร้อนที่ทำสถิติสูงสุด การละลายของธารน้ำแข็งที่เร็วจนกลายเป็นน้ำป่าถล่มเนปาลและทิเบตอย่างรวดเร็ว ฝนตกแช่นานจนเกิดน้ำท่วม และซุปเปอร์เอลนีโญที่กำลังจะเกิดขึ้นรุนแรงเป็นประวัติศาสตร์
ภัยพิบัติได้กลายเป็นความปกติใหม่
ดร.สนธิ คชวัฒน์ นักวิชาการด้านสิ่งแวดล้อมและสุขภาพ ชมรมนักวิชาการสิ่งแวดล้อมไทย เปิดเผยว่า องค์การอุตุนิยมวิทยาโลก (WMO) และองค์การสหประชาชาติ (UN) เตือนว่า ประเทศไทยและภูมิภาคเอเชียกำลังเผชิญกับวิกฤตสภาพภูมิอากาศแบบสุดขั้วรุนแรง โดยเฉพาะภัยพิบัติที่เกิดขึ้นซ้ำซากทุกปีทั้งน้ำท่วมฉับพลัน น้ำป่าไหลหลาก และภัยแล้งรุนแรง ส่งผลให้รูปแบบฝนเปลี่ยนไปอย่างคาดเดาไม่ได้ บางพื้นที่ฝนทิ้งช่วงทำให้แล้งจัด บางช่วงเจอฝนตกแช่รุนแรงจนน้ำท่วมใหญ่ ซึ่งการเจอภัยพิบัติซ้ำซากนี้จะกลายเป็น ‘ความปกติใหม่’ (New Normal) ที่จะเกิดขึ้นทุกปีและทวีความรุนแรงมากขึ้นเรื่อย ๆ จนโครงสร้างพื้นฐานแบบเดิมรับมือไม่ไหว
ต้นทุนภัยพิบัติมีแต่จะสูงขึ้นต่อเนื่อง
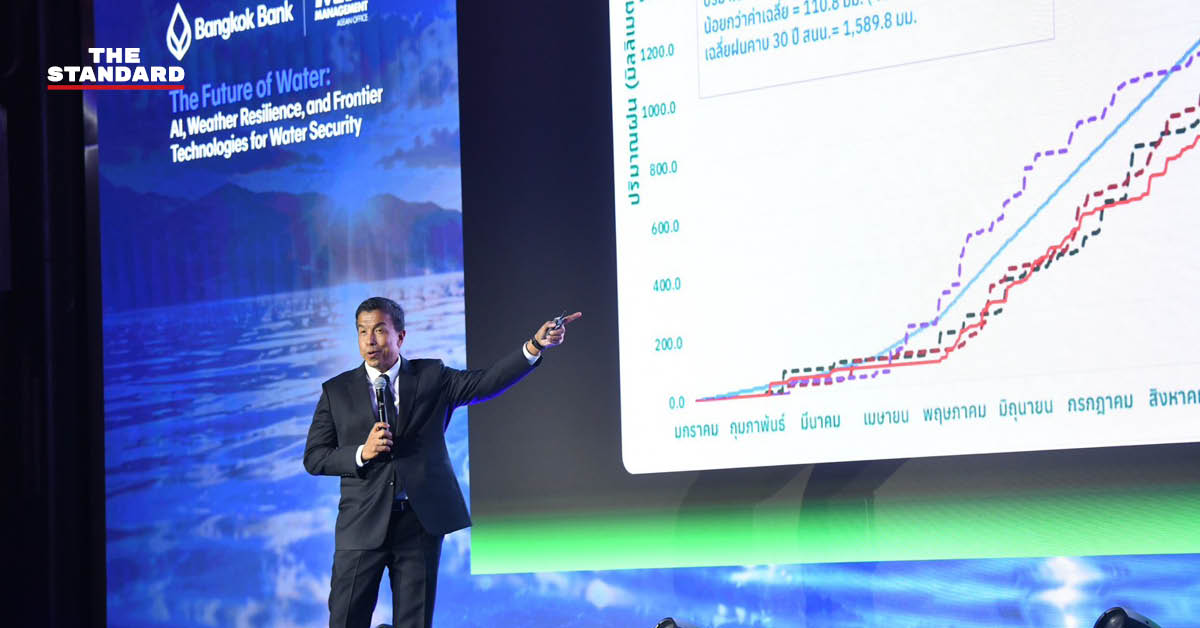
Bnomics ธนาคารกรุงเทพ ระบุว่า ไตรมาส 1/2026 มีภัยพิบัติทางธรรมชาติทั้งหมด 17 เหตุการณ์ ซึ่งมากกว่าค่าเฉลี่ย 10 ปี ที่สร้างความเสียหายต่อเศรษฐกิจโลกอย่างน้อย 2 ล้านล้านบาท หรือ 58,000 ล้านดอลลาร์สหรัฐ แต่มีเพียง 20,000 ล้านดอลลาร์สหรัฐ ที่ได้รับความคุ้มครองจากระบบประกันภัย
เท่ากับว่ามี 2 ใน 3 จากความเสียหายทั้งหมด หรือ 38,000 ล้านดอลลาร์สหรัฐ ที่เป็นช่องว่างไม่ได้มีวงเงินการทำประกันไว้ (Protection Gap) นั่นคือ เจ้าของทรัพย์สิน เช่น บ้าน ต้องจ่ายค่าซ่อมเอง ส่วนภาคธุรกิจต้องรับภาระสินทรัพย์และรายได้ที่สูญเสีย และรัฐบาลต้องใช้งบประมาณฟื้นฟูโครงสร้างพื้นฐานและช่วยเหลือประชาชน
ดังนั้น ภัยพิบัติจึงสามารถเปลี่ยนจากความเสี่ยงจากการเปลี่ยนแปลงสภาพภูมิอากาศ (Climate Risk) ไปเป็นความเสี่ยงทางการคลัง (Fiscal Risk) ความเสี่ยงทางธุรกิจ (Business Risk) และ ความเสี่ยงทางการเงินของครัวเรือน (Household Financial Risk) ได้อย่างรวดเร็ว
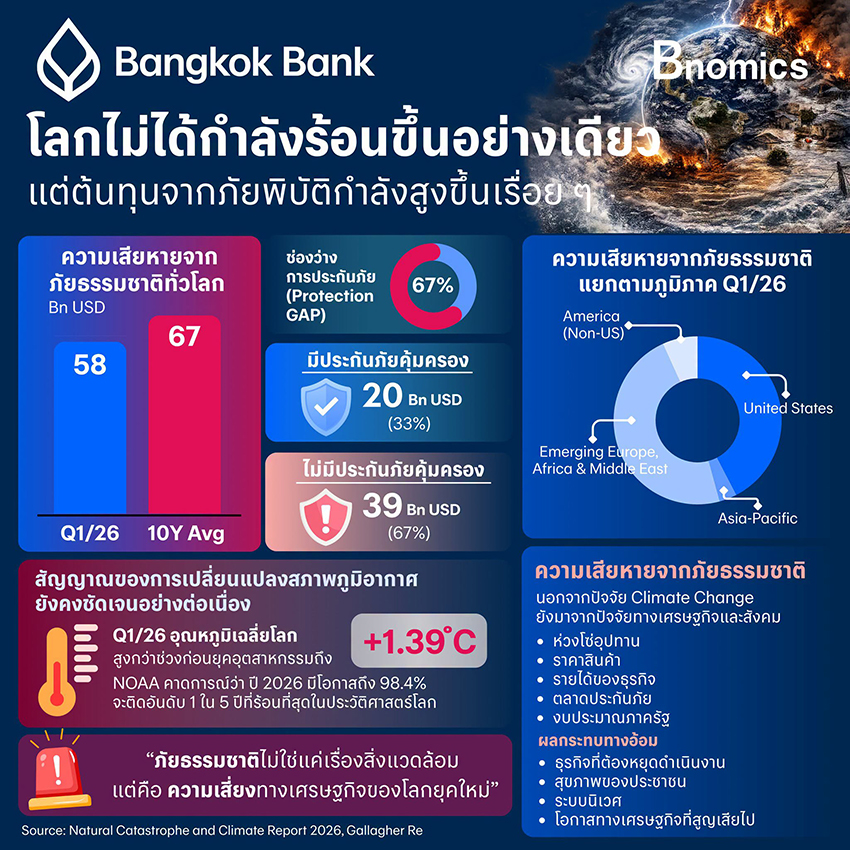
Climate Risk กำลังเป็นตัวแปรหลักที่เป็นความเสี่ยงและมีผลกระทบต่อเศรษฐกิจโดยตรง ทั้งจากประเด็นสิ่งแวดล้อม การขยายตัวเมือง ซึ่งมีผลต่อทรัพย์สินที่มีมูลค่าสูงขึ้นและกลายเป็นต้นทุนเพื่อซ่อมแซมที่แพงขึ้น จนกลายเป็นสาเหตุหลักที่ทำให้ต้นทุนการใช้ชีวิตและเศรษฐกิจโดยรวมของประเทศกำลังเปลี่ยนไป จากการซ่อมแซมความเสียหายจากภัยธรรมชาติ และขยายผลไปยังห่วงโซ่อุปทานที่ใช้ผลิตและจำหน่ายสินค้า ตั้งแต่ราคาสินค้าที่อาจปรับขึ้น กระทบต่อรายได้ธุรกิจ ต้นทุนการใช้ชีวิตประจำวัน การเพิ่มต้นทุนการทำประกันภัยในทรัพย์สินอื่นๆ หรือแม้กระทั่งการสูญเสียโอกาสทางธุรกิจและการแข่งขันไป
แต่การดูเฉพาะเพียงมูลค่าความเสียหายอาจมองไม่เห็นความรุนแรงที่แท้จริงของภัยพิบัติในบางประเทศ เพราะความเสียหายมูลค่า 1 ดอลลาร์สหรัฐเท่ากัน อาจไม่ได้มีความหมายเท่ากันในทุกประเทศ เช่น ประเทศพัฒนาแล้วอาจมีตัวเลขความเสียหายสูง เพราะบ้าน อาคาร และโครงสร้างพื้นฐานมีมูลค่าสูง ขณะที่ประเทศที่มีรายได้ต่ำอาจมีความเสียหายคิดเป็นจำนวนเงินไม่มากเท่า แต่สิ่งสำคัญสุดคือ โลกต้องเตรียมรับมือที่แท้จริงคือ การลดต้นทุนเมื่อภัยพิบัติเกิดขึ้น ควบคู่กับการออกแบบเมืองให้รับมือภัยได้ดีขึ้น พร้อมกับลงทุนในโครงสร้างพื้นฐานที่ทนทาน พร้อมกับพัฒนาระบบเตือนภัยให้อย่างทั่วถึง
มีแต่เจ็บทั้งภัยพิบัติแบบฉับพลัน – สะสม
ดร.ณัฐภรณ์ บัวแย้ม นักวิชาการ และ ดร.อารีพร อัศวินพงศ์พันธ์ นักวิชาการ ทีดีอาร์ไอ เปิดเผยในสัมมนา ‘ภัยจากภูมิอากาศกับความเปราะบางของคนไทย’ ว่า Climate Change ปัจจุบันถึงจุดที่ทำให้ย้อนกลับไปสู่จุดเดิมได้ยาก โดยแบ่งเป็น 2 รูปแบบคือ ภัยพิบัติฉับพลัน เช่น พายุและภัยแล้งรุนแรง คลื่นความร้อนยาวนาน พายุหนาวจัด น้ำท่วมฉับพลัน และภัยพิบัติสะสม จากฤดูกาลแปรปรวนแบบสุดขั้ว ซึ่งกระทบการเพาะปลูกเก็บเกี่ยวของภาคเกษตร ระดับน้ำทะเลสูงขึ้นกัดเซาะชายฝั่ง น้ำเค็มรุกพื้นที่น้ำจืด แต่ทั้ง 2 รูปแบบจะบั่นทอนความมั่นคงในชีวิต ทรัพย์สิน และรายได้ของประชากร เพราะทรัพย์สินและโครงสร้างพื้นฐานเสียหาย ผลผลิตลดลง ธุรกิจสะดุดจนสูญเสียรายได้ คนตกงานและไร้อาชีพเพิ่มขึ้น จนสู่ปัญหาสุขภาพและชีวิตเริ่มสั่นคลอน มีผลการย้ายถิ่นฐานหรืออพยพที่อยู่ จนกระทั่งถึงวัฒนธรรมชุมชนจะเปลี่ยนไป และระบบนิเวศจะเริ่มเสื่อมโทรม
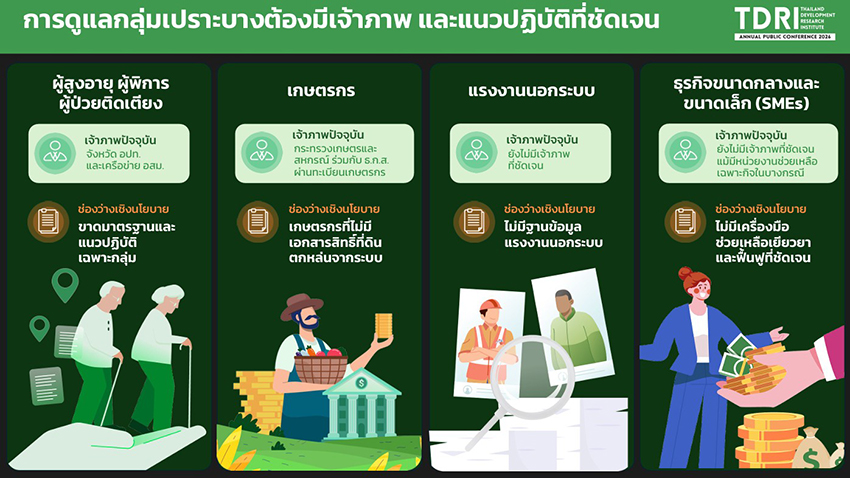
เจอภัยพิบัติเหมือนกัน แต่กลุ่มเปราะบางเสี่ยงมากกว่า
ทีดีอาร์ไอ ชี้ให้เห็นว่า ภัยพิบัติจาก Climate Change แม้สร้างความเสียหายให้กับทุกคน แต่จะส่งกระทบต่อทรัพย์สิน การดำเนินชีวิต สุขภาพของแต่ละคนแตกต่างกันตามข้อจำกัดแต่ละกลุ่ม โดยเฉพาะกลุ่มเปราะบางที่จะได้รับความเสี่ยงและผลกระทบที่รุนแรงมากกว่า หรือคนที่ไม่เปราะบางแต่หากเจอเหตุการณ์ซ้ำๆ เนื่องจากมีโอกาสเผชิญภัยธรรมชาติที่แนวโน้มรุนแรงมากและถี่มากขึ้น จากที่ไม่เคยเปราะบางก็มีโอกาสที่จะเข้าสู่การเปราะบางได้
- กลุ่มเปราะบางต่อชีวิต คือ ผู้สูงอายุ-ผู้ป่วยติดเตียง-ผู้พิการ ที่ต้องการเคลื่อนไหวและช่วยเหลือตัวเองได้จำกัด ที่ไม่ต้องการเพียงแค่คำเตือนในการอพยพเท่านั้น แต่ต้องการอพยพไปยังที่ปลอดภัย
- กลุ่มเปราะบางต่อรายได้ทั้งปี เพราะถ้าเจอภัยพิบัติแบบช่วงระยะสั้น แต่ก็มีผลกระทบต่อรายได้ทั้งฤดูกาลการเพาะปลูกได้
- กลุ่มเปราะบางที่มีรายได้เป็นรายวัน คือแรงงานนอกระบบที่จะขาดหลักประกันรายได้เพราะต้องหยุดงาน กระทบต่อค่าอาหารรายวันหรือค่าเช่าที่อยู่อาศัย
- กลุ่มเปราะบางจากความต่อเนื่องการทำธุรกิจ คือ ผู้ประกอบการขนาดกลางและขนาดเล็ก ที่นอกจากจะมีเงินทุนจำกัดในการฟื้นฟูธุรกิจแล้ว ยังอาจได้รับผลกระทบต่อการจ้างงงานด้วย ซึ่งถ้าสามารถฟื้นฟูกลุ่มนี้ได้ก่อนก็จะส่งผลดีต่อกลุ่มอื่น
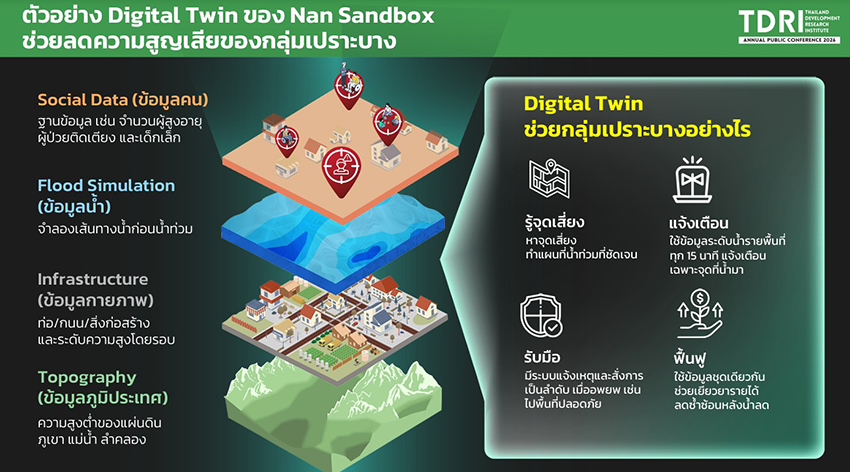
ตัวอย่างจากโครงการ Digital Twin ของ Nan Sandbox ที่เน้นย้ำถึงความสำคัญของการจัดทำฐานข้อมูลกลุ่มเปราะบางในพื้นที่เสี่ยงภัยให้เชื่อมโยงกันและปรับปรุงอย่างสม่ำเสมอ เพื่อใช้วางแผนช่วยเหลือได้ตรงความต้องการ เช่น การแจ้งเตือน การซ้อมอพยพ การจัดเตรียมโครงสร้างพื้นฐานและบริการรองรับความต้องการที่แตกต่างกันของแต่ละกลุ่ม นอกจากนี้ รัฐต้องจัดสรรเงินช่วยเหลือให้กลุ่มเปราะบางเข้าถึงได้ง่ายและรวดเร็ว เพื่อให้สามารถฟื้นฟูชีวิตและกลับมามีคุณภาพชีวิตใกล้เคียงเดิมได้มากที่สุด
รัฐบาลควรเป็นแกนหลักไม่ทิ้งใครไว้ข้างหลัง
ดร.สมเกียรติ ตั้งกิจวานิชย์ ประธานทีดีอาร์ไอ กล่าวว่า เมื่อโลกมีความเสี่ยงความไม่แน่นอนมากขึ้น รัฐบาลควรทำหน้าที่เป็นผู้จัดการความเสี่ยงที่ภาคส่วนอื่นในสังคมไม่สามารถจัดการได้ โดยเฉพาะความเสี่ยงเชิงระบบ เช่น ภัยธรรมชาติขนาดใหญ่ที่กลไกตลาดหรือระบบประกันภัยไม่สามารถรับมือได้ และการสร้างกลไกจัดการความเสี่ยง พร้อมจูงใจให้ประชาชนและภาคธุรกิจปรับตัวเพื่อลดความเสี่ยงของตนเอง และการเยียวยาผู้ได้รับผลกระทบ แต่ต้องดำเนินการอย่างระมัดระวัง เพื่อไม่ให้การรับความเสี่ยงส่งผลกระทบต่อเสถียรภาพทางการคลังของรัฐเสียเอง
อย่างไรก็ตาม การจัดการภัยพิบัติในปัจจุบันยังทำงานแบบแยกส่วนระหว่างส่วนกลางกับท้องถิ่น ไม่มีการป้องกันเตรียมการก่อนเกิดเหตุ หลายครั้งที่เกิดเหตุตั้งแต่ปี 2024-2026 การทำงานยังขาดเอกภาพและความต่อเนื่อง ควรตั้งผู้ว่าราชการจังหวัดเป็นซีอีโอ และยกระดับโครงสร้างพื้นฐานรองรับระบบ
ที่ผ่านมาไทยติดกับดักมองระยะสั้นเป็นหลัก มีงบประกันในกรอบจำกัด แม้กรมลดโลกร้อนได้มีการปรับตัวงบประมาณในเบื้องต้น แต่ยังขาดเรื่องกองทุนที่จะช่วยกลุ่มเปราะบางเพราะเงินนี้ไปผูกกับ พ.ร.บ.ลดโลกร้อน ซึ่งสวนทางกับความเปลี่ยนแปลงสภาพภูมิอากาศที่มีความรุนแรงขึ้น อีกทั้งรัฐควรมีการลงทุนด้านการประกันภัย และยังไม่มีการออกพันธบัตรภัยพิบัติแห่งรัฐ (Bond) เพราะการเงินในส่วนนี้จะสามารถช่วยเหลือให้คนได้ปรับตัวและสามารถฟื้นฟูให้คนแข็งแรงได้กว่า
ภาพ: Pornchai oom / Shutterstock
อ้างอิง: