
ศูนย์วิจัยกสิกรไทย (KResearch) ประเมินว่า มูลค่าการส่งออก SSD (Solid State Drive) ของไทยในปี 2027 จะยังขยายตัวได้สูงราว 72% แม้จะชะลอลงจากปีก่อนหน้า โดยมีแรงหนุนหลักจากตลาด SSD สำหรับเซิร์ฟเวอร์ที่ยังเติบโต แต่ต้องจับตาการลงทุน AI และ Data Center ที่เริ่มส่งสัญญาณชะลอตัว
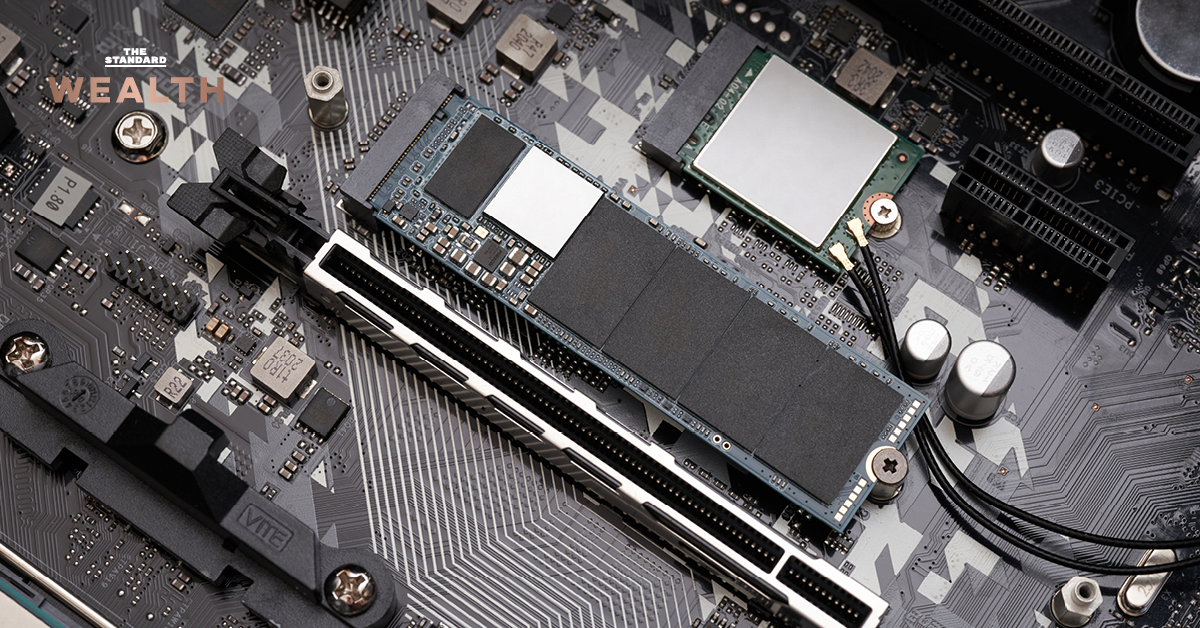
SSD คืออุปกรณ์จัดเก็บข้อมูลที่โดยทั่วไปใช้หน่วยความจำแฟลชชนิด NAND ทำให้อ่านและเขียนข้อมูลได้เร็วกว่าฮาร์ดดิสก์ (HDD) แบบเดิม จึงนิยมใช้ทั้งใน PC และเซิร์ฟเวอร์
ในบริบทของ Data Center นั้น SSD เหมาะกับการเป็น Online Storage หรือพื้นที่เก็บข้อมูลที่ต้องพร้อมใช้งานตลอดเวลาและต้องดึงข้อมูลได้อย่างรวดเร็ว ขณะที่ HDD มักถูกใช้เป็น Nearline Storage สำหรับเก็บข้อมูลปริมาณมากที่ยังไม่ต้องประมวลผลทันที
ตลาดสหรัฐฯ เป็นปลายทางส่งออก SSD อันดับหนึ่งของไทย โดยช่วงเดือนมกราคม-กันยายน 2026 การส่งออกไปสหรัฐฯ คิดเป็นราว 71% ของมูลค่าส่งออก SSD ทั้งหมด และในจำนวนนี้กว่า 77% เป็น SSD สำหรับเซิร์ฟเวอร์ ซึ่งมักใช้งานใน Data Center
ทั้งนี้ มี 2 ปัจจัยที่ช่วยหนุนการเติบโตดังกล่าว ประการแรก ตลาด SSD สำหรับเซิร์ฟเวอร์ทั่วโลกมีแนวโน้มเติบโตเฉลี่ย 17.4% ต่อปีในช่วงปี 2023-2027 ตามการใช้งาน AI และระบบฐานข้อมูลธุรกรรมแบบเรียลไทม์ที่เพิ่มขึ้น ซึ่งทั้งสองแบบต้องการการเข้าถึงข้อมูลที่รวดเร็ว ผู้ให้บริการ Data Center จึงหันมาใช้ SSD มากขึ้น
ประการที่สอง โครงสร้างการส่งออก SSD ของไทยเปลี่ยนจากตลาด PC ไปสู่ตลาดเซิร์ฟเวอร์อย่างชัดเจน สะท้อนว่าผู้ผลิตในไทย ซึ่งส่วนใหญ่เป็นผู้รับจ้างประกอบสินค้าอิเล็กทรอนิกส์ (Electronics Manufacturing Services หรือ EMS) สัญชาติไต้หวัน หันมาประกอบ SSD สำหรับเซิร์ฟเวอร์มากขึ้น
สัดส่วน SSD สำหรับเซิร์ฟเวอร์เพิ่มขึ้นจากเพียง 1% ของปริมาณส่งออก SSD ทั้งหมดในปี 2023 เป็น 60% ในช่วงมกราคม-กันยายน 2026 สวนทางกับสัดส่วน SSD สำหรับ PC ที่ลดลง
อย่างไรก็ตาม KResearch มี 2 แรงกดดันสำคัญต่อการส่งออก SSD
แรงกดดันที่ 1 การลงทุน AI/Data Center เริ่มชะลอ มองว่าการลงทุน AI และ Data Center มีแนวโน้มเติบโตช้าลงใน 2 กลุ่มหลัก ได้แก่ กลุ่มที่หนึ่งคือ สหรัฐฯ หลังผลการเลือกตั้งกลางเทอมเพิ่มความเสี่ยงที่โครงการก่อสร้าง Data Center ใหม่จะล่าช้า เนื่องจากการอนุมัติมีแนวโน้มเข้มงวดขึ้นจากประเด็นด้านพลังงาน สิ่งแวดล้อม และผลกระทบต่อชุมชน โดยเฉพาะโครงการที่ยังไม่เริ่มก่อสร้าง
กลุ่มที่สองคือ สิงคโปร์ มาเลเซีย อินโดนีเซีย บราซิล และไทย หลังสหรัฐฯ ประกาศมาตรการควบคุมการเข้าถึงชิป AI ที่เข้มงวดขึ้น เพื่อป้องกันไม่ให้ทั้ง 5 ประเทศถูกใช้เป็นช่องทางเลี่ยงมาตรการควบคุมส่งออกชิป AI ไปจีน และป้องกันไม่ให้ผู้พัฒนา AI จีนเช่าใช้กำลังประมวลผลของ Data Center ในประเทศเหล่านี้ ผู้ลงทุน Data Center ใน 5 ประเทศจึงต้องขอใบอนุญาตนำเข้าชิป AI จากรัฐบาลสหรัฐฯ ซึ่งอาจทำให้โครงการล่าช้าและเพิ่มความไม่แน่นอนในการจัดหาชิป
อย่างไรก็ดี KResearch ประเมินว่าผลกระทบต่อการส่งออก SSD สำหรับ Data Center ของไทยจะจำกัด เพราะการส่งออกไปสิงคโปร์ มาเลเซีย อินโดนีเซีย และบราซิลรวมกัน มีสัดส่วนเพียง 0.6% ของมูลค่าส่งออก SSD สำหรับ Data Center ทั้งหมด
แรงกดดันที่ 2 มาจากตลาด PC หดตัวต่อเนื่อง ตามความต้องการ PC ทั่วโลกที่ชะลอลงกดดันคำสั่งซื้อ SSD สำหรับ PC เนื่องจากราคาคอมพิวเตอร์ปรับสูงขึ้นตามต้นทุนหน่วยความจำ ทำให้ทั้งผู้บริโภคและภาคธุรกิจชะลอการซื้อหรือเปลี่ยนเครื่องใหม่ โดยคาดว่ายอดขาย PC ทั่วโลกปี 2026 และ 2027 จะหดตัวราว 11.3% และ 0.5% ตามลำดับ
ด้านการแข่งขัน แม้เกาหลีใต้และไต้หวันยังเป็นแหล่งนำเข้า SSD สำคัญของสหรัฐฯ ด้วยความได้เปรียบจากการผลิตตั้งแต่ต้นน้ำ โดยมีสัดส่วนรวมกัน 40% ของมูลค่านำเข้า SSD ของสหรัฐฯ ในช่วงมกราคม-กันยายน 2026 แต่สัดส่วนดังกล่าวมีแนวโน้มลดลง
ขณะเดียวกัน สหรัฐฯ นำเข้า SSD จากอาเซียนเพิ่มขึ้นต่อเนื่อง ได้แก่ เวียดนาม (20%) มาเลเซีย (16%) สิงคโปร์ (8%) ไทย (8%) และฟิลิปปินส์ (6%) ซึ่งสะท้อนทั้งโอกาสในการขยายตลาด และแรงแข่งขันที่ไทยต้องเผชิญในภูมิภาค