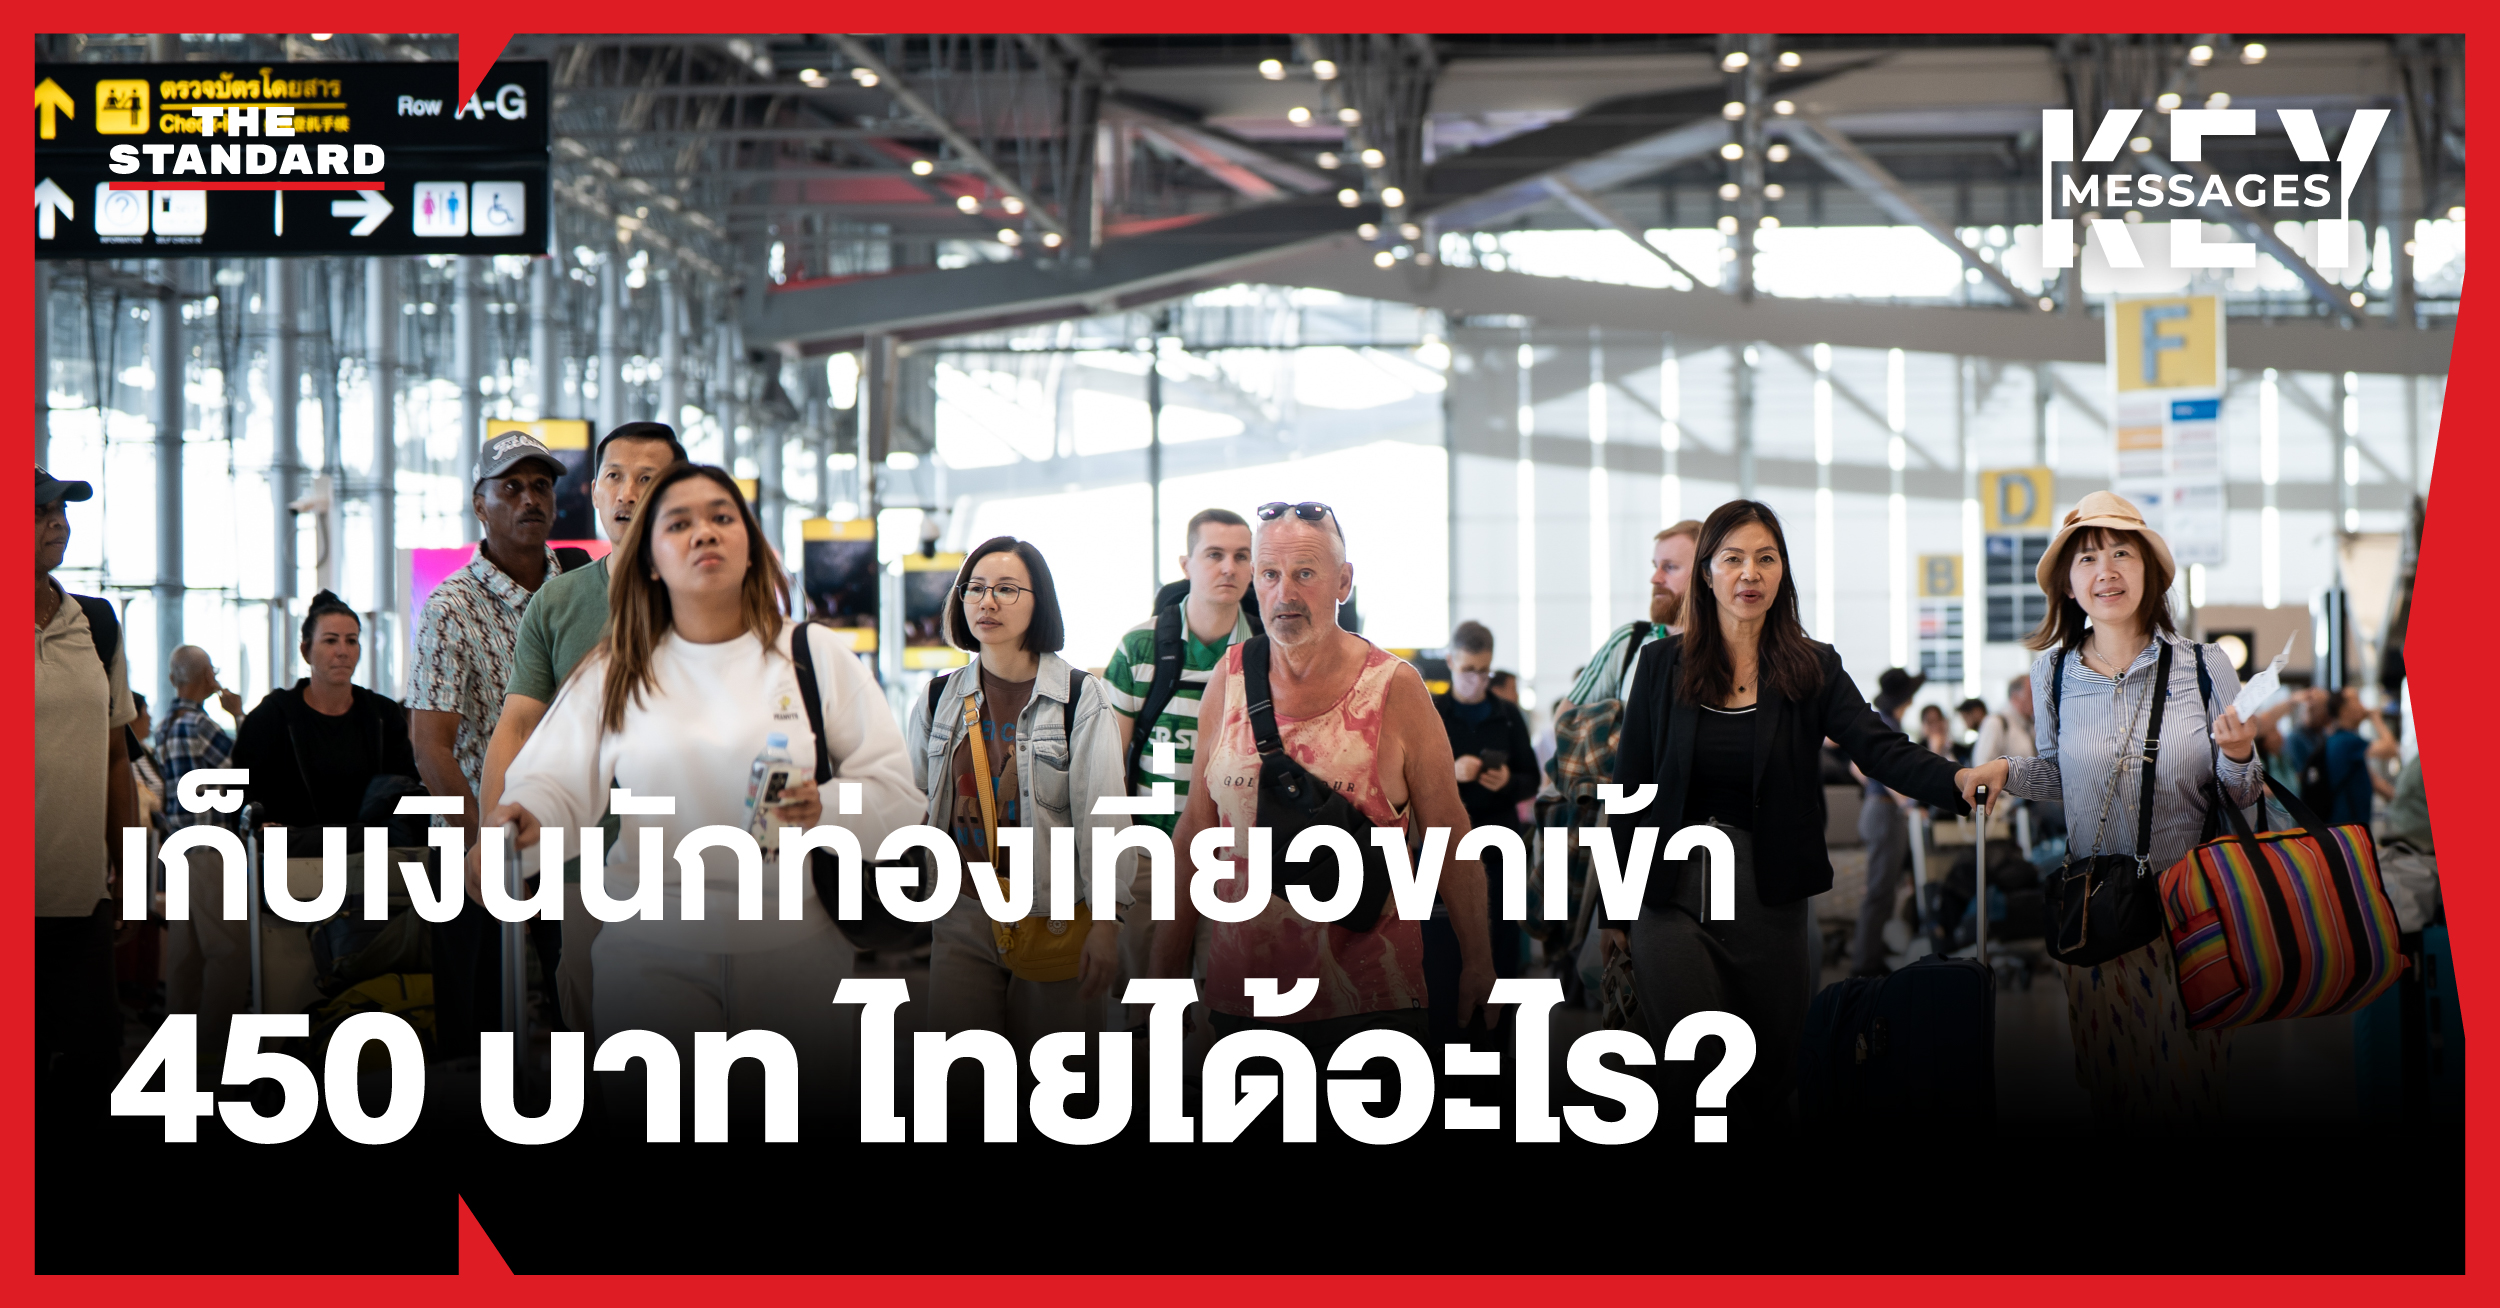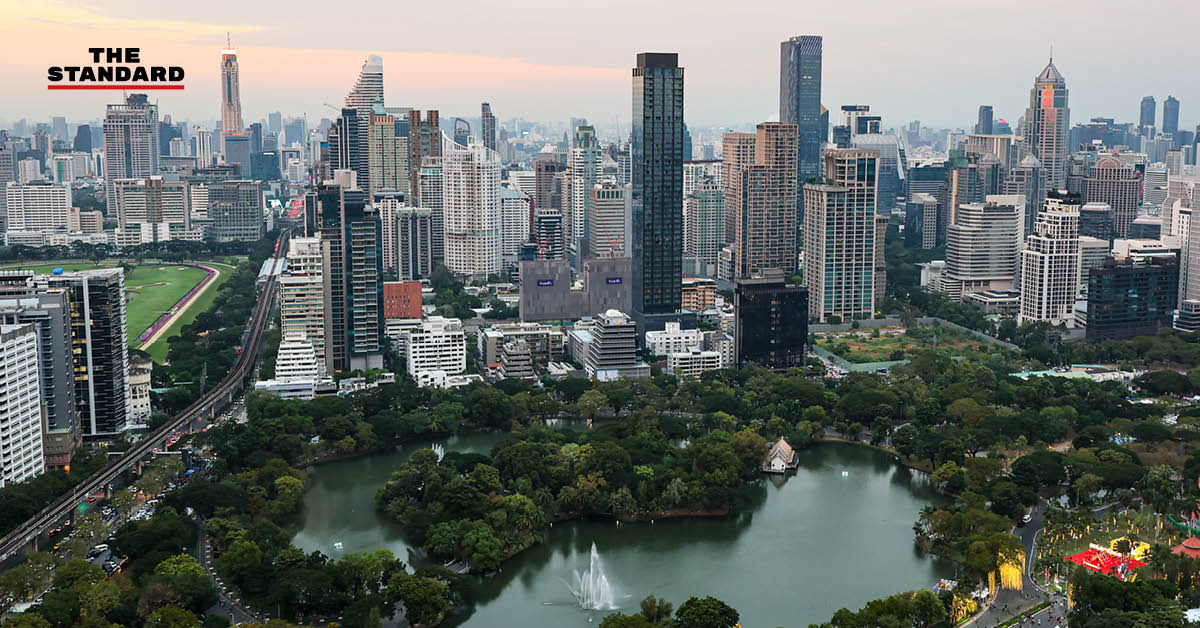

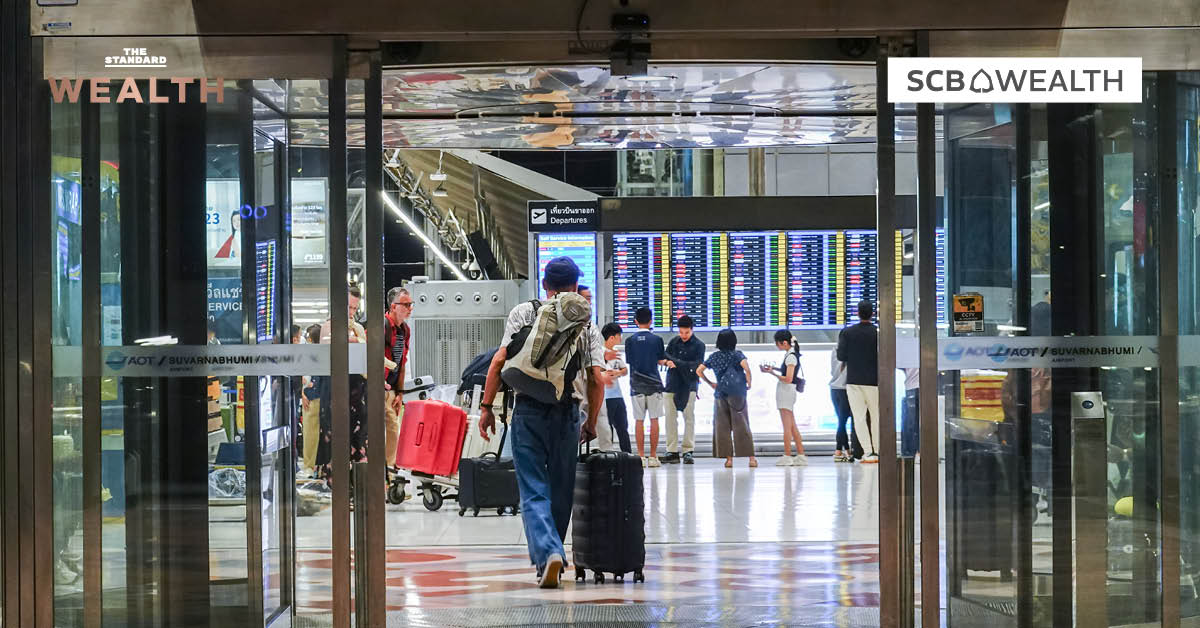
ท่ามกลางความผันผวนของบริบทเศรษฐกิจโลกและสงครามแย่งชิงนักท่องเที่ยวต่างชาติในภูมิภาคเอเชียที่ทวีความดุเดือด ภาคการท่องเที่ยวไทยกำลังเดินทางมาถึงจุดเปลี่ยนผ่านครั้งสำคัญ จากยุคที่เคยพึ่งพา ‘จำนวนหัว’ สู่ความจำเป็นเร่งด่วนในการยกระดับ ‘มูลค่าทางเศรษฐกิจ’
ประเด็นสำคัญ
ดร.กมลมาลย์ แจ้งล้อม นักวิเคราะห์อาวุโส ศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ (SCB EIC) ให้สัมภาษณ์ในรายการ Morning Wealth ได้ร่วมฉายภาพการฟื้นตัวของเครื่องยนต์ท่องเที่ยวไทย พร้อมเปิดมุมมองเชิงลึกต่อสมรภูมิการแข่งขันและแนวโน้มการปรับโครงสร้างเพื่อความอยู่รอดในระยะข้างหน้า
ดร.กมลมาลย์ ระบุว่า หากมองในมิติของปัจจัยมหภาค ความตึงเครียดทางภูมิรัฐศาสตร์ในแถบตะวันออกกลางที่ยืดเยื้อมานานกว่า 9 เดือนเริ่มส่งสัญญาณผ่อนคลายลง การทยอยปรับลดลงของราคาน้ำมันได้ช่วยบรรเทาต้นทุนและเอื้อต่อการเดินทางระหว่างประเทศ ขณะเดียวกันสายการบินสัญชาติตะวันออกกลางก็สามารถกลับมาให้บริการตามเส้นทางบินปกติได้อีกครั้ง
อย่างไรก็ตาม การฟื้นตัวของเที่ยวบินพาณิชย์ทั่วโลกยังคงเผชิญแรงต้านและเติบโตในอัตราที่ชะลอตัว เนื่องจากการจัดสรรตารางบินของสายการบินยังถูกกดดันจากภาระต้นทุนดำเนินงานที่ทรงตัวในระดับสูง ส่งผลให้ราคาบัตรโดยสารเครื่องบินปรับตัวแพงขึ้นอย่างมีนัยสำคัญจนกระทบต่อกำลังซื้อและความต้องการเดินทางของผู้คนทั่วโลก
แรงกระเพื่อมนี้ส่งผลโดยตรงต่อการท่องเที่ยวไทยอย่างหลีกเลี่ยงไม่ได้ ตลาดเอเชียหลายประเทศเริ่มส่งสัญญาณชะลอตัวลง โดยเฉพาะกลุ่มนักท่องเที่ยวจีนที่ยังคงมีความกังวลด้านความเชื่อมั่นเรื่องความปลอดภัยในช่วงที่ผ่านมา สวนทางกับกลุ่มตะวันออกกลางที่ยังมีทิศทางฟื้นตัวโดดเด่น สะท้อนจากตัวเลขนักท่องเที่ยวต่างชาติสะสมช่วง 10 เดือนแรกของปีนี้ที่ทำได้ราว 25.4 ล้านคน ซึ่งยังตามหลังระดับของปี 2025 อยู่ประมาณ 4%
แม้ช่วงสองเดือนสุดท้ายของปีซึ่งตรงกับฤดูกาลท่องเที่ยว (High Season) จะมีแนวโน้มเร่งตัวขึ้นอย่างเห็นได้ชัด แต่ภาพรวมทั้งปี SCB EIC ยังคงประเมินตัวเลขนักท่องเที่ยวต่างชาติเข้าไทยไว้ที่ 31.6 ล้านคน ก่อนจะทยอยขยับขึ้นสู่ระดับ 33.4 ล้านคนในปีหน้า
ศึก Tourism War เปิดฉาก เกาหลีใต้คว้าดีมานด์จีน เวียดนามไล่บี้ชิงส่วนแบ่ง
นอกเหนือจากปัจจัยต้นทุนการเดินทาง ความท้าทายเชิงโครงสร้างที่น่าจับตาที่สุดในเวลานี้คือปรากฏการณ์ Tourism War หรือสงครามแย่งชิงนักท่องเที่ยวในเอเชีย ซึ่งแต่ละประเทศต่างงัดมาตรการเชิงรุกเข้ามาดึงดูดกลุ่มเป้าหมายเดียวกันอย่างเข้มข้น
กรณีที่ชัดเจนที่สุดคือ ‘เกาหลีใต้’ ที่สามารถฉวยจังหวะจากความขัดแย้งทางการเมืองระหว่างจีนและญี่ปุ่นตั้งแต่ช่วงปลายปีก่อน ซึ่งส่งผลให้นักท่องเที่ยวจีนเดินทางเข้าญี่ปุ่นลดลงไปกว่าครึ่งหนึ่ง เกาหลีใต้จึงกลายเป็นปลายทางทดแทนสำคัญด้วยความได้เปรียบด้านระยะทางที่มีทั้งเที่ยวบินตรงและเรือเฟอร์รี ยิ่งไปกว่านั้น การปลดล็อกมาตรการฟรีวีซ่าให้แก่กรุ๊ปทัวร์จีนของรัฐบาลเกาหลีใต้ ยังช่วยผลักดันให้นักท่องเที่ยวจีนเดินทางเข้าประเทศพุ่งขึ้นถึง 29% และกลายเป็นแรงส่งหลักที่ดันยอดนักท่องเที่ยวรวมของเกาหลีใต้เติบโตกว่า 20%
ขณะเดียวกัน ‘เวียดนาม’ ได้กลายมาเป็นคู่แข่งที่น่ากลัวที่สุดของไทยในหลายตลาดหลัก ทั้งรัสเซีย อินเดีย และญี่ปุ่น ซึ่งเริ่มเห็นตัวเลขนักท่องเที่ยวไหลเข้าเวียดนามเติบโตอย่างก้าวกระโดด สวนทางกับสถิติของไทยที่เริ่มทรงตัว ปัจจัยหนุนสำคัญมาจากการขับเคลื่อนนโยบายเชิงรุกของรัฐบาลเวียดนาม การเป็นจุดหมายปลายทางใหม่ที่สดใหม่ และโครงสร้างค่าใช้จ่ายในการท่องเที่ยวที่เข้าถึงง่าย ตอบโจทย์พฤติกรรมนักท่องเที่ยวในยุคที่ทั่วโลกต่างเผชิญแรงกดดันด้านค่าครองชีพ
ความไม่แน่นอนเหล่านี้ยังถูกซ้ำเติมด้วยความเสี่ยงในการบริหารจัดการระบบการบินระดับโลก ดังเช่นกรณีระบบควบคุมการจราจรทางอากาศของสหรัฐฯ ขัดข้องจนต้องสั่งระงับเที่ยวบินชั่วคราว ส่งผลให้มีการยกเลิกเที่ยวบินไปมากกว่า 10,000 เที่ยวบิน และต้องใช้เวลาฟื้นฟูระบบนานนับสัปดาห์ สะท้อนว่าห่วงโซ่อุปทานการท่องเที่ยวยุคใหม่มีความเปราะบางสูงและพร้อมสะดุดลงได้ทุกเมื่อ
เปลี่ยนกระบวนทัศน์สู่ Visitor Economy ยกระดับจาก Volume สู่ Value
ความผันผวนของจำนวนหัวนักท่องเที่ยวเป็นเครื่องเตือนใจว่า ประเทศไทยไม่อาจยึดติดกับโมเดลการเติบโตแบบเน้นปริมาณ (Volume) ได้อีกต่อไป หากแต่ต้องปรับทิศทางสู่การสร้างมูลค่าเพิ่ม (Value) ผ่านแนวคิด Visitor Economy หรือการขยายบทบาทสู่การเป็นศูนย์กลางของ ‘ผู้มาเยือน’ ที่มีความต้องการเฉพาะทาง นอกเหนือจากการท่องเที่ยวพักผ่อนทั่วไป
การขับเคลื่อนแนวคิดดังกล่าวจำเป็นต้องอาศัยการยกระดับระบบนิเวศการท่องเที่ยวอย่างเป็นองค์รวม ทั้งการอำนวยความสะดวกในการเข้า-ออกประเทศ การผลักดันประเทศไทยสู่การเป็นศูนย์กลางด้านสุขภาพและการแพทย์ระดับภูมิภาค (Wellness and Medical Tourism Hub) ควบคู่ไปกับการวางโครงสร้างพื้นฐานด้านข้อมูลดิจิทัลร่วมกันระหว่างรัฐและเอกชนเพื่อใช้วางแผนการตลาดอย่างแม่นยำ รวมถึงการยกระดับมาตรฐานความปลอดภัยและกลไกการคุ้มครองนักท่องเที่ยวต่างชาติอย่างเป็นรูปธรรม เพื่อฟื้นคืนความเชื่อมั่นในระยะยาว
เจาะ 4 กลุ่มผู้มาเยือนศักยภาพสูง ขุมทรัพย์ใหม่ขับเคลื่อนรายได้
ดร.กมลมาลย์ ชี้ให้เห็นว่า ภายใต้ร่มเงาของ Visitor Economy ประเทศไทยมีกลุ่มเป้าหมายเชิงคุณภาพที่พร้อมสร้างเม็ดเงินมหาศาลอยู่แล้วอย่างน้อย 4 กลุ่มสำคัญ
กลุ่มแรกคือ กลุ่มไมซ์ (MICE) หรือการจัดประชุม นิทรรศการ และการท่องเที่ยวเพื่อเป็นรางวัล ซึ่งข้อมูลจากสำนักงานส่งเสริมการจัดประชุมและนิทรรศการ (TCEB) ระบุว่า ในช่วงครึ่งแรกของปีนี้ จำนวนผู้เข้าร่วมงานไมซ์ต่างชาติขยายตัวราว 3% และสามารถสร้างเม็ดเงินหมุนเวียนเข้าสู่ระบบเศรษฐกิจไทยไปแล้วสูงถึง 34,000 ล้านบาท สอดรับกับยุทธศาสตร์การดึงงานอีเวนต์ระดับโลกเข้ามาจัดในประเทศอย่างต่อเนื่อง
กลุ่มถัดมาคือ กลุ่มการแพทย์และสุขภาพ (Medical Tourism) ซึ่งสะท้อนการเติบโตของรายได้ค่ารักษาพยาบาลจากชาวต่างชาติอย่างชัดเจน โดยเฉพาะกลุ่มลูกค้าจากเอเชียและตะวันออกกลาง อีกทั้งพฤติกรรมการใช้จ่ายในปัจจุบันไม่ได้หยุดอยู่เพียงแค่การรักษาโรคเท่านั้น แต่ยังครอบคลุมไปถึงบริการตรวจสุขภาพเชิงลึก ศาสตร์แห่งการชะลอวัย ศัลยกรรมความงาม ตลอดจนบริการทางทันตกรรม ซึ่งล้วนเป็นบริการที่มีมาร์จินสูง
ขณะที่ กลุ่มการศึกษา (Education) กำลังกลายเป็นอีกหนึ่งกลุ่มคลื่นลูกใหม่ โดยในปี 2025 ที่ผ่านมา จำนวนนักเรียนและนักศึกษาต่างชาติที่เข้ามาศึกษาต่อในประเทศไทยเติบโตขึ้นกว่า 12% จนมียอดสะสมทะลุ 200,000 คน ที่น่าสนใจคืออัตราการเติบโตของนักเรียนในระดับโรงเรียนกลับขยายตัวโดดเด่นกว่าระดับมหาวิทยาลัย ซึ่งกลุ่มผู้ปกครองและครอบครัวที่เดินทางตามมาพำนักระยะยาวถือเป็นกลุ่มที่มีกำลังซื้อสูงและมีระยะเวลาพำนักที่ยาวนาน
สุดท้ายคือ กลุ่มอีเวนต์ความบันเทิงและเทศกาลดนตรีระดับนานาชาติ จากสถิติการจัดคอนเสิร์ตและงานแฟนมีตติ้งของศิลปินต่างประเทศในไทยที่สูงกว่า 300 งานต่อปี สิ่งที่เกิดขึ้นไม่ใช่แค่การขายบัตรคอนเสิร์ต แต่คือการดึงดูดแฟนคลับชาวต่างชาติจำนวนมหาศาลให้เดินทางข้ามพรมแดนเข้ามาร่วมกิจกรรม พร้อมจับจ่ายใช้สอยทั้งในภาคโรงแรม ค้าปลีก และร้านอาหาร
ภาพ: J-Alone/ Shutterstock