


10 แบงก์ไทย เผยกำไร 9 เดือน ลดลง 3.6%
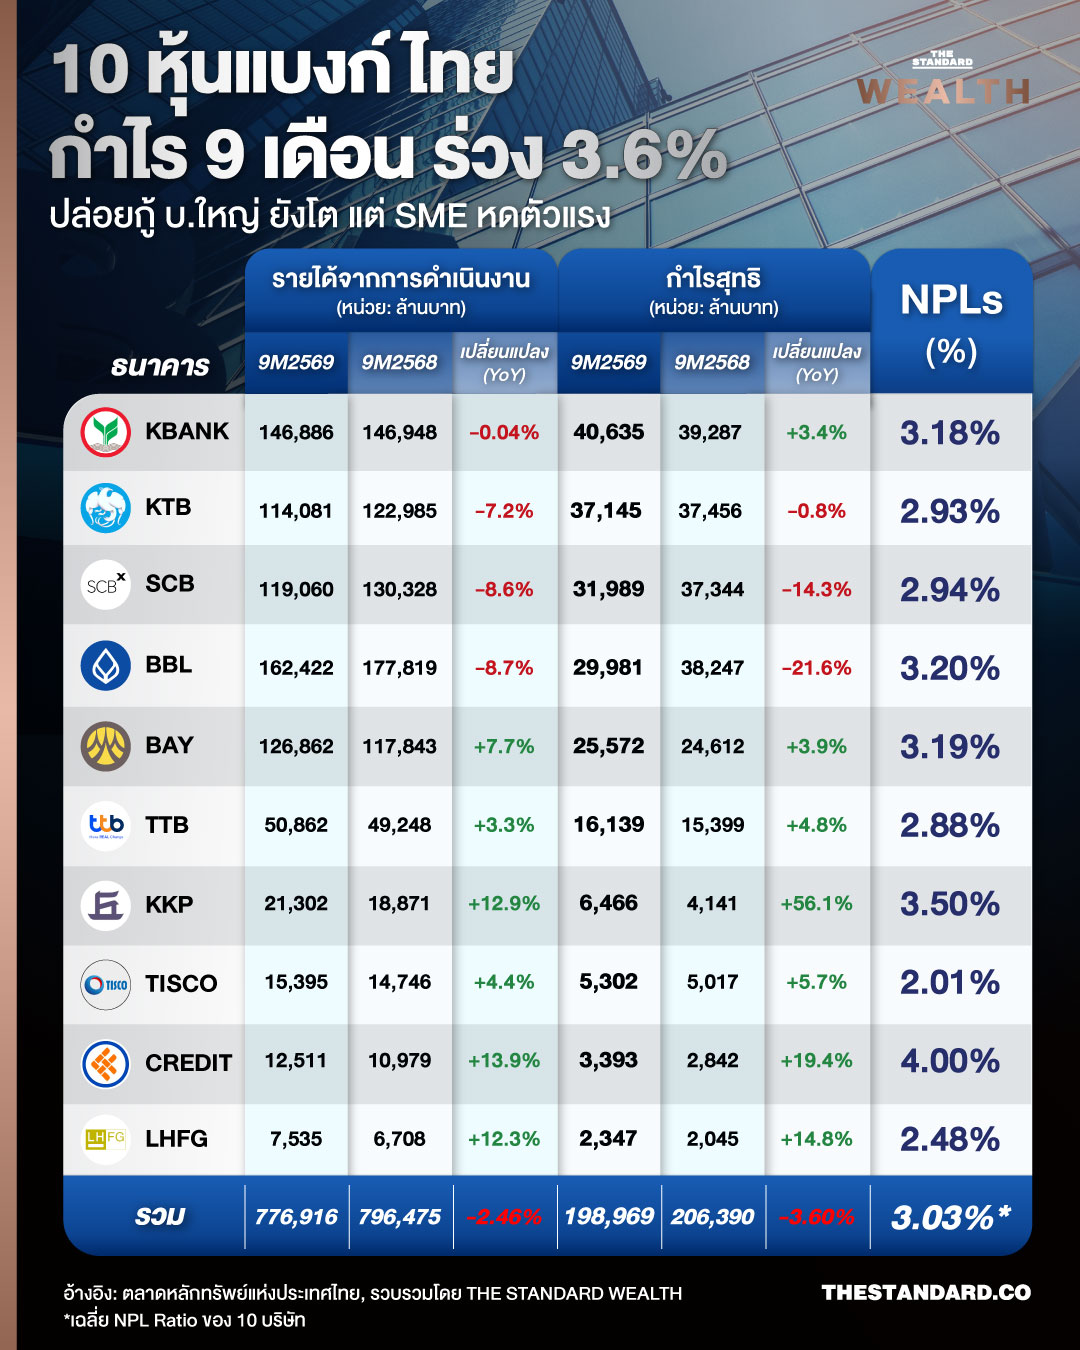
จากการรวบรวมของ THE STANDARD WEALTH กำไรสุทธิงวด 9 เดือนแรกของปี 2569 ของ 10 ธนาคารไทยรวมกันอยู่ที่ 198,969 ล้านบาท ลดลง 3.6% จากช่วงเดียวกันของปีก่อน แต่เมื่อแยกดูรายธนาคาร ภาพกลับไม่ได้ติดลบทั้งกลุ่ม เพราะมีถึง 7 ธนาคารที่กำไรยังเติบโต ขณะที่ธนาคารที่กำไรลดลงมีเพียง 3 แห่ง ซึ่งล้วนเป็นธนาคารขนาดใหญ่
กลุ่มที่กำไรเติบโตนำโดยธนาคารขนาดกลางและธนาคารที่เน้นลูกค้าเฉพาะกลุ่ม KKP กำไรเพิ่มขึ้นมากที่สุดถึง 56.1% เป็น 6,466 ล้านบาท จากรายได้ธุรกิจตลาดทุนและ Wealth ที่ขยายตัว รวมถึงผลขาดทุนจากการขายรถยึดที่ลดลงเกือบครึ่ง ตามมาด้วย CREDIT ที่กำไรเพิ่มขึ้น 19.4% เป็น 3,393 ล้านบาท จากสินเชื่อที่ขยายตัวต่อเนื่อง และ LHFG ที่กำไรเพิ่มขึ้น 14.8% เป็น 2,347 ล้านบาท ขณะที่ TISCO, TTB และ BAY กำไรเติบโตในระดับ 4-6% ส่วน KBANK เป็นธนาคารใหญ่เพียงแห่งเดียวที่กำไรเพิ่มขึ้น 3.4% เป็น 40,635 ล้านบาท แม้ส่วนหนึ่งจะมาจากค่าชดเชยมูลค่าเงินลงทุน 1,455 ล้านบาทที่เกิดขึ้นครั้งเดียว ซึ่งหากตัดออก กำไรจะทรงตัวใกล้เคียงปีก่อน
ฝั่งที่กำไรลดลง BBL ลดลงมากที่สุด 21.6% เหลือ 29,981 ล้านบาท ตามด้วย SCBX ที่ลดลง 14.3% เหลือ 31,989 ล้านบาท ทั้งสองแห่งได้รับผลกระทบพร้อมกันจากรายได้ดอกเบี้ยที่หดตัว และกำไรจากเงินลงทุนที่ลดลงจากปีก่อน ส่วน KTB กำไรลดลงเพียง 0.8% เหลือ 37,145 ล้านบาท เพราะสามารถลดค่าใช้จ่ายและการตั้งสำรองได้มาก ชดเชยรายได้ดอกเบี้ยที่หายไปได้เกือบทั้งหมด
สรุป 5 ประเด็นสำคัญ จากผลประกอบการ Q3
1. รายได้ดอกเบี้ยของแบงก์ใหญ่หดหนัก เพราะต้นทุนเงินฝากลดต่อไม่ได้
รายได้ดอกเบี้ยสุทธิ (NII) 9 เดือนของ 4 ธนาคารใหญ่ คือ BBL, KBANK, KTB และ SCBX หายไปรวมกันราว 38,700 ล้านบาท ซึ่งเป็นตัวฉุดกำไรใหญ่ที่สุดของปีนี้ สาเหตุอยู่ที่โครงสร้างเงินฝาก ธนาคารใหญ่มีเงินฝากออมทรัพย์และกระแสรายวัน (CASA) สูง ดอกเบี้ยออมทรัพย์อยู่ที่ 0.25% มาตั้งแต่ปี 2568 จึงไม่มีช่องให้ลดอีก นอกจากนี้ยังมีเงินนำส่งสถาบันคุ้มครองเงินฝากและ ธปท. ซึ่งเป็นต้นทุนคงที่ ที่ KTB คิดเป็นราว 38% ของค่าใช้จ่ายดอกเบี้ยทั้งหมด ผลคือผลตอบแทนสินทรัพย์ของ KTB และ SCBX ลดลง 50bps จากปีก่อน ขณะที่ต้นทุนเงินลดได้เพียง 18-24bps
ภาพนี้ต่างจากธนาคารขนาดกลาง TISCO, TTB และ KKP ยังเห็นส่วนต่างอัตราดอกเบี้ยสุทธิ (NIM) ขยายตัว YoY เพราะยังมีเงินฝากประจำต้นทุนสูงให้ทยอยลดลงได้
2. Bond Yield ขาขึ้นทุบกำไรจากเงินลงทุนในไตรมาส 3
ในไตรมาสนี้ กำไรจากเงินลงทุนและเครื่องมือทางการเงินของ 10 ธนาคารรวมกันหายไปราว 16,000 ล้านบาทเมื่อเทียบกับปีก่อน ซึ่งมากกว่ารายได้ดอกเบี้ยที่ลดลงในไตรมาสเดียวกัน
SCBX พลิกเป็นขาดทุนจากเงินลงทุนและการค้า 424 ล้านบาท โดยระบุว่าเกิดจากการปรับมูลค่าตราสารหนี้ตามอัตราผลตอบแทนที่สูงขึ้น ขณะที่ BBL มีกำไรจากเงินลงทุนลดลง 77.9% และ KTB ลดลง 93.3% ปัจจัยนี้เกิดขึ้นในช่วงที่ธนาคารกลางสหรัฐฯ (Fed) กลับมาขึ้นดอกเบี้ยครั้งแรกในรอบ 3 ปีเมื่อเดือนกันยายน
3. สินเชื่อโตจากบริษัทใหญ่และภาครัฐ แต่ SME ในแบงก์ใหญ่ยังหดตัว
การเติบโตของสินเชื่อกระจุกอยู่ที่ลูกค้าธุรกิจขนาดใหญ่ SCB โต 11.9% นับจากต้นปี BAY สินเชื่อบรรษัทไทยและบรรษัทข้ามชาติโต 9.7% และ KKP สินเชื่อบรรษัทโต 26.8% ส่วน KTB ซึ่งสินเชื่อรวมโตสูงสุดในกลุ่มธนาคารใหญ่ที่ 5.1% แรงหนุนหลักมาจากสินเชื่อรัฐบาลและรัฐวิสาหกิจที่โต 19.7%
ตรงกันข้าม สินเชื่อ SME ในธนาคารใหญ่ภาคเอกชนหดตัวชัดเจน SCB ลดลง 7.6%, TTB ลดลง 6.7% และ BAY ลดลง 5.9% ซึ่งสอดคล้องกับที่ KBANK และ KTB อธิบายภาพเศรษฐกิจว่าเป็นการฟื้นตัวแบบ K-shape
แต่บางธนาคารยังขยายพอร์ต SME ต่อ CREDIT สินเชื่อ Micro SME โต 11.7%, LHFG สินเชื่อธุรกิจขนาดกลางและขนาดย่อมโต 10.8% และ TISCO โต 9.7% จากสินเชื่อตัวแทนจำหน่ายรถยนต์
อีกกลุ่มที่หดตัวคือสินเชื่อเช่าซื้อรถยนต์ แม้ยอดขายรถยนต์ 8 เดือนแรกจะโต 16.6% ตามยอดขายรถยนต์ไฟฟ้า แต่พอร์ตเช่าซื้อของ SCB ลดลง 13.7%, KKP ลดลง 6.5% และ TTB ลดลง 5.0% นับจากต้นปี
4. รายได้ค่าธรรมเนียมคือตัวพยุงกำไร และเป็นตัวแบ่งผู้ชนะกับผู้แพ้
ใน 9 เดือนแรก รายได้ค่าธรรมเนียมสุทธิของ 10 ธนาคารเพิ่มขึ้นรวมกันราว 17,900 ล้านบาท ซึ่งชดเชยกำไรจากเงินลงทุนที่หายไปได้เกือบทั้งหมด แรงหนุนหลักมาจากธุรกิจบริหารความมั่งคั่ง (Wealth Management) กองทุนรวม และประกัน
ความแตกต่างนี้อธิบายได้ว่าทำไมธนาคารใหญ่ที่เสียรายได้ดอกเบี้ยใกล้เคียงกันถึงออกมาต่างกัน KBANK ค่าธรรมเนียมสุทธิ 9 เดือนโต 16.3% ขณะที่ BBL โตเพียง 2.4% อย่างไรก็ดี ในไตรมาส 3 รายได้ค่าธรรมเนียมชะลอลงจากไตรมาสก่อนที่ KBANK, SCB, TTB และ LHFG ตามภาวะตลาดทุนที่ผันผวน
5. หนี้เสียโดยรวมทรงตัว แต่ยังมีจุดเปราะบางในกลุ่มรายย่อย
อัตราส่วนหนี้เสียต่อสินเชื่อรวม (NPL Ratio) ของธนาคารใหญ่อยู่ในกรอบใกล้เคียงกันที่ 2.9-3.2% และทุกธนาคารยังเพิ่มอัตราส่วนสำรองต่อหนี้เสีย (Coverage Ratio) ต่อเนื่อง หลายแห่งตั้งสำรองส่วนเพิ่ม (Management Overlay) เพื่อรองรับผลกระทบจากน้ำท่วมช่วงปลายเดือนกันยายน
นักวิเคราะห์ชี้กำไร Q3 ถูกกดดันจากบอนด์ยีลด์พุ่ง
ฝั่งนักวิเคราะห์มองผลประกอบการไตรมาส 3/2569 เห็นตรงกันว่าปัจจัยกดดันหลักไม่ได้มาจากธุรกิจปล่อยกู้ หากมาจากรายได้ที่ผูกกับตลาดการเงิน
ธนภัทร ฉัตรเสถียร ผู้อำนวยการ ฝ่ายวิเคราะห์หลักทรัพย์ บล.ทรีนีตี้ ระบุว่ากำไรไตรมาส 3 ออกมาต่ำกว่าคาดและอ่อนตัวลงจากไตรมาสก่อน เนื่องจากไตรมาส 2 มีกำไรจากเงินลงทุนและธุรกิจบริหารความมั่งคั่ง (Wealth) เข้ามาหนุน แต่ไตรมาสนี้ทั้งสองส่วนไม่ได้ดีเท่าเดิม นอกเหนือจากนั้นไม่พบปัจจัยที่เป็นสาระสำคัญ
ด้าน ตฤณ สิทธิสวัสดิ์ นักวิเคราะห์หลักทรัพย์ บล.หยวนต้า (ประเทศไทย) มองว่าภาพรวมเป็นไปตามที่ตลาดคาดการณ์ โดยกำไรจากการตีมูลค่าเงินลงทุนชะลอลงตามอัตราผลตอบแทนพันธบัตร (Bond Yield) ที่ปรับสูงขึ้นและบรรยากาศตลาดการลงทุนที่ซบเซาลง ขณะที่ฝั่งธนาคารใหญ่เห็น NIM ขยับขึ้นจากไตรมาสก่อน และการตั้งสำรองลดลง สะท้อนว่าธนาคารยังคุมคุณภาพสินทรัพย์ได้ดี แม้จะตั้งสำรองส่วนเกินเพิ่มเพื่อรองรับผลกระทบจากน้ำท่วม
สินเชื่อยังพึ่งลูกค้าบริษัทใหญ่ ขณะที่พอร์ต SME ยังวางใจไม่ได้
ตฤณระบุว่า การฟื้นตัวของสินเชื่อมาจากลูกค้าบริษัทใหญ่ (Corporate) เป็นหลัก ทั้งการขยายโรงงานและการลงทุนใหม่ของธุรกิจขนาดใหญ่ และประเมินว่าเม็ดเงินลงทุนที่เริ่มเร่งตัวจะเป็นแรงหนุนให้ความต้องการสินเชื่อกลับมาได้ในปีหน้า
แต่ความเสี่ยงอยู่ที่พอร์ต SME โดยธนาคารที่มีสัดส่วนสินเชื่อ SME สูง เช่น KBANK และ SCB ยังวางใจไม่ได้ โดยยกตัวอย่าง AutoX บริษัทในกลุ่ม SCBX ที่ NPL ปรับตัวขึ้นในไตรมาสล่าสุด จาก 10% เป็น 13%
ขณะที่ธนภัทรมองว่า NPL โดยรวมยังทรงตัวและอยู่ในระดับที่บริหารจัดการได้ และน่าจะอยู่ในโหมดนี้ต่อไป เพราะแต่ละธนาคารยังตั้งสำรองค่อนข้างสูง ความเสี่ยงที่ทุกธนาคารมองเหมือนกันในตอนนี้คือปัจจัยมหภาคที่คาดเดาได้ยาก มากกว่าปัจจัยภายใน
ภาพรวมกำไรทั้งปีอาจติดลบ
สำหรับกำไรทั้งปี 2569 นักวิเคราะห์ทั้งสองมองต่างกัน ธนภัทรประเมินว่ากำไรทั้งปียังเติบโตได้เล็กน้อย ส่วนการฟื้นตัวในปีหน้าต้องรอดูทิศทางเศรษฐกิจ ขณะที่ ตฤณ จาก บล.หยวนต้า ประเมินกำไรกลุ่มธนาคารปีนี้ไว้ราว 2.17 แสนล้านบาท ลดลง 3.5% ก่อนจะกลับมาเติบโต 5% ในปีหน้า จาก NIM ที่ดีขึ้นและความต้องการสินเชื่อจากกลุ่ม Corporate
ตฤณมองว่า ช่วงนี้เป็นจังหวะพักฐานของหุ้นกลุ่มธนาคาร และจุดสูงสุดของรอบยังมาไม่ถึง เพราะคณะกรรมการนโยบายการเงิน (กนง.) ยังไม่ได้ปรับขึ้นดอกเบี้ย หาก กนง. กลับมาขึ้นดอกเบี้ย รายได้ของธนาคารจะเร่งตัวขึ้น
ในเชิงกลยุทธ์ ตฤณระบุว่า หลังกลุ่มธนาคารรายงานผลประกอบการครบ นักลงทุนมักขายทำกำไรก่อน เงินระยะสั้นจึงอาจหมุนไปกลุ่มอื่น ส่วนนักลงทุนที่ต้องการรับเงินปันผลสามารถรอเข้าลงทุนช่วงต้นปี โดยไม่จำเป็นต้องรีบซื้อในตอนนี้ หุ้นที่โดดเด่นในมุมมองของเขาคือ BBL จาก Valuation และฐานลูกค้า Corporate และ KKP จากฐานลูกค้า Wealth ที่ดีขึ้น
ภาพ: ณัฏฐ์กานต์ ดวงมาตย์พล