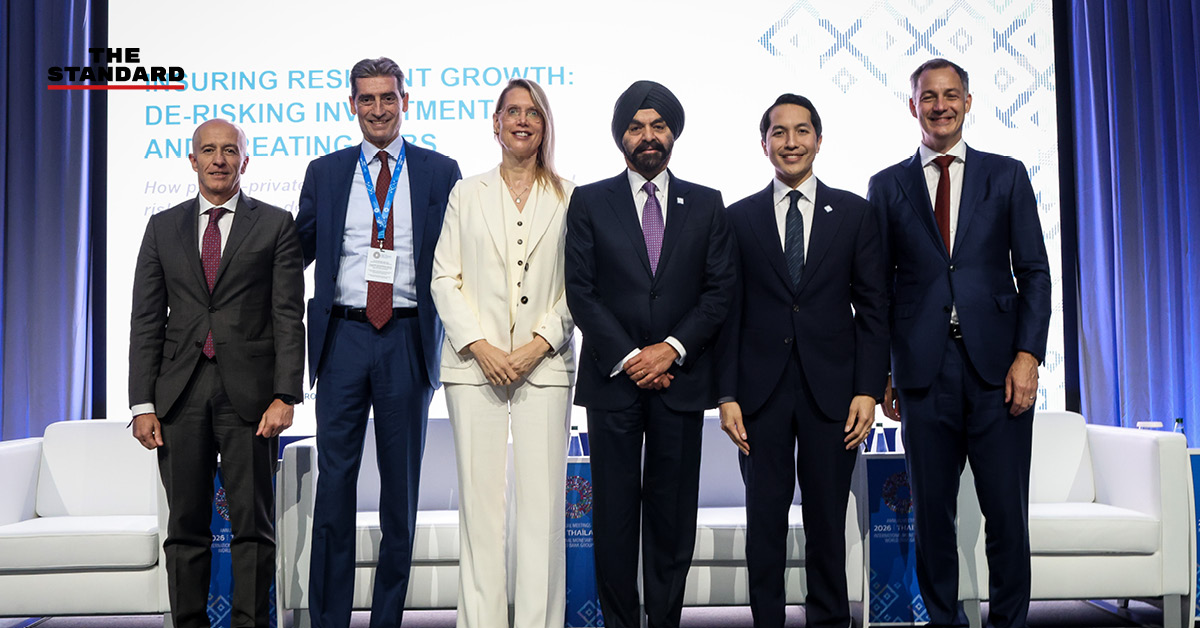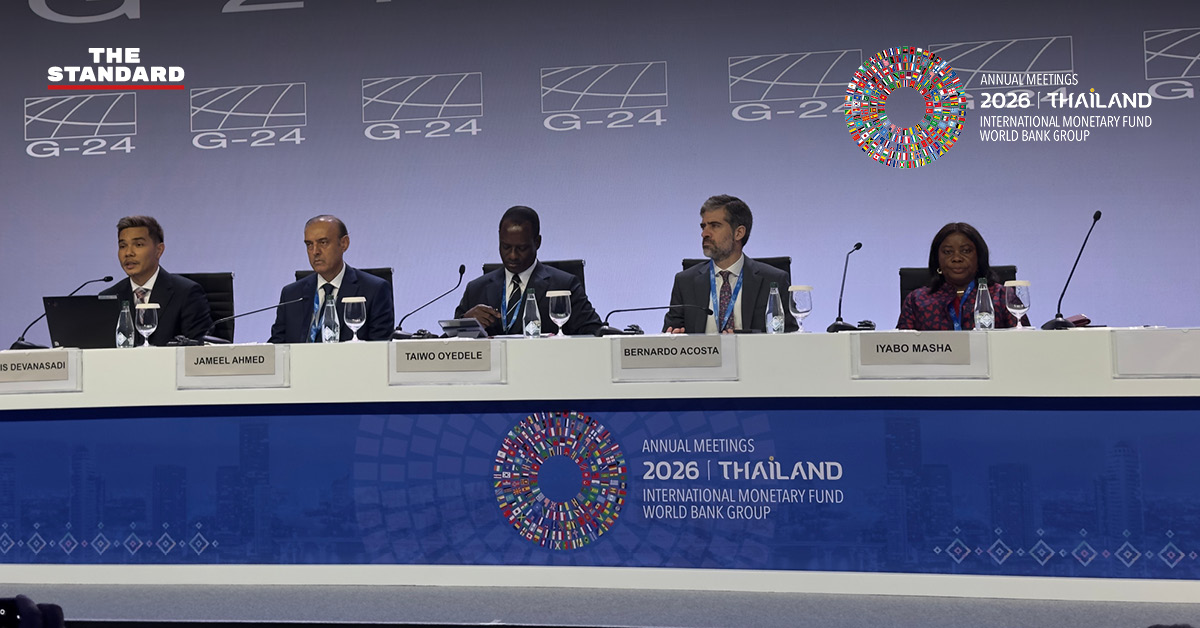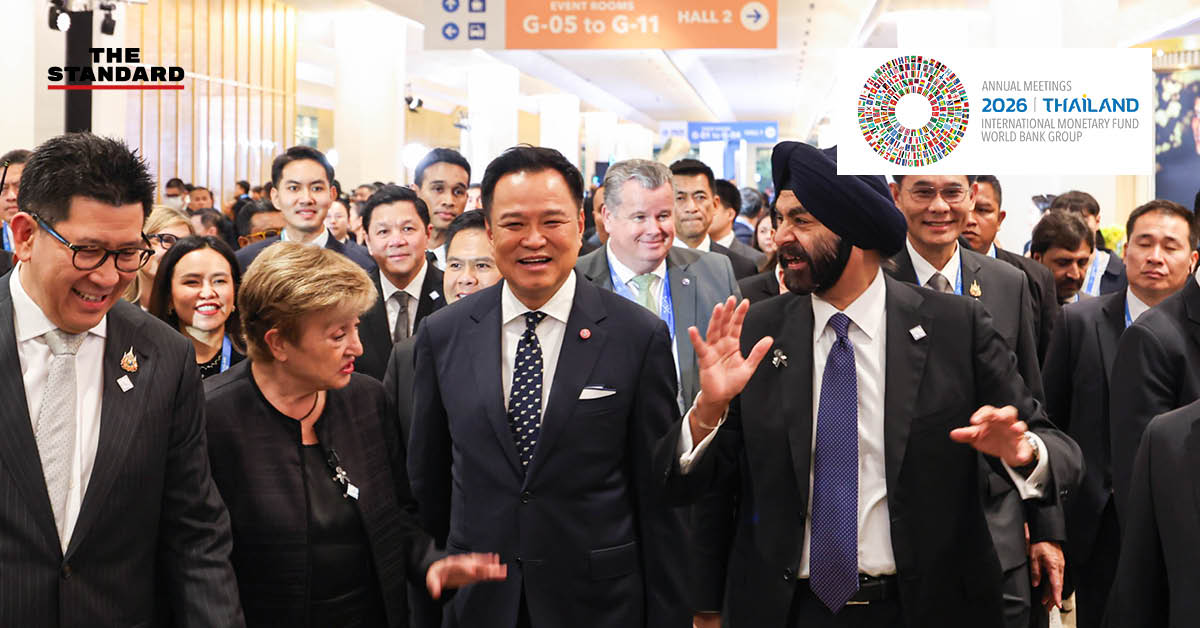

ไทยได้รับเกียรติเป็นเจ้าภาพจัดงานประชุมระดับโลก IMF-World Bank Group Annual Meetings 2026 ระหว่างวันที่ 12–18 ตุลาคม 2026 โดยหนึ่งในเวทีเสวนา
ประเด็นสำคัญ
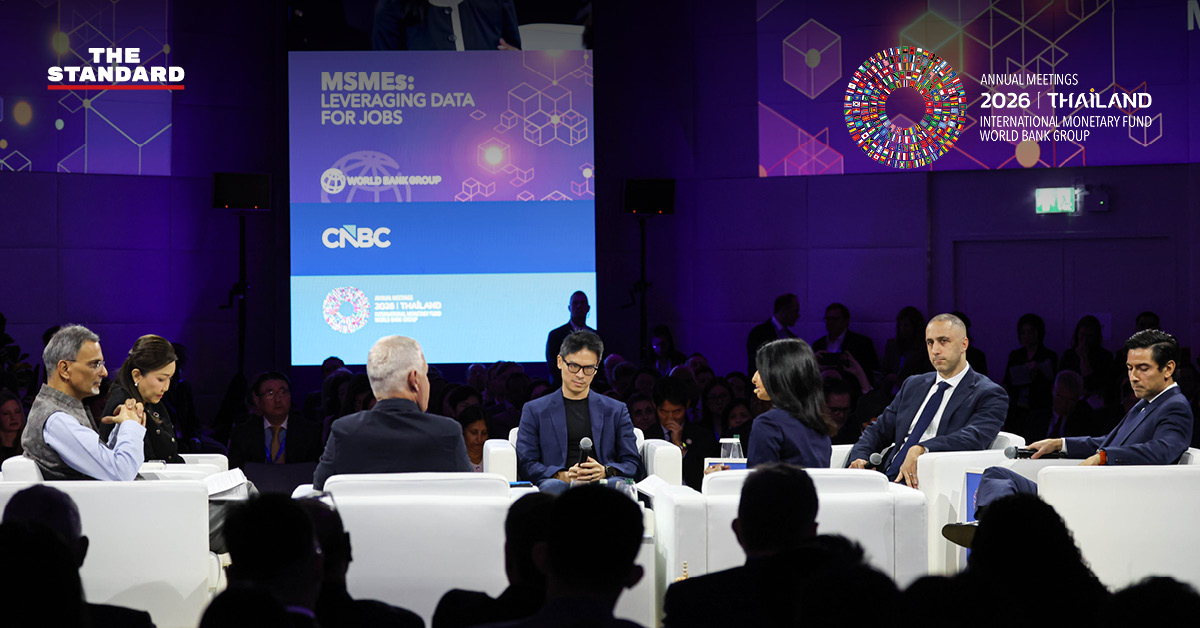
ไฮไลต์สำคัญในวันที่ 13 ตุลาคม ในหัวข้อ ‘MSMEs Finance: Leveraging Data for Jobs’ ได้ฉายภาพแนวทางแก้ปัญหาความเหลื่อมล้ำทางการเงินของธุรกิจขนาดกลาง ขนาดย่อม และ รายย่อย (MSMEs) ซึ่งเป็นกลไกขับเคลื่อนเศรษฐกิจโลก
ธนาคารโลกเตือน อีก 15 ปี ไร้ตำแหน่งงานรองรับคนรุ่นใหม่
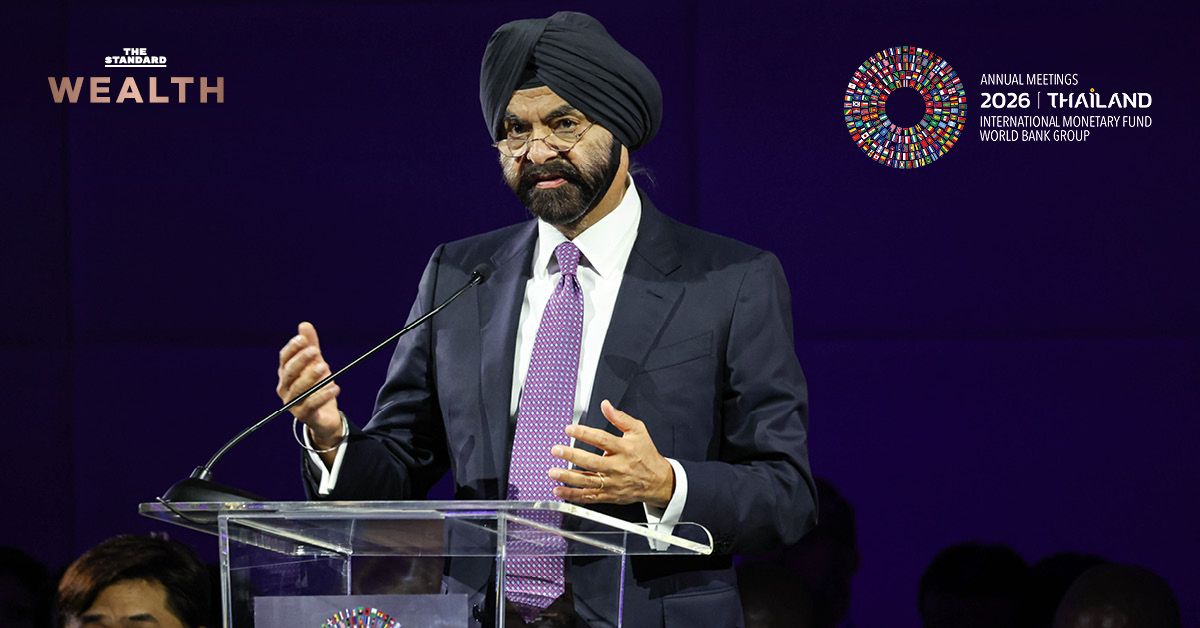
AJAY BANGA ประธานกลุ่มธนาคารโลก เปิดเผยว่า MSMEs คิดเป็น 90% ของบริษัททั่วโลก และ ครองการจ้างงานสูงถึง 75% ในกลุ่มประเทศกำลังพัฒนา แต่ว่าในอีก 10–15 ปีข้างหน้า จะมีคนรุ่นใหม่เข้าสู่วัยทำงานสูงถึง 1,600 ล้านคน ในขณะที่ระบบเศรษฐกิจคาดว่าจะรองรับตำแหน่งงานได้เพียง 420 ล้านตำแหน่งเท่านั้น
ดังนั้น การเร่งสนับสนุน MSMEs ให้เติบโตจึงเป็นรากฐานสำคัญของเสถียรภาพโลก ซึ่งธนาคารโลกได้อนุมัติงบฯ รวมกว่า 6.4 หมื่นล้านดอลลาร์สหรัฐ เพื่อพัฒนาโครงสร้างพื้นฐานและปรับปรุงธรรมาภิบาล พร้อมปักหมุด 5 อุตสาหกรรมศักยภาพสูง ได้แก่
- พลังงานและโครงสร้างพื้นฐาน
- ธุรกิจเกษตร (Agribusiness)
- บริการสาธารณสุขมูลฐาน
- การท่องเที่ยว
- การผลิตเพิ่มมูลค่า (สร้างมูลค่าจากแร่ธาตุและอุตสาหกรรมสร้างสรรค์ในท้องถิ่น)
ช่องว่างเงินทุน 4 ล้านล้านดอลลาร์ เมื่อกฎเดิมบีบธนาคารปล่อยกู้ยาก
ปัจจุบัน MSMEs ในประเทศกำลังพัฒนายังขาดแคลนเงินทุนสูงถึง 4 ล้านล้านดอลลาร์สหรัฐต่อปี สาเหตุหลักเกิดจาก ข้อกำหนดเงินกองทุน ธนาคารต้องสำรองเงินสูงกว่าปกติถึง 4 เท่าเมื่อปล่อยกู้ให้ MSME ที่ไม่มีอันดับความน่าเชื่อถือ เมื่อเทียบกับองค์กรใหญ่ระดับ AAA
ไม่เว้นแม้แต่ข้อจำกัดเรื่องหลักประกัน สถาบันการเงินมักเรียกอสังหาริมทรัพย์เป็นหลักประกัน ทั้งที่ MSMEs ส่วนใหญ่ไม่มี
สินเชื่อวงเงินเล็กมีต้นทุนอนุมัติสูง ส่วนฝั่งฟินเทคแม้จะอนุมัติไว แต่ก็มีต้นทุนเงินทุนสูงเพราะไม่มีฐานเงินฝาก และความเหลื่อมล้ำทางเพศ เงินทุนระดับโลกเพียง 2% เท่านั้นที่เข้าถึงผู้ก่อตั้งที่เป็นหญิง ทั้งที่ 70% ของ MSMEs หญิงในประเทศกำลังพัฒนาโดนจำกัดการเข้าถึงแหล่งเงินทุน
ปลดล็อกด้วยแนวคิด ‘Data is the new collateral’ ผ่าน 4 เสาหลัก
ประธานธนาคารโลกเสนอให้ใช้ ‘ข้อมูลและนวัตกรรมดิจิทัล’ เปลี่ยนกระแสเงินสดให้กลายเป็นหลักประกันรูปแบบใหม่ ผ่าน 4 เสาหลัก ประกอบด้วย
- เปลี่ยนการชำระเงินสดเป็นดิจิทัล นำข้อมูลใบแจ้งหนี้ ค่าน้ำ ค่าไฟ มาสร้างร่องรอยการเงินยืนยันความสามารถในการชำระหนี้
- เชื่อม MSME เข้ากับผู้ซื้อ ซัพพลายเออร์ และแพลตฟอร์ม เช่น โครงการ AgriConnect ที่เชื่อมเกษตรกรกับแหล่งเงินทุน
- ลดขั้นตอนราชการ ปรับกฎหมายล้มละลายและการจัดซื้อจัดจ้าง เพื่อให้ผู้ประกอบการกล้าทดลองและลุกขึ้นใหม่ได้
- ใช้ AI ประเมินเครดิต แปลงสินเชื่อเป็นหลักทรัพย์ และใช้ทุนตั้งต้น หนุนธุรกิจระยะเริ่มต้น
ยักษ์ใหญ่การเงิน-แพลตฟอร์มดิจิทัล ร่วมตอกย้ำ ‘ข้อมูลแทนหลักทรัพย์’
ในเวทีเสวนา ผู้บริหารจากหลากหลายองค์กรชั้นนำได้ร่วมแบ่งปันแนวทาง เริ่มตั้งแต่ DAVID ARANA CEO Konfio บริษัทฟินเทคจากเม็กซิโก แสดงความเห็นว่า ลูกค้ากว่า 84% ได้รับสินเชื่อธนาคารครั้งแรกผ่านแพลตฟอร์ม ส่งผลให้ธุรกิจเติบโตเฉลี่ย 19.4% และ ที่น่าสนใจคือ หากเป็นธุรกิจที่มีผู้หญิงเป็นผู้นำ อัตราการเติบโตจะพุ่งสูงถึง 42%
ตามด้วย ขัตติยา อินทรวิชัย ประธานเจ้าหน้าที่บริหารธนาคารกสิกรไทย ชี้ว่าระบบ Thai QR Payment และกลไก Open Data ของธนาคารแห่งประเทศไทย ช่วยสร้างร่องรอยทางการเงินให้รายย่อย พร้อมย้ำว่าธนาคารกับฟินเทคควรร่วมมือกัน โดยนำความเร็วของฟินเทคมาเสริมกับความน่าเชื่อถือและฐานเงินทุนของธนาคาร
ด้าน Kelj Lim หัวหน้าฝ่ายบริการการเงินจาก Grab กล่าวต่อว่า แพลตฟอร์มช่วยขยายรัศมีตลาดของร้านค้าจาก 1 เป็น 3 กิโลเมตร โดยข้อมูลพบว่าผู้ขับขี่และผู้ประกอบการที่เป็นหญิงรวมถึงผู้พิการ มีอัตราการชำระคืนหนี้สูงและเสี่ยงต่ำ พร้อมเสนอให้เร่งเปิดระบบชำระเงิน QR ข้ามพรมแดน
ขณะที่ Chris Vebe ประธานเจ้าหน้าที่บริหาร Lendable จากอังกฤษ เสนอให้ใช้การเงินแบบผสมผสาน นำเงินภาครัฐมารับความเสี่ยงชั้นแรก เพื่อจูงใจให้ภาคเอกชนกล้าเข้ามาลงทุน
รวมถึง Ananda Nageswaran ที่ปรึกษาเศรษฐกิจรัฐบาลอินเดีย ได้โชว์ความสำเร็จของระบบ UPI และ Account Aggregator (AA) ที่ช่วยส่งผ่านข้อมูลการเงิน แต่เตือนว่าต้องเร่งแก้ปัญหาเรื่องผู้ซื้อจ่ายเงินล่าช้า ซึ่งสร้างแรงกดดันสภาพคล่องแก่ MSME
อย่างไรก็ตาม John Denton เลขาธิการสภาหอการค้าระหว่างประเทศ (ICC) เตือนความเสี่ยงภาวะ Digital Islands จากกฎระเบียบที่ไม่สอดคล้องกัน พร้อมจี้ให้ทุกประเทศใช้กฎหมายต้นแบบ MLETR เพื่อให้เอกสารการค้า ดิจิทัล ได้รับการยอมรับข้ามพรมแดน
สรุปแล้วทุกภาคส่วนเห็นตรงกันว่า ก้าวต่อไปในอีก 1 ปีข้างหน้า ต้องเร่งผลักดันการแบ่งปันข้อมูล (Open Data) ควบคู่กับทบทวนกฎระเบียบการคำนวณความเสี่ยงให้ตรงกับความเป็นจริง และสร้างความร่วมมือระหว่างธนาคารกับฟินเทค เพื่อเปลี่ยนโครงสร้างการเงินโลกให้ MSMEs เข้าถึงทุนได้อย่างยั่งยืน