
คำถามว่าโลกกำลังเดินเข้าสู่ยุค ‘Deglobalization’ หรือไม่ อาจไม่ใช่คำถามที่ถูกต้องที่สุดอีกต่อไป เพราะสิ่งที่เกิดขึ้นจริงไม่ใช่การที่การค้าและการลงทุนโลกหดตัวลง แต่คือการ ‘จัดระเบียบใหม่’ (Reconfiguration) ครั้งใหญ่ของเส้นทางการค้า ห่วงโซ่อุปทาน และกระแสเงินทุน ที่เชื่อมเอเชียเข้ากับภูมิภาคอื่นๆ ของโลก และโจทย์ที่สำคัญกว่าสำหรับไทยคือ เราจะวางตัวเองไว้ตรงไหนบนแผนที่ใหม่นี้
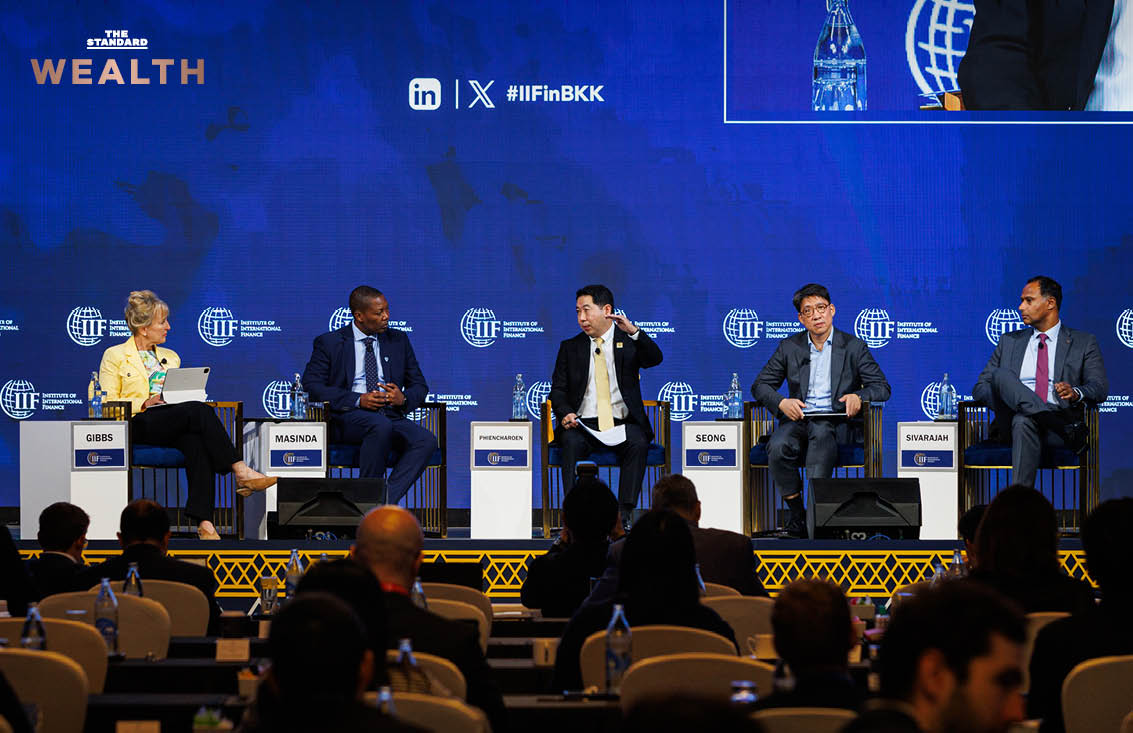
ประเด็นนี้ถูกหยิบยกขึ้นบนเวทีเสวนา ‘Asia in a Changing World: Capital Flows, Trade and Connectivity with Other Regions’ ในการประชุม 2026 IIF Annual Membership Meeting (AMM) ซึ่งจัดโดยสถาบันการเงินระหว่างประเทศ (Institute of International Finance: IIF) ที่กรุงเทพฯ ระหว่างวันที่ 14-16 ตุลาคม 2569 ภายใต้ธีม ‘Growth, Risk, and the New Map of Global Finance’ โดยมีผู้นำสถาบันการเงิน รัฐมนตรีคลัง และผู้ว่าการธนาคารกลางจากทั่วโลกเข้าร่วม
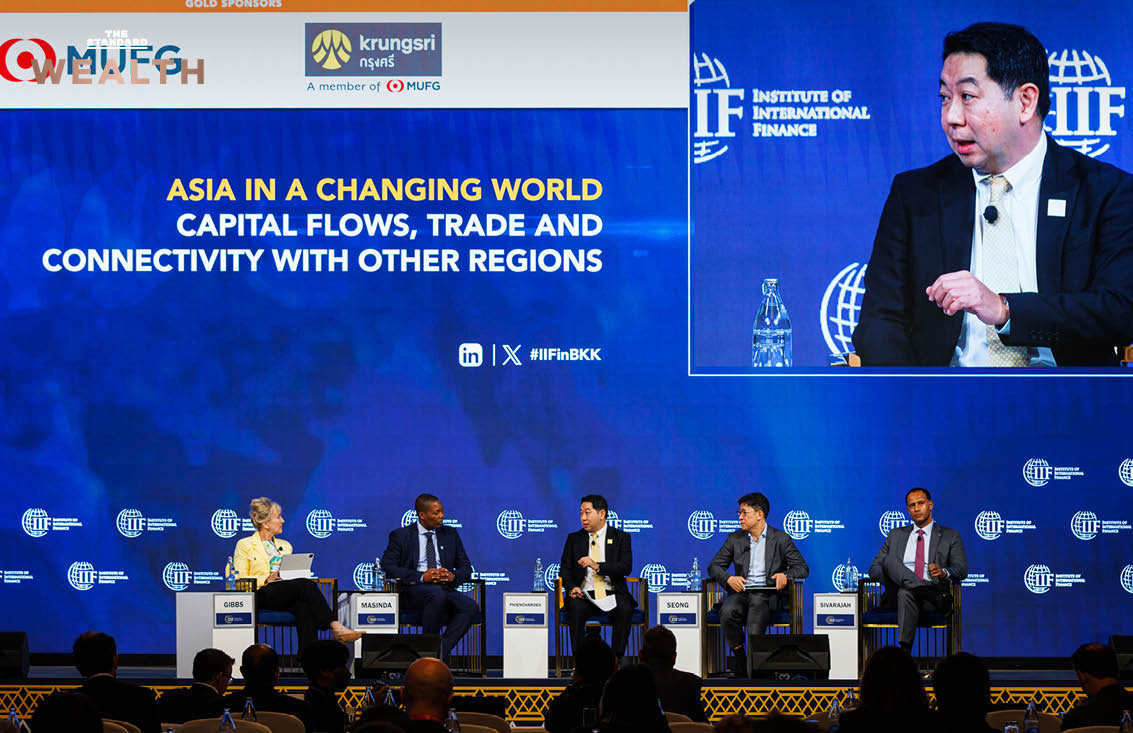
เวทีนี้ชวนมองว่า เมื่อห่วงโซ่อุปทานโยกย้าย และเส้นทางการค้าใหม่เชื่อมเอเชียเข้ากับตะวันออกกลาง แอฟริกา และตลาดเกิดใหม่อื่นๆ มากกว่าแกนการค้าเหนือ-ใต้แบบเดิม โอกาสที่ใหญ่ที่สุดอยู่ตรงไหน และกระแสเงินทุนข้ามพรมแดน ตลาดการเงิน ภาคธุรกิจ และนโยบายรัฐต้องปรับตัวอย่างไร
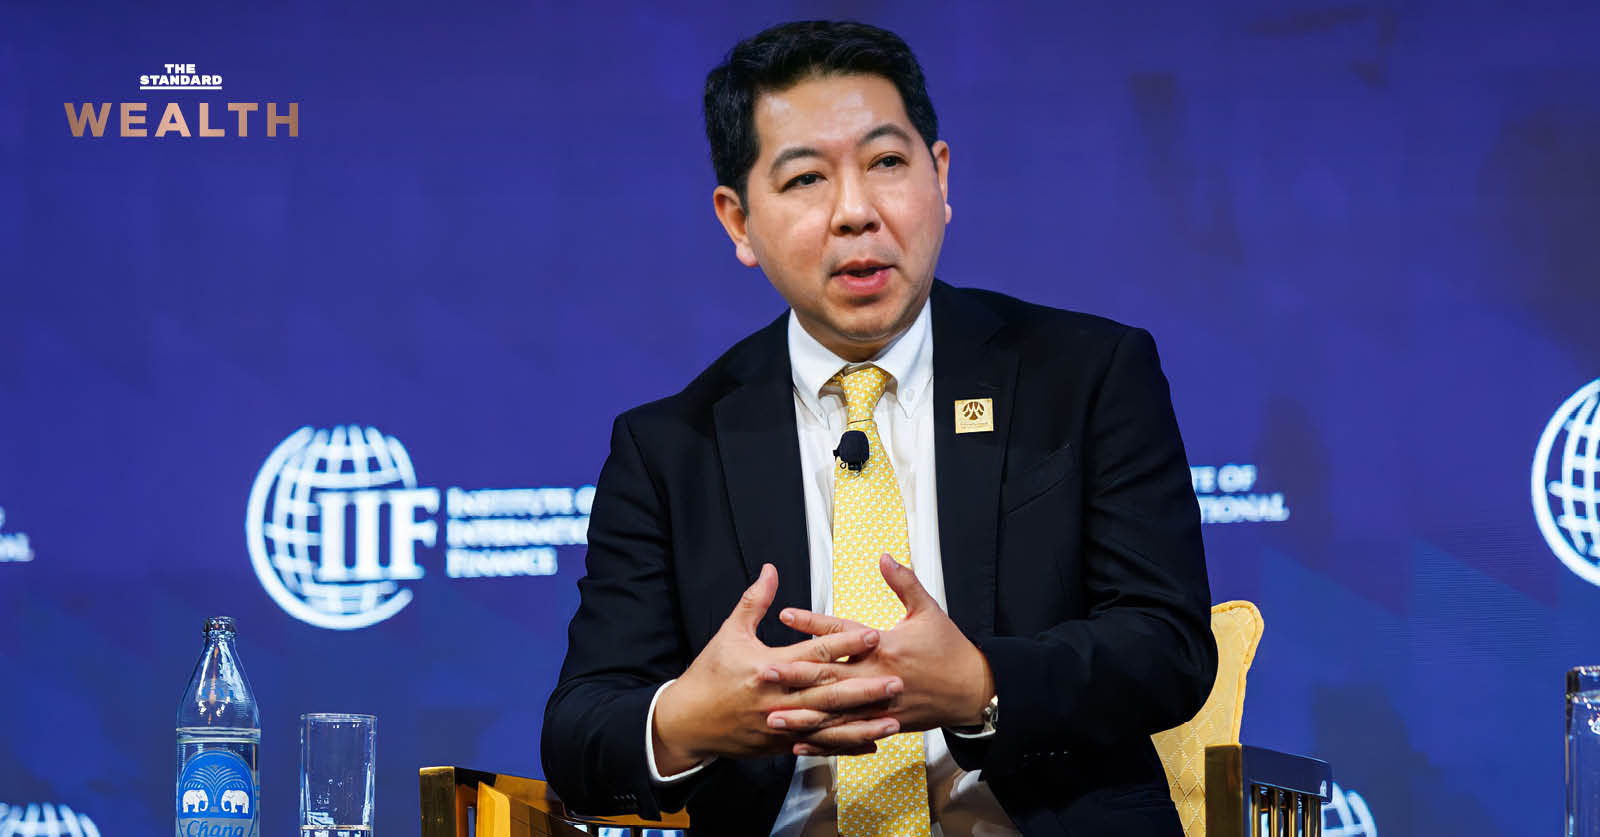
หนึ่งในผู้ร่วมเวทีคือ ‘ประกอบ เพียรเจริญ’ ประธานคณะเจ้าหน้าที่ด้านลูกค้าธุรกิจขนาดใหญ่และวาณิชธนกิจ ธนาคารกรุงศรีอยุธยา จำกัด (มหาชน) ซึ่งสะท้อนมุมมองในฐานะธนาคารไทยที่เป็นสมาชิกเชิงกลยุทธ์ของ MUFG หนึ่งในกลุ่มสถาบันการเงินที่ใหญ่ที่สุดของโลก โดยกรุงศรีและ MUFG ยังร่วมเป็นผู้สนับสนุนการจัดงานครั้งนี้ด้วย
โลกไม่ได้ถอยหลัง แต่กำลัง ‘จัดระเบียบใหม่’
ประกอบมองว่า ภายใต้ความผันผวนทางภูมิรัฐศาสตร์ บริษัทข้ามชาติทั่วโลกไม่ได้หยุดลงทุน แต่กำลังกระจายฐานการผลิตเพื่อสร้างความยืดหยุ่นให้ห่วงโซ่อุปทาน (Supply Chain Resilience) และลดการพึ่งพาแหล่งใดแหล่งหนึ่งมากเกินไป
การจัดระเบียบใหม่นี้เองที่เปิดโอกาสให้ไทยก้าวขึ้นเป็นจุดหมายการลงทุนสำคัญของภูมิภาค ทั้งในอุตสาหกรรมเติบโตสูงอย่างดาต้าเซ็นเตอร์ โครงสร้างพื้นฐานดิจิทัล การผลิตขั้นสูง และการเปลี่ยนผ่านด้านพลังงาน ซึ่งสอดรับกับทิศทางการพัฒนาเศรษฐกิจที่ภาครัฐวางไว้
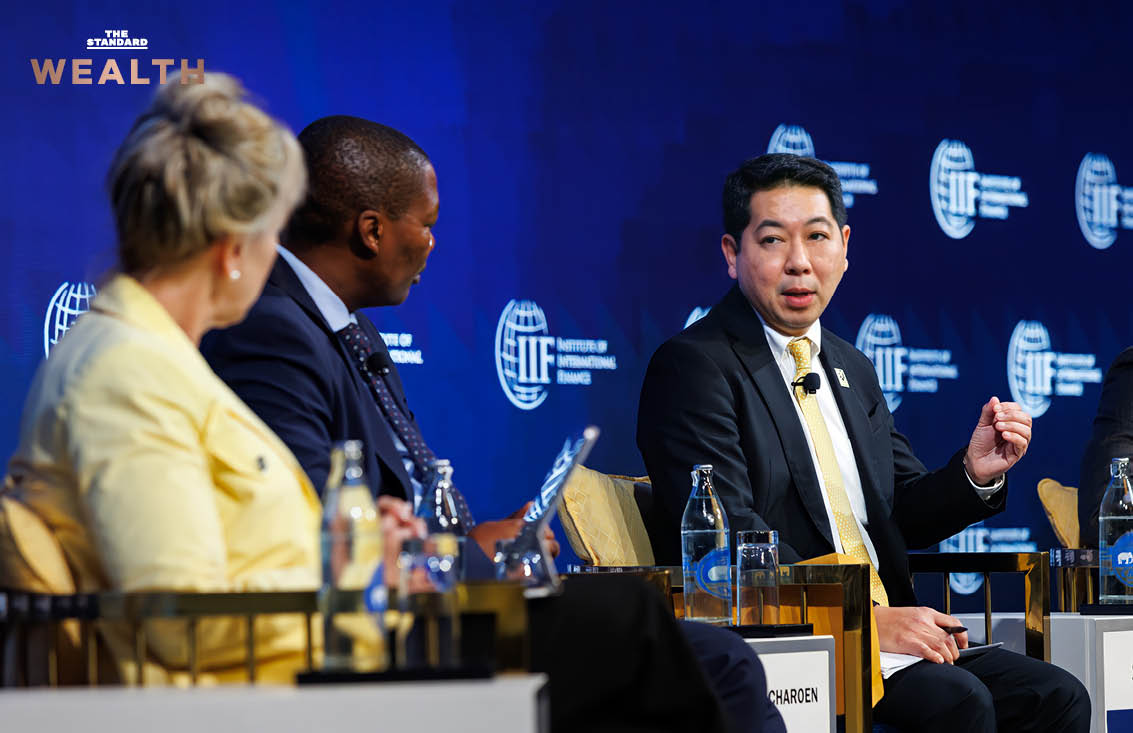
ในมุมของประกอบ ไทยกำลังอยู่ใน ‘คลื่นลูกแรก’ ของการลงทุนขนาดใหญ่รอบนี้ ซึ่งหมายความว่าโอกาสยังเปิดกว้าง แต่ก็หมายความด้วยว่าสิ่งที่ไทยตัดสินใจวันนี้จะกำหนดว่าคลื่นลูกถัดไปจะยังพัดมาถึงหรือไม่
2 คลื่นใหญ่ที่พัดทุนโลกเข้าไทย
ภาพที่ประกอบเห็นจากฐานลูกค้าของธนาคาร คือไทยกำลังถูกเชื่อมเข้ากับกระแสการค้าและเงินทุนจากภูมิภาคอื่นอย่างชัดเจนขึ้น ผ่าน 2 คลื่นใหญ่
คลื่นแรก คือยุทธศาสตร์ China+1 ประกอบฉายภาพว่า กลุ่มนักลงทุนจากไต้หวันทยอยเข้ามาตั้งฐานผลิตแผ่นวงจรพิมพ์ (PCB) ในไทยอย่างต่อเนื่อง ขณะที่บริษัทจากจีน รวมถึงค่ายรถยนต์ไฟฟ้า (EV) ชั้นนำ ก็ขยายฐานการผลิตเข้ามาเพื่อรักษาตำแหน่งในห่วงโซ่อุปทานโลกที่กำลังจัดระเบียบใหม่
คลื่นที่สอง คือการลงทุนใน Data Center และ AI ซึ่งหลั่งไหลเข้าไทยอย่างรวดเร็วในช่วงที่ผ่านมา ประกอบชี้ว่า นี่คือการลงทุนภาคเอกชนก้อนใหญ่มากของไทย และเป็นแรงขับเคลื่อนสำคัญที่จะพาเศรษฐกิจไทยเข้าสู่อนาคตดิจิทัล
คลื่นลงทุนที่ต้องมาพร้อมวินัย
อย่างไรก็ตาม เมื่อถูกถามตรงๆ บนเวทีว่าภูมิภาคนี้กำลังเสี่ยงที่จะ ‘ลงทุนเกินตัว’ ใน Data Center หรือไม่ ประกอบยอมรับว่าเป็นคำถามที่ต้องให้ความสำคัญ
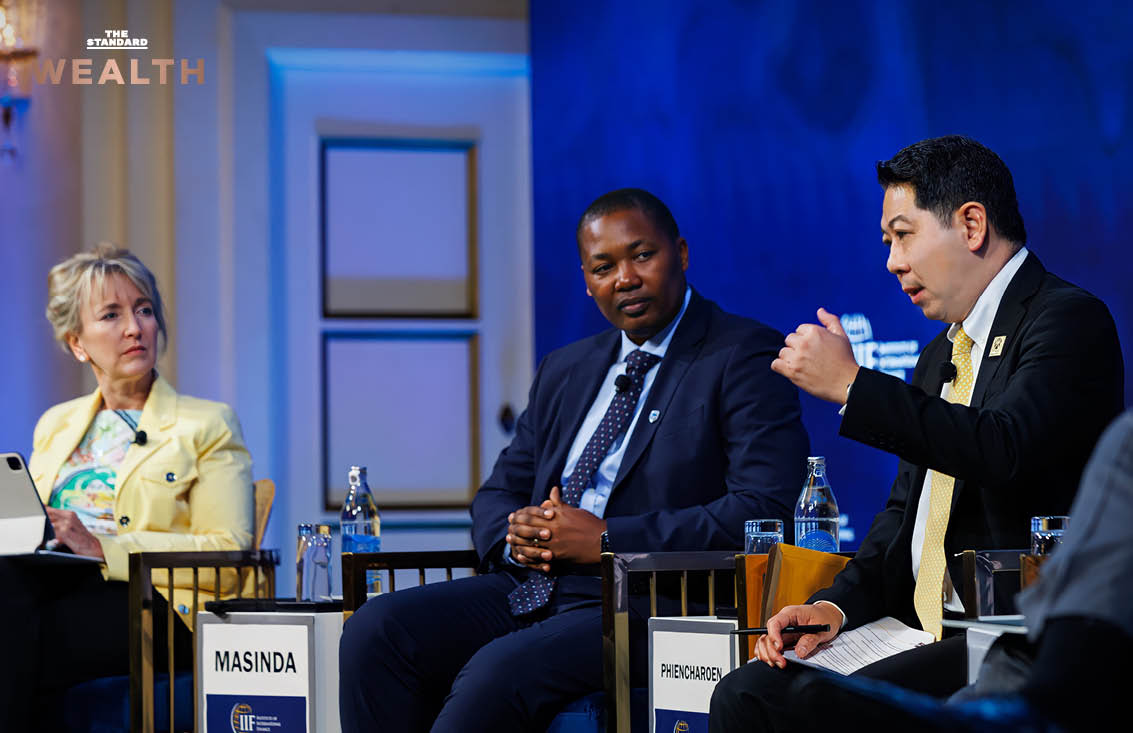
“นี่คือเรื่องที่เราต้องพิจารณาอย่างรอบด้าน การลงทุนเหล่านี้เป็นเม็ดเงินมหาศาล และต้องอาศัยเงินทุนในประเทศ ซึ่งด่านแรกก็คือธนาคาร เราจึงต้องระมัดระวังอย่างมากกับขนาดของการปล่อยกู้ เพราะไม่มีใครรู้ว่าเทคโนโลยี AI จะเปลี่ยนไปอย่างไรในอีก 5-10 ปีข้างหน้า” ประกอบกล่าวบนเวทีเสวนา
มุมมองนี้สะท้อนว่า การสนับสนุนการเติบโตของธนาคารต้องเดินไปพร้อมกับการประเมินความเสี่ยงอย่างรอบคอบ และเสถียรภาพของระบบการเงิน ไม่ใช่วิ่งตามกระแสเพียงอย่างเดียว
ไฟฟ้า น้ำ และนโยบาย เงื่อนไขที่ขาดไม่ได้
อีกโจทย์ที่ประกอบหยิบยกคือ ไทยจะหาพลังงานจากที่ใดมาป้อนศูนย์ข้อมูลเหล่านี้ เพราะโครงการ Data Center และ AI ต้องการไฟฟ้าปริมาณมหาศาล ทรัพยากรน้ำ และโครงสร้างราคาพลังงานที่เหมาะสม
เขาชี้ว่า ภาครัฐเริ่มขยับผลักดันแผนพัฒนากำลังผลิตไฟฟ้าและมาตรการสนับสนุนที่เกี่ยวข้องแล้ว แต่ยังต้องติดตามว่าจะเดินหน้าได้ทันกับความต้องการที่เพิ่มขึ้นเร็วเพียงใด นโยบายรัฐจึงต้องเอื้อต่อการดึงดูดการลงทุน ควบคู่กับการบริหารจัดการทรัพยากรอย่างยั่งยืน และต้องอาศัยการทำงานร่วมกันระหว่างภาครัฐและภาคเอกชนอย่างใกล้ชิด
อย่ามองแค่ตัวเลข FDI
หากมีประเด็นเดียวที่ประกอบย้ำมากที่สุด คงเป็นเรื่องที่ว่าไทยไม่ควรมองเงินลงทุนโดยตรงจากต่างประเทศ (FDI) เป็นเพียงตัวเลขเงินไหลเข้า
“เราไม่ควรมองการลงทุนเป็นเรื่องครั้งเดียวจบ หากเงินทุนไหลเข้ามา แล้วถูกนำไปซื้ออุปกรณ์จากต่างประเทศ โดยที่เราไม่ได้จ้างแรงงาน และไม่ได้พัฒนาทักษะอะไรเลย นั่นไม่ใช่ประโยชน์ที่แท้จริง” ประกอบกล่าว
โจทย์ที่ต้องตอบให้ได้จึงมีหลายชั้น ตั้งแต่การถ่ายทอดเทคโนโลยีและองค์ความรู้ การพัฒนาและยกระดับทักษะแรงงานให้ทำงานร่วมกับ AI และ Data Center ได้ ไปจนถึงการพาผู้ประกอบการไทยเข้าไปมีบทบาทในห่วงโซ่อุปทานของบรรษัทข้ามชาติ
“เราต้องแน่ใจว่าเราจะเชื่อมโยงตัวเองไปพร้อมกับการลงทุนเหล่านั้น เพื่อสร้างงานมากขึ้น สร้างห่วงโซ่อุปทานที่มีความยืดหยุ่นมากขึ้น และเชื่อมโยงผู้ประกอบการท้องถิ่นหรือ SME เข้ากับบริษัทข้ามชาติ (MNCs)” ประกอบกล่าว
บทบาทแบงก์กรุงศรี ‘เป็นมากกว่าผู้ปล่อยสินเชื่อ’
ในบริบทที่การระดมทุนซับซ้อนขึ้น ประกอบมองว่าบทบาทของธนาคารไม่อาจหยุดอยู่ที่การให้สินเชื่อเงินทุนหมุนเวียน (Working Capital) แต่ต้องดูแลลูกค้าอย่างครบวงจร ผ่านโซลูชันทางการเงินที่ช่วยเสริมขีดความสามารถในการแข่งขันและความยืดหยุ่นของภาคธุรกิจ ใน 3 มิติสำคัญ
มิติแรก สร้างความแข็งแกร่งให้ซัพพลายเชน ด้วยเครือข่ายของกรุงศรีและ MUFG ธนาคารพร้อมทำหน้าที่เชื่อมผู้ประกอบการ SME และธุรกิจท้องถิ่นเข้ากับห่วงโซ่อุปทานของบริษัทข้ามชาติ ช่วยลดต้นทุนทางการเงิน และสร้างความยึดเหนี่ยว (Stickiness) ให้ธุรกิจไทยอยู่ในห่วงโซ่นั้นได้ในระยะยาว
มิติที่สอง เติมช่องว่างการเงินระยะยาว (Long-term Financing Gap) ประกอบชี้ว่า ในอดีตบริษัทข้ามชาติมักใช้เงินทุนจากบริษัทแม่ แต่วันนี้เริ่มหันมาระดมทุนในท้องถิ่นมากขึ้น และธนาคารเริ่มเห็นลูกค้าต่างชาติรายใหม่ที่ไม่เคยเข้ามาใช้บริการในไทยมาก่อน โครงการขนาดใหญ่อย่าง Data Center หรือพลังงานสะอาดจึงต้องการโครงสร้างการเงินที่หลากหลาย ทั้งสินเชื่อร่วม (Syndicated Loans) และสินเชื่อโครงการ (Project Finance) ที่ผสานสถาบันการเงินในและต่างประเทศเข้าด้วยกัน รวมถึงการเงินเพื่อความยั่งยืนที่รองรับการเปลี่ยนผ่านด้านพลังงาน
มิติที่สาม ยกระดับสู่ตลาดทุน เมื่อวงเงินสินเชื่อของภาคธนาคารมีข้อจำกัด ประกอบมองว่าสภาพคล่องที่มีอยู่มากในระบบธนาคารไทยควรถูกนำมาหมุนเวียนให้เกิดประโยชน์ ผ่านนวัตกรรมตลาดทุน ทั้งการออกหุ้นกู้ (Bond Issuance) การแปลงสินทรัพย์เป็นหลักทรัพย์ (Securitization) และกองทุนรวมโครงสร้างพื้นฐาน (Infrastructure Funds) ซึ่งต้องอาศัยการสนับสนุนจากภาครัฐควบคู่กันไปs
‘อาเซียน’ ความคล้ายที่มาพร้อมความหลากหลาย
ในภาพระดับภูมิภาค ประกอบมองว่าจุดแข็งของอาเซียนอยู่ที่ ‘ความคล้ายคลึงและความหลากหลาย’ ซึ่งเปิดทางเลือกการลงทุนให้นักลงทุนทั่วโลก
ขณะเดียวกัน การแข่งขันดึงดูดเงินทุนระหว่างประเทศในอาเซียนที่เข้มข้นขึ้นก็ไม่ใช่เรื่องที่ต้องกังวล แต่เป็นแรงผลักดันเชิงบวกที่ช่วยยกระดับศักยภาพของทั้งภูมิภาค และทำให้ไทยต้องพัฒนาตัวเองอย่างต่อเนื่อง
จากโอกาส สู่ผลลัพธ์ที่ยั่งยืน
ทั้งนี้ มุมมองของประกอบสะท้อนว่า ความท้าทายที่แท้จริงของไทยไม่ได้อยู่ที่การแข่งขันดึงดูดการลงทุนเพียงอย่างเดียว แต่อยู่ที่การบริหารจัดการเงินทุนไหลเข้าอย่างรอบคอบและยั่งยืน เพื่อเปลี่ยนโอกาสให้เป็นประโยชน์ทางเศรษฐกิจและสังคมที่จับต้องได้ ทั้งต่อภาคธุรกิจและชุมชน
“เรากำลังอยู่ในคลื่นลูกแรกของการลงทุนขนาดใหญ่ และเรายินดีกับสิ่งนี้ แต่คำถามสำคัญคือ เราจะรับคลื่นนี้เข้ามา และบริหารจัดการมันอย่างระมัดระวังได้อย่างไร” ประกอบกล่าว
สิ่งที่จะทำให้คลื่นลูกแรกนี้ไม่ผ่านไปเปล่าๆ คือความร่วมมือระหว่างภาครัฐและภาคเอกชน บนพื้นฐานของสามสิ่งที่กรุงศรียึดถือ ได้แก่ องค์ความรู้ (Knowledge) ความน่าเชื่อถือ (Integrity) และการเป็นพันธมิตร (Partnership) ซึ่งเป็นหัวใจของการสร้างความเชื่อมั่นให้นักลงทุน