


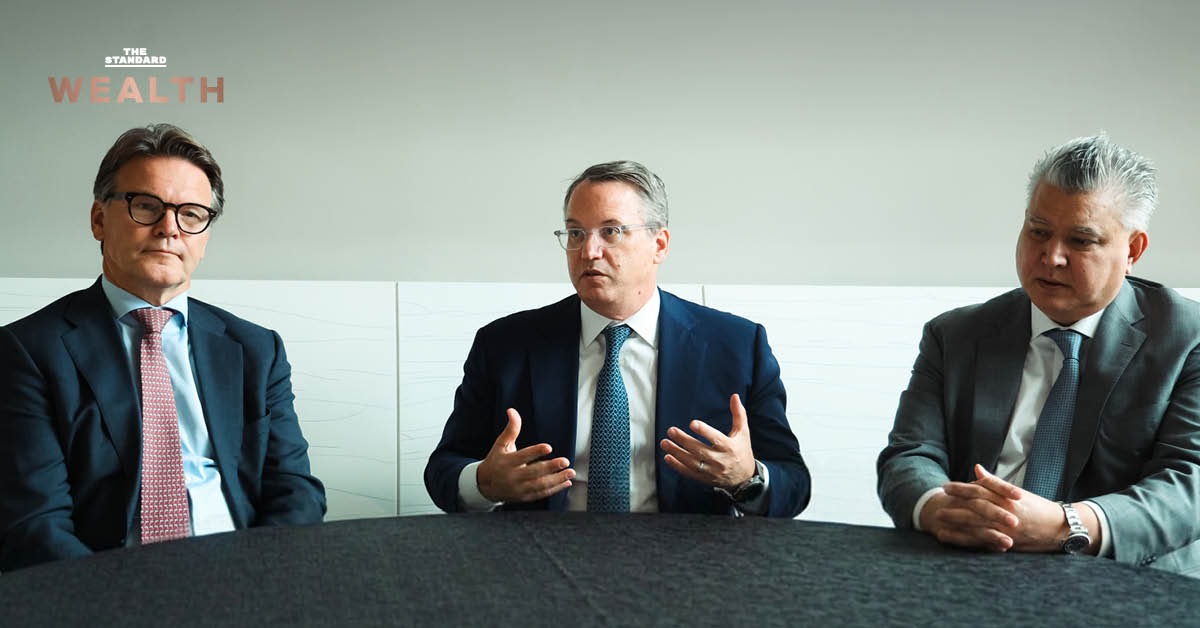
จากเศรษฐกิจที่เคยเติบโต 8% เหลือราว 2% ในรอบ 35 ปี ขณะที่โลกกำลังเปลี่ยนผ่านสู่ยุค AI และต้นทุนเงินทุนที่สูงขึ้น สามผู้บริหาร J.P. Morgan ประเมินโอกาสของเอเชียและประเทศไทย ชี้ไทยยังมีข้อได้เปรียบด้านทำเล ฐานอุตสาหกรรม และความสัมพันธ์กับมหาอำนาจ แต่ต้องเร่งสร้างความต่อเนื่องของนโยบายเพื่อเปลี่ยนความสนใจจากนักลงทุนให้เป็นการลงทุนจริง
ประเด็นสำคัญ
- โลกยุคใหม่ AI ดึงเงินทุนมหาศาล และดอกเบี้ยสูงอาจกลายเป็นเรื่องปกติ
- เอเชียยังเติบโต แต่เงินทุนไม่ได้ไหลเข้าทุกประเทศเท่ากัน
- ไทยมีข้อได้เปรียบ แต่เวียดนามและมาเลเซียกำลังแข่งขันหนักขึ้น
- FDI เพิ่มขึ้น แต่ความต่อเนื่องของนโยบายยังเป็นความท้าทาย
- ‘IMF-World Bank’ โอกาสให้โลกเห็นไทย แต่ยังต้องเปลี่ยนเป็นการลงทุนจริง
เมื่อ 35 ปีก่อน ประเทศไทยเป็นเจ้าภาพการประชุม IMF–World Bank Annual Meetings ในปี 1991 ซึ่งเป็นช่วงที่เศรษฐกิจไทยเติบโตถึง 8.1% ตามข้อมูล IMF และได้รับอันดับความน่าเชื่อถือ A- จาก S&P
วันนี้ การประชุมเดียวกันกลับมาจัดที่กรุงเทพฯ อีกครั้ง แต่เศรษฐกิจไทยเติบโตเพียงราว 2% ขณะที่อันดับความน่าเชื่อถืออยู่ที่ BBB+
ตัวเลขดังกล่าวถูกกล่าวถึงในการสัมภาษณ์ผู้บริหาร J.P. Morgan ที่ให้สัมภาษณ์พิเศษกับ THE STANDARD ถึงสถานะของประเทศไทย ท่ามกลางการแข่งขันเพื่อดึงดูดเงินทุนในเศรษฐกิจโลกที่กำลังเปลี่ยนแปลง
โลกยุคใหม่ AI ดึงเงินทุนมหาศาล และดอกเบี้ยสูงอาจกลายเป็นเรื่องปกติ
Troy Rohrbaugh, Co-President of JPMorganChase มองว่าเศรษฐกิจโลก โดยเฉพาะสหรัฐฯ ยังแข็งแกร่งกว่าที่คาด แม้เผชิญเงินเฟ้อ อัตราดอกเบี้ยสูง และความเสี่ยงทางภูมิรัฐศาสตร์
AI เป็นหนึ่งในแรงขับเคลื่อนสำคัญ โดยคาดว่าจะมีเงินลงทุนระดับหลายล้านล้านดอลลาร์ในอีกห้าปีข้างหน้า แต่ยังต้องพิสูจน์ว่ารายได้และผลิตภาพที่เพิ่มขึ้นจะคุ้มค่ากับเงินลงทุนหรือไม่
เมื่อ THE STANDARD ถามถึงความเสี่ยงฟองสบู่ AI เขาตอบว่า “ยังเร็วเกินไปที่จะสรุป” ปัจจุบันประโยชน์จาก AI ส่วนใหญ่ยังอยู่ในรูปของการลดต้นทุนหรือป้องกันความสูญเสีย มากกว่าการสร้างรายได้ใหม่และผลิตภาพที่เพิ่มขึ้นอย่างชัดเจนในระบบเศรษฐกิจ
Rohrbaugh ยังเตือนว่าเงินลงทุนมหาศาลใน AI อาจทำให้รัฐบาลและบริษัททั่วไปเข้าถึงแหล่งเงินทุนได้ยากขึ้น
สำหรับกรณีความเสี่ยงจาก Circular Financing หรือการจัดหาเงินทุนแบบหมุนเวียนในอุตสาหกรรม AI ซึ่งคือบริษัทเทคโนโลยีรายใหญ่ลงทุนในบริษัทพัฒนา AI ก่อนที่บริษัทผู้รับเงินจะนำเงินกลับมาซื้อชิปหรือบริการคลาวด์จากผู้ลงทุน เช่น ความสัมพันธ์ระหว่าง Microsoft กับ OpenAI หรือ Amazon กับ Anthropic ที่ต่างเป็นทั้งผู้ลงทุนและผู้ให้บริการเทคโนโลยี J.P. Morgan ระบุว่า ติดตามธุรกรรมเหล่านี้อย่างใกล้ชิด โดยตรวจสอบว่ารายได้ที่เกิดขึ้นเป็นรายได้จริงและยั่งยืนหรือไม่ แม้ปัจจุบันรายได้ของบริษัทอย่าง OpenAI และ Anthropic จะเติบโตอย่างรวดเร็ว แต่ยังต้องพิสูจน์ว่าการเติบโตดังกล่าวจะดำเนินต่อไปได้เพียงใด
เมื่อ THE STANDARD ถามว่าโลกกำลังเข้าสู่ยุคเงินแพงแล้วหรือไม่ เขาตอบว่า “ผมอาจเรียกว่าเรากำลังกลับเข้าสู่ต้นทุนเงินทุนที่เป็นปกติอีกครั้ง”
เขาอธิบายว่าอัตราดอกเบี้ยต่ำเป็นพิเศษหลังวิกฤตการเงินโลกปี 2008 อาจเป็นเพียงช่วงเวลาที่ผิดปกติในประวัติศาสตร์ และมองว่าอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ระยะยาวมีแนวโน้มค่อยๆ ปรับสูงขึ้น
สิ่งสำคัญคือดอกเบี้ยสูงขึ้นเพราะเศรษฐกิจเติบโตดี หรือเพราะเงินเฟ้อและความต้องการกู้ยืมที่มากเกินไป หากไม่มีการเติบโตมารองรับ ต้นทุนทางการเงินที่สูงขึ้นจะสร้างความเสี่ยงต่อเศรษฐกิจ
เอเชียยังเติบโต แต่เงินทุนไม่ได้ไหลเข้าทุกประเทศเท่ากัน
Sjoerd Leenart, CEO for J.P. Morgan Asia-Pacific ระบุว่าเอเชียมีสัดส่วนประมาณ 40% ของ GDP โลก และเติบโตเร็วกว่ายุโรปราว 4 เท่า และสหรัฐฯ ราว 2 เท่า ตามการเปรียบเทียบที่เขากล่าวถึง
อย่างไรก็ตาม กระแสเงินทุนกำลังให้ความสำคัญกับประเทศที่มีฐานอุตสาหกรรม AI และฮาร์ดแวร์ โดยเฉพาะญี่ปุ่น เกาหลีใต้ ไต้หวัน และจีนบางส่วน
ขณะที่ประเทศที่ยังพึ่งพาอุตสาหกรรมดั้งเดิมมากกว่า เช่น ไทย อินเดีย และฟิลิปปินส์ ต้องแข่งขันเพื่อดึงดูดเงินทุนมากขึ้น
Leenart มองว่าอาเซียนมีโอกาสจากการย้ายฐานการผลิตและการกระจายความเสี่ยงออกจากจีน แต่ความสามารถในการแข่งขันขึ้นอยู่กับหลายปัจจัย ทั้งการศึกษา โครงสร้างพื้นฐาน พลังงาน ตลาดทุน และความต่อเนื่องของนโยบายรัฐบาล
ไทยมีข้อได้เปรียบ แต่เวียดนามและมาเลเซียกำลังแข่งขันหนักขึ้น
Marco Sucharitkul, Senior Country Officer for J.P. Morgan Thailand มองว่าไทยมีจุดแข็งด้านภูมิศาสตร์ ความสัมพันธ์ที่ดีกับทั้งสหรัฐฯ และจีน และฐานอุตสาหกรรมอิเล็กทรอนิกส์ที่สามารถต่อยอดสู่เทคโนโลยีใหม่
ไทยยังมีตลาดหุ้นที่เขามองว่ามีสภาพคล่องสูงเมื่อเทียบกับหลายประเทศในภูมิภาค
อย่างไรก็ตาม เวียดนามมีข้อได้เปรียบด้านความต่อเนื่องของแผนพัฒนาเศรษฐกิจระยะ 5-10 ปี ขณะที่มาเลเซียได้รับประโยชน์จากความใกล้ชิดกับสิงคโปร์ และมีเสถียรภาพทางการเมือง
ข้อมูล IMD ปี 2026 จัดอันดับความสามารถในการแข่งขันของสิงคโปร์ที่ 1 มาเลเซีย 15 ไทย 26 และเวียดนาม 27 จาก 70 เขตเศรษฐกิจ
สำหรับการแข่งขันด้าน AI Sucharitkul เสนอว่าไทยควรเลือกลงทุนในอุตสาหกรรมที่เหมาะกับทรัพยากรและความสามารถของประเทศ แทนที่จะพยายามแข่งขันกับไต้หวันหรือเกาหลีใต้ในเทคโนโลยีชิปขั้นสูงทุกประเภท
FDI เพิ่มขึ้น แต่ความต่อเนื่องของนโยบายยังเป็นความท้าทาย
ข้อมูล BOI ช่วงครึ่งแรกปี 2026 ระบุว่าคำขอส่งเสริมการลงทุนจากต่างประเทศมีมูลค่าประมาณ 1.37 ล้านล้านบาท เพิ่มขึ้น 80% โดยมีการลงทุนสำคัญในอุตสาหกรรมดิจิทัล ดาต้าเซ็นเตอร์ และอิเล็กทรอนิกส์
Sucharitkul มองว่าความสนใจลงทุนที่เพิ่มขึ้นเป็นสัญญาณบวก “แต่ยังต้องรอดูว่าเงินลงทุนเหล่านี้จะเปลี่ยนเป็นผลประโยชน์ทางเศรษฐกิจจริงได้มากน้อยเพียงใด”
เขาระบุว่าโครงการขนาดใหญ่ต้องใช้เวลาประมาณ 3-4 ปีในการพัฒนาโครงสร้างพื้นฐาน นักลงทุนจึงให้ความสำคัญกับความแน่นอนของนโยบายระยะยาว
นอกจากนี้ เขายังระบุว่าประเทศไทยต้องเร่งพัฒนาแรงงานทักษะสูงและเพิ่มผลิตภาพ เพื่อรองรับการเปลี่ยนแปลงของจำนวนประชากรและกำลังแรงงาน
‘IMF-World Bank’ โอกาสให้โลกเห็นไทย แต่ยังต้องเปลี่ยนเป็นการลงทุนจริง
Leenart มองว่าการเป็นเจ้าภาพ IMF–World Bank Annual Meetings ช่วยให้ประเทศไทยได้รับความสนใจจากผู้บริหารและนักลงทุนระดับโลก ซึ่งอาจนำไปสู่โอกาสทางธุรกิจในอนาคต แม้ผลลัพธ์จะไม่ปรากฏใน GDP ทันที
Sucharitkul เสริมว่า หากการประชุมสามารถทำให้ผู้เข้าร่วมเพียง 5-6% หันมาศึกษาประเทศไทยอย่างจริงจังมากขึ้น ก็ถือว่าคุ้มค่าแล้ว
แต่เขาเตือนว่าประเทศไทยยังต้องแข่งขันกับศูนย์กลางเศรษฐกิจอื่นๆ เพื่อดึงดูดความสนใจจากนักลงทุน
“เราจำเป็นต้องดึงดูดความสนใจจากทั่วโลกอย่างต่อเนื่อง เพื่อแข่งขันกับศูนย์กลางทางเศรษฐกิจในภูมิภาค เช่น สิงคโปร์และฮ่องกง”
สำหรับผู้บริหาร J.P. Morgan การประชุมครั้งนี้จึงช่วยเปิดโอกาสให้โลกมองเห็นประเทศไทยมากขึ้น แต่การเปลี่ยนความสนใจให้เป็นการลงทุนระยะยาวยังขึ้นอยู่กับความพร้อมของอุตสาหกรรม ทักษะแรงงาน และความต่อเนื่องของนโยบายเศรษฐกิจไทย