
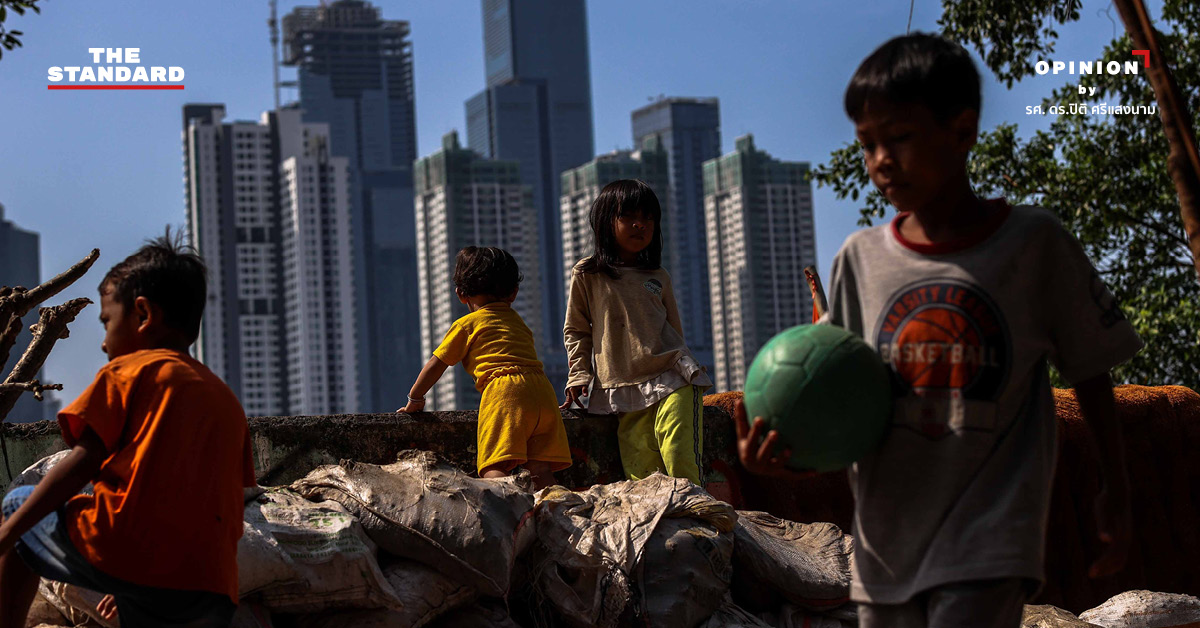
ภาพลวงตาบนตึกระฟ้าจาการ์ตา กับความจริงในห้องเช่าชานเมือง
ในย่านศูนย์กลางธุรกิจซูดีร์มัน (Sudirman Central Business District – SCBD) ใจกลางกรุงจาการ์ตา (Jakarta) แสงไฟจากตึกระฟ้ากระจกตัดความร้อนสีเขียวสะท้อนภาพความมั่งคั่งของประเทศที่มีประชากร 287 ล้านคน และมีขนาดเศรษฐกิจใหญ่เป็นอันดับที่ 17 ของโลก (หรืออันดับที่ 7 หากคำนวณตามความเสมอภาคของอำนาจซื้อ หรือ Purchasing Power Parity – PPP ซึ่งใหญ่กว่าทั้งสหราชอาณาจักรและฝรั่งเศส) ตามรายงานข้อมูลเศรษฐกิจมหภาคของธนาคารโลก (World Bank) และหน่วยงานภาครัฐ
ประเด็นสำคัญ
- ภาพลวงตาบนตึกระฟ้าจาการ์ตา กับความจริงในห้องเช่าชานเมือง
- เศรษฐกิจสองความเร็ว เมื่อการเติบโต 5% ไม่ได้สร้าง “ชนชั้นกลาง”
- จากไฟจลาจลบนท้องถนน สู่รอยร้าว “ปราโบโว-โจโกวี” และการลาออกของรองประธานาธิบดี
- สงครามเศรษฐกิจ ความขัดแย้งระหว่างนโยบายการคลังกับการเงิน และวิกฤตความเชื่อมั่นของตลาดโลก
- 2027 “วิกฤตการณ์ลูกโซ่” และกับดักชาตินิยมสุดโต่ง
อินโดนีเซียในปี 2026 ถูกจัดวางให้เป็นหนึ่งในประเทศที่เติบโตโดดเด่นของเอเชีย จากตัวเลขผลิตภัณฑ์มวลรวมในประเทศ (Gross Domestic Product – GDP) ที่ขยายตัว 5.61% ในไตรมาสแรก ตามด้วย 5.29% ในไตรมาสที่สอง และยังคงรักษาโมเมนตัมไว้ได้ที่ 5.47% ในไตรมาสที่สาม จนธนาคารโลกปรับเพิ่มคาดการณ์การเติบโตทั้งปีขึ้นเป็น 5.2% สูงกว่าค่าเฉลี่ยของภูมิภาคเอเชียตะวันออก ขณะที่สำนักงานสถิติแห่งชาติอินโดนีเซีย (Badan Pusat Statistik – BPS หรือ Statistics Indonesia) ประกาศว่าอัตราความยากจนของประเทศลดลงเหลือ 8.07% ซึ่งต่ำที่สุดในรอบทศวรรษ
ทว่าหากนั่งรถไฟชานเมืองออกไปทางตะวันออกสู่ย่านนิคมอุตสาหกรรมเบอกา (Bekasi) หรือเข้าไปในตรอกห้องเช่าแคบๆ ที่คนท้องถิ่นเรียกว่า “คอส-คอซาน” (Kos-kosan / Boarding Houses) ในเมืองบันดุง (Bandung) ภาพความรุ่งเรืองกลับเลือนหายไปราวกับอยู่คนละประเทศ
ในห้องเช่าขนาดไม่กี่ตารางเมตร “นาเดีย” (Nadia) บัณฑิตจบใหม่วัย 26 ปี อดีตเจ้าหน้าที่ประสานงานฝ่ายขายของบริษัทจัดจำหน่ายสินค้าอุปโภคบริโภคที่เพิ่งถูกเลิกจ้างจากการปรับลดขนาดองค์กร กำลังกดเครื่องคิดเลขคำนวณรายจ่ายประจำเดือน รายได้จากงานอิสระ (Freelance) รับจ้างดูแลเพจร้านค้าออนไลน์ในวันนี้ไม่แน่นอนพอที่จะจ่ายค่าเช่าห้องและค่าเดินทาง เธอเป็นเพียงหนึ่งในคนหนุ่มสาวชาวอินโดนีเซียหลายล้านคนที่ต้องพึ่งพาแอปพลิเคชันสินเชื่อ “ซื้อก่อน จ่ายทีหลัง” (Buy Now, Pay Later – BNPL) เพื่อประคองชีวิตให้ผ่านพ้นไปในแต่ละเดือน
ความย้อนแย้งระหว่างตัวเลขมหภาคกับการครองชีพของประชาชนได้ปะทุออกมาเป็นวิกฤตการณ์ซ้อนทับหลายมิติ ทั้งค่าเงินรูเปียห์ (Indonesian Rupiah – IDR) ที่ร่วงลงทำสถิติอ่อนค่าที่สุดในประวัติศาสตร์ การลาออกอย่างกะทันหันของผู้ว่าการธนาคารกลางและรัฐมนตรีคลังคนสำคัญ การจลาจลบนท้องถนนเมื่อเดือนสิงหาคม 2025 ไปจนถึงแรงสั่นสะเทือนทางการเมืองครั้งใหญ่ในเดือนพฤศจิกายน 2026 เมื่อรองประธานาธิบดี กิบรัน รากาบูมิง รากา (Gibran Rakabuming Raka) ยื่นใบลาออกกลางวาระท่ามกลางข้อครหาวุฒิการศึกษาและญัตติถอดถอนในสภา ควบคู่กับคดีจับกุมอดีตผู้บัญชาการตำรวจแห่งชาติในข้อหากบฏต่อแผ่นดินจากเครือข่ายดักฟังระดับสูง
บทความชิ้นนี้รวบรวมข้อมูลจากการวิเคราะห์ของสถาบันวิจัยทางเศรษฐกิจ รายงานตลาดการเงิน และความเคลื่อนไหวทางการเมือง เพื่อพาผู้อ่านที่ติดตามความเป็นไป และสำรวจกลไกเบื้องหลัง “เศรษฐกิจสองความเร็ว” และรอยร้าวทางการเมือง เพื่อประเมินว่าอินโดนีเซียกำลังเผชิญกับความท้าทายใด และมีความเสี่ยงมากน้อยเพียงใดที่จะเกิดวิกฤตการณ์เศรษฐกิจและการเมืองครั้งใหญ่ในปี 2027
เศรษฐกิจสองความเร็ว เมื่อการเติบโต 5% ไม่ได้สร้าง “ชนชั้นกลาง”
เบื้องหลังคำถามที่ว่าเหตุใดเศรษฐกิจอินโดนีเซียจึงเติบโตได้อย่างแข็งแกร่งในระดับ 5% ต่อปี แต่ประชาชนกลับรู้สึกว่าชีวิตฝืดเคืองลงทุกขณะ นักเศรษฐศาสตร์อธิบายปรากฏการณ์นี้ผ่านโครงสร้างการกระจายรายได้และการจ้างงานที่เรียกว่า “การเติบโตที่ไร้ตำแหน่งงานคุณภาพ” (Jobless Growth) และ “การถดถอยทางอุตสาหกรรมก่อนวัยอันควร” (Premature Deindustrialization)
หากเดินสำรวจตามร้านอาหารริมทางหรือ “วารุง” (Warung) รอบเขตอุตสาหกรรมในจังหวัดชวาตะวันตก (Jawa Barat) “ปัก เฮนดรา” (Pak Hendra) เจ้าของร้านอาหารตามสั่งวัย 52 ปี เล่าถึงความเปลี่ยนแปลงที่เกิดขึ้นกับลูกค้าประจำของเขาได้อย่างเห็นภาพ เมื่อ 5 ปีก่อน ลูกค้าส่วนใหญ่ของเขาคือพนักงานประจำจากโรงงานประกอบชิ้นส่วนอิเล็กทรอนิกส์และโรงงานตัดเย็บเสื้อผ้าที่มีสลิปเงินเดือนแน่นอน แต่ในช่วง 2 ปีที่ผ่านมา โรงงานหลายแห่งทยอยลดกะการทำงานและปิดตัวลงเพราะสู้ต้นทุนสินค้านำเข้าราคาถูกจากจีนไม่ได้ ลูกค้าของเขาลดจำนวนลงอย่างเห็นได้ชัด และคนที่เหลืออยู่ส่วนใหญ่กลายเป็นแรงงานรับจ้างรายวันหรือคนขับรถส่งอาหารที่ต้องลดปริมาณการสั่งอาหารต่อมื้อลง
ประสบการณ์ของปัก เฮนดรา สอดคล้องกับข้อมูลเชิงประจักษ์จากรายงานของสถาบันวิจัยมันดิรี (Mandiri Institute) เมื่อเดือนกุมภาพันธ์ 2026 ซึ่งเผยให้เห็นว่า ประชากรกลุ่ม “ชนชั้นกลาง” (Middle Class) ของอินโดนีเซีย (นิยามตามเกณฑ์ธนาคารโลกคือผู้ที่มีกำลังใช้จ่ายราว 4,500-22,000 บาทต่อเดือน) หดตัวลงต่อเนื่องถึง 6 ปีซ้อน จาก 59.5 ล้านคน ในปี 2018 เหลือ 47.9 ล้านคนในปี 2024 และลดลงเหลือเพียง 46.7 ล้านคน ในปี 2025 หรือคิดเป็นสัดส่วนเพียง 16.6% ของประชากรทั้งประเทศ
ตามการวิเคราะห์ของสถาบันมันดิรี คนเกือบ 10 ล้านคนที่หลุดออกจากทำเนียบชนชั้นกลางไม่ได้หายไปไหน แต่ร่วงหล่นลงมาอยู่ในกลุ่ม “คนที่เกือบจะหลุดพ้นจากความยากจน หรือ ว่าที่ชนชั้นกลาง” (Aspiring Middle Class) และกลุ่มเปราะบางทางเศรษฐกิจ (Vulnerable Group) ซึ่งเมื่อรวมกันแล้วคิดเป็นสัดส่วนสูงถึง 3 ใน 4 ของประชากรอินโดนีเซียทั้งหมด หรือราว 215 ล้านคน คนกลุ่มนี้แม้จะไม่ได้อดอยากถึงขั้นยากจนเฉียบพลัน แต่มีเงินออมต่ำมาก หากเกิดวิกฤตในครอบครัวเพียงครั้งเดียว เช่น การเจ็บป่วยหนักหรือการถูกเลิกจ้าง พวกเขาพร้อมจะร่วงลงสู่ความยากจนทันที โดยผลสำรวจครัวเรือนชี้ว่าเกือบ 40% ของผู้ที่ถูกจัดอยู่ในกลุ่มชนชั้นกลางในแต่ละปีที่ทำการศึกษาจะหลุดลงไปอยู่ในกลุ่มรายได้ล่างภายในปีถัดไป
ความเปราะบางนี้ยังสะท้อนผ่านความแตกต่างของตัวเลขสถิติความยากจนระหว่างรัฐบาลกับสถาบันการเงินสากล ตัวเลข 8.07% ที่สำนักงานสถิติแห่งชาติอินโดนีเซีย (Badan Pusat Statistik – BPS) นำมาเผยแพร่นั้น วัดจากเส้นความยากจนพื้นฐาน (National Poverty Line) ที่ประเมินเพียงความสามารถในการซื้ออาหารประทังชีวิตขั้นต่ำ แต่เมื่อธนาคารโลก (World Bank) ใช้เกณฑ์มาตรฐานของประเทศรายได้ปานกลางระดับบน (Upper-Middle-Income Country) ที่ระดับ 8.30 ดอลลาร์สหรัฐต่อคนต่อวัน ผลลัพธ์กลับพบว่า 64% ของชาวอินโดนีเซีย หรือมากกว่า 183 ล้านประชากรยังคงมีรายได้ต่ำกว่ามาตรฐานดังกล่าว จนทั้งสองหน่วยงานต้องออกแถลงการณ์ร่วมกันในเดือนกันยายน 2026 เพื่ออธิบายว่าสถิติที่ต่างกันถึง 8 เท่านี้เกิดจากการใช้เกณฑ์วัดคุณภาพชีวิตคนละระดับ
รากเหง้าของปัญหานี้อยู่ที่คุณภาพของตลาดแรงงาน แม้อินโดนีเซียจะสร้างงานใหม่ได้มากถึง 18 ล้านตำแหน่ง ระหว่างปี 2018-2024 แต่ตามข้อมูลสถิติแรงงานพบว่า 3 ใน 4 ของงานเหล่านั้นเป็นงานนอกระบบ (Informal Sector) เช่น การค้าขายรายย่อย แรงงานรับจ้างรายวัน งานขับรถรับส่งอาหารและสินค้า และงานแพลตฟอร์มออนไลน์ที่ไร้สัญญาจ้าง ไร้สวัสดิการรักษาพยาบาล และไร้เงินบำนาญยามชราภาพ ขณะที่งานประจำในภาคบริษัทที่เป็นทางการ (Formal Sector) เกิดขึ้นเพียง 2.6 ล้านตำแหน่ง เท่านั้น
ในขณะเดียวกัน ภาคอุตสาหกรรมการผลิตซึ่งเคยเป็นเครื่องจักรสำคัญในการยกระดับรายได้ของแรงงานกลับหดตัวอย่างรุนแรง การหลั่งไหลเข้ามาของสินค้าราคาถูกจากต่างประเทศ โดยเฉพาะจากประเทศจีน ทำให้โรงงานสิ่งทอและผู้ผลิตสินค้าอุปโภคบริโภคในประเทศล้มละลายเป็นจำนวนมาก กระทรวงแรงงานอินโดนีเซีย (Ministry of Manpower / Kementerian Ketenagakerjaan – Kemnaker) บันทึกตัวเลขการเลิกจ้างในระบบตลอดปี 2025 สูงถึง 88,519 คน (เพิ่มขึ้น 13.5%) และในช่วง 5 เดือนแรกของปี 2026 มีผู้ถูกเลิกจ้างเพิ่มเติมอีก 23,470 คน ซึ่งนักเศรษฐศาสตร์ประเมินว่าตัวเลขจริงสูงกว่านี้มาก งานวิจัยจากมหาวิทยาลัยนิวยอร์ก (New York University – NYU) ชี้ให้เห็นความแตกต่างที่น่ากังวลว่า ในขณะที่จีนสามารถขยายสัดส่วนชนชั้นกลางจาก 14% เป็นเกือบ 40% ผ่านการจ้างงานในโรงงานที่มีผลิตภาพสูง อินโดนีเซียกลับสูญเสียฐานโรงงานอุตสาหกรรมไปก่อนที่ประชากรจะมั่งคั่งเพียงพอ ทำให้การบริโภคของชนชั้นกลางขยายตัวได้เพียง 4.1% ซึ่งต่ำที่สุดในบรรดาทุกกลุ่มรายได้
เมื่อคนส่วนใหญ่ของประเทศมีกำลังซื้อถดถอย นักวิเคราะห์เศรษฐกิจระบุว่าเม็ดเงินจากการเติบโตของผลิตภัณฑ์มวลรวมในประเทศ (GDP) กว่า 5% ต่อปี ไหลไปกระจุกตัวอยู่ใน 3 กลไกหลักของระบบเศรษฐกิจอินโดนีเซียยุคปัจจุบัน:
- อุตสาหกรรมเหมืองแร่และโรงถลุงนิกเกิลแบบใช้ทุนเข้มข้น (Capital-Intensive Nickel Smelting): นับตั้งแต่รัฐบาลสั่งห้ามส่งออกแร่นิกเกิลดิบในปี 2020 เพื่อดึงดูดให้ต่างชาติเข้ามาตั้งโรงถลุงในประเทศ เม็ดเงินลงทุนหลายหมื่นล้านดอลลาร์จากจีนได้หลั่งไหลเข้าสู่เกาะสุลาเวสี (Sulawesi) ทำให้อินโดนีเซียก้าวขึ้นเป็นผู้ผลิตนิกเกิลเกือบครึ่งหนึ่งของโลก ตัวเลขการส่งออกและ GDP พุ่งสูงขึ้นอย่างโดดเด่น แต่โรงถลุงสมัยใหม่พึ่งพาเครื่องจักรอัตโนมัติเป็นหลัก ทำให้เกิดการจ้างงานคนท้องถิ่นในสัดส่วนที่น้อยมากเมื่อเทียบกับมูลค่าการลงทุน และผลกำไรส่วนใหญ่ถูกส่งกลับไปยังบริษัทแม่ในต่างประเทศ
- การผูกขาดของกลุ่มทุนยักษ์ใหญ่ (Oligarchs) และภาคการเงิน: ธนาคารพาณิชย์ขนาดใหญ่ของอินโดนีเซียทำกำไรสูงสุดเป็นประวัติการณ์จากส่วนต่างอัตราดอกเบี้ยที่สูง ขณะที่กลุ่มตระกูลมหาเศรษฐีผู้ผูกขาดทางธุรกิจ (Oligarchs) ซึ่งมีสายสัมพันธ์ใกล้ชิดกับนักการเมืองและกองทัพ ครองสัมปทานถ่านหิน น้ำมันปาล์ม และอสังหาริมทรัพย์ขนาดใหญ่ ยังคงสะสมความมั่งคั่งเพิ่มขึ้นอย่างต่อเนื่อง ส่งผลให้ช่องว่างความเหลื่อมล้ำของประเทศแทบไม่ลดลง
- การรวมศูนย์ทุนรัฐวิสาหกิจผ่านกองทุน “ดานันตารา” (Daya Anagata Nusantara – Danantara): ในปี 2025 ประธานาธิบดีปราโบโว ซูบียันโต (Prabowo Subianto) ได้จัดตั้งกองทุนความมั่งคั่งแห่งชาติ (Sovereign Wealth Fund – SWF) ชื่อ ดานันตารา (Danantara) โดยโอนย้ายสินทรัพย์ของรัฐวิสาหกิจขนาดใหญ่ (State-Owned Enterprises – SOEs / Badan Usaha Milik Negara – BUMN) ทั้งหมดมูลค่าเกือบ 900,000 ล้านดอลลาร์สหรัฐ มาอยู่ภายใต้การกำกับดูแลของทำเนียบประธานาธิบดีโดยตรง เพื่อใช้เป็นหัวหอกในการลงทุนโครงการขนาดใหญ่ของรัฐ ซึ่งนักลงทุนต่างชาติมองว่าเป็นการรวมศูนย์อำนาจทางเศรษฐกิจไว้ที่ฝ่ายบริหารครั้งใหญ่ที่สุดนับตั้งแต่ยุคประธานาธิบดีซูฮาร์โต (Suharto) และเป็นหนึ่งในโครงการที่มีข้อห่วงกังวลอย่างยิ่งเกี่ยวกับความโปร่งใส
จากไฟจลาจลบนท้องถนน สู่รอยร้าว “ปราโบโว-โจโกวี” และการลาออกของรองประธานาธิบดี
เมื่อความเปราะบางทางเศรษฐกิจสั่งสมจนถึงขีดสุด ปัจจัยกระตุ้นทางการเมืองเพียงเล็กน้อยก็เพียงพอที่จะจุดชนวนความไม่สงบครั้งใหญ่
เหตุการณ์จุดชนวนเกิดขึ้นเมื่อวันที่ 25 สิงหาคม 2025 เมื่อมีรายงานข่าวรั่วไหลว่าสมาชิกสภาผู้แทนราษฎร (Dewan Perwakilan Rakyat – DPR / House of Representatives) ได้รับอนุมัติเงินค่าเช่าที่พักสูงถึง เดือนละ 50 ล้านรูเปียห์ (ประมาณ 100,000 บาท) ซึ่งมากกว่าค่าแรงขั้นต่ำของประชาชนถึง 10 เท่า ประกอบกับคลิปวิดีโอที่เผยแพร่ภาพสมาชิกสภาเต้นรำพร้อมกับการนำวงดนตรีไปบรรเลงกันสดๆ ภายในอาคารรัฐสภา สร้างความไม่พอใจให้แก่ประชาชนที่กำลังเผชิญค่าครองชีพสูง จนนำไปสู่การรวมตัวประท้วงครั้งใหญ่หน้าอาคารรัฐสภาในกรุงจาการ์ตา
สามวันต่อมา เกิดเหตุการณ์ที่สร้างความสะเทือนใจไปทั่วประเทศ เมื่อ อัฟฟาน คูร์เนียวาน (Affan Kurniawan) เด็กหนุ่มคนขับรถจักรยานยนต์รับจ้างหรือ “โอเจ็ก” (Ojek) วัย 21 ปี ที่กำลังขี่รถทำงานหาเลี้ยงชีพอยู่ในพื้นที่ ถูกขบวนรถหุ้มเกราะของหน่วยตำรวจปราบจลาจลเคลื่อนที่เร็ว (Brigade Mobil – Brimob / Mobile Brigade Corps) พุ่งชนและทับร่างจนเสียชีวิต คลิปเหตุการณ์ดังกล่าวแพร่สะพัดไปทั่วประเทศภายในเวลาไม่กี่ชั่วโมง จุดชนวนให้เกิดการจลาจลลุกลามไปในหลายสิบเมืองทั่วอินโดนีเซีย อาคารรัฐสภาท้องถิ่น (Dewan Perwakilan Rakyat Daerah – DPRD) หลายแห่งถูกจุดไฟเผา บ้านพักของสมาชิกสภาผู้แทนราษฎรถูกบุกเข้าทำลาย และมีผู้เสียชีวิตจากเหตุปะทะอย่างน้อย 10 ราย ภาพของคนขับโอเจ็กหลายพันคนที่ขี่รถจักรยานยนต์ตามขบวนศพของอัฟฟานกลายเป็นสัญลักษณ์ทางการเมืองที่ทรงพลัง
เพราะในมุมมองของคนหนุ่มสาวอินโดนีเซีย อัฟฟานคือตัวแทนของคนรุ่นใหม่ที่ไร้ตำแหน่งงานประจำ ต้องดิ้นรนหาเช้ากินค่ำ และได้รับผลกระทบจากกลไกอำนาจรัฐ
แม้ประธานาธิบดีปราโบโวจะรีบสั่งยกเลิกเบี้ยเลี้ยงพิเศษของสมาชิกสภาผู้แทนราษฎรและระงับงบดูงานต่างประเทศเพื่อลดกระแส แต่ความไว้วางใจของประชาชนต่อรัฐสภา ตำรวจ และสถาบันการเมืองได้ลดลงอย่างมีนัยสำคัญ
แรงสั่นสะเทือนจากความไม่พอใจของภาคประชาชนและการเคลื่อนไหวของกลุ่มนักศึกษาที่ต่อต้านการขยายบทบาทของกองทัพแห่งชาติอินโดนีเซีย (Tentara Nasional Indonesia – TNI / Indonesian National Armed Forces) ในระบบราชการพลเรือน ยังเป็นฉากหลังสำคัญที่เร่งให้เกิดความแตกหักภายในขั้วอำนาจรัฐบาลเอง พันธมิตรทางการเมืองระหว่างประธานาธิบดี ปราโบโว ซูบียันโต (Prabowo Subianto) กับอดีตประธานาธิบดี โจโก “โจโกวี” วิโดโด (Joko “Jokowi” Widodo) ซึ่งเคยจับมือกันคว้าชัยชนะในการเลือกตั้งปี 2024 ได้สิ้นสุดลงอย่างชัดเจนในเดือนพฤศจิกายน 2026 ผ่านวิกฤตการณ์ซ้อนสองระลอก
ระลอกแรก คือ คดีอื้อฉาวการดักฟังและข้อหากบฏต่อแผ่นดิน: ในช่วงต้นเดือนพฤศจิกายน 2026 ปราโบโวได้สั่งปลดหัวหน้าคณะทำงานทำเนียบประธานาธิบดี พร้อมกับที่สำนักงานตำรวจแห่งชาติอินโดนีเซีย (Kepolisian Negara Republik Indonesia – Polri / Indonesian National Police) เปิดปฏิบัติการจับกุมเจ้าหน้าที่ระดับสูงด้านความมั่นคงหลายคน รวมถึงอดีตผู้บัญชาการตำรวจแห่งชาติ พล.ต.อ. ลิสต์โย ซิกิต ปราโบโว (General Listyo Sigit Prabowo) ซึ่งเป็นบุคคลใกล้ชิดและเป็นฐานอำนาจสำคัญของโจโกวี ในข้อหาลักลอบติดตั้งเครือข่ายดักฟังและสอดแนมการสื่อสารของประธานาธิบดีปราโบโว รัฐมนตรีระดับสูง และคณะกรรมการปราบปรามการทุจริต (Komisi Pemberantasan Korupsi – KPK / Corruption Eradication Commission) โดยตำรวจแถลงว่ามีหลักฐานเพียงพอที่จะดำเนินคดีใน ข้อหากบฏต่อแผ่นดิน (Treason / Makar)
ระลอกที่สอง คือ การลาออกของรองประธานาธิบดี กิบรัน รากาบูมิง รากา: เมื่อวันที่ 11-12 พฤศจิกายน 2026 กิบรันซึ่งเป็นบุตรชายคนโตของโจโกวี ได้ประกาศลาออกจากตำแหน่งรองประธานาธิบดีอย่างเป็นทางการ ณ ทำเนียบเมอร์เดกา (Istana Merdeka / Merdeka Palace) ปิดฉากวาระการดำรงตำแหน่งเพียง 2 ปีเศษจากวาระเต็ม 5 ปี ชนวนเหตุสำคัญมาจากคำวินิจฉัยของศาลฎีกา (Mahkamah Agung – MA / Supreme Court) และศาลรัฐธรรมนูญ (Mahkamah Konstitusi – MK / Constitutional Court) ในเดือนตุลาคม 2026 ที่ชี้ว่า “ไม่มีหลักฐานที่น่าเชื่อถือ” มารองรับความถูกต้องของวุฒิการศึกษาเทียบเท่าระดับมัธยมศึกษาตอนปลายจากต่างประเทศที่กิบรันใช้ยื่นสมัครรับเลือกตั้งในปี 2024 แม้ศาลจะไม่ได้สั่งให้การเลือกตั้งเป็นโมฆะย้อนหลัง แต่คำตัดสินดังกล่าวเปิดช่องให้สมาชิกสภาผู้แทนราษฎรอย่างน้อย 120 คน ร่วมกันลงชื่อยื่นญัตติถอดถอนออกจากตำแหน่ง (Impeachment / Pemakzulan) กิบรันจึงตัดสินใจลาออกเพื่อหลีกเลี่ยงกระบวนการไต่สวนในสภา
นักวิเคราะห์การเมืองประเมินว่า การกวาดล้างเครือข่ายความมั่นคงสายโจโกวีและการกดดันให้กิบรันพ้นจากตำแหน่ง คือการรวบอำนาจบริหารของปราโบโวเพื่อลดอิทธิพลของเครือข่ายการเมืองโจโกวี ขณะที่โจโกวีซึ่งพำนักอยู่ที่เมืองโซโล (Solo / Surakarta) แถลงยอมรับกระบวนการทางกฎหมายและยืนยันว่าจะสนับสนุนโครงการสาธารณะของรัฐบาลต่อไป
ตามบทบัญญัติของ รัฐธรรมนูญแห่งสาธารณรัฐอินโดนีเซีย ปี ค.ศ. 1945 มาตรา 8 วรรค (2) (Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 – UUD 1945) และกฎหมายว่าด้วยองค์กรนิติบัญญัติ (Undang-Undang Majelis Permusyawaratan Rakyat, Dewan Perwakilan Rakyat, Dewan Perwakilan Daerah, dan Dewan Perwakilan Rakyat Daerah – UU MD3) เมื่อตำแหน่งรองประธานาธิบดีว่างลงจากการลาออก ประธานาธิบดีปราโบโวจะต้องเสนอชื่อผู้สมัครที่มีคุณสมบัติเหมาะสมจำนวน 2 รายชื่อ ภายใน 14 วัน เพื่อให้ สภาที่ปรึกษาประชาชน (Majelis Permusyawaratan Rakyat – MPR / People’s Consultative Assembly) ซึ่งประกอบด้วยสมาชิกสภาผู้แทนราษฎร (DPR) และสภาผู้แทนรัฐ (Dewan Perwakilan Daerah – DPD / Regional Representative Council) ประชุมร่วมกันเพื่อลงมติเลือกสรรรองประธานาธิบดีคนใหม่ให้แล้วเสร็จภายใน 60 วัน นับจากวันที่ตำแหน่งว่างลง (หากคะแนนเสียงในสภาเท่ากัน จะต้องลงมติรอบสอง และหากยังเท่ากันอีก ประธานาธิบดีจะเป็นผู้ชี้ขาด) กระบวนการเปลี่ยนผ่านตำแหน่งรองประธานาธิบดีท่ามกลางบรรยากาศทางการเมืองที่ตึงเครียดเช่นนี้ ย่อมกลายเป็นเวทีต่อรองอำนาจครั้งใหม่ของพรรคร่วมรัฐบาลที่จะดึงความสนใจและทรัพยากรไปจากการแก้ปัญหาเศรษฐกิจในระยะสั้น
โดยในวันที่ 13 พฤศจิกายน 2026 อินโดนีเซียก็ได้รองประธานาธิบดีคนใหม่ ที่เคยดำรงตำแหน่งอดีตรัฐมนตรีคลังที่เคยถูกปลดฟ้าผ่าโดยประธานาธิบดี นั่นคือ นายปูร์บายา ยูดิ ซาเดวา (Purbaya Yudhi Sadewa)
ในขณะที่ในทางลึก ก็มีนักวิเคราะห์จำนวนมากที่มีความเชื่อว่า โจโกวี เองก็คงไม่ได้จะนั่งอยู่เฉยๆ แต่เขาน่าจะเห็นดีเห็นงามกับการแยกตัวออกจากพันธมิตรกับปราโบโวที่กำลังอยู่ในช่วงขาลง เพราะนี่จะเป็นโอกาสที่ดีที่ทำให้เขาและตระกูลการเมืองของเขามีอิสระอย่างเต็มที่ในการเดินสายเริ่มต้นรณรงค์สร้างอาณาจักรทางการเมืองครั้งใหม่ ในฐานะฝ่ายค้านที่จะคอยคานอำนาจของประธานาธิบดี ปราโบโว และพรรคพันธมิตรที่แทบจะไม่มีฝ่ายค้านตัวจริงในรัฐสภา
สงครามเศรษฐกิจ ความขัดแย้งระหว่างนโยบายการคลังกับการเงิน และวิกฤตความเชื่อมั่นของตลาดโลก
ในขณะที่การเมืองภายในกำลังเผชิญความเปลี่ยนแปลง เสถียรภาพทางเศรษฐกิจมหภาคของอินโดนีเซียก็กำลังถูกทดสอบอย่างหนักจากความขัดแย้งเชิงนโยบายระหว่าง ทำเนียบประธานาธิบดี กับ ธนาคารกลางอินโดนีเซีย (Bank Indonesia – BI)
จุดเริ่มต้นของการลดลงของความเชื่อมั่นในหมู่นักลงทุนต่างชาติเกิดขึ้นเมื่อวันที่ 8 กันยายน 2025 ท่ามกลางสถานการณ์หลังการจลาจล เมื่อประธานาธิบดีปราโบโวตัดสินใจปลด ศรี มุลยานี อินทราวาตี (Sri Mulyani Indrawati) รัฐมนตรีว่าการกระทรวงการคลัง (Minister of Finance / Menteri Keuangan) ผู้ดูแลวินัยการคลังของอินโดนีเซียมานานเกือบ 20 ปี และเป็นบุคคลที่ตลาดการเงินโลกให้ความไว้วางใจอย่างสูง
การแต่งตั้ง ปูร์บายา ยูดี ซาเดวา (Purbaya Yudhi Sadewa) เข้ามาแทนที่ในช่วงแรก ซึ่งประกาศว่าจะอัดฉีดเงินเข้าระบบและไม่กังวลต่อการขาดดุลงบประมาณ ได้สร้างความกังวลให้แก่ตลาดพันธบัตรอย่างรุนแรง ก่อนที่ประธานาธิบดี ปราโบโว จะปรับโครงสร้างทีมเศรษฐกิจใหม่โดยปลดปูร์บายาออกจากตำแหน่ง และดึง ซูอาฮาซิล นาซารา (Suahasil Nazara) นักเศรษฐศาสตร์เทคโนแครตขึ้นมารับตำแหน่งรัฐมนตรีคลังเพื่อกอบกู้ความเชื่อมั่นและให้คำมั่นว่าจะรักษาเพดานขาดดุลงบประมาณไม่ให้เกิน 3% ของ GDP ตามกฎหมาย ลองนึกภาพประเทศที่เปลี่ยนรัฐมนตรีว่าการกระทรวงการคลัง 3 คนในระยะเวลาไม่ถึง 1 ปี ว่าความเชื่อมั่นทางเศรษฐกิจจะอยู่ในสถานะใด
ความกังวลของนักลงทุนยิ่งทวีความรุนแรงขึ้นเมื่อความเป็นอิสระของธนาคารกลาง (Central Bank Independence) ถูกตั้งคำถาม ในเดือนมกราคม 2026 ปราโบโวได้เสนอชื่อหลานชายของตนเองเข้าเป็นคณะกรรมการบริหารของธนาคารกลางอินโดนีเซีย ส่งผลให้ค่าเงินรูเปียห์ (IDR) ร่วงลงทำสถิติอ่อนค่าที่ระดับ 16,985 รูเปียห์ต่อดอลลาร์สหรัฐ (USD) ทันที แม้กระทั่งก่อนที่ความขัดแย้งในตะวันออกกลางจะปะทุขึ้น ต่อมาในเดือนกุมภาพันธ์และมีนาคม 2026 สถาบันจัดอันดับความน่าเชื่อถือระดับโลกอย่าง มูดีส์ (Moody’s Investors Service) และ ฟิทช์ เรทติ้งส์ (Fitch Ratings) ต่างปรับลดแนวโน้มอันดับเครดิต (Credit Outlook) ของอินโดนีเซียลงสู่ระดับ “เชิงลบ” (Negative)
เมื่อความขัดแย้งในตะวันออกกลางดันราคาน้ำมันดิบในตลาดโลกให้พุ่งสูงขึ้นตั้งแต่เดือนมีนาคม 2026 เงินทุนต่างชาติได้ไหลออกจากอินโดนีเซียอย่างรวดเร็ว จนในวันที่ 8 มิถุนายน 2026 ค่าเงินรูเปียห์ดิ่งลงไปแตะระดับ 18,209 รูเปียห์ต่อดอลลาร์สหรัฐ ซึ่งอ่อนค่าที่สุดในประวัติศาสตร์ บังคับให้ธนาคารกลางอินโดนีเซียต้องปรับขึ้นอัตราดอกเบี้ยนโยบาย (BI-Rate) 2 ครั้งติดต่อกันในเดือนพฤษภาคมและมิถุนายน รวม 100 จุด (Basis Points – bps) มาอยู่ที่ระดับ 5.75% และต้องใช้ทุนสำรองระหว่างประเทศ (Foreign Exchange Reserves) เกือบ 11,000 ล้านดอลลาร์สหรัฐ เพื่อรักษาเสถียรภาพค่าเงิน ท่ามกลางแรงกดดันดังกล่าว เพอร์รี วาร์จิโย (Perry Warjiyo) ผู้ว่าการธนาคารกลางอินโดนีเซีย ได้ยื่นใบลาออกกลางวาระอย่างกะทันหันในเดือนกรกฎาคม 2026 ทิ้งให้รองผู้ว่าการต้องทำหน้าที่รักษาการท่ามกลางความไม่แน่นอน
แรงกดดันทางการเงินยังไม่ยุติลงเพียงเท่านั้น ในช่วงกลางเดือนตุลาคม 2026 ดัชนีตลาดหลักทรัพย์จาการ์ตา (Jakarta Composite Index – JCI / Indeks Harga Saham Gabungan – IHSG) ดิ่งลงหนักที่สุดในวันเดียวในรอบเกือบ 30 ปี จนหลุดระดับ 5,000 จุด หลังจาก เอ็มเอสซีไอ (Morgan Stanley Capital International – MSCI) ผู้จัดทำดัชนีหุ้นระดับโลก เปิดรับฟังความคิดเห็นเพื่อพิจารณาลดสถานะตลาดหุ้นอินโดนีเซียออกจากกลุ่ม “ตลาดเกิดใหม่” (Emerging Market – EM) ซึ่งหากเกิดขึ้นจริงจะบังคับให้กองทุนรวมดัชนีเชิงรับ (Passive Funds) ทั่วโลกต้องเทขายหุ้นอินโดนีเซียออกไปเป็นมูลค่าหลายพันล้านดอลลาร์
ภาพรวมที่เกิดขึ้น ณ ชั่วโมงนี้สำหรับเศรษฐกิจอินโดนีเซีย คือ “ความขัดแย้งเชิงนโยบายระหว่างการคลังและการเงิน” รัฐบาลของปราโบโวต้องการเร่งใช้จ่ายงบประมาณมหาศาลเพื่อกระตุ้นเศรษฐกิจและดำเนินโครงการประชานิยม โดยเฉพาะโครงการเรือธง “อาหารกลางวันฟรีที่มีคุณค่าทางโภชนาการ” (Makan Bergizi Gratis – MBG / Free Nutritious Meals Program) ซึ่งตั้งงบประมาณปี 2026 ไว้สูงถึง 335 ล้านล้านรูเปียห์ (มากกว่างบประมาณกระทรวงสาธารณสุขถึง 3 เท่า) เพื่อแจกจ่ายอาหารให้เด็กนักเรียนและหญิงตั้งครรภ์เกือบ 62 ล้านคน ผ่านครัวกลางเกือบ 28,000 แห่ง แม้โครงการนี้จะช่วยสร้างงานได้ราว 1.2 ล้านตำแหน่ง แต่กลับเผชิญปัญหาการบริหารจัดการอย่างหนัก ทั้งเหตุการณ์อาหารเป็นพิษหมู่ที่เกิดขึ้นซ้ำแล้วซ้ำเล่า มากกว่าหมื่นกรณี จนผู้ปกครองต้องออกมาประท้วงหน้าทำเนียบ และภาระทางการคลังที่บีบให้รัฐบาลต้องหั่นงบโครงการลง 67 ล้านล้านรูเปียห์ในเดือนพฤษภาคม 2026 เหลือ 268 ล้านล้านรูเปียห์ พร้อมลดวันแจกอาหารจาก 6 วันเหลือ 5 วันต่อสัปดาห์ และงดแจกในช่วงปิดเทอม
ในขณะที่รัฐบาลเร่งการใช้จ่าย (รวมถึงภาระเงินอุดหนุนพลังงานที่พุ่งสูงถึง 11,700 ล้านดอลลาร์ในปี 2026 จนทำให้การขาดดุลงบประมาณขยับเข้าใกล้ 2.85% ของ GDP ชิดเพดานกฎหมายที่ 3%) ธนาคารกลางอินโดนีเซียกลับต้องคงอัตราดอกเบี้ยไว้ที่ระดับสูง 5.75% เพื่อสกัดเงินเฟ้อและปกป้องค่าเงินรูเปียห์ ผู้ที่ได้รับผลกระทบโดยตรงระหว่างแรงดึงสองขั้วนี้ คือภาคธุรกิจขนาดกลางและขนาดย่อม (Small and Medium Enterprises – SMEs) รวมถึงครัวเรือนชาวอินโดนีเซียที่ต้องแบกรับภาระดอกเบี้ยผ่อนบ้านและผ่อนรถที่แพงขึ้น
2027 “วิกฤตการณ์ลูกโซ่” และกับดักชาตินิยมสุดโต่ง
เมื่อก้าวเข้าสู่ปี 2027 รัฐบาลของประธานาธิบดีปราโบโว ซูบียันโต ได้อนุมัติงบประมาณรายจ่ายประจำปีวงเงินสูงถึง 4,097 ล้านล้านรูเปียห์ (ราว 228,000 ล้านดอลลาร์สหรัฐ) พร้อมประกาศเป้าหมายการเติบโตของ GDP อย่างทะเยอทะยานที่ระดับ 6.0% ซึ่งเป็นตัวเลขที่อินโดนีเซียไม่เคยทำได้อีกเลยนับตั้งแต่ปี 2012 ทว่าเมื่อนำตัวเลขในเอกสารงบประมาณของรัฐบาลมาวางเทียบกับประมาณการของสถาบันการเงินสากลอย่างธนาคารโลก (World Bank) และธนาคารพัฒนาเอเชีย (Asian Development Bank – ADB) ช่องว่างระหว่าง “เป้าหมายทางการเมือง” กับ “ประมาณการทางเศรษฐศาสตร์” กลับปรากฏชัดขึ้น
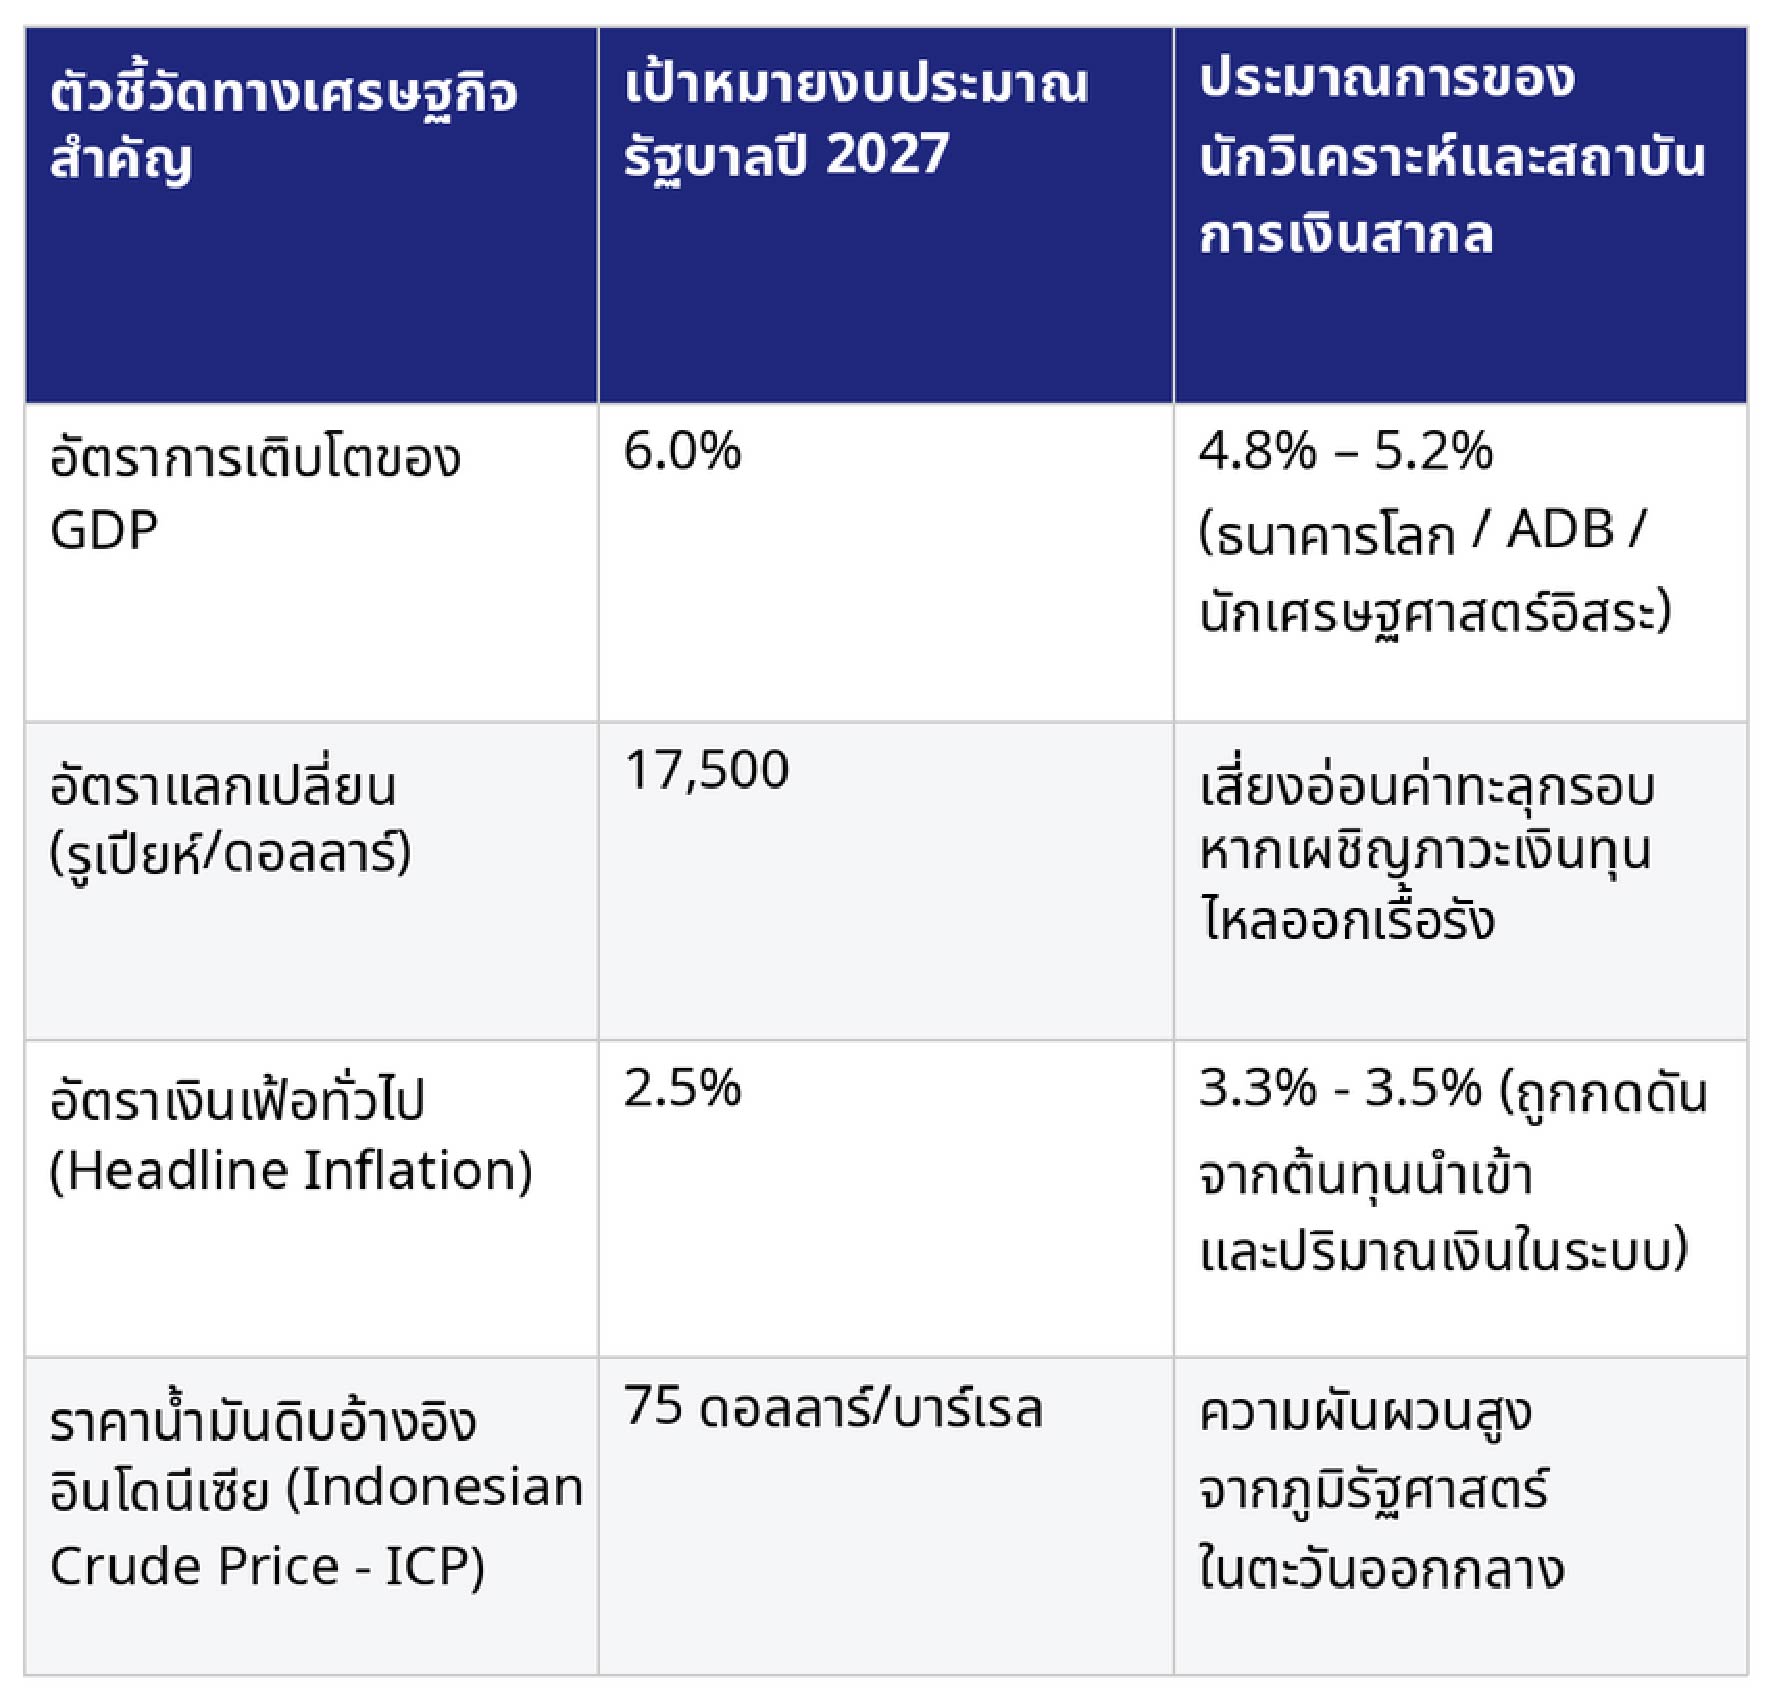
ในแวดวงนักวิเคราะห์ความเสี่ยงระดับภูมิภาค (เช่น GIS Reports และทีมวิจัยธนาคารภูมิภาค) ประเด็นสำคัญสำหรับปี 2027 คือการประเมินความเสี่ยงของการเกิดวิกฤตการณ์ทางการเงินครั้งใหญ่
หากพิจารณาจากตัวเลขหนี้สาธารณะต่อ GDP (Public Debt-to-GDP Ratio ที่ยังอยู่ราว 38%-40%) และทุนสำรองระหว่างประเทศ (Foreign Exchange Reserves ที่ยังมีอยู่มากกว่า 150,000 ล้านดอลลาร์สหรัฐ) นักเศรษฐศาสตร์ส่วนใหญ่ประเมินว่า โอกาสที่อินโดนีเซียจะเกิดการล้มละลายทางการเงินแบบฉับพลันเหมือนวิกฤตการณ์ทางการเงินในเอเชียปี 1997–1998 (1997 Asian Financial Crisis) ยังอยู่ในระดับต่ำ แต่ความเสี่ยงที่น่ากังวลยิ่งกว่า คือ “วิกฤตการณ์เชิงโครงสร้างที่เกิดจากการดำเนินนโยบายภายใน” (Self-Inflicted Structural Crisis) ซึ่งกำลังก่อตัวขึ้นจากปัจจัยเสี่ยง 4 ประการที่เชื่อมโยงกันเป็นลูกโซ่ในปี 2027
1. การผูกขาดการส่งออกโดย “ดานันตารา” และโอกาสทางการค้าโลกที่หดหาย
หัวใจสำคัญของยุทธศาสตร์เศรษฐกิจยุคปราโบโว คือการเปลี่ยนผ่านจากระบบทุนนิยมเสรีที่เปิดกว้าง ไปสู่ “รัฐทุนนิยมแบบรวมศูนย์” (Centralized State Capitalism) โดยมีกองทุนความมั่งคั่งแห่งชาติ ดานันตารา (Daya Anagata Nusantara – Danantara) เป็นกลไกหลักในการรวบอำนาจบริหารรัฐวิสาหกิจและทรัพยากรยุทธศาสตร์มูลค่าเกือบ 900,000 ล้านดอลลาร์สหรัฐไว้ในมือของฝ่ายบริหาร
แนวโน้มการขยายอำนาจของโครงสร้างรัฐวิสาหกิจและหน่วยงานยุทธศาสตร์ภายใต้ร่มเงาของดานันตารา ไปสู่การควบคุมและ ผูกขาดการส่งออกสินค้าโภคภัณฑ์และวัตถุดิบสำคัญ (Export Monopoly) ตั้งแต่แร่ธาตุยุทธศาสตร์อย่างนิกเกิล ดีบุก ถ่านหิน ไปจนถึงสินค้าเกษตรอย่างน้ำมันปาล์ม กำลังสร้างแรงสั่นสะเทือนอย่างหนักต่อโอกาสทางการค้าระหว่างประเทศของอินโดนีเซีย ซึ่งมาตรการผูกขาดการส่งออกจะเริ่มต้นในวันที่ 1 มกราคม 2027
ในสายตาของคู่ค้าระดับโลก ทั้งสหภาพยุโรป (European Union – EU) สหรัฐอเมริกา ญี่ปุ่น และเกาหลีใต้ การผูกขาดการส่งออกโดยกลไกของรัฐถูกมองว่าเป็น “การทำลายกลไกตลาด” (Market Distortion) ที่บิดเบือนราคาและอุปทานโลก ปัญหาใหญ่ที่ตามมาคือข้อกังขาเรื่อง ประสิทธิภาพและความโปร่งใส (Efficiency and Transparency) เมื่อการกำหนดโควตา การตั้งราคา และใบอนุญาตส่งออกถูกดึงออกจากมือภาคเอกชนที่มีความคล่องตัว มาอยู่ในมือของโครงสร้างราชการและผู้บริหารที่แต่งตั้งโดยฝ่ายการเมือง ซึ่งอาจจะมาจากกองทัพ ไม่ได้มีความรู้ ไม่มีความเข้าใจในการดำเนินธุรกิจ ต้นทุนแฝงและการแสวงหาค่าเช่าทางเศรษฐกิจ (Rent-Seeking) ย่อมเพิ่มสูงขึ้น
ผลลัพธ์ที่กำลังเกิดขึ้นคือ คู่ค้าต่างชาติเริ่มชะลอการทำสัญญาระยะยาวและเร่งกระจายความเสี่ยง (De-risking) ไปหาแหล่งวัตถุดิบและฐานการผลิตในประเทศอื่นแทน การเจรจาข้อตกลงการค้าเสรี (Free Trade Agreements – FTAs) และการผลักดันอินโดนีเซียเข้าสู่สมาชิกองค์การเพื่อความร่วมมือและการพัฒนาทางเศรษฐกิจ (Organisation for Economic Co-operation and Development – OECD) เผชิญกับความไม่ไว้วางใจด้านธรรมาภิบาล ทำให้อินโดนีเซียสูญเสียโอกาสในการดึงดูดห่วงโซ่อุปทานโลก (Global Supply Chains) ที่กำลังย้ายฐานการผลิตออกจากจีน
2. การกดดันกลุ่มนักธุรกิจเชื้อสายจีน และปรากฏการณ์ “เงินดอลลาร์ไม่กลับบ้าน”
เมื่อรายได้จากการส่งออกเริ่มชะลอตัว ขณะที่งบประมาณรายจ่ายของรัฐพุ่งทะยานขึ้นไปแตะระดับกว่า 4,097 ล้านล้านรูเปียห์ เพื่อหล่อเลี้ยงโครงการประชานิยมขนาดใหญ่อย่างโครงการอาหารกลางวันฟรี (MBG) ที่ใช้งบปี 2027 กว่า 15,000 ล้านดอลลาร์สหรัฐ รัฐบาลที่ติดกับดักเพดานขาดดุลงบประมาณ 3% จึงหันมามองหาแหล่งเงินทุนเพิ่มเติม นั่นคือ การกดดันและดึงสภาพคล่องจากกลุ่มนักธุรกิจเชื้อสายจีน (Chinese-Indonesian Business Community) ซึ่งเปรียบเสมือนกระดูกสันหลังที่ขับเคลื่อนภาคการค้า การเงิน การผลิต และเครือข่ายกระจายสินค้าของอินโดนีเซียมาอย่างยาวนาน
มาตรการกดดันทางการเงินและการคลังที่พุ่งเป้าไปยังกลุ่มทุนเอกชนและนักธุรกิจเชื้อสายจีน ทวีความเข้มข้นขึ้นผ่านเครื่องมือหลายรูปแบบ ตั้งแต่ การบังคับหรือกึ่งบังคับให้ซื้อ “พันธบัตรรักชาติ” (Patriot Bonds / Obligasi Patriot) ที่ให้ผลตอบแทนต่ำกว่าอัตราเงินเฟ้อและดอกเบี้ยตลาด การตรวจสอบภาษีย้อนหลังและการจัดเก็บ ภาษีซ้ำซ้อนควบคู่กับภาษีความมั่งคั่ง (Wealth Tax) ในอัตราสูง ไปจนถึงการออกกฎระเบียบเข้มงวดเพื่อ ตั้งเพดานและจำกัดเสรีภาพในการแลกเปลี่ยนเงินตราต่างประเทศ (Foreign Exchange Controls) รวมถึงการบังคับให้ผู้ส่งออกต้องนำรายได้เงินตราต่างประเทศกลับมาพักไว้ในระบบธนาคารในประเทศ
ทว่าในโลกการเงินไร้พรมแดน การบีบบังคับด้วยมาตรการทางกฎหมายกลับให้ผลลัพธ์ตรงกันข้ามกับที่รัฐบาลคาดหวัง นักธุรกิจเชื้อสายจีนที่มีประสบการณ์และบทเรียนจากประวัติศาสตร์การเมืองอินโดนีเซีย ต่างตอบสนองด้วยกลยุทธ์การบริหารความเสี่ยงทางธุรกิจ
แทนที่จะนำกำไรและเงินตราต่างประเทศที่หาได้กลับเข้ามาลงทุนขยายโรงงานหรือหมุนเวียนในกรุงจาการ์ตา พวกเขากลับเลือกใช้กลไกทางการค้าและการเงินระหว่างประเทศเพื่อ “พักเงินดอลลาร์ไว้นอกประเทศ” ไม่ว่าจะเป็นในศูนย์กลางการเงินอย่างสิงคโปร์ ฮ่องกง หรือดูไบ ผ่านการตั้งบริษัทตัวแทนค้าขายในต่างประเทศ (Offshore Trading Arms) การปรับโครงสร้างราคา (Transfer Pricing) และการชะลอการโอนเงินกลับประเทศให้นานที่สุดเท่าที่กฎหมายจะเปิดช่อง
ปรากฏการณ์ “ภาวะเงินทุนไหลออกแบบซ่อนเร้น” (Silent Capital Flight) นี้ กัดกร่อนเสถียรภาพทางการเงินของอินโดนีเซียอย่างต่อเนื่อง เพราะแม้ตัวเลขดุลการค้า (Trade Balance) บนหน้ากระดาษจะยังดูเป็นบวก แต่เงินดอลลาร์จริงๆ กลับไม่ไหลเข้าสู่ระบบธนาคารในประเทศ ส่งผลให้ตลาดอัตราแลกเปลี่ยนในจาการ์ตาขาดแคลนสภาพคล่องเงินตราต่างประเทศอย่างหนัก และกลายเป็นแรงกดดันถาวรที่ฉุดค่าเงินรูเปียห์ให้อ่อนค่าลงอย่างต่อเนื่องโดยที่ธนาคารกลางไม่อาจสกัดกั้นได้
3. การพิมพ์เงินหล่อเลี้ยงประชานิยม และจุดจบของความเป็นอิสระธนาคารกลาง
เมื่อรายได้ภาษีไม่เป็นไปตามเป้าและเงินทุนเอกชนไหลออกนอกประเทศ ทางออกสุดท้ายของรัฐบาลที่ต้องการเร่งเครื่องเศรษฐกิจประชานิยมคือ “การครอบงำทางการคลัง” (Fiscal Dominance) หรือการแทรกแซงธนาคารกลางอินโดนีเซีย (Bank Indonesia – BI) เพื่อใช้การขยายปริมาณเงินเป็นเครื่องมือแก้ปัญหาทางการเมือง
หลังจากการลาออกกลางวาระของผู้ว่าการธนาคารกลาง เพอร์รี วาร์จิโย และการส่งคนใกล้ชิดฝ่ายบริหารเข้าไปนั่งในคณะกรรมการบริหาร ความเป็นอิสระของธนาคารกลางอินโดนีเซียได้ลดลงอย่างมาก แนวทางนโยบายการเงินกำลังถูกปรับเปลี่ยนให้ทำหน้าที่ “พิมพ์เงินเพิ่ม (Money Printing / Quantitative Easing) เพื่อซื้อพันธบัตรรัฐบาลและอัดฉีดสภาพคล่อง” สำหรับนำไปปล่อยสินเชื่อดอกเบี้ยต่ำเป็นพิเศษ (Subsidized Credit) ให้แก่กลุ่มสหกรณ์ วิสาหกิจชุมชน และฐานเสียงมวลชนในต่างจังหวัดที่ถูกปลุกกระแสชาตินิยม
กลไกที่เกิดขึ้นคือ รัฐบาลประกาศแจกเงินกู้ดอกเบี้ยต่ำในอัตราที่ต่ำกว่าต้นทุนทางการเงินที่แท้จริงเพื่อสร้างความนิยมในกลุ่มฐานเสียง แล้วผลักภาระให้ธนาคารกลางต้องเข้ามาแบกรับและชดเชยส่วนต่างอัตราดอกเบี้ย (Interest Rate Spread Subsidy) รวมถึงการค้ำประกันความเสี่ยงจากหนี้ที่ไม่ก่อให้เกิดรายได้หรือหนี้เสีย (Non-Performing Loan – NPL) ที่เพิ่มสูงขึ้นจากการปล่อยกู้โดยขาดเกณฑ์ประเมินความเสี่ยงทางธุรกิจที่รัดกุม
ในทางเศรษฐศาสตร์ นี่คือปัจจัยที่นำไปสู่ “ภาวะเศรษฐกิจชะงักงันควบคู่เงินเฟ้อและการเสื่อมค่าของสกุลเงิน” (Stagflation & Currency Devaluation) การอัดฉีดเงินรูเปียห์ใหม่เข้าสู่ระบบโดยไม่มีสินค้าและบริการที่มีผลิตภาพรองรับ ยิ่งเร่งให้ปริมาณเงินรูเปียห์ในระบบหมุนเวียนเพิ่มสูงขึ้น ในขณะที่เงินดอลลาร์ในทุนสำรองร่อยหรอลงเรื่อยๆ ส่งผลให้ค่าเงินรูเปียห์เสื่อมค่าลงอย่างรวดเร็ว บีบให้ธนาคารกลางตกอยู่ในภาวะกลืนไม่เข้าคายไม่ออก และเพิ่มความเสี่ยงที่สถาบันจัดอันดับความน่าเชื่อถืออย่าง มูดส์ (Moody’s) ฟิทช์ (Fitch) หรือดัชนีหุ้นโลกอย่าง เอ็มเอสซีไอ (MSCI) จะประกาศลดอันดับความน่าเชื่อถือและถอดอินโดนีเซียออกจากทำเนียบตลาดเกิดใหม่ (Emerging Market) อย่างเป็นทางการในปี 2027
4. พิษร้ายของ “ชาตินิยมสุดโต่ง” ความสะใจบนกองไฟแห่งความเปราะบาง
มิติที่น่ากังวลและเป็นตัวเร่งปฏิกิริยาให้วิกฤตเศรษฐกิจลุกลามกลายเป็นความตึงเครียดทางสังคมในปี 2027 คือ การเมืองเรื่องอัตลักษณ์ (Identity Politics) และการปลุกกระแส “ชาตินิยมสุดโต่ง” (Ultra-Nationalism)
ท่ามกลางสภาพเศรษฐกิจที่ฝืดเคือง ชนชั้นกลางหดตัว และประชาชนในต่างจังหวัดจำนวนมากขาดความรู้ความเข้าใจในกลไกเศรษฐศาสตร์มหภาค วาทกรรมทางการเมืองแบบประชานิยมได้ถูกนำมาใช้เพื่อเบี่ยงเบนความไม่พอใจของประชาชนออกจากข้อจำกัดในการบริหารงานของรัฐบาล ผ่านการสร้างภาพจำว่าความยากจนและความเหลื่อมล้ำของชาวอินโดนีเซียส่วนใหญ่เกิดจากการเอาเปรียบของกลุ่มทุนต่างชาติและ กลุ่มนักธุรกิจเชื้อสายจีน
เมื่อรัฐบาลออกมาตรการรีดภาษี บังคับขายพันธบัตรดอกเบี้ยต่ำ หรือใช้กฎหมายเข้าจัดการกับกลุ่มธุรกิจเชื้อสายจีน ฐานเสียงมวลชนในต่างจังหวัดที่ถูกปลุกปั่นด้วยกระแสชาตินิยมหัวรุนแรงกลับเกิดความรู้สึก “รังเกียจและสะใจ” (Schadenfreude) โดยมองว่านี่คือการทวงคืนความยุติธรรมและเป็นการจัดการกับชนชั้นนำทางเศรษฐกิจที่ร่ำรวยกว่า
ความเสี่ยงสำคัญของปรากฏการณ์นี้คือ “จุดบอดทางเศรษฐศาสตร์” (Economic Blindspot) มวลชนในต่างจังหวัดที่สนับสนุนการกดดันกลุ่มทุนเชื้อสายจีน ไม่ได้ตระหนักว่าเม็ดเงินทุน เครือข่ายการจ้างงาน และสภาพคล่องทางธุรกิจที่กำลังถูกบีบให้ย้ายออกนอกประเทศนั้น คือกลไกสำคัญที่หล่อเลี้ยงการจ้างงานในโรงงาน การรับซื้อผลผลิตทางการเกษตร และการหมุนเวียนของระบบเศรษฐกิจที่พวกเขาพึ่งพาอยู่ทุกวัน และนั่นเองที่ทำให้คนเล็กคนน้อยอย่าง “นาเดีย” และ “ปัก เฮนดรา” ต้องเดือดร้อน
ยิ่งไปกว่านั้น การปลุกกระแสชาตินิยมสุดโต่งยังเป็นปัจจัยที่ควบคุมได้ยาก ในประเทศที่มีประวัติศาสตร์ความละเอียดอ่อนทางชาติพันธุ์อย่างอินโดนีเซีย หากนโยบายพิมพ์เงินและแทรกแซงตลาดนำไปสู่ภาวะเงินเฟ้อรุนแรง ราคาข้าวสารและน้ำมันเชื้อเพลิงพุ่งสูงขึ้นจนเกินรับไหวในปี 2027 ความโกรธแค้นของมวลชนที่ถูกบ่มเพาะด้วยความแบ่งแยกย่อมพร้อมจะปะทุออกมาเป็นความรุนแรงทางสังคมและการประท้วงซ้ำรอยเดือนสิงหาคม 2025
5. ปริศนาแห่งกาลเวลา เมื่อโลกมองเห็น “อนาคตอันสดใส” แต่กำลังเฝ้ารอ “วันที่ทุกอย่างพังทลาย”
เมื่อพิจารณาภาพรวมทั้งหมดตั้งแต่ความเปราะบางของชนชั้นกลางในห้องเช่าชานเมืองจาการ์ตา รอยร้าวทางการเมืองที่นำไปสู่การลาออกของรองประธานาธิบดี ไปจนถึงการผูกขาดของกองทุนดานันตารา (Danantara) การกดดันกลุ่มทุนเชื้อสายจีน และการบิดเบือนกลไกธนาคารกลางเพื่อหล่อเลี้ยงกระแสชาตินิยมสุดโต่ง สิ่งที่เกิดขึ้นในอินโดนีเซียช่วงรอยต่อปี 2026–2027 ได้สร้าง “วิกฤตความไม่แน่นอน” (Crisis of Uncertainty) ที่ทำให้นักลงทุนทั่วโลกขาดความมั่นใจ
ความย้อนแย้งที่ชัดเจนของอินโดนีเซียในเวลานี้ คือความขัดแย้งอย่างรุนแรงระหว่าง “ปัจจัยพื้นฐานในระยะยาว” (Long-Term Fundamentals) กับ “พฤติกรรมของเงินทุนในระยะสั้น” (Short-Term Capital Behavior)
ในระยะยาว นักเศรษฐศาสตร์และกองทุนระดับโลกต่างยอมรับในศักยภาพทางโครงสร้างของอินโดนีเซีย ประเทศนี้ยังคงครอบครองจุดแข็งสำคัญหลายประการ ทั้งฐานประชากรขนาดมหึมา 287 ล้านคน ที่เป็นตลาดผู้บริโภคภายในประเทศขนาดใหญ่ ทรัพยากรธรรมชาติและแร่ธาตุยุทธศาสตร์ที่โลกยุคเปลี่ยนผ่านพลังงาน (Energy Transition) ต้องการ รวมถึงเป้าหมายในการก้าวสู่ประเทศรายได้สูงภายใต้ยุทธศาสตร์ “2045 ยุคทองของอินโดนีเซีย” (Indonesia Emas 2045 / Golden Indonesia 2045) ปัจจัยพื้นฐานเหล่านี้ทำให้อินโดนีเซียยังคงมีอนาคตที่สดใสและน่าดึงดูดใจในทศวรรษหน้า
ทว่าในระยะสั้น ความไม่แน่นอนเชิงนโยบายและการแทรกแซงกลไกตลาดของรัฐบาลปราโบโว ได้เปลี่ยนมุมมองของนักลงทุนต่างชาติไปสู่ “จิตวิทยาแห่งการรอคอยจุดเปลี่ยน”
ในห้องค้าหลักทรัพย์และกองทุนบริหารความเสี่ยงระดับโลก (Hedge Funds) ตั้งแต่สิงคโปร์ ลอนดอน ไปจนถึงนิวยอร์ก นักลงทุนต่างชาติต่างประเมินตรงกันว่า นโยบายพิมพ์เงินเพิ่ม การแทรกแซงธนาคารกลาง การผูกขาดการส่งออก และการบีบให้กลุ่มธุรกิจเชื้อสายจีนพักเงินไว้นอกประเทศ ล้วนเป็นแรงกดดันที่ฝืนกลไกทางเศรษฐศาสตร์ พวกเขามองเห็นว่าค่าเงินรูเปียห์ ตลาดหุ้น และสภาพคล่องในประเทศกำลังถูกบีบอัดจนถึงขีดจำกัด
ด้วยเหตุนี้ แทนที่จะนำเม็ดเงินลงทุนโดยตรงจากต่างประเทศ (Foreign Direct Investment – FDI) เข้ามาขยายกิจการในวันนี้ นักลงทุนทั้งโลกกลับเลือกที่จะถอนทุนออกมายืนถือเงินสดอยู่นอกสนาม แล้ว “เฝ้ารอลุ้นว่าเมื่อไหร่ทุกอย่างจะพังทลายลงมา” เพราะในเมื่อระยะยาวอินโดนีเซียยังมีพื้นฐานที่แข็งแกร่ง การรอให้เกิดวิกฤตค่าเงิน การเทขายหุ้นครั้งใหญ่ หรือการปรับโครงสร้างหนี้ของภาคธุรกิจในระยะสั้น ย่อมเปิดโอกาสให้กลุ่มทุนต่างชาติสามารถกลับเข้ามา “ช้อนซื้อสินทรัพย์คุณภาพดีของอินโดนีเซียในราคาถูก” (Distressed Assets) ไม่ว่าจะเป็นหุ้นธนาคารชั้นนำ สัมปทานเหมืองแร่ หรือโครงสร้างพื้นฐานขนาดใหญ่
พฤติกรรมการ “รอดูสถานการณ์เพื่อรอซื้อสินทรัพย์ราคาถูก” ของเงินทุนโลกนี้เอง คือกับดักที่ท้าทายอย่างยิ่งสำหรับอินโดนีเซียในปี 2027 เพราะมันทำให้กระแสเงินทุนใหม่หยุดชะงักลงอย่างฉับพลัน การลงทุนภาคเอกชนชะลอตัว ค่าเงินรูเปียห์เผชิญแรงกดดันขาลงอย่างต่อเนื่อง และผลักดันให้เศรษฐกิจอินโดนีเซียตกอยู่ในภาวะชะงักงัน (Stagnation) ที่มีแนวโน้มทางลบในระยะสั้น
สำหรับภูมิภาคเอเชียตะวันออกเฉียงใต้ ชะตากรรมของอินโดนีเซียในอีก 12 เดือนข้างหน้ามีความสำคัญอย่างยิ่ง เพราะอินโดนีเซียมีขนาดเศรษฐกิจคิดเป็นสัดส่วนเกือบ 40% ของทั้งภูมิภาคอาเซียน (ASEAN) หากอินโดนีเซียต้องเผชิญความผันผวนจากการสูญเสียความเชื่อมั่นทางนโยบาย แรงสั่นสะเทือนย่อมแผ่ขยายไปกระทบห่วงโซ่อุปทาน การค้า และบรรยากาศการลงทุนของภูมิภาคอย่างหลีกเลี่ยงไม่ได้
และในระหว่างที่นักลงทุนทั่วโลกกำลังเฝ้ารอจังหวะเข้าซื้อสินทรัพย์ราคาถูกอยู่นอกประเทศ ผู้ที่ต้องแบกรับต้นทุนความท้าทายจากภาวะชะงักงันทางเศรษฐกิจและความตึงเครียดทางสังคมในระยะสั้น ก็คือประชาชนชาวอินโดนีเซียทั้ง 287 ล้านคนที่กำลังเฝ้ารอว่าเมื่อไหร่ “อนาคตอันสดใส” จะเกิดขึ้นจริงในชีวิตประจำวันของพวกเขาเสียที
ภาพ: Anadolu / Getty Images