


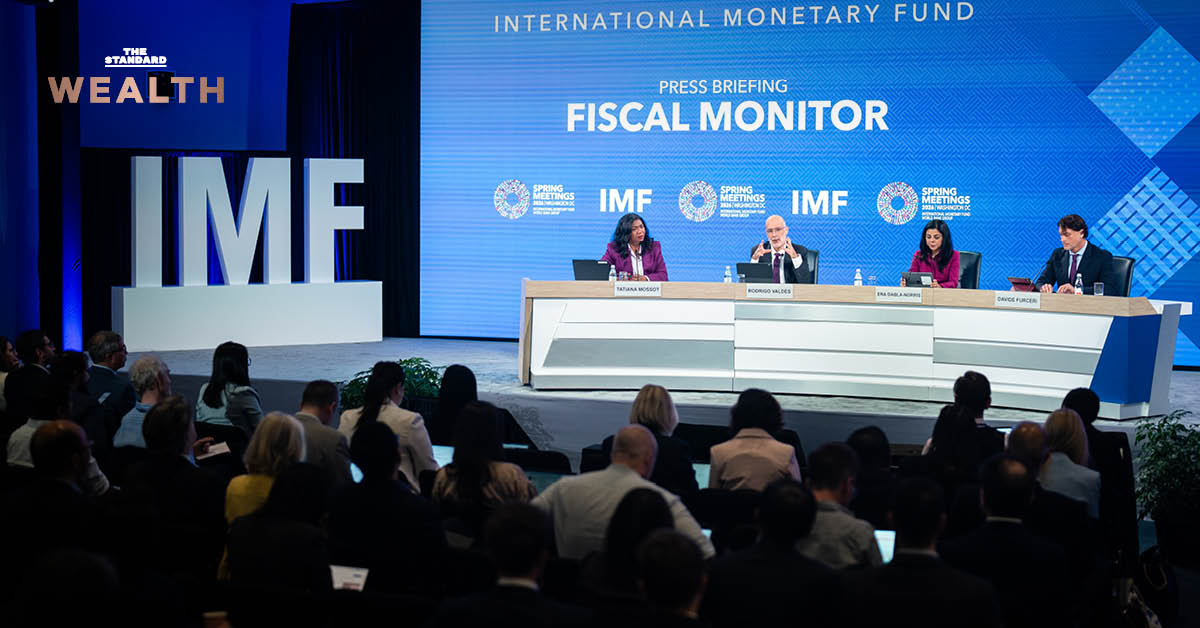
วันที่ 15 เมษายน 2026 ตามเวลาท้องถิ่นสหรัฐฯ กองทุนการเงินระหว่างประเทศ (IMF) ส่งสัญญาณเตือนว่า เศรษฐกิจโลกกำลังเคลื่อนเข้าสู่ “ช่วงเปราะบาง” (Fragile Phase) อีกครั้ง ภายใต้แรงกดดันสามด้านพร้อมกัน ได้แก่ ระดับหนี้ที่สูงเป็นประวัติการณ์ ต้นทุนการกู้ยืมที่เพิ่มขึ้น และความไม่แน่นอนจากภูมิรัฐศาสตร์ โดยเฉพาะสงครามในตะวันออกกลางที่กำลังสั่นคลอนเสถียรภาพพลังงานและการเงินโลก
‘สามสูง’ โลกใหม่: หนี้สูง ดอกเบี้ยสูง ความเสี่ยงสูง
รายงาน Fiscal Monitor เดือนเมษายน 2026 ระบุว่า หนี้ภาครัฐทั่วโลกเพิ่มขึ้นแตะระดับเกือบ 94% ของ GDP ในปี 2025 และมีแนวโน้มจะทะลุ 100% ภายในปี 2030 ซึ่งเป็นระดับที่เคยเกิดขึ้นเพียงช่วงหลังสงครามโลกครั้งที่สอง ขณะที่ “ช่องว่างทางการคลัง” (Fiscal Gap) ยังคงอยู่ในระดับสูง สะท้อนว่าหลายประเทศยังไม่สามารถปรับสมดุลรายรับรายจ่ายเพื่อหยุดการเพิ่มขึ้นของหนี้ได้
IMF ชี้ว่า ความเสี่ยงสำคัญไม่ได้อยู่เพียง “ระดับหนี้” แต่คือ “ทิศทางของนโยบายการคลัง” ที่ยังคงขยายตัวในหลายประเทศ โดยเฉพาะการใช้จ่ายภาครัฐที่เพิ่มขึ้นในช่วงหลายปีที่ผ่านมา ขณะที่รายได้ไม่ได้เพิ่มขึ้นในระดับเดียวกัน ส่งผลให้ดุลการคลังขั้นต้นยังอยู่ในภาวะขาดดุลต่อเนื่อง
ในขณะเดียวกัน ภาระดอกเบี้ยกำลังกลายเป็นแรงกดดันใหม่ โดยในหลายประเทศพัฒนาแล้ว ค่าใช้จ่ายดอกเบี้ยเพิ่มขึ้นอย่างรวดเร็วแตะระดับเกือบ 3% ของ GDP สะท้อนต้นทุนการกู้ยืมที่ยังอยู่ในระดับสูง แม้ธนาคารกลางทั่วโลกจะเริ่มเข้าใกล้ช่วงปลายของวัฏจักรขึ้นดอกเบี้ย
แรงกระแทกพลังงาน: เมื่อสงครามส่งผ่านถึงเงินเฟ้อ
ภาพรวมดังกล่าวเกิดขึ้นพร้อมกับความไม่แน่นอนจากสงครามในตะวันออกกลาง ซึ่ง IMF ระบุว่าเป็น “แรงกระแทกใหม่” ที่ส่งผ่านเข้าสู่เศรษฐกิจโลกผ่าน 3 ช่องทางหลัก ได้แก่ ราคาพลังงานที่สูงขึ้น ภาวะการเงินที่ตึงตัว และความเชื่อมั่นที่ลดลง โดยเฉพาะประเทศที่นำเข้าพลังงาน ซึ่งรวมถึงหลายประเทศในเอเชียมีแนวโน้มเผชิญต้นทุนที่เพิ่มขึ้นมากที่สุด
IMF ยังเตือนว่า “พื้นที่เชิงนโยบาย” (Policy Space) ของหลายประเทศกำลังจำกัดลงอย่างมีนัยสำคัญ หลังจากใช้มาตรการกระตุ้นเศรษฐกิจอย่างหนักในช่วงวิกฤตที่ผ่านมา ส่งผลให้ความสามารถในการรับมือกับ Shock ใหม่ ๆ ลดลง ขณะที่ความเสี่ยงในระบบการเงินยังคงอยู่ ทั้งจากการเติบโตของ Non-Bank Financial Institutions และการเปลี่ยนแปลงโครงสร้างของตลาดพันธบัตรที่ทำให้ความผันผวนเพิ่มขึ้น
รายงานยังระบุถึงความเสี่ยงใหม่จากการประเมินมูลค่าทรัพย์สินที่เกี่ยวข้องกับ AI ซึ่งหากเกิดการปรับฐานรุนแรง อาจส่งผลกระทบต่อเสถียรภาพการเงินโลกเพิ่มเติม
ไทยบนทางแพร่ง: กับดักนโยบายในโลกที่เปลี่ยนไป
แม้ IMF จะไม่ได้กล่าวถึงประเทศไทยโดยตรง แต่ไทยอยู่ในกลุ่มประเทศที่มีความเปราะบางต่อ Shock ดังกล่าวมากที่สุด ทั้งในฐานะตลาดเกิดใหม่ที่นำเข้าพลังงาน และมีพื้นที่ทางการคลังจำกัด ซึ่งหมายความว่าแรงกระแทกจากราคาพลังงานมีแนวโน้มส่งผ่านเข้าสู่เศรษฐกิจไทยอย่างเต็มรูปแบบ ทั้งในรูปของเงินเฟ้อ ค่าไฟ และภาระทางการคลัง
ในด้านนโยบายการเงิน ธนาคารแห่งประเทศไทย ได้ปรับลดและตรึงอัตราดอกเบี้ยนโยบายไว้ที่ 1.0% เพื่อประคองเศรษฐกิจให้นานที่สุด โดย วิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย อธิบายว่า เงินเฟ้อที่เพิ่มขึ้นในรอบนี้มีต้นตอมาจากฝั่งอุปทาน (supply-side inflation) ซึ่งการขึ้นดอกเบี้ยนโยบายจะไม่สามารถแก้ปัญหาได้อย่างมีประสิทธิภาพ และยังเสี่ยงกดดันอุปสงค์ในประเทศเพิ่มเติม
อย่างไรก็ตาม ธนาคารแห่งประเทศไทยยังคงจับตาเงินเฟ้ออย่างใกล้ชิด โดยเฉพาะความเสี่ยงที่เงินเฟ้อจะอยู่ในระดับสูงเป็นเวลานาน (Persistent Inflation) จนส่งผลต่อความคาดหวังเงินเฟ้อ (Inflation expectations) ซึ่งอาจทำให้ต้องพิจารณานโยบายเพิ่มเติมในระยะถัดไป
ขณะเดียวกัน ผู้ว่าการธนาคารแห่งประเทศไทยยังประเมินว่าอัตราดอกเบี้ยนโยบายปัจจุบันอยู่ในระดับ “ผ่อนคลายเต็มที่แล้ว” และส่งสัญญาณว่าจะไม่มีการปรับลดเพิ่มเติม โดยระบุว่าแนวโน้มของธนาคารกลางทั่วโลกอยู่ในทิศทาง “คง” หรือ “ขึ้น” มากกว่า
ในฝั่งนโยบายการคลัง ดร.เอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรี และรัฐมนตรีว่าการกระทรวงการคลัง เปิดเผยระหว่างเข้าร่วมการประชุม IMF–World Bank Spring Meeting ณ กรุงวอชิงตัน ดี.ซี. กับ THE STANDARD WEALTH ว่า รัฐบาลอาจต้องพิจารณาขยายเพดานหนี้สาธารณะจาก 70% ไปสู่ระดับ 80% ของ GDP เพื่อรองรับความจำเป็นด้านการลงทุนและมาตรการดูแลเศรษฐกิจในช่วงที่ความไม่แน่นอนยังอยู่ในระดับสูง
ดร.เอกนิติกล่าวว่า ระดับเพดานหนี้สาธารณะที่ 70% ของ GDP ยังไม่ถือว่าสูงเมื่อเทียบกับประเทศอื่นในกลุ่ม IMF และเชื่อว่าไทยยังคงมี “พื้นที่ทางการคลัง” (Fiscal Space) เพียงพอ อย่างไรก็ตาม การใช้นโยบายการคลังจำเป็นต้องดำเนินอย่างระมัดระวัง ไม่ฟุ่มเฟือย และสามารถพิจารณาขยายเพดานหนี้ได้ หากมีความจำเป็นในอนาคต
ดร.เอกนิติยังอธิบายเพิ่มเติมว่า โครงสร้างหนี้สาธารณะของไทยมีความแตกต่างจากความกังวลที่ IMF ระบุไว้ เนื่องจากเป็นหนี้ภายในประเทศเป็นหลัก ไม่ได้พึ่งพาการกู้ยืมจากต่างประเทศในสัดส่วนสูง จึงช่วยลดความเปราะบางต่อความผันผวนจากภายนอก และทำให้รัฐบาลยังมั่นใจว่าสามารถบริหารจัดการภาระหนี้ได้ภายใต้กรอบที่มีอยู่
สำหรับมาตรการในปัจจุบัน เอกนิติระบุว่า การช่วยเหลือกลุ่มเปราะบางที่ออกมาในลักษณะ “เฉพาะเจาะจง” (Targeted Measures) ยังอยู่ในระดับที่เพียงพอ โดยการดำเนินนโยบายในระยะถัดไปจะขึ้นอยู่กับพัฒนาการของสถานการณ์เศรษฐกิจและความไม่แน่นอนจากภายนอก
พร้อมกันนี้ ดร.เอกนิติเน้นว่า นอกจากการดูแลเศรษฐกิจระยะสั้นแล้ว สิ่งสำคัญที่รัฐบาลต้องดำเนินควบคู่กันคือ “การเปลี่ยนผ่านเชิงโครงสร้าง” (Economic Transition) ไปสู่เศรษฐกิจรูปแบบใหม่ เพื่อสร้างฐานการเติบโตที่ยั่งยืนในระยะยาว
ปัจจุบันหนี้สาธารณะของไทยอยู่ที่ประมาณ 66% ของ GDP ซึ่งใกล้เพดานเดิม ทำให้การขยายเพดานกลายเป็นประเด็นที่ต้องหารือกับสถาบันจัดอันดับความน่าเชื่อถืออย่างใกล้ชิด แม้ฝ่ายนโยบายจะยืนยันว่าไทยยังคงมีสถานะอยู่ในระดับ Investment Grade และมีพื้นที่ทางการคลังเพียงพอ แต่ความเคลื่อนไหวดังกล่าวก็สะท้อนความเสี่ยงเชิงโครงสร้างที่เพิ่มขึ้น โดยเฉพาะในบริบทที่เศรษฐกิจเติบโตต่ำและต้นทุนการเงินโลกยังอยู่ในระดับสูง
การแถลงดังกล่าวมีขึ้นในช่วงการประชุมสภาผู้ว่าการ IMF และกลุ่มธนาคารโลก ภาคฤดูใบไม้ผลิ ประจำปี 2026 ระหว่างวันที่ 13–18 เมษายน ณ กรุงวอชิงตัน ดี.ซี. ซึ่งมีวาระสำคัญครอบคลุมแนวโน้มเศรษฐกิจโลก ความเสี่ยงด้านพลังงาน การขจัดความยากจน และเสถียรภาพทางการเงิน ท่ามกลางความไม่แน่นอนทางภูมิรัฐศาสตร์ที่ยังอยู่ในระดับสูง
ทั้งนี้ ประเทศไทยมีกำหนดเป็นเจ้าภาพจัดการประชุม Annual Meetings ของ IMF และธนาคารโลก ระหว่างวันที่ 12–18 ตุลาคม 2026 ณ กรุงเทพมหานคร ซึ่งถูกมองว่าเป็นเวทีสำคัญในการสะท้อนบทบาทของไทยบนเวทีเศรษฐกิจโลก ในช่วงเวลาที่เศรษฐกิจโลกกำลังเผชิญความท้าทายเชิงโครงสร้างและความไม่แน่นอนที่เพิ่มขึ้นอย่างมีนัยสำคัญ