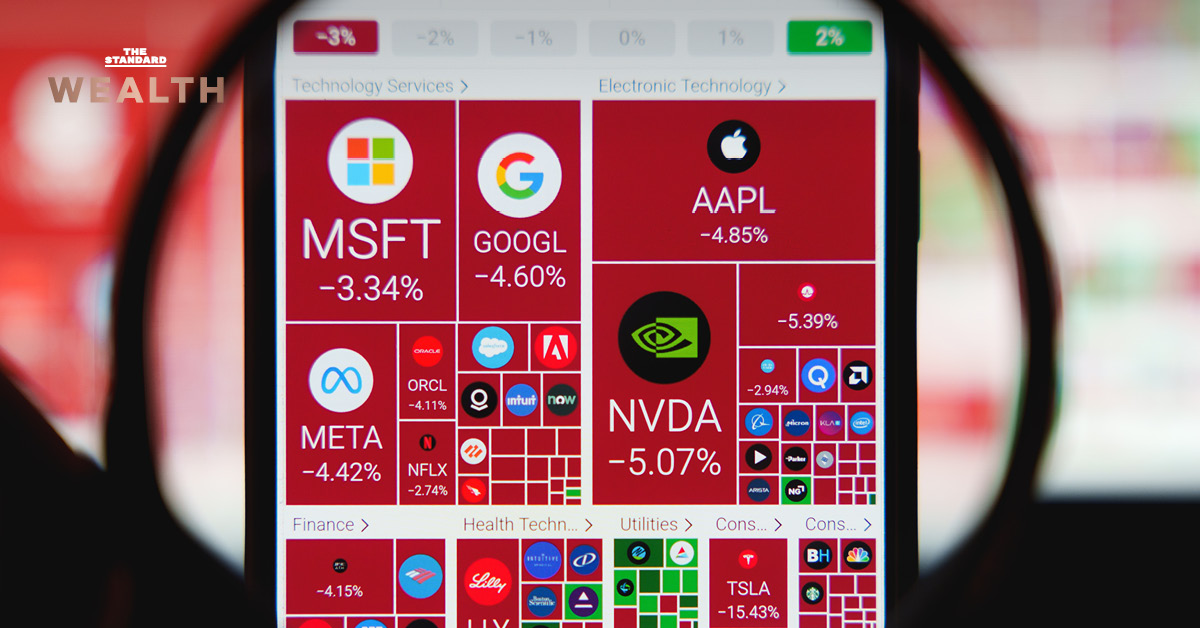

เมื่อวานนี้ (5 พฤศจิกายน) ดัชนี Nasdaq 100 ร่วงลงกว่า 6% ในวันเดียว รุนแรงที่สุดนับตั้งแต่วิกฤตโควิด-19 ในเดือนมีนาคม 2020 มูลค่าตลาดราว 2.3 ล้านล้านดอลลาร์หายไปภายในวันเดียว และแรงเทขายลามออกไปยังหุ้นเทคโนโลยีทั่วโลก รวมทั้งตลาดหุ้นต่างๆ ในเอเชีย
ประเด็นสำคัญ
หุ้นที่โดนหนักที่สุดคือกลุ่มที่เคยพาตลาดขึ้นทำสถิติใหม่ซ้ำแล้วซ้ำเล่า นั่นคือหุ้นที่ผูกกับกระแส AI ตั้งแต่ผู้ผลิตชิปไปจนถึงผู้สร้าง Data Center คำถามเดิมจึงวนกลับมาอีกครั้ง นี่คือฟองสบู่ AI ที่กำลังแตกแล้วหรือไม่ หรือจะเป็นแค่ความกังวลชั่วคราว ไม่ต่างจาก 4 ปีที่ผ่านมา
เลือกตั้งกลางเทอมสหรัฐฯ กดหุ้นเทคต่ำสุดในรอบ 6 เดือน
เพียงหนึ่งวันหลังตลาดหุ้นสหรัฐฯ ขึ้นรับผลเลือกตั้งกลางเทอม ดัชนีหลักทั้งสามของสหรัฐฯ ต่างร่วงหนักที่สุด (ใน 1 วัน) รุนแรงสุดรอบกว่า 1 ปีครึ่ง
ดัชนี Nasdaq 100 ลดลง 6.3% หนักสุดนับตั้งแต่มีนาคม 2020 ดัชนี S&P 500 ลดลง 4.4% ส่วนดัชนี Dow Jones ลดลง 3.44% ขณะที่ดัชนีหุ้นชิป SOX ดิ่ง 12% หนักสุดนับตั้งแต่ต้นการระบาดของโควิด และเข้าสู่ตลาดหมีอย่างชัดเจน โดยต่ำกว่าจุดสูงสุดเมื่อ 22 มิถุนายนกว่า 38%
ส่วนหุ้นรายตัวในกลุ่ม Magnificent Seven สูญมูลค่าตลาดรวมกว่า 1 ล้านล้านดอลลาร์ในวันเดียว โดย Nvidia บริษัทที่มีมูลค่าสูงสุดในโลก ร่วงกว่า 9% ขณะที่ AMD และ Micron ดิ่งกว่า 17%
หุ้นทั้ง 11 กลุ่มใน S&P 500 ติดลบทั้งหมด หุ้นลงมากกว่าหุ้นขึ้นในตลาดนิวยอร์กเกือบ 6 ต่อ 1 และหุ้นใน Nasdaq-100 ถึง 58.4% อยู่ต่ำกว่าจุดสูงสุดรอบ 52 สัปดาห์เกิน 20% ดัชนีความกลัว VIX พุ่ง 11.57 จุด ปิดที่ 28.18 สูงสุดนับตั้งแต่มีนาคม
ในเช้าวันนี้ (6 พฤศจิกายน) แรงขายลามถึงเอเชีย ดัชนี Nikkei 225 ของญี่ปุ่น และดัชนี Kospi ของเกาหลีใต้ร่วงกว่า 5% ส่วนตลาดไต้หวันร่วงเกือบ 4%
ชัยชนะของพรรคเดโมแครตที่ครองเสียงข้างมากทั้งสองสภาในสหรัฐฯ (Blue sweep) หลังการเลือกตั้งกลางเทอม ทำให้ตลาดกังวลว่าจะนำไปสู่กฎระเบียบที่เข้มงวดขึ้นและการชะลอการก่อสร้าง Data Center ซึ่งเป็นหัวใจของบูม AI
ข้อมูลของ Citi Research ชี้ว่ามาตรการห้ามหรือระงับการสร้าง Data Center ในสหรัฐฯ เพิ่มจากแทบเป็นศูนย์ในช่วงกลางปี 2025 เป็นกว่า 500 รายการภายในเดือนตุลาคม 2026
บล.เอเซียพลัส ระบุว่า Data Center กระจุกตัวอยู่ในรัฐเท็กซัส จอร์เจีย และโอไฮโอ รวม 924 แห่ง หรือราว 20% ของทั้งประเทศ และยังมีโครงการในแผนอีก 368 โครงการ ตลาดจึงกังวลทั้งความต่อเนื่องของการลงทุน สิทธิประโยชน์ทางภาษี และการอนุมัติโครงการ
Michael O’Rourke หัวหน้านักกลยุทธ์ของ JonesTrading อธิบายกับ Bloomberg ว่า ประมาณการกำไรปีหน้าทำให้หุ้นเหล่านี้ดูมี P/E ต่ำ แต่หากนโยบายเปลี่ยน ก็เท่ากับสภาพแวดล้อมของการสร้าง Data Center เปลี่ยนเชิงโครงสร้าง และประมาณการเหล่านั้นใช้ไม่ได้อีกต่อไป
ฟองสบู่ที่กำลังแตก หรือแค่ความกลัวชั่วคราว?
ถ้าวัดจากหุ้นกลุ่ม AI โดยตรง ภาพที่เห็นใกล้เคียงฟองสบู่ที่กำลังรั่ว ดัชนีหุ้นชิปและ Nikkei ต่างเข้าเขตตลาดหมีแล้ว แต่ถ้ามองทั้งตลาด ภาพยังไม่ถึงขั้นนั้น ณัฐชาต เมฆมาสิน ผู้ช่วยกรรมการผู้จัดการ ฝ่ายวิเคราะห์หลักทรัพย์ บล.ทรีนีตี้ ประเมินว่า S&P 500 เพิ่งปรับฐานไปราว 6% เทียบกับราว 9% ช่วงสงครามสหรัฐฯ-อิหร่านรอบแรกเมื่อมีนาคม
ขณะที่แรงเทขายในตลาดหุ้นที่เกิดขึ้นล่าสุดนี้เป็นส่วนหนึ่งของปรากฏการณ์ที่เกิดขึ้นมาก่อนหน้านี้ นั่นก็คือการโยกย้ายเม็ดเงินออกจากตลาดหุ้นเข้าสู่ตลาดพันธบัตร ซึ่งมีความรุนแรงมากขึ้นไปอีก ภายหลังจากผลลัพธ์การเลือกตั้งกลางเทอมสหรัฐฯ ที่ออกมาเป็นกรณี Blue sweep แบบเด็ดขาด
“สินทรัพย์ที่เป็นผู้ชนะที่สำคัญในรอบนี้ยังคงได้แก่พันธบัตร โดยเฉพาะพันธบัตรสหรัฐฯ ที่ได้ประโยชน์โดยตรงจาก 1) แนวโน้มวินัยการคลังที่ดีขึ้น 2) คาดการณ์เงินเฟ้อที่ทยอยลดต่ำลง และ 3) การเข้มงวดนโยบายการเงินที่มีโอกาสสิ้นสุดเร็วกว่ากำหนด เรายังคงแนะนำให้นักลงทุน Overweight การถือครองพันธบัตรได้ต่อไป ไม่ว่าจะเป็นพันธบัตรต่างประเทศหรือในประเทศก็ตาม” ณัฐชาตระบุ
มาตรวัดมูลค่าก็ให้สัญญาณสองทาง Shiller CAPE ของตลาดสหรัฐฯ อยู่ที่ 41.62 เมื่อ 8 ตุลาคม ใกล้จุดสูงสุดยุคดอทคอมที่ 44.19 เมื่อธันวาคม 1999 แต่ Forward P/E ของ S&P 500 อยู่ที่ 18.7 เท่า ต่ำกว่าค่าเฉลี่ย 5 ปีที่ 19.8 เท่า เพราะกำไรยังโตเร็ว นี่คือความต่างสำคัญจากปี 2000 บริษัท AI รายใหญ่วันนี้มีกำไรจริง ไม่ได้มีเพียงเรื่องเล่า
Howard Marks ชี้สิ่งที่แตกคือ ‘ความเชื่อว่าไม่มีวันพลาด’
Howard Marks ประธานร่วมของ Oaktree Capital Management ให้สัมภาษณ์ Bloomberg ที่ฮ่องกงเมื่อ 2 พฤศจิกายน ก่อนวันตลาดร่วงเพียงสามวัน โดยมองว่า AI ต่างจากทุกสิ่งที่เคยเห็นในเส้นทางการลงทุนเกือบ 60 ปี ทั้งความยากจะหยั่งถึง ความใหม่ ความเร็ว และความคาดเดาไม่ได้
Marks ชี้ว่านักลงทุนแนวคุณค่าพยายามประเมินกำไรในอีก 5 ปีข้างหน้า แล้วดูว่าราคาวันนี้สมเหตุสมผลหรือไม่ แต่สำหรับบริษัท AI แบบ Pure Play ทำแบบนั้นไม่ได้ นักลงทุนจึงต้องวางเดิมพันมากกว่าวิเคราะห์ มีเพียงส่วนโครงสร้างพื้นฐานที่พอคาดการณ์ได้บ้าง
สิ่งที่ Marks เห็นว่าเป็นข่าวดีคือการสะดุดในช่วงไม่กี่เดือนที่ผ่านมา ซึ่งดึงราคาลงมาและทำลาย “bubble of infallibility” หรือความเชื่อว่าการลงทุนนี้ไม่มีทางพลาด
“ตอนนี้ผู้คนเริ่มพูดว่า เดี๋ยวก่อน ขอคิดให้รอบคอบขึ้น ขอสงสัยให้มากขึ้น นั่นเป็นสิ่งที่ดีมาก” Marks กล่าว แต่เขาย้ำว่าไม่ได้หมายความว่าถึงเวลาเข้าซื้อแล้ว
Marks ยังตั้งคำถามว่า ถ้าบริษัทอย่าง Anthropic เกิดขึ้นจากศูนย์ได้ในเวลาไม่กี่ปี ก็อาจมีบริษัทอื่นมาแทนที่ได้ในเวลาไม่กี่ปีเช่นกัน แนวคิดเรื่องกำแพงกีดกันคู่แข่ง (Barriers to Entry) จึงอาจต้องคิดใหม่
ด้าน Greg Taylor ประธานเจ้าหน้าที่การลงทุนของ PenderFund Capital Management บอกกับ Bloomberg ว่าเหตุการณ์นี้ทำให้นึกถึงปี 2001 และ 2008 ตอนฟองสบู่อินเทอร์เน็ตและอสังหาริมทรัพย์แตก เพราะตลาดกระจุกตัวอยู่กับธีมเดียวมากเกินไป และเขามองว่าการคลายตัวครั้งนี้เป็นสิ่งที่ต้องเกิดขึ้น
AI บูมบนกองหนี้ และต้นทุนที่สูงขึ้น
สิ่งที่ทำให้รอบนี้น่ากังวลกว่าการปรับฐานทั่วไป คือกระแส AI ไม่ได้ขับเคลื่อนด้วยเงินสดของบริษัทอีกต่อไป แต่พึ่งพาเงินกู้มากขึ้นเรื่อยๆ CNBC รายงานว่า การผสมกันของดอกเบี้ยขาขึ้น ความต้องการเงินทุนที่บวมขึ้น และชัยชนะของเดโมแครต ทำให้ตลาดกลัวว่าหลายบริษัทจะแบกหนี้มากเกินไปขณะที่รายได้ยังน้อยเกินไป
หนี้ที่เกี่ยวข้องกับ AI ซึ่งออกผ่านทั้งหุ้นกู้เอกชน และสินเชื่อโครงการจากธนาคาร รวมกันทะลุ 5 แสนล้านดอลลาร์ ภายในปลายปี 2026 และยังไม่มีทีท่าจะชะลอ Goldman Sachs คาดว่าหนี้ที่บริษัท Hyperscaler ออกในปี 2027 จะทำสถิติราว 4.2 แสนล้านดอลลาร์ เพิ่มขึ้น 60% จากปี 2026
OECD ประเมินไว้ตั้งแต่ต้นปีว่า บริษัท AI รายใหญ่ 9 แห่งอาจต้องออกหุ้นกู้รวมราว 1.2 ล้านล้านดอลลาร์ในช่วงปี 2026-2030 เพื่อรองรับแผนลงทุนรวม 4.1 ล้านล้านดอลลาร์
ขณะที่ส่วนต่างผลตอบแทนหุ้นกู้ของบริษัทกลุ่ม AI อยู่ราว 115 bps เทียบกับ 78 bps ของตลาดหุ้นกู้ระดับลงทุน (Investment Grade) โดยรวม แปลว่านักลงทุนต้องการผลตอบแทนชดเชยเพิ่มขึ้นจากการให้บริษัทกลุ่มนี้กู้
“เมื่อความยินดีที่จะปล่อยกู้อยู่ในระดับสูงสุด บางทีเราควรระวัง” Marks กล่าว และยกคำของ Warren Buffett ที่ว่า ยิ่งคนอื่นทำธุรกิจอย่างไม่รอบคอบเท่าไร เราก็ยิ่งต้องรอบคอบมากขึ้นเท่านั้น
Oracle หนึ่งในบริษัทที่พึ่งพาหนี้หนักที่สุดในกลุ่ม Hyperscaler ถูก S&P ลดอันดับเครดิตลงเหลือ BBB- ขั้นต่ำสุดของระดับลงทุนตั้งแต่กรกฎาคม ค่าประกันความเสี่ยงการผิดนัดชำระหนี้ (CDS) อายุ 5 ปีของบริษัทแตะราว 2.03% ต่อปีในเดือนกรกฎาคม สูงสุดเป็นประวัติการณ์ตามข้อมูลที่ย้อนหลังถึงปลายปี 2008 จากนั้นขึ้นไปแตะราว 300 bps กลางเดือนตุลาคม และล่าสุดเกิน 320 bps สูงกว่าจุดสูงสุดปี 2008 ที่ราว 200 bps ไปแล้วกว่า 60% กล่าวคือ ตลาดกำลังตีราคาความเสี่ยงเครดิตของ Oracle วันนี้สูงกว่าช่วงวิกฤตการเงินโลก ทั้งที่บริษัทยังอยู่ในระดับลงทุน
Anthropic ผู้พัฒนา Claude ได้รับอันดับเครดิต BB+ จาก Kroll Bond Rating Agency เมื่อมิถุนายน ซึ่งต่ำกว่าระดับลงทุนหนึ่งขั้น และ Financial Times รายงานว่า Blackstone บอกนักลงทุนว่าบริษัทอาจยังไม่ได้อันดับเครดิตระดับลงทุนหลัง IPO หากไม่ได้ ต้นทุนการกู้เพื่อลงทุนโครงสร้างพื้นฐานก็จะสูงขึ้น
หนี้ก้อนใหญ่จะน่ากังวลน้อยลงมาก ถ้าดอกเบี้ยยังต่ำ แต่ปี 2026 ไม่ใช่ปีแบบนั้น สงครามอิหร่านที่ยืดเยื้อมาตั้งแต่ราวเดือนมีนาคมดันราคาพลังงาน จนเงินเฟ้อสหรัฐฯ ขึ้นไปถึง 3.7% ในเดือนกันยายน
ธนาคารกลางสหรัฐฯ (Fed) จึงกลับมาขึ้นดอกเบี้ยในเดือนกันยายนเป็นครั้งแรกนับตั้งแต่ปี 2023 และคงไว้ที่ 3.75-4% ในการประชุมเดือนตุลาคม โดยมีกรรมการ 2 คนโหวตให้ขึ้นต่อ ผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีพุ่งขึ้นไปแตะระดับสูงสุดในรอบ 24 ปีช่วงต้นเดือนตุลาคม
ต้นทุนเงินขึ้นไปถึงจุดสูงสุดในต้นเดือนตุลาคม Nasdaq 100 ทำจุดสูงสุดเป็นประวัติการณ์วันที่ 6 ตุลาคม จากนั้นหุ้น AI เริ่มไหลลงเป็นระลอก จนถึงวันที่ 5 พฤศจิกายน ดัชนีก็อยู่ต่ำกว่าจุดสูงสุดเกือบ 15%
โลกทั้งใบกู้มากขึ้นและจ่ายแพงขึ้น
ปัญหาหนี้ไม่ได้อยู่แค่ในซิลิคอนแวลลีย์ สถาบันการเงินระหว่างประเทศ (IIF) รายงานว่าหนี้รวมทั่วโลกเพิ่มขึ้นกว่า 10 ล้านล้านดอลลาร์ในครึ่งแรกของปี 2026 แตะสถิติใหม่เกิน 365 ล้านล้านดอลลาร์ และตลาดเกิดใหม่มีหนี้ครบกำหนดชำระในปีนี้เป็นสถิติกว่า 3.5 ล้านล้านดอลลาร์
รายงาน International Debt Report 2026 ของกลุ่มธนาคารโลกที่เผยแพร่เมื่อ 5 พฤศจิกายน ระบุว่าหนี้ต่างประเทศของประเทศกำลังพัฒนาเพิ่มขึ้น 5.5% สู่สถิติ 9.4 ล้านล้านดอลลาร์ในปี 2025 ประเทศที่ยากจนที่สุดซึ่งมีสิทธิ์รับเงินกู้ผ่อนปรนจาก IDA จ่ายดอกเบี้ยเฉลี่ย 8.2% สำหรับเงินกู้ใหม่จากเจ้าหนี้เอกชน สูงสุดนับตั้งแต่ปี 1989 และ 9.4% สำหรับพันธบัตรใหม่ ขณะที่ประเทศรายได้ต่ำและปานกลางจ่ายเงินต้นและดอกเบี้ยรวม 1.4 ล้านล้านดอลลาร์ เพิ่มขึ้นเป็นปีที่ห้าติดต่อกัน
“ประเทศเหล่านี้กำลังกู้มากขึ้น จ่ายแพงขึ้น และในหลายกรณีมีเงินเหลือสำหรับการพัฒนาระยะยาวน้อยลง” Haishan Fu หัวหน้านักสถิติของกลุ่มธนาคารโลกกล่าว
หุ้นไทยอยู่ตรงไหนในพายุนี้
ดัชนี SET ของหุ้นไทย ร่วงแตะ 1,470 จุด ร่วงลงมาราว 10% ในช่วงเวลา 2 เดือนครึ่ง บล.ทรีนีตี้ ยังมองว่าความเสี่ยงขาลงของ SET จำกัดกว่าตลาดหุ้นโลกโดยเปรียบเทียบด้วยสองเหตุผล
เหตุผลแรกคือหุ้นกลุ่มเทคโนโลยีมีน้ำหนักในดัชนีไม่สูงเท่าตลาดสหรัฐฯ เกาหลีใต้ หรือไต้หวัน เหตุผลที่สองคือส่วนต่างผลตอบแทนจากกำไรเทียบกับพันธบัตร (Earning Yield Gap: EYG) ของตลาดหุ้นไทยกลับเข้าสู่ค่าเฉลี่ย 5 ปีแล้ว ต่างจากตลาดหุ้นสหรัฐฯ ที่ EYG ยังต่ำกว่าค่าเฉลี่ย ซึ่งทรีนีตี้มองว่าเป็นเงื่อนไขที่ทำให้แรงขายลดความเสี่ยงในตลาดสหรัฐฯ อาจดำเนินต่อไป
ด้าน บล.เอเซียพลัส ตั้งข้อสังเกตว่าในวันที่ 5 พฤศจิกายน ดัชนี Hang Seng บวก 3.67% และตลาดอินเดีย (Sensex/Nifty) บวก 2.4-2.6% ด้วยมูลค่าซื้อขายสูงกว่าค่าเฉลี่ย 5 วันราว 43-51% สะท้อนว่านักลงทุนหันกลับมาสนใจจีนและอินเดีย
เหตุผลคือกำไรต่อหุ้นปี 2027 ของจีนและอินเดียคาดว่าจะเติบโต 15.8% และ 15.4% ตามลำดับ ใกล้เคียงดัชนี MSCI ACWI และสูงกว่า S&P 500 แต่ราคายังติดลบราว 7% ตั้งแต่ต้นปี ขณะที่ MSCI EM บวก 9.9% และ ACWI บวก 7.7% เอเซียพลัสจึงมองว่าสองตลาดนี้ยังมี Upside และอาจมีเงินไหลย้ายมาจากเกาหลีใต้ ไต้หวัน และญี่ปุ่น
อ้างอิง:
- https://edition.cnn.com/2026/11/05/investing/tech-heavy-nasdaq-plunges
- https://www.bloomberg.com/news/videos/2026-11-02/oaktree-s-marks-on-long-term-investing-video
- https://www.cnbc.com/2026/11/05/stock-market-selloff-ai-fears.html
- https://www.nbcnews.com/business/markets/tech-stocks-plunge-ai-midterms-rcna607650