
Benjamin Graham บิดาแห่งการลงทุนแบบเน้นคุณค่า เคยกล่าวไว้ในหนังสือ The Intelligent Investor (Revised Edition), หน้า 13 ว่า
“The intelligent investor is a realist who sells to optimists and buys from pessimists.”
“นักลงทุนที่ชาญฉลาด คือคนที่มองโลกตามความเป็นจริง เขาจะขายให้คนมองโลกในแง่ดี และซื้อจากคนมองโลกในแง่ร้าย”
หัวใจสำคัญของเรื่องนี้คือการ ‘มองตามความเป็นจริง’ ซึ่งหากนำมาปรับใช้กับการลงทุนในยุคปัจจุบัน การมองตามจริงหมายถึงการยอมรับว่าไม่มีใครคาดเดาตลาดได้สมบูรณ์แบบ ดังนั้น นักลงทุนที่ฉลาดไม่ใช่คนที่พยายามเอาชนะตลาดด้วยการทุ่มเดิมพันสูงสุด แต่คือคนที่รู้จักแบ่งบทบาทให้เงินแต่ละก้อนทำงานตามหน้าที่ของมัน บางส่วนต้องนิ่งและปลอดภัย บางส่วนต้องเปิดทางให้เติบโต
UOB Privilege Banking มองว่า สำหรับนักลงทุนที่ผ่านช่วงสร้างความมั่งคั่งมาระดับหนึ่ง การวางเงินบางส่วนไว้ในโครงสร้างที่มีทั้งกรอบเวลาชัดเจน สภาพคล่องระหว่างทาง ความคุ้มครองชีวิต และช่องทางรับโอกาสเพิ่มเติมแบบมีเงื่อนไข (โบนัสพิเศษที่ได้ต่อเมื่อถือกรมธรรม์ครบตามกำหนดและไม่ผิดเงื่อนไข ไม่ใช่ผลตอบแทนการันตี) อาจเป็นวิธีคิดที่สมดุลกว่าการต้องเลือกสุดทางระหว่างความมั่นคงกับการเติบโตเพียงอย่างเดียว
หลักคิดนี้ยังใช้ได้ดีในปัจจุบัน โดยเฉพาะคนที่กำลังตั้งคำถามว่า “จะรักษาสิ่งที่สร้างมาได้อย่างไร โดยไม่ปิดประตูโอกาสในอนาคต”
จัดทัพการเงินด้วยแนวคิด Wealth Planning
สำหรับคนที่มีสินทรัพย์มากพอจนผ่านช่วง Wealth Creation มาแล้ว โจทย์ของการบริหารเงินจะซับซ้อนขึ้นไปอีกขั้น เพราะเงินแต่ละก้อนไม่ได้มีหน้าที่เดียวอีกต่อไป แต่ต้องแบ่งบทบาทกันทำงานเพื่อตอบโจทย์ชีวิตหลายด้านไปพร้อมกัน
ปัญหาคือการวางแผนการเงินแบบเดิมมักผลักให้คนต้องเลือกข้างใดข้างหนึ่ง ระหว่าง ‘ความแน่นอน’ เงินปลอดภัยแต่โตไม่ทันเงินเฟ้อ กับ ‘ความเติบโต’ ผลตอบแทนสูงแต่ต้องทนเห็นพอร์ตผันผวน
ความจริงแล้วหากวางระบบ ‘Wealth Planning’ ให้ดี เงินทุกก้อนก็ไม่จำเป็นต้องทำหน้าที่เหมือนกัน ประเด็นสำคัญอยู่ที่การออกแบบ ‘Wealth Portfolio’ ที่ตอบทุกโจทย์ไปพร้อมกัน โดยไม่ต้องทุ่มเงินทุกก้อนไปเสี่ยงเพื่อไล่ล่า Growth และในขณะเดียวกันก็ไม่ปิดโอกาสของเงินทั้งหมด
แนวคิดนี้แบ่งเงินออกเป็น 4 บทบาท แต่ละบทบาทมีเครื่องมือทางการเงินที่เหมาะสมของตัวเอง
Liquidity คือบทบาทในการสร้างสภาพคล่อง ทำหน้าที่เป็นกระแสเงินสดหมุนเวียน บริหารจังหวะการคืนเงินสดกลับเข้าสู่พอร์ตโฟลิโออย่างเป็นระบบ เพื่อให้มีเงินหมุนเวียนไว้ใช้ตามแผนชีวิต หรือรองรับสถานการณ์ฉุกเฉินที่อาจเกิดขึ้น
Growth คือบทบาทในการเสริมความมั่งคั่ง ให้เงินบางส่วนยังทำงานสร้าง Upside ได้ภายใต้เงื่อนไขความเสี่ยงที่ยอมรับได้ ด้วยการเลือกผลิตภัณฑ์จัดสรรเงินบางส่วนที่ไปลงทุนในสินทรัพย์เสี่ยง เช่น หุ้น ตราสารทุน หรือ Private Equity เพื่อสร้างผลตอบแทนชนะเงินเฟ้อในระยะยาว และยังมีเครื่องมือลดความเสี่ยง
Protection คือบทบาทในการเป็นเกราะคุ้มครอง ปกป้องความมั่งคั่ง สุขภาพ ชีวิต รวมถึงคนข้างหลัง ด้วยการโอนย้ายความเสี่ยงเพื่อรับมือกับเหตุการณ์ไม่คาดฝัน ให้มั่นใจได้ว่าหากเกิดเหตุไม่คาดคิด มรดกจะยังถูกส่งต่อได้ และแผนการเงินของคนข้างหลังจะไม่พังทลาย
Long-term Certainty คือบทบาทในการเป็นเสาหลักความแน่นอน รักษาความมั่นคงของเงินบางส่วนไม่ให้ผันผวนไปตามจังหวะตลาด พร้อมวางโครงสร้างผลประโยชน์ระยะยาวที่การันตีได้ตามกรอบเวลา อาทิ พันธบัตรหรือประกันชีวิตแบบบำนาญ เพื่อให้มั่นใจว่าเป้าหมายสำคัญของชีวิต ไม่ว่าจะเป็นเงินเกษียณหรือเป้าหมายอื่นๆ จะบรรลุได้ตามแผนที่วางไว้
เมื่อ ‘ประกันชีวิต’ เปลี่ยนผ่านสู่ ‘สินทรัพย์เชิงกลยุทธ์’
เครื่องมือทางการเงินในปัจจุบัน ทำให้กำแพงระหว่าง Certainty และ Opportunity เริ่มเลื่อนราง เพราะถูกออกแบบมาช่วยรักษาเงินต้นและรับผลประโยชน์ที่แน่นอน ไม่ถูกแช่แข็งจนสูญเสียโอกาสในการรับผลตอบแทนเพิ่มเติม
หนึ่งในเครื่องมือทางการเงินที่เริ่มเห็นชัดเจนว่าทำหน้าที่นี้ได้จริงคือ ‘ประกันชีวิต’
ภาพจำของคำว่า “ประกันชีวิต” มักผูกติดอยู่กับวัตถุประสงค์เดียวคือ การเตรียมความพร้อมสำหรับเหตุการณ์ไม่คาดฝัน แต่หากมองในมุมของการบริหารความมั่งคั่ง ประกันชีวิต คือหนึ่งใน Strategic Financial Solution หนึ่งในฟันเฟืองสำคัญที่ควรมีอยู่ในพอร์ตโฟลิโอของนักลงทุน
เพราะในมุมของ Wealth Planning ประกันชีวิตคือการโอนย้ายความเสี่ยงเพื่อครอบครัวและธุรกิจ เป็นเครื่องมือปกป้องความมั่งคั่งที่สั่งสมมาและส่งต่อมรดกโดยไม่กระทบกับสินทรัพย์ส่วนอื่นๆ ในพอร์ต
ประกันชีวิตถือเป็น Long-term Planning ในโลกที่ผันผวน โดยทำหน้าที่เป็นโครงสร้างพื้นฐานที่สามารถกำหนดเป้าหมายระยะยาวได้ล่วงหน้าอย่างชัดเจน ไม่ว่าจะเป็นระยะเวลาการชำระเบี้ยประกันภัยที่สั้น-ยาวตามความเหมาะสม หรือกรอบเวลาของผลประโยชน์ที่จะได้รับ จึงสามารถคาดการณ์และวางแผนจัดสรรกระแสเงินสดในอนาคตได้อย่างแม่นยำ
และอย่างที่รู้ว่า สินทรัพย์ที่ดีต้องไม่เป็น Dead Asset ประกันชีวิตจึงถูกออกแบบมาเพื่อสร้างสภาพคล่องผ่าน ‘เงินคืน’ ตามช่วงเวลาที่กำหนดในเงื่อนไขกรมธรรม์ กระแสเงินสดที่คาดการณ์ได้ทำให้นักลงทุนมีเงินหมุนเวียนสำหรับใช้จ่ายส่วนตัว พร้อมคว้าโอกาสทางธุรกิจใหม่ๆ โดยไม่จำเป็นต้องเทขายสินทรัพย์เสี่ยงในพอร์ตในช่วงที่สภาวะตลาดไม่เป็นใจ
ยิ่งไปกว่านั้น ผลิตภัณฑ์บางรูปแบบ ถูกออกแบบมาเพื่อก้าวข้ามขีดจำกัดเดิมๆ ด้วยการเชื่อมโยงโครงสร้างเข้ากับ โอกาสรับผลตอบแทนเพิ่มเติม (Potential Upside) ที่อ้างอิงกับการเติบโตของดัชนีระดับโลก
บทบาทที่เปลี่ยนไปของประกันชีวิต สำคัญอย่างมากสำหรับกลุ่มที่กำลังขยับจาก Wealth Creation ไปสู่ Wealth Preservation อย่างเจ้าของธุรกิจหรือผู้บริหารระดับสูง เพราะสิ่งที่พวกเขาต้องการไม่ใช่แค่ความคุ้มครอง แต่คือแผนระยะยาวที่มีโครงสร้างเวลาชัดเจน มีสภาพคล่องระหว่างทาง และยังเปิดโอกาสให้เงินเติบโตได้บ้างโดยไม่ต้องแบกความเสี่ยง
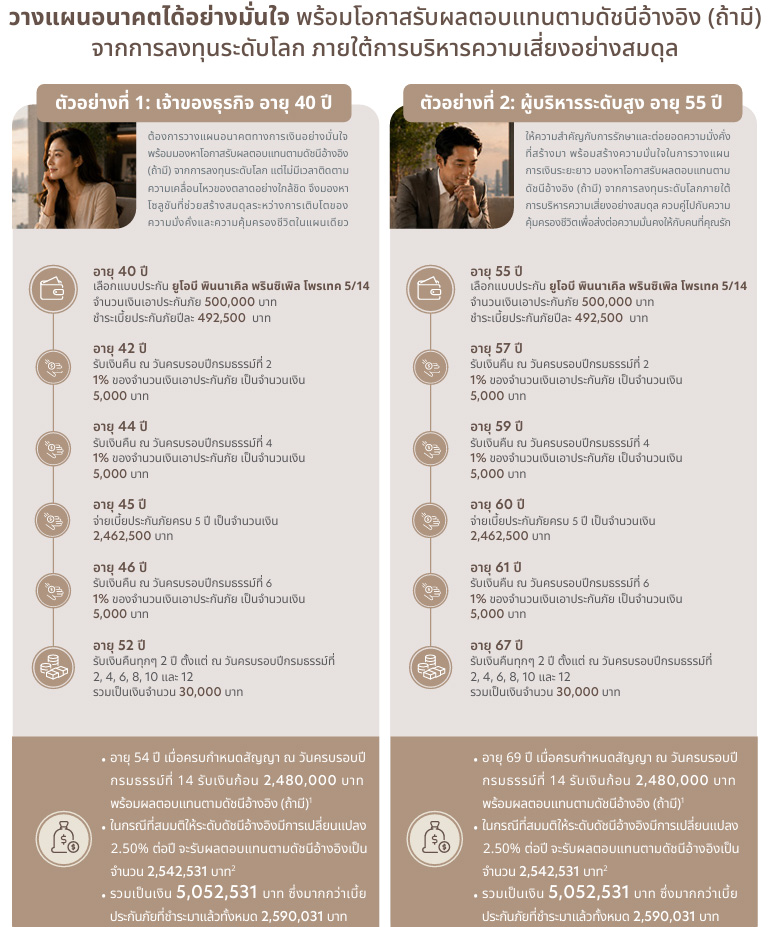
ยกตัวอย่าง คุณ A เจ้าของธุรกิจ อายุ 40 ปี อยู่ในช่วงสร้างความมั่งคั่งและขยายธุรกิจ ไม่มีเวลาติดตามตลาดหุ้นด้วยตัวเอง จึงอยากได้แผนที่ช่วยให้เงินทำงานอย่างปลอดภัย พร้อมมีเงินก้อนไว้ต่อยอดธุรกิจในอนาคต เขาเลือกแผนประกันชีวิตแบบจ่ายเบี้ยฯ ระยะสั้น ปีละ 492,500 บาท เป็นเวลา 5 ปี รวมเงินต้น 2,462,500 บาท
ระหว่างทางจะได้รับเงินคืนทุก 2 ปี ตลอดอายุสัญญา 14 ปี คือปีที่ 2, 4, 6, 8, 10 และ 12 ครั้งละ 1% ของทุนประกัน หรือ 5,000 บาท รวม 6 ครั้งเป็นเงิน 30,000 บาท ก่อนที่เมื่อครบสัญญาในปีที่ 14 หรือเมื่อคุณ A อายุ 54 ปี จะได้รับเงินก้อนใหญ่ 2,480,000 บาท บวกกับโอกาสรับผลตอบแทนเพิ่มจากดัชนีอ้างอิง ซึ่งหากดัชนีเติบโตเฉลี่ย 2.50% ต่อปี จะได้รับเงินส่วนนี้เพิ่มอีกประมาณ 2,542,531 บาท รวมเป็นเงินก้อนพร้อมผลตอบแทนทั้งสิ้นประมาณ 5,052,531 บาท หรือกำไรสุทธิราว 2,590,031 บาท
เงินก้อนนี้โตกลับมาในวัย 54 ปี ซึ่งเป็นวัยที่กำลังเตรียมพร้อมก่อนเกษียณพอดี คุณ A จึงสามารถนำไปหมุนเวียน ลงทุนต่อยอดธุรกิจ หรือวางแผนชีวิตล่วงหน้าได้อย่างสบายๆ
หรือในกรณีของผู้บริหารระดับสูง อายุ 55 ปี ที่กำลังอยู่ในช่วงจุดสูงสุดของอาชีพการงาน และให้ความสำคัญกับการรักษาความมั่งคั่งมากกว่าการสร้างใหม่ ต้องการออมเงินก้อนสุดท้ายก่อนเกษียณ พร้อมความคุ้มครองชีวิตเพื่อส่งต่อความมั่นคงให้ครอบครัว แม้แผนการชำระเบี้ยจะเหมือนกัน แต่เมื่อครบกำหนดสัญญาจะได้รับเงินก้อนตอนอายุ 69 ปี ซึ่งตรงกับช่วงชีวิตหลังเกษียณพอดี สามารถนำมาใช้จ่ายดูแลตัวเองในวัยชรา หรือส่งต่อเป็นมรดกให้ลูกหลานได้ทันที
จะเห็นได้ว่าทั้งสองกรณีมีโจทย์คล้ายกัน คือต้องการรักษาและต่อยอดความมั่งคั่งที่สร้างมา ควบคู่กับความคุ้มครองชีวิตและโอกาสรับผลตอบแทนตามดัชนีอ้างอิง (ถ้ามี) โดยไม่ต้องเดิมพันเงินก้อนใหญ่กับความเสี่ยงที่สูงเกินความจำเป็น ต่างกันเพียงจังหวะเวลาที่เงินก้อนนี้จะกลับมาทำหน้าที่ให้ตรงกับช่วงชีวิตของแต่ละคนเท่านั้น
UOB Pinnacle Principle Protect 5/14 ปิดความเสี่ยง เปิดโอกาสเติบโต ครบจบในแผนเดียว
UOB Pinnacle Principle Protect 5/14 คือกรมธรรม์ประกันชีวิตสะสมทรัพย์ที่มีผลประโยชน์ส่วนหนึ่งเชื่อมโยงกับการเปลี่ยนแปลงของระดับดัชนีของดัชนีอ้างอิง (Index-Linked) (ถ้ามี) โดยผลประโยชน์ที่ได้รับเป็นไปตามวิธีการคำนวณและเงื่อนไขที่กำหนดในกรมธรรม์ ซึ่งถูกออกแบบมาสำหรับคนที่ต้องการออมเงินในระยะสั้นถึงปานกลาง แต่ไม่อยากทิ้งโอกาสรับผลตอบแทนที่สูงขึ้นจากความเคลื่อนไหวของตลาดโลก โดยยังคงกรอบความปลอดภัยของเงินต้นไว้เป็นฐานสำคัญ
โครงสร้างของผลิตภัณฑ์ถูกออกแบบให้มีทั้งส่วนผลประโยชน์ที่แน่นอนตามกรมธรรม์ที่กำหนดไว้ล่วงหน้า และโอกาสรับผลตอบแทนเพิ่มเติมจากดัชนีอ้างอิงตามเงื่อนไขที่ระบุไว้ในกรมธรรม์
ระยะเวลาชำระเบี้ยประกันภัย 5 ปี
ระยะเวลาความคุ้มครองชีวิตและดูแลยาวนานถึง 14 ปี
ทุก 2 ปี รับเงินคืน 1% ของจำนวนเงินเอาประกันภัย ณ ปีกรมธรรม์ที่ 2, 4, 6, 8, 10 และ 12
รับเงินครบกำหนดสัญญา 496% ของจำนวนเงินเอาประกันภัย ณ วันครบรอบปีกรมธรรม์ที่ 14
มีโอกาสรับผลตอบแทนตามดัชนีอ้างอิง (ถ้ามี) ด้วย Participation Rate 250%
ความน่าสนใจของผลิตภัณฑ์นี้อยู่ที่การออกแบบให้ทำงานครบ 3 มิติ
มิติแรกคือความแน่นอน การชำระเบี้ยฯ สั้นเพียง 5 ปีช่วยให้ผู้เอาประกันภัยบริหารกระแสเงินสดได้ง่ายขึ้น ขณะที่เงินคืนระหว่างสัญญาและเงินคืน ณ วันครบกำหนดสัญญาสร้างโครงสร้างผลประโยชน์ที่แน่นอนและคาดการณ์ได้ล่วงหน้า นำไปวางแผนเป็นสภาพคล่องสำรองหรือกำหนดเป้าหมายการเงินในอนาคตได้อย่างแม่นยำ
มิติที่สองคือการคุ้มครองชีวิต ตลอด 14 ปี กรมธรรม์ทำหน้าที่เป็นกลไกโอนความเสี่ยง คุ้มครองชีวิตเพื่อรองรับเหตุไม่คาดฝันที่อาจกระทบครอบครัวหรือธุรกิจ พร้อมส่งต่อความมั่งคั่งที่สร้างมาไปยังผู้รับประโยชน์ได้อย่างปลอดภัย
และมิติที่สามคือโอกาส ซึ่งเป็นไฮไลต์ของผลิตภัณฑ์นี้ ผ่าน Participation Rate 250% ที่ช่วยให้ผู้เอาประกันภัยมีส่วนร่วมในผลตอบแทนจากการเปลี่ยนแปลงของดัชนีอ้างอิง(ถ้ามี) ตามวิธีการคำนวณและเงื่อนไขของกรมธรรม์ ทั้งนี้ ผลตอบแทนที่ได้รับขึ้นอยู่กับผลการดำเนินงานของดัชนีอ้างอิงและเงื่อนไขที่กำหนดในกรมธรรม์
จุดที่คนมักเข้าใจผิดเกี่ยวกับผลิตภัณฑ์กลุ่ม Index-Linked คือคิดว่า Participation Rate (PR) 250% หมายถึงผลตอบแทนสุทธิ 250% ของเงินต้น แต่ในความเป็นจริง PR คืออัตราที่นำไปคูณกับการเปลี่ยนแปลงของระดับดัชนีอ้างอิงตามเงื่อนไขกรมธรรม์ เพื่อคำนวณผลตอบแทนส่วนเพิ่มที่มีสิทธิได้รับเท่านั้น
การกำหนด PR ไว้ที่ 250% หรือ 2.5 เท่า จึงเปรียบเหมือนตัวเร่งให้กับเงินลงทุน เมื่อตลาดหรือดัชนีอ้างอิงเติบโต ก็มีโอกาสเก็บเกี่ยวผลตอบแทนได้มากกว่าอัตราเติบโตปกติของดัชนีถึง 2.5 เท่า ช่วยเพิ่มโอกาสชนะเงินเฟ้อในระยะยาว
ขณะเดียวกัน โครงสร้างนี้ยังทำหน้าที่เป็นเบรกความเสี่ยงในตัว ด้วยกลยุทธ์ Intraday Volatility Control ของดัชนีอ้างอิง BNP Paribas US Equity Macro Intraday Index ที่ควบคุมความผันผวนระหว่างวันอย่างต่อเนื่อง หากตลาดเผชิญวิกฤตจนดัชนีปรับตัวลดลง ผลตอบแทนส่วนนี้จะถูกตรึงไว้ที่ 0% เป็นอย่างต่ำ โดยไม่ลุกลามไปกระทบฐานความคุ้มครองหรือผลประโยชน์การันตีหลักของกรมธรรม์แต่อย่างใด
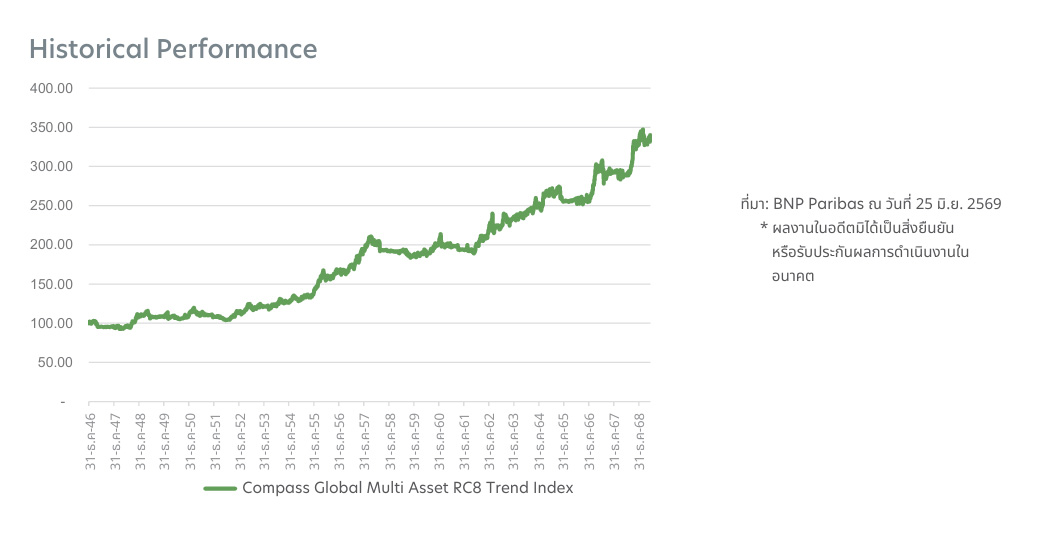
โอกาสเติบโตดังกล่าวมาจากการเชื่อมโยงผลตอบแทนไว้กับดัชนีอ้างอิงระดับโลกอย่าง BNP Paribas Compass Global Multi Asset RC8 Index ซึ่งเป็นดัชนีที่ใช้แนวคิด Multi-Asset ครอบคลุม 4 กลุ่มสินทรัพย์หลัก ได้แก่ หุ้น ตราสารหนี้ อัตราแลกเปลี่ยนสกุลเงิน และสินค้าโภคภัณฑ์ กระจายอยู่ในภูมิภาคสำคัญของโลกทั้งสหรัฐฯ ยุโรป และญี่ปุ่น
ดัชนีนี้มีกลไกปรับสัดส่วนสินทรัพย์ตามแนวโน้มตลาด พร้อมมาตรการควบคุมความผันผวนของพอร์ตที่เป้าหมาย 8% ต่อปี ซึ่งช่วยให้ผลตอบแทนมีความมั่นคงสม่ำเสมอมากขึ้น ลดความเสี่ยงจากการปรับตัวลงรุนแรงของตลาด และเหมาะกับการลงทุนที่มีเป้าหมายระยะยาว
ดัชนีดังกล่าวเป็นทรัพย์สินทางปัญญาของ BNP Paribas หนึ่งในกลุ่มธนาคารใหญ่ที่สุดของยุโรป ที่ได้รับการจัดอันดับความน่าเชื่อถือระดับ A+ จาก S&P, AA- จาก Fitch และ A1 จาก Moody’s และดำเนินธุรกิจอยู่ใน 64 ประเทศทั่วภูมิภาคเอเชียแปซิฟิก ยุโรป ตะวันออกกลางและแอฟริกา รวมถึงอเมริกา
อ้างอิง
https://www.azquotes.com/quote/1259485
คำเตือน: ผู้ซื้อควรศึกษารายละเอียดข้อกำหนด ความคุ้มครองและเงื่อนไขในกรมธรรม์ก่อนการตัดสินใจทำประกันภัยทุกครั้ง ผลิตภัณฑ์นี้มีความเสี่ยงเกี่ยวกับดัชนีอ้างอิงที่สำคัญ ท่านสามารถสอบถามรายละเอียดของผลิตภัณฑ์ได้จากนายหน้าประกันชีวิตของธนาคารยูโอบี รับประกันชีวิตโดย บมจ.พรูเด็นเชียล ประกันชีวิต (ประเทศไทย)
บทความนี้ได้รับการสนับสนุนโดย ธนาคารยูโอบี จำกัด (มหาชน)