
เรามักคุ้นเคยกับแนวคิดที่ว่า “คนเก่งคือคนที่หาเงินได้มาก” แต่ในโลกของการบริหารความมั่งคั่ง สัจธรรมที่สำคัญยิ่งกว่าคือ “คนเก่งที่แท้จริง คือคนที่รู้ว่าจะรักษาเงินที่หามาได้อย่างไร”
เมื่อความมั่งคั่งเติบโตขึ้น สิ่งหนึ่งที่ขยายตัวตามเป็นเงาตามตัวคือ “โครงสร้างภาษี” ที่ซับซ้อนขึ้น สำหรับกลุ่มคนที่มีรายได้สูงและกำลังสร้างความมั่งคั่งให้เติบโตอย่างก้าวกระโดด ความท้าทายมักไม่ได้อยู่ที่การหารายได้เพิ่ม แต่อยู่ที่การจัดการสิ่งที่เราเรียกว่า “ต้นทุนแฝงทางภาษี” (Tax Drag) ซึ่งเป็นจุดบอดทางการเงินเล็กๆ ที่หลายคนมักมองข้าม เพราะมัวแต่โฟกัสที่การสร้างผลตอบแทน จนลืมไปว่า “ผลตอบแทนสุทธิ” หลังหักภาษีต่างหาก คือเงินที่จะสะท้อนความมั่งคั่งที่แท้จริงของเรา
เมื่อการบริหารภาษีไม่ใช่แค่เรื่องของปลายปี แต่คือกลยุทธ์ตลอดการลงทุน ลองมาดูว่ารอยรั่วที่คนหาเงินเก่งมักพลาดมีอะไรบ้าง
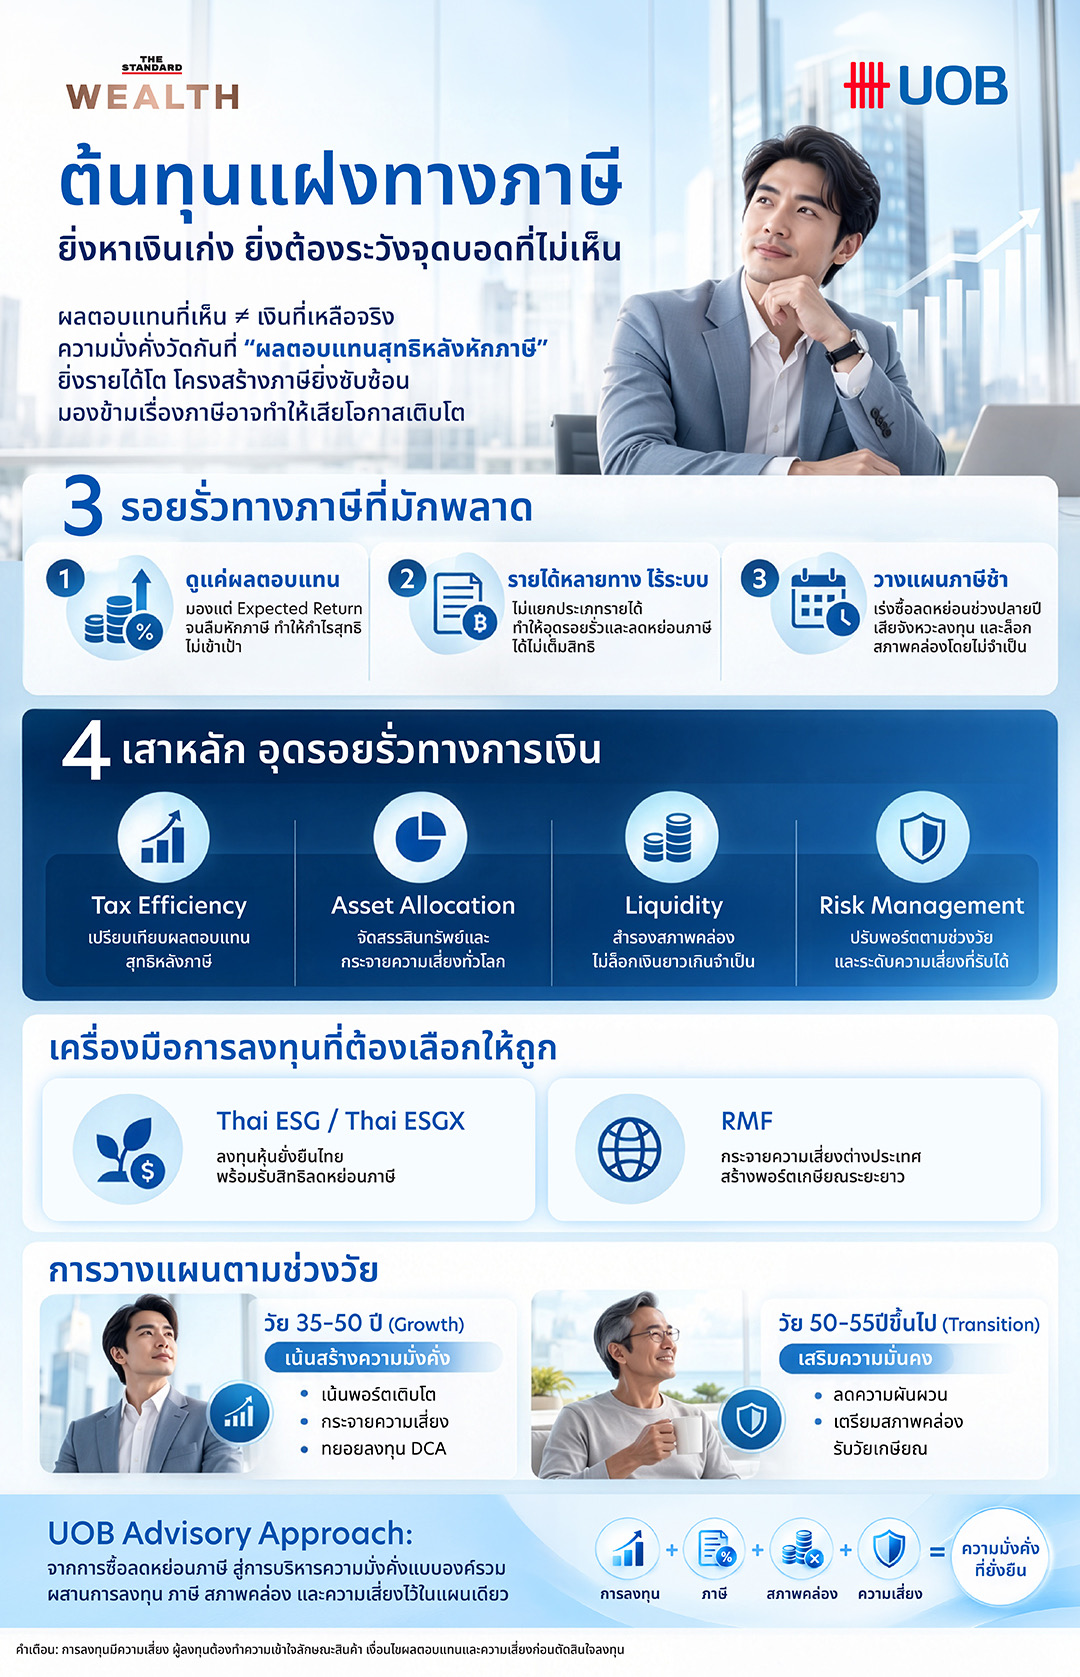
รอยรั่วที่ 1: ผลตอบแทนที่ ‘ดูเหมือนจะสูง’ (Tax-Inefficient Investments)
หนึ่งในจุดบอดที่พบได้บ่อยที่สุดคือ การเลือกลงทุนโดยพิจารณาจากผลตอบแทนที่คาดหวัง (Expected Return) เพียงอย่างเดียว โดยไม่ได้นำภาระภาษีมาเป็นตัวแปรในการคำนวณ
หลายคนเลือกสินทรัพย์ที่ให้ผลตอบแทนสูง แต่เมื่อต้องหักภาษี ณ ที่จ่าย หรือนำมารวมคำนวณเป็นเงินได้ในตอนปลายปี ผลกำไรสุทธิที่ได้รับกลับลดลงอย่างมีนัยสำคัญ ในขณะที่เครื่องมือทางการเงินบางประเภท แม้จะดูเหมือนให้ผลตอบแทนหน้าป้ายที่น้อยกว่า แต่เมื่อได้รับสิทธิประโยชน์ทางภาษี หรือเป็นสินทรัพย์ที่ได้รับการยกเว้นภาษี ผลตอบแทนสุทธิที่กลับเข้ากระเป๋าอาจคุ้มค่ากว่ามาก การจัดพอร์ตที่ละเลยมิติด้านภาษี จึงเหมือนการตักน้ำด้วยถังที่มีรอยรั่ว
รอยรั่วที่ 2: การเติบโตของรายได้ที่มาพร้อมความซับซ้อน
ในยุคที่คนเก่งมีแหล่งรายได้หลากหลายทาง (Multiple Streams of Income) ไม่ว่าจะเป็นเงินเดือนประจำ รายได้จากการเป็นที่ปรึกษา เงินปันผล หรือรายได้จากการทำธุรกิจส่วนตัว รายได้แต่ละประเภทมีกฎเกณฑ์และสิทธิในการหักค่าใช้จ่ายที่แตกต่างกัน
การไม่แยกแยะโครงสร้างรายได้ให้ชัดเจน และการเลือกรูปแบบการหักค่าใช้จ่ายที่ไม่สอดคล้องกับความเป็นจริง มักทำให้เสียโอกาสในการประหยัดภาษีอย่างน่าเสียดาย สิ่งนี้คือเส้นบางๆ ระหว่างการมีรายได้สูง กับการบริหารรายได้ให้เกิดประสิทธิภาพสูงสุด
รอยรั่วที่ 3: การเร่งตัดสินใจที่อาจทำร้าย ‘สภาพคล่อง’ (End-of-Year Liquidity Trap)
ความผิดพลาดคลาสสิกที่เกิดขึ้นซ้ำแล้วซ้ำเล่าคือ การปล่อยให้การวางแผนภาษีเป็นเรื่องของเดือนธันวาคม การรีบเร่งซื้อผลิตภัณฑ์ลดหย่อนภาษี เช่น กองทุนรวมเพื่อการเลี้ยงชีพ (RMF) หรือ กองทุนรวมไทยเพื่อความยั่งยืน (Thai ESG และ Thai ESGX) รวมไปถึงประกันชีวิตในนาทีสุดท้าย โดยไม่ได้ประเมินภาพรวมของพอร์ตโฟลิโอและกระแสเงินสด นอกจากจะทำให้ได้จังหวะการลงทุนที่ไม่ดีแล้ว ยังอาจนำไปสู่การล็อกสภาพคล่องของเงินทุนก้อนใหญ่ไว้ในสินทรัพย์ระยะยาวเกินความจำเป็น ซึ่งเงินก้อนนั้นอาจนำไปสร้างโอกาสการลงทุนอื่นได้ดีกว่าหากมีการวางแผนทยอยจัดสรรตั้งแต่ต้นปี
การบริหารความมั่งคั่งแบบองค์รวม: กุญแจสู่การอุดรอยรั่วทางภาษี
แทนที่จะมองการเสียภาษีแยกออกจากการลงทุน การวางแผนที่ถูกต้องควรเริ่มต้นจากการมองภาพรวมที่ผสานทั้งการปกป้องความมั่งคั่ง (Wealth Protection) และกลยุทธ์การจัดสรรสินทรัพย์ (Strategic Asset Allocation) เข้าด้วยกัน
หัวใจสำคัญคือการเลือกเครื่องมือลดหย่อนภาษีที่สอดคล้องกับพอร์ตหลักและระดับความเสี่ยงที่รับได้ การกระจายการลงทุนไม่ควรถูกจำกัด แต่ควรพิจารณาถึงความหลากหลายของสินทรัพย์ เช่น ในขณะที่กองทุนกลุ่ม Thai ESG และ Thai ESGX ทำหน้าที่สร้างการเติบโตไปพร้อมกับความยั่งยืนในประเทศ กองทุน RMF ก็สามารถนำมาใช้เพื่อกระจายความเสี่ยงไปยังตลาดต่างประเทศ ป้องกันการกระจุกตัวของพอร์ตโฟลิโอได้
นอกจากมิติด้านพื้นที่แล้ว “ช่วงวัย” ก็เป็นตัวแปรสำคัญ สำหรับวัยทำงาน ช่วงอายุ 35-50 ปี ที่มีเวลาลงทุนอยู่ ควรเน้นพอร์ตที่มุ่งหวังการเติบโต และสามารถใช้กลยุทธ์ทยอยลงทุน (DCA) เพื่อสร้างวินัยและลดความเสี่ยงจากการจับจังหวะตลาด (Market Timing) ผิดพลาด ในขณะที่กลุ่มวัยใกล้เกษียณ (ช่วง 50-55 ปีขึ้นไป) ควรเริ่มทบทวนพอร์ตเพื่อลดความผันผวน และเตรียมพร้อมสำหรับกระแสเงินสดที่จะต้องใช้ในอนาคต
อีกหนึ่งกลยุทธ์ที่น่าสนใจสำหรับนักลงทุนที่ต้องการกระจายความเสี่ยงด้านสกุลเงิน คือการเลือกลงทุนผ่าน Onshore-USD Fund ซึ่งเป็นกองทุนรวมที่จดทะเบียนในไทยแต่ลงทุนเป็นสกุลเงินดอลลาร์สหรัฐฯ วิธีนี้ช่วยให้นักลงทุนเข้าถึงสกุลเงินหลักที่มีความมั่นคงระดับโลก โดยที่ผลตอบแทนยังคงได้รับการยกเว้นภาษีตามเกณฑ์กองทุนรวมในประเทศ ทำให้ได้รับผลตอบแทนสุทธิอย่างเต็มเม็ดเต็มหน่วย
แน่นอนว่าการประกอบจิ๊กซอว์ทางการเงินให้สมบูรณ์ ทั้งการจัดสรรสินทรัพย์ การบริหารความเสี่ยง และการบริหารภาษีในสกุลเงินที่หลากหลาย อาจมีความซับซ้อนเกินกว่าจะรับมือเพียงลำพัง การมีที่ปรึกษาทางการเงินที่สามารถมองเห็นภาพรวม จึงเป็นกุญแจสำคัญในการช่วยอุดรอยรั่วเหล่านี้
นี่คือเหตุผลที่ UOB Wealth Advisory ให้ความสำคัญกับการดูแลความมั่งคั่งแบบองค์รวม แทนที่จะจำกัดอยู่เพียงการเสนอผลิตภัณฑ์ลดหย่อนภาษีในช่วงปลายปี เราเน้นการให้คำปรึกษาที่ต่อยอดมาจากมุมมองการลงทุนระดับโลกของทีม UOB Private Bank Chief Investment Office (CIO) พร้อมกับมอบอิสระในการเลือกลงทุนผ่านแพลตฟอร์ม Open Architecture ที่รวบรวมกองทุนคุณภาพจาก 7 บลจ. ชั้นนำ ภายในประเทศ (abrdn, KAsset, KSAM, KTAM, Principal, SCBAM และ UOBAM) และ 16 บลจ. ต่างประเทศ ไว้ในที่เดียว
เพราะเป้าหมายที่แท้จริงของการลงทุน ไม่ใช่แค่การหาสินทรัพย์ที่ช่วยลดหย่อนภาษีได้ตามเกณฑ์ แต่คือการมีเครื่องมือที่เหมาะสมและหลากหลายพอที่จะช่วยให้แผนการเงินของคุณสอดประสานกัน ปกป้องความมั่งคั่งจากการถูกดึงรั้งด้วยต้นทุนแฝง และเปิดโอกาสให้เงินทุกบาทเติบโตต่อไปได้อย่างเต็มศักยภาพ
ท้ายที่สุดแล้ว ความสามารถในการหาเงินอาจเป็นจุดเริ่มต้นของความมั่งคั่ง แต่ความเชี่ยวชาญในการบริหารเงินและภาษีอย่างชาญฉลาดต่างหาก ที่จะเป็นตัวกำหนดว่า ความมั่งคั่งนั้นจะอยู่กับคุณและส่งต่อไปสู่อนาคตได้อย่างยั่งยืนแค่ไหน
คำเตือน: บทความนี้จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลและแสดงความคิดเห็นเกี่ยวกับภาวะเศรษฐกิจ การลงทุน และแนวโน้มตลาดโดยทั่วไปเท่านั้น มิได้มีวัตถุประสงค์เพื่อเป็นคำแนะนำการลงทุน การเสนอขาย หรือการชักชวนให้ซื้อหรือขายหลักทรัพย์หรือผลิตภัณฑ์ทางการเงินใดๆ ข้อมูลและความเห็นที่ปรากฏอาจเปลี่ยนแปลงได้โดยไม่ต้องแจ้งให้ทราบล่วงหน้า และผลการดำเนินงานในอดีตมิได้เป็นสิ่งยืนยันผลการดำเนินงานในอนาคต ผู้ลงทุนต้องทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทนและความเสี่ยงก่อนตัดสินใจลงทุน