
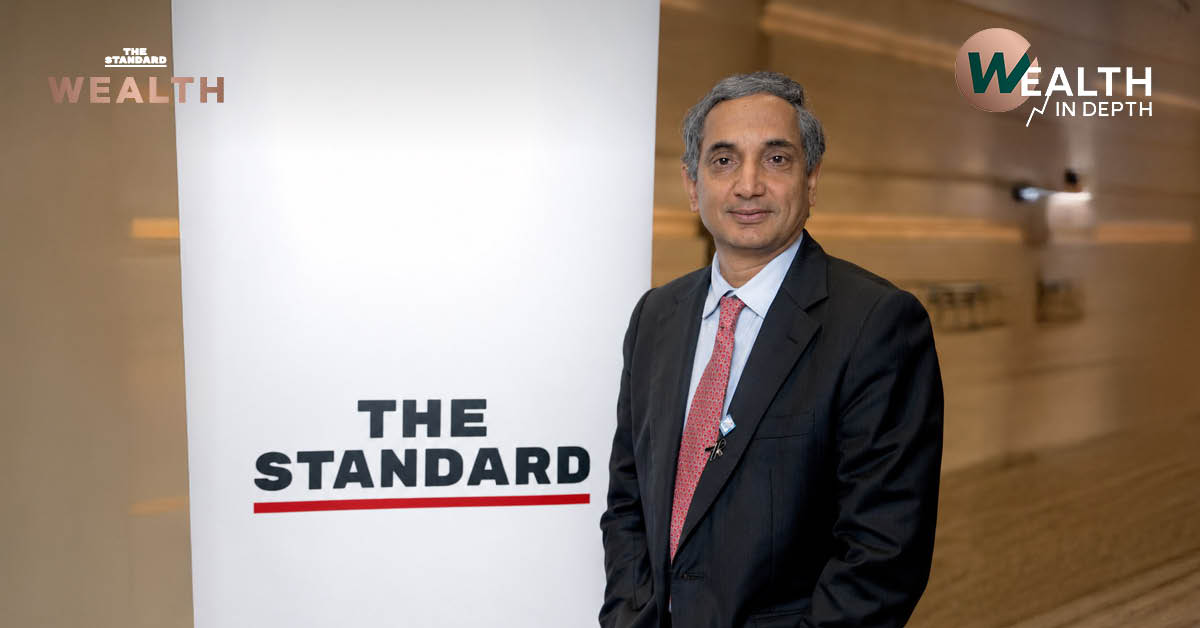
สัมภาษณ์พิเศษ กฤษณะ ศรีนิเวศัน (Krishna Srinivasan) ผู้อำนวยการภูมิภาคเอเชียและแปซิฟิกของกองทุนการเงินระหว่างประเทศ (IMF) พร้อมเปิดแนวโน้มเศรษฐกิจเอเชียและไทย รวมถึง 4 ความเสี่ยงหลักที่ต้องจับตา
ประเด็นสำคัญ
กฤษณะ ศรีนิเวศัน (Krishna Srinivasan) ผู้อำนวยการภูมิภาคเอเชียและแปซิฟิกของกองทุนการเงินระหว่างประเทศ (IMF) ให้สัมภาษณ์กับ THE STANDARD WEALTH โดยระบุว่า ประมาณการล่าสุดของ IMF คาดว่าภูมิภาคเอเชียมีแนวโน้มที่จะเติบโตที่ 4.8% ในปีนี้ และ 4.4% ในปี 2027 ดีกว่าประมาณการในเดือนเมษายน ปี 2026 เนื่องมาจากประเทศส่วนใหญ่ในเอเชียสามารถปรับตัวรับมือกับปัจจัย 3 ประการ ‘ได้ดี’ ได้แก่ (1) วิกฤตการณ์พลังงาน (Energy shock) (2) การเติบโตอย่างก้าวกระโดดของปัญญาประดิษฐ์ (AI boom) และ (3) ผลกระทบด้านการค้า (Trade shock)
สำหรับวิกฤตการณ์พลังงาน ประเทศต่างๆ ได้ลดความต้องการใช้พลังงานลงโดยหันมาใช้พลังงานหมุนเวียนมากขึ้น มีการกระจายแหล่งที่มาของการนำเข้าน้ำมันและก๊าซธรรมชาติ รวมถึงได้ออกมาตรการสนับสนุนเพื่อสร้างความมั่นใจว่าประชาชนจะได้รับการคุ้มครองและทำให้อุปสงค์ปรับตัวลดลง
ขณะที่การเติบโตของ AI ได้ช่วยกระตุ้นเศรษฐกิจของหลายประเทศในภูมิภาค โดยเฉพาะอย่างยิ่งเกาหลีใต้และบางประเทศในกลุ่มอาเซียน
นอกจากนี้ ผลกระทบด้านการค้าจากมาตรการภาษีศุลกากรของสหรัฐฯ ในปี 2025 นั้นอยู่ในระดับที่ต่ำกว่าที่กังวลไว้ ขณะที่หลายประเทศยังได้บรรลุข้อตกลงทางการค้ากับสหรัฐฯ
“ปัจจัยทั้งหมดนี้รวมกันได้ส่งผลดีต่อการเติบโตทางเศรษฐกิจ ซึ่งเป็นเหตุผลที่เราปรับเพิ่มตัวเลขคาดการณ์เป็น 4.8% ในปีนี้ และ 4 4% ในปีหน้า”
อย่างไรก็ตาม ศรีนิเวศัน ชี้ว่าตัวเลขภาพรวมดังกล่าวได้บดบังความแตกต่างที่หลากหลาย (Heterogeneity) ภายในภูมิภาค โดยแม้บางประเทศ IMF ได้ปรับเพิ่มการคาดการณ์ แต่สำหรับประเทศที่ไม่ได้รับประโยชน์จาก AI หรือประเทศที่เป็นผู้นำเข้าพลังงาน รวมถึงประเทศที่ขาดพื้นที่เชิงนโยบาย (Policy buffers) เราได้ปรับลดการคาดการณ์ลง “จึงกล่าวได้ว่าเอเชียยังมีความแตกต่างภายในภูมิภาคที่ค่อนข้างมีนัยสำคัญ”
เปิด 4 ความเสี่ยงขาลง เศรษฐกิจเอเชีย-ไทย
กระนั้น ศรีนิเวศัน ยังกล่าวต่อว่า ยังมีความเสี่ยงหลายประการที่ต้องจับตา ประการแรก หากวิกฤตการณ์พลังงานยืดเยื้อออกไป ย่อมจะส่งผลกระทบต่อประเทศต่างๆ ในเอเชีย รวมถึงประเทศไทย เนื่องจากจะกระทบต่อค่าครองชีพ และ กำลังซื้อ
ประการที่สอง หากการเติบโตของ AI มีการปรับฐาน (Correction) คาดว่าจะกระทบต่อทั้งการลงทุน รวมถึงอุปสงค์ทั้งภายในและภายนอกประเทศของเอเชีย
ประการที่สาม อัตราผลตอบแทนพันธบัตรรัฐบาล (Sovereign yields) ที่กำลังปรับตัวสูงขึ้นทั่วโลก ได้สร้างแรงกดดันต่อต้นทุนการกู้ยืมและภาระการชำระหนี้
ประการสุดท้าย ปรากฏการณ์ เอลนีโญ ถือเป็นความเสี่ยงครั้งใหญ่สำหรับเอเชีย โดยเฉพาะในบางประเทศที่อาจได้รับผลกระทบอย่างรุนแรง
“ปัจจัยเหล่านี้คือความเสี่ยงขาลงสำหรับเอเชียและประเทศไทย”
นอกจากนี้ ศรีนิเวศัน ยังกล่าวต่อว่า สำหรับเศรษฐกิจไทย นอกจากความเสี่ยงที่กล่าวมาแล้ว ยังมีความเสี่ยงเชิงโครงสร้างในระยะยาวที่สำคัญ ได้แก่ ผลิตภาพ ที่ลดลงอย่างต่อเนื่อง การเข้าสู่สังคมผู้สูงอายุ และปัญหาหนี้ครัวเรือนที่อยู่ในระดับสูง ซึ่งปัจจัยเหล่านี้จะส่งผลกระทบต่อแนวโน้มเศรษฐกิจของไทยในระยะยาว
เปิดคำแนะนำด้านนโยบายต่อเศรษฐกิจไทย ระยะสั้น-กลาง-ยาว
ศรีนิเวศัน ยังแนะต่อว่า ในเชิงโครงสร้าง ไทยควรใช้ประโยชน์จากความเชี่ยวชาญและรากฐานด้าน AI เพื่อยกระดับผลิตภาพ (Productivity) ขณะที่ในระยะสั้น มองว่า การเสถียรภาพด้านราคาหรือเงินเฟ้อ ถือเป็นสิ่งที่สำคัญมาก ท่ามกลางวิกฤตการณ์พลังงาน พร้อมๆ ไปกับการสร้างกันชนทางการคลัง (Fiscal buffers) ให้กลับมาอีกครั้ง
ศรีนิเวศัน อธิบายต่อว่า “รายงานภูมิภาคเอเชียของเราชี้ให้เห็นว่า การเพิ่มขึ้นของผลิตภาพสามารถชดเชยผลกระทบจากภาวะสังคมผู้สูงอายุได้อย่างสมบูรณ์ นอกเหนือจากนั้น ประเทศไทยสามารถมุ่งเน้นการให้การศึกษาและการยกระดับทักษะของกำลังแรงงาน ในส่วนของการรับมือกับสังคมผู้สูงอายุ โดยไทยสามารถออกมาตรการส่งเสริมการมีส่วนร่วมในกำลังแรงงานของสตรี และส่งเสริมการสูงวัยอย่างมีสุขภาพดี ซึ่งจะช่วยเพิ่มขนาดของกำลังแรงงาน นโยบายเหล่านี้คือสิ่งที่ประเทศไทยสามารถทำได้เพื่อยกระดับผลิตภาพและลดทอนผลกระทบจากสังคมผู้สูงอายุ”
ศรีนิเวศัน กล่าวต่อว่า “ในช่วง 5 ปีที่ผ่านมา ประเทศต่างๆ เผชิญกับผลกระทบเชิงลบหลายครั้ง ทั้งการระบาดใหญ่ สงคราม และวิกฤตด้านการค้า ซึ่งส่งผลให้กันชนทางการคลัง (Fiscal buffers) ของประเทศต่างๆ รวมถึงไทยลดลง ตอนนี้จึงเป็นช่วงเวลาสำคัญที่ประเทศไทยจะต้องสร้างพื้นที่ทางการคลังกลับคืนมา พร้อมกับปกป้องกลุ่มเปราะบาง ประเด็นสำคัญคือเราต้องปกป้องประชาชน ไม่ใช่ปกป้องราคา โดยควรปล่อยให้ราคาปรับตัวตามกลไก และให้การสนับสนุนเฉพาะผู้ที่ต้องการความช่วยเหลือ”
ในด้านนโยบายการเงิน ศรีนิเวศัน มองว่า ไทยมีบริบทที่ต่างจากประเทศอื่นๆ ในอาเซียน คือ อัตราเงินเฟ้อของไทยอยู่ในระดับต่ำเมื่อเทียบกับประเทศอื่นๆ ในภูมิภาค ดังนั้น ธนาคารแห่งประเทศไทย (ธปท.) จึงไม่มีความจำเป็นต้องดำเนินนโยบายแบบเข้มงวด
“ณ เวลานี้ เราประเมินว่าอัตราเงินเฟ้อยังอยู่ภายในกรอบเป้าหมายของธนาคารกลาง และธนาคารกลางกำลังดำเนินมาตรการที่มีความเหมาะสมอยู่แล้ว”
อย่างไรก็ตาม ศรีนิเวศัน ย้ำว่าหากสถานการณ์เปลี่ยนไป เช่น วิกฤตพลังงานยืดเยื้อจนเกิดผลกระทบรอบสอง (Second-round Effects) ต่อราคาสินค้าหรืออัตราเงินเฟ้อในไทย หรือมีความเสี่ยงที่การคาดการณ์เงินเฟ้อจะหลุดจากกรอบ (Unanchored expectations) เมื่อนั้น ธปท. อาจมีความจำเป็นต้องใช้นโยบายแบบเข้มงวด