
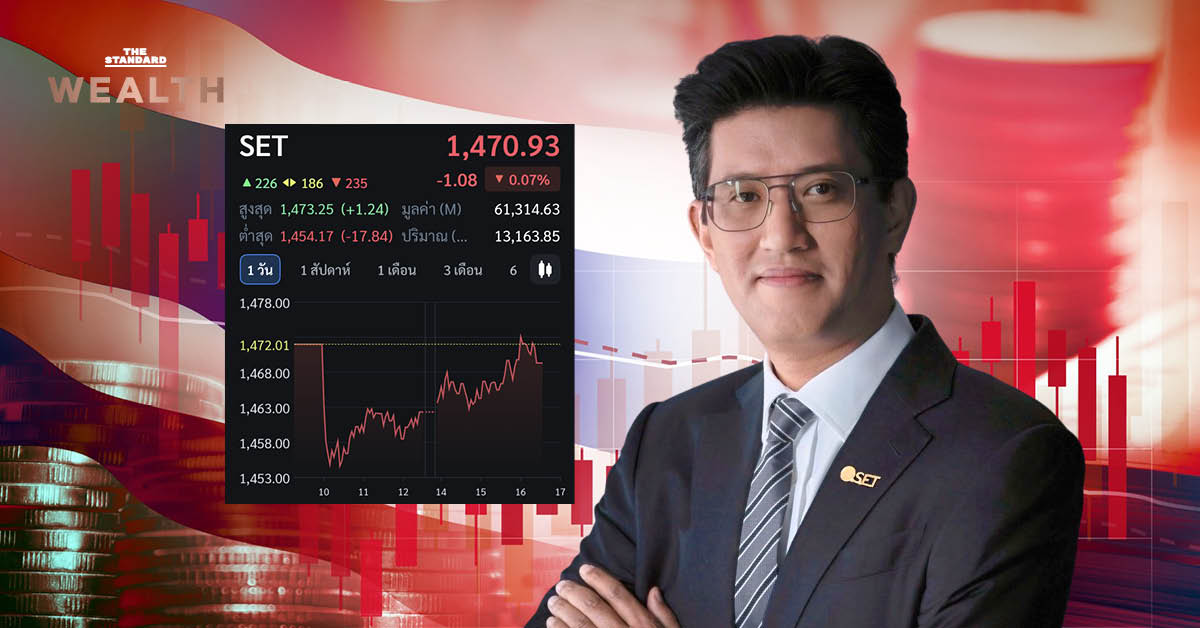
ตลาดหลักทรัพย์ฯ ชี้ช่วงเริ่มใช้ 8 มาตรการซื้อขายใหม่ตรงกับตลาดผันผวนจากปัจจัยภายนอก ยืนยัน Tick Size ที่ลดลงจะช่วยสภาพคล่องระยะยาว ด้าน ประกิต สิริวัฒนเกตุ มองว่าปริมาณ Short Selling ที่พุ่งขึ้นสูงผิดปกติอาจเป็นปัญหาระยะยาว
ประเด็นสำคัญ
อัสสเดช คงสิริ กรรมการและผู้จัดการ ตลาดหลักทรัพย์แห่งประเทศไทย (ตลท.) ยอมรับว่ามาตรการซื้อขายชุดใหม่ที่เริ่มใช้เมื่อวันที่ 16 พฤศจิกายน 2569 อาจกระทบการลงทุนในระยะสั้น แต่ยืนยันว่าจะช่วยเพิ่มสภาพคล่องและคุณภาพตลาดในระยะยาว ขณะที่ผู้จัดการกองทุนรายหนึ่งชี้ว่า ปริมาณการขายชอร์ตที่พุ่งขึ้นผิดปกติในช่วงแรก คือปัญหาที่ ตลท. ยังไม่ได้อธิบายต่อนักลงทุน
อัสสเดชกล่าวว่า ในเรื่องมาตรการการซื้อขายใหม่ ตลาดหลักทรัพย์ฯ ติดตามสถานการณ์และพฤติกรรมการซื้อขายอย่างใกล้ชิดและต่อเนื่อง เพื่อพิจารณาผลกระทบในการใช้มาตรการตั้งแต่วันแรก (16 พ.ย. 2569)
ประเด็นหนึ่งที่สังเกตได้ชัด คือ ช่วงที่เริ่มใช้มาตรการเป็นช่วงที่ตลาดมีความผันผวนจากปัจจัยหลายด้าน ทั้งความกังวลต่อมาตรการควบคุมการส่งออกชิป AI ของสหรัฐฯ ซึ่งครอบคลุมไทยและบางประเทศในภูมิภาค รวมถึงพัฒนาการด้านภูมิรัฐศาสตร์หลังการเลือกตั้งกลางเทอมสหรัฐฯ ปัจจัยเหล่านี้อาจกดดันบรรยากาศการลงทุนในหลายตลาดในระยะนี้
ทั้งนี้ การปรับลด Tick Size มีเป้าหมายให้ต้นทุนการซื้อขายแฝงของผู้ลงทุนทุกกลุ่มลดลง จากราคาเสนอซื้อ-ขายที่แคบลง จะทำให้ผู้ลงทุนได้รับราคาซื้อขายที่ดีขึ้น และจับคู่ซื้อขายได้ง่ายขึ้น ซึ่งเป็นแนวทางที่สอดคล้องกับตลาดหลักทรัพย์ในภูมิภาค เกณฑ์ดังกล่าวอาจกระทบกับการลงทุนในระยะสั้น แต่จะช่วยเพิ่มสภาพคล่องและคุณภาพตลาดในระยะยาว
สำหรับการขายชอร์ต ภาวะปกติใช้เกณฑ์ Zero-Plus Tick ส่วนหุ้นที่ปิดลดลงตั้งแต่ 10% เมื่อเทียบกับวันก่อนหน้า จะใช้ Uptick ในวันทำการถัดไป เพื่อช่วยชะลอแรงขายตามเงื่อนไขที่กำหนด ยอดขายชอร์ตเป็นข้อมูลสำคัญที่ตลาดหลักทรัพย์ฯ ติดตามต่อเนื่อง โดยพิจารณาควบคู่กับสถานะคงค้าง ซึ่งจะต้องมีการซื้อเพื่อ cover short กลับในอนาคต และปัจจัยตลาดอื่น ๆ ซึ่งตลาดหลักทรัพย์ฯ เข้าใจความกังวลของผู้ลงทุน และจะติดตามประเมินผลของมาตรการอย่างต่อเนื่อง เพื่อรักษาสมดุลระหว่างสภาพคล่องกับเสถียรภาพ
เปิด 8 กติกาใหม่ เปลี่ยนอะไรบ้าง
มาตรการชุดนี้ผ่านการรับฟังความคิดเห็นจากผู้ลงทุนและผู้เกี่ยวข้องเมื่อเดือนพฤษภาคม 2569 และได้รับความเห็นชอบจากคณะกรรมการ ก.ล.ต. แล้ว ตลท. ระบุว่ามุ่งยกระดับคุณภาพและความเท่าเทียมของตลาด ลดความผันผวนผิดปกติของราคา และสร้างสมดุลระหว่างสภาพคล่องกับเสถียรภาพ สาระสำคัญมีดังนี้
- ลด Tick Size หรือช่วงราคาซื้อขาย สำหรับหุ้นราคา 5-50 บาท
- ปรับเกณฑ์ราคาขายชอร์ต ภาวะปกติใช้ Zero-Plus Tick คือราคาขายชอร์ตต้องเท่ากับหรือสูงกว่าราคาซื้อขายครั้งล่าสุด แต่หุ้นที่ราคาปิดลดลงตั้งแต่ 10% จากวันก่อนหน้า จะใช้ Uptick ในวันทำการถัดไป คือราคาต้องสูงกว่าราคาซื้อขายครั้งล่าสุด
- จำกัดหุ้นที่ขายชอร์ตได้ เฉพาะหลักทรัพย์สภาพคล่องสูง ได้แก่ หุ้นใน SET100 หลักทรัพย์อ้างอิงของ Single Stock Futures รวมถึง DR และ ETF
- ปรับเกณฑ์ขึ้นทะเบียน การซื้อขายผ่านช่องทางส่งคำสั่งเฉพาะราย (Dedicated API) หรือการซื้อขายความถี่สูง (High-Frequency Trading: HFT) โดยพิจารณาจากความถี่และความเร็วในการส่งคำสั่ง สถานะสิ้นวัน และมูลค่าซื้อขายรายวัน
- เก็บค่าธรรมเนียมเพิ่ม 0.15 บาทต่อรายการ จากบัญชีที่มีสัดส่วนคำสั่งต่อการจับคู่ (Order-to-Trade Ratio) เกิน 50 เท่า และส่งคำสั่งเฉลี่ยเกิน 50 ครั้งต่อนาที เฉพาะส่วนที่เกิน 15,000 รายการต่อวัน
- ยกเลิก Dynamic Price Band รายหลักทรัพย์
- ยกเลิกการจำกัดหลักทรัพย์ที่ HFT ซื้อขายได้
- ยกเลิก Minimum Resting Time หรือระยะเวลาขั้นต่ำที่คำสั่งต้องค้างอยู่ในระบ
‘ประกิต’ ชี้มูลค่า Short Selling พุ่งสูง อาจเป็น ‘ระเบิดเวลา’
ประกิต สิริวัฒนเกตุ กรรมการผู้จัดการ บลจ.เมอร์ชั่น พาร์ทเนอร์ เปิดเผยว่า แม้ตลาดหลักทรัพย์ฯ จะมีการอธิบายเรื่องมาตรการใหม่เพิ่มเติม แต่สิ่งที่ยังขาดไปการอธิบายปัญหาที่เกิดขึ้นหลังจากมีการปรับมาตรการซื้อขายรอบล่าสุด
สิ่งที่เกิดขึ้นคือ ตลาดเกิดเหตุการณ์ผิดปกติ โดยเฉพาะธุรกรรม Short Selling ที่เพิ่มขึ้นอย่างมีนัยสำคัญ จากประมาณ 1,700 ล้านบาทต่อวัน ซึ่งคิดเป็น 1-2% ของมูลค่าการซื้อขายทั้งหมด เพิ่มขึ้นเป็น 7,000 – 8,000 ล้านบาทต่อวัน คิดเป็น 12% ของมูลค่าการซื้อขายทั้งหมด
“การพุ่งพรวดของมูลค่า short selling คล้ายกับปี 2563 – 2564 และมีกลุ่มคนที่จ้องจะ short selling อยู่แล้ว หลังจากการปรับมาตรการซื้อขาย ซึ่งก็เป็นสิ่งที่ตลาดหลักทรัพย์ฯ พอจะคาดเดาได้ ทำให้มีการปรับเรื่อง Tick Size ควบคู่ไปด้วย เพื่อมาบรรเทาปัญหา”
ทั้งนี้ ตลาดหลักทรัพย์ได้ปรับลดช่วงราคาซื้อขาย (Tick Size) สำหรับหลักทรัพย์ที่มีราคา 5-50 บาทต่อหุ้น โดยตลาดหลักทรัพย์ฯ ให้เหตุผลว่า “เพื่อช่วยลดส่วนต่างราคาและเพิ่มโอกาสจับคู่คำสั่งซื้อขาย ส่งผลให้ต้นทุนการซื้อขายของผู้ลงทุนทุกกลุ่มลดลง และเพิ่มสภาพคล่องให้กับตลาด”
ประกิตกล่าวต่อว่า ในเชิงทฤษฎีการนำมาตรการ Uptick ออก และแทนที่ด้วย Zero-Plus Tick ดูเหมือนจะป้องกันปัญหาได้ แต่ผลลัพธ์ที่เกิดขึ้นดูเหมือนว่าจะไม่ได้ผล
หากย้อนไปดูสถานการณ์ช่วงปี 2563 – 2564 ซึ่งการทำ Short Selling เคยพุ่งขึ้นไปถึง 15% ของมูลค่าซื้อขาย และถือเป็นยุครุ่งเรืองของการซื้อขายความถี่สูง (High-Frequency Trading: HFT)
“จุดสำคัญคือ เมื่อ Short Selling เกิน 10% ทำให้ตลาดหุ้นไทยหยุดขึ้นทันที ตลาดสไลด์ลงอย่างเดียว พร้อมๆ กับนักลงทุนรายย่อยแห้งตาย หลังจากเข้าไปเทรดบนกลไกตลาดที่เปลี่ยนแล้ว เพราะโดยธรรมชาติรายย่อยมักจะเข้าไปช้อนซื้อเมื่อราคาหุ้นร่วง แต่การร่วงต่อเนื่องทำให้รายย่อยติดหุ้นจำนวนมาก”
สำหรับการปรับมาตรการซื้อขายรอบนี้ มีความเสี่ยงที่จะทำให้รายย่อยแห้งตายมีสูงมากขึ้น ขณะที่ข้อมูลในอดีตก็สะท้อนว่าสภาพคล่องมีโอกาสจะลดลง อย่างช่วงปีก่อนที่มูลค่าการซื้อขายต่ำสุดในรอบ 10 ปี
นอกจากนี้ ถ้าลองคำนวณมูลค่า Short Selling สะสมในเบื้องต้น หลังจากการปรับใช้มาตรการใหม่ จากการมูลค่าการ Short Selling วันละ 8,000 ล้านบาท มีการปิดสถานะไปประมาณ 5,000 ล้านบาท
“ทำให้สถานะ Short Selling สะสมเพิ่มขึ้น กลายเป็นระเบิดเวลา ผู้ที่ Short Selling จึงอาจจะบดขายหุ้นต่อ”
ประกิตมองว่า สิ่งที่ตลาดหลักทรัพย์ฯ ต้องทำอย่างเร่งด่วนคือการแจ้งเตือนนักลงทุนว่าธุรกรรม Short Selling พุ่งขึ้นมาผิดปกติ ทั้งในภาพรวมของตลาด และในหุ้นรายตัว สำหรับหุ้นตัวใดที่มูลค่า Short Selling สะสมเพิ่มต่อเนื่อง ต้องแจ้งเตือนนักลงทุนด้วย
นอกจากนี้ ตลาดหลักทรัพย์ฯ ควรจะทบทวนปรับแก้มาตรการบางส่วนอีกครั้ง เช่น การใช้มาตรการ Zero-Plus Tick กับหุ้นรายตัว ต้องหาระดับที่เหมาะสมมากขึ้น การกำหนดให้มีการบังคับใช้เมื่อราคาหุ้นปรับตัวลง 10% ในแต่ละวัน อาจจะไม่ทันการณ์ โดยอาจจะปรับเกณฑ์เป็นการบังคับเมื่อราคาหุ้นตัวนั้นๆ ลดลงต่ำกว่าค่าเฉลี่ย หรือลดลงต่อเนื่องสะสมเกินกว่า x% เพื่อให้สามารถใช้มาตรการได้ง่ายและเร็วขึ้น
“ก่อนหน้านี้เคยเสนอแนะตลาดหลักทรัพย์ฯ ไปแล้ว แต่ไม่สามารถปรับได้ทันการประกาศใช้รอบนี้” ประกิตกล่าว พร้อมมองว่า “ถ้ายังคงมาตรการปัจจุบัน อาจจะมีปัญหาใหญ่ตามมา”