
วิกฤตสภาพภูมิอากาศไม่ได้สร้างความเสียหายให้ทุกคนเท่ากัน แม้ภัยพิบัติจะเกิดขึ้นในวงกว้าง แต่กลุ่มเปราะบางและคนที่มีทรัพยากรจำกัด มักจะเป็นกลุ่มที่ได้รับผลกระทบหนักที่สุด ตั้งแต่เกษตรกรรายย่อยที่สูญเสียผลผลิตจากภัยแล้ง ผู้คนในพื้นที่ชายฝั่งที่เผชิญปัญหาน้ำเค็มรุกล้ำ ไปจนถึงชุมชนที่ขาดแคลนโครงสร้างพื้นฐานสำหรับรับมือน้ำท่วม
ประเด็นสำคัญ
- กรณีศึกษาบังกลาเทศ กับบทพิสูจน์งบรับมือโลกรวนยังห่างไกลความต้องการจริง
- เมื่อเงินกู้เพื่อรับมือโลกรวน อาจกลายเป็นภาระซ้ำเติมประเทศเปราะบาง
- ปัญหาไม่ได้อยู่ที่ไม่มีเงิน แต่อยู่ที่คนที่ต้องการเงินเข้าถึงไม่ได้
- จากการนับจำนวนผู้ได้รับประโยชน์ สู่การวัดว่าชุมชนรับมือภัยพิบัติได้ดีขึ้นจริงหรือไม่
- เมื่อเกษตรกรต้องกู้เงินรับมือภัยแล้ง ใครควรเป็นผู้แบกรับความเสี่ยง
- งบประมาณต้องเชื่อมโยงกับพื้นที่เปราะบาง
- จากโครงการระยะสั้น สู่การลงทุนที่ทำให้ชุมชนยืนหยัดได้ในระยะยาว
ในโลกที่การเปลี่ยนแปลงสภาพภูมิอากาศทวีความรุนแรงขึ้น การจัดหาเงินทุนเพื่อการปรับตัวต่อสภาพภูมิอากาศ (Climate Adaptation Finance) จึงกลายเป็นหนึ่งในโจทย์สำคัญของการพัฒนาระหว่างประเทศ
อย่างไรก็ตาม หนึ่งในคำถามสำคัญที่ต้องตอบ คือเงินทุนเหล่านั้นจะเดินทางไปถึงกลุ่มเปราะบางที่ต้องการความช่วยเหลือมากที่สุดจริงหรือไม่ และสามารถสร้างความเปลี่ยนแปลงอย่างยั่งยืนได้มากน้อยเพียงใด
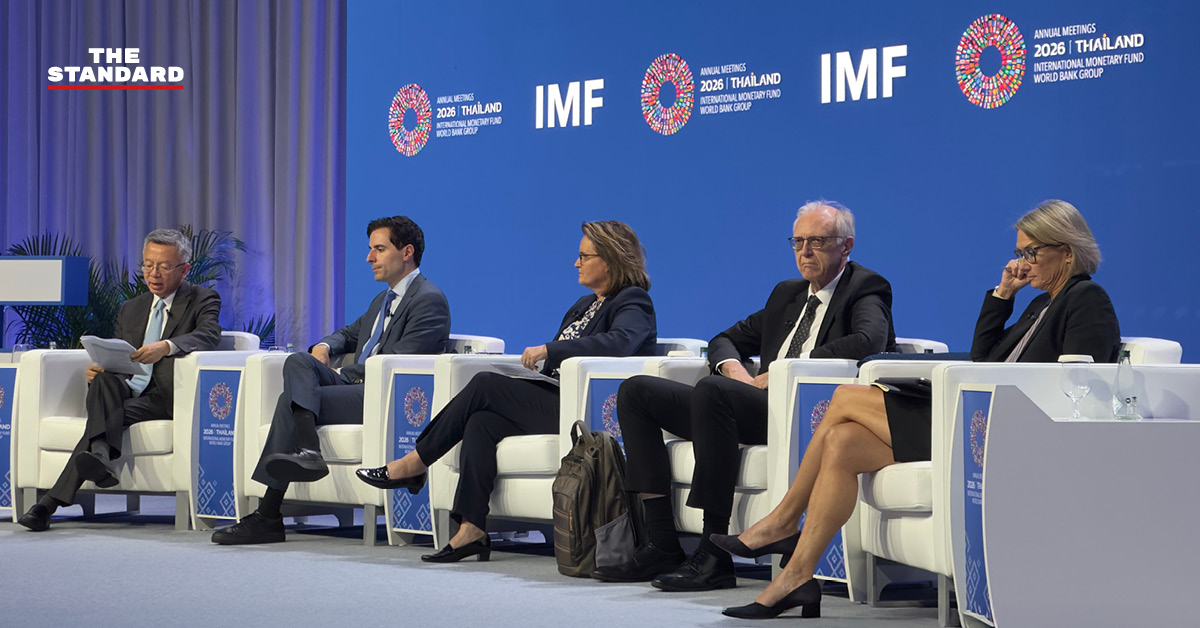
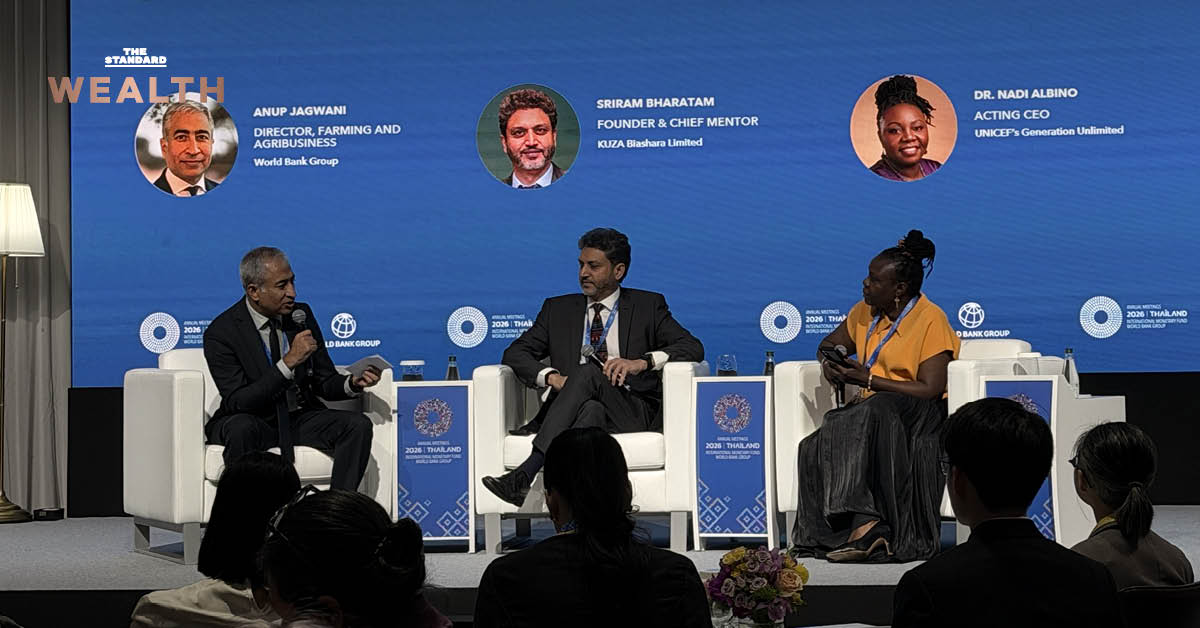
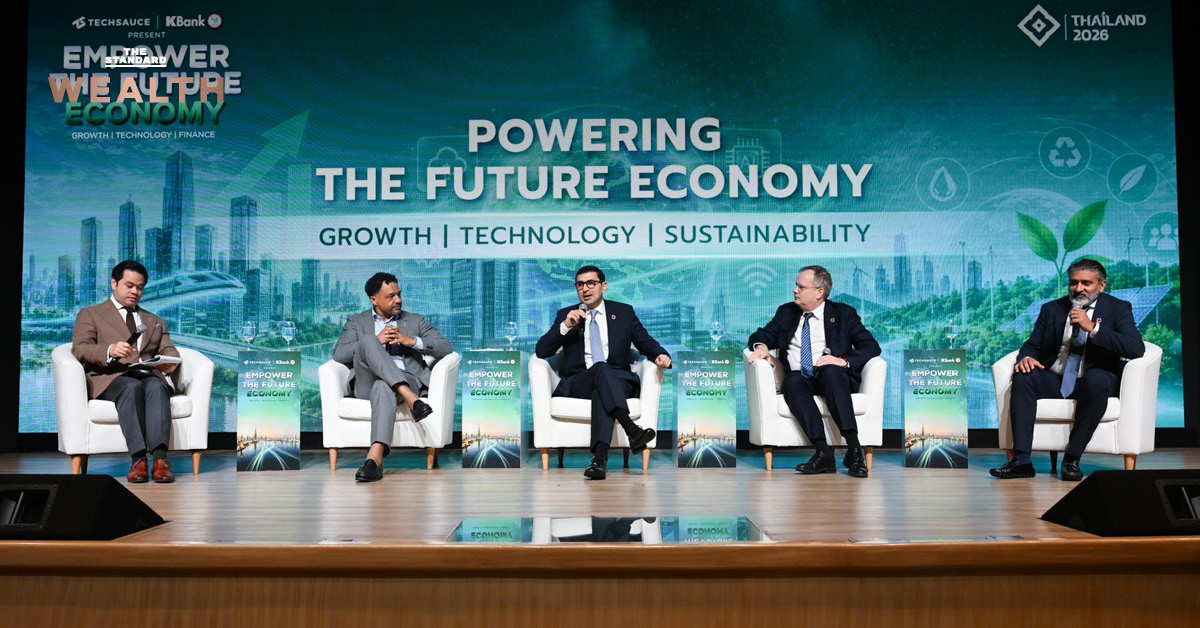
นี่คือประเด็นสำคัญจากเวทีเสวนา CSPF ในหัวข้อ “Does Climate Finance Reach the Vulnerable? Measuring Adaptation Outcomes in Asia-Pacific” ซึ่งจัดขึ้นในช่วงการประชุมประจำปี IMF–World Bank 2026 โดยมีผู้แทนจากภาครัฐ องค์กรระหว่างประเทศ และผู้ปฏิบัติงานด้านการเงินเพื่อการปรับตัวในภูมิภาคเอเชียแปซิฟิกมาร่วมแลกเปลี่ยนประสบการณ์
เนื้อหาจากเวทีนี้ยังสะท้อนปัญหาของ Climate Finance ว่าไม่ได้อยู่ที่การขาดแคลนเงินทุนเพียงอย่างเดียว แต่ยังมีช่องว่างของการจัดสรรงบประมาณกับผลลัพธ์ที่เกิดขึ้นจริงในระดับชุมชน ตลอดจนข้อจำกัดทั้งการเข้าถึง ต้นทุนทางการเงิน ความสามารถในการลงทุน และระบบการประเมินผลที่ยังไม่สามารถสะท้อนความเปลี่ยนแปลงในชีวิตของผู้คนทุกกลุ่มได้อย่างครบถ้วน
กรณีศึกษาบังกลาเทศ กับบทพิสูจน์งบรับมือโลกรวนยังห่างไกลความต้องการจริง
เอเคเอ็ม โซเฮล (AKM Sohel) รองปลัดกระทรวงและหัวหน้าฝ่ายกิจการสหประชาชาติ แผนกความสัมพันธ์ทางเศรษฐกิจ กระทรวงการคลังของบังกลาเทศ ขึ้นกล่าวโดยตั้งคำถามว่า ปัจจุบันมีหลักฐานเชิงประจักษ์และการวัดผลที่เป็นรูปธรรมหรือไม่ว่า เม็ดเงินที่จัดสรรไปให้กับโครงการเพื่อรับมือการเปลี่ยนแปลงด้านสภาพภูมิอากาศนั้น ส่งไปถึงกลุ่มเปราะบางหรือกลุ่มคนที่สมควรได้รับอย่างแท้จริงหรือไม่ และมีการประเมินหรือไม่ว่า เงินงบประมาณดังกล่าวได้ถูกนำไปใช้อย่างถูกต้องและบรรลุเป้าหมาย
เขายกตัวอย่างกรณีของบังกลาเทศ ที่ได้เริ่มพัฒนากรอบนโยบายการคลังด้านสภาพภูมิอากาศ (Climate Fiscal Framework) มาตั้งแต่ปี 2014 และนำระบบการติดแท็กงบประมาณด้านสภาพภูมิอากาศ (Climate Budget Tagging) มาใช้ โดยเริ่มจาก 6 กระทรวง จนขยายเป็น 25 กระทรวง (จากทั้งหมด 62 ส่วนราชการ) และจัดทำรายงานงบประมาณด้านสภาพภูมิอากาศต่อเนื่องมาจนถึงฉบับที่ 9 ในปีนี้ นอกจากนี้ยังได้เพิ่มระบบการตรวจวัด การรายงาน และการทวนสอบ (Monitoring, Reporting, and Verification) เพื่อตรวจสอบการใช้จ่ายและเป้าหมายของเงินทุน
อย่างไรก็ตาม การมีระบบติดตามงบประมาณไม่ได้ช่วยให้ปัญหาการขาดแคลนเงินทุนหมดไป
โซเฮลยังชี้ข้อมูลจากธนาคารโลกว่า ความต้องการเงินทุนเพื่อการปรับตัวทั่วโลกอยู่ที่ประมาณ 3.1 แสน – 3.65 แสนล้านดอลลาร์สหรัฐฯ ในขณะที่เงินทุนที่ได้รับจริงยังมีไม่ถึง 20% ของความต้องการ สำหรับบังกลาเทศ แผนการปรับตัวระดับชาติ (National Adaptation Plan: NAP) ประเมินความต้องการงบประมาณไว้สูงถึง 2.3 แสนล้านดอลลาร์สหรัฐฯ เพื่อดำเนินมาตรการ 113 รายการ และกิจกรรมอีกประมาณ 7,000 กิจกรรม
อย่างไรก็ตาม แผนการปรับตัวส่วนใหญ่ยังไม่ตอบโจทย์สถาบันการเงินหรือภาคเอกชน และเมื่อนำเสนอโครงการต่อคณะกรรมการบริหารหรือภาคธุรกิจ มักได้รับคำถามสั้นๆ กลับมาว่า “ผลกำไรของโครงการนี้อยู่ตรงไหน” ดังนั้นการปรับตัวจะไม่สามารถเดินหน้าได้เลยหากไม่ถูกออกแบบให้ตอบโจทย์ของนักลงทุนหรือสถาบันการเงินที่ต้องการเห็นผลตอบแทนทางเศรษฐกิจอย่างชัดเจน
เมื่อเงินกู้เพื่อรับมือโลกรวน อาจกลายเป็นภาระซ้ำเติมประเทศเปราะบาง
อีกหนึ่งประเด็นที่สะท้อนความย้อนแย้งของ Climate Finance คือ เงินทุนที่เข้ามาช่วยให้ประเทศรับมือกับวิกฤตสภาพภูมิอากาศ อาจกลายเป็นภาระทางการคลังที่บั่นทอนความสามารถในการพัฒนาประเทศในระยะยาว หากเงินทุนเหล่านั้นอยู่ในรูปของเงินกู้เป็นหลัก
โซเฮลชี้ว่าเงินทุนด้านสภาพภูมิอากาศส่วนใหญ่นั้นมาในรูปแบบ ‘เงินกู้’ ซึ่งสร้างภาระหนี้อย่างมหาศาลแก่ประเทศต่างๆ
โดยบังกลาเทศมีภาระหนี้สิน 1.13 แสนล้านดอลลาร์สหรัฐ และในปีที่ผ่านมาต้องชำระคืนหนี้ถึง 6,300 ล้านดอลลาร์สหรัฐ (คิดเป็น 16.9% ของรายได้รัฐบาล ซึ่งสูงกว่างบการศึกษาที่อยู่ที่ 11% และงบสาธารณสุขที่ 5%)
ขณะที่ประเทศในแอฟริกาต้องจ่ายชำระหนี้สูงถึง 25% ของรายได้รัฐ เขาจึงเรียกร้องให้ธนาคารโลกและนานาชาติพิจารณาการเปลี่ยนหนี้เป็นทุนเพื่อสภาพภูมิอากาศ (Climate Debt Swaps) หรือขยายระยะเวลาชำระหนี้
อย่างไรก็ตาม รัฐบาลบังกลาเทศยังคงตัดสินใจจัดสรรงบประมาณจำนวน 4,500 ล้านดอลลาร์สหรัฐฯ สำหรับโครงการเพื่อรับมือการเปลี่ยนแปลงของสภาพภูมิอากาศโดยให้ความสำคัญกับงานด้านการปรับตัวสูงถึง 67% และมุ่งหวังให้เกิดกลไกการเตรียมพร้อม เพื่อเดินหน้าโครงการรับมือกับการเปลี่ยนแปลงของสภาพภูมิอากาศที่มีประสิทธิภาพนำไปปฏิบัติได้จริง
ปัญหาไม่ได้อยู่ที่ไม่มีเงิน แต่อยู่ที่คนที่ต้องการเงินเข้าถึงไม่ได้
คอร์ราโด โทปิ (Corrado Topi) นักวิจัยอาวุโสและหัวหน้าศูนย์การเงินเพื่อความยั่งยืนของ Stockholm Environment Institute สาขาเอเชีย เสนอแนวคิดสำหรับพิจารณาว่าเงินทุนด้านสภาพภูมิอากาศจะเข้าถึงกลุ่มเปราะบางได้จริงหรือไม่ โดยต้องพิจารณาใน 4 มิติ ได้แก่
- ความพร้อมของเงินทุน
- ความสามารถในการแบกรับต้นทุน
- การเข้าถึงเงินทุน
- ความครอบคลุมที่ตั้งอยู่บนหลักความเป็นธรรม
แนวคิดดังกล่าวสะท้อนว่า การมีเงินทุนอยู่ในระบบไม่ได้หมายความว่ากลุ่มเปราะบางที่ต้องการความช่วยเหลือจะสามารถใช้ประโยชน์จากเงินเหล่านั้นได้เสมอไป
ตัวอย่างสำคัญคือโครงการระดับชุมชนหลายแห่ง ซึ่งมักมีขนาดเล็กเกินกว่าจะดึงดูดนักลงทุนรายใหญ่ได้โดยตรง ขณะที่สถาบันการเงินในประเทศอาจยังขาดทรัพยากร ความเชี่ยวชาญ หรือกลไกที่จะเชื่อมโยงโครงการเหล่านี้เข้ากับแหล่งทุนระดับนานาชาติ
สิ่งที่ขาดหายไปจึงเป็นตัวกลางที่สามารถเชื่อมระบบการเงินหลายระดับเข้าด้วยกัน ตั้งแต่นักลงทุนระดับโลก สถาบันการเงินในประเทศ ไปจนถึงองค์กรท้องถิ่นและชุมชนที่ดำเนินโครงการจริง
นอกเหนือจากการสร้างตัวกลางแล้ว การเพิ่มขีดความสามารถในการพัฒนาโครงการก็มีความสำคัญไม่แพ้กัน ทั้งภาครัฐ ภาคเอกชน และชุมชนจำเป็นต้องมีทักษะในการจัดทำแผนโครงการที่สื่อสารกับผู้ให้ทุนและนักลงทุนได้ โดยยังคงยึดโยงกับปัญหาและความต้องการจริงในพื้นที่
Topi ยังชี้ถึงความจำเป็นในการปรับวิธีประเมินความคุ้มค่าของโครงการ เพราะการคำนวณต้นทุนแบบเดิมอาจไม่ได้สะท้อนผลกระทบภายนอก ตลอดจนความสูญเสียและความเสียหายที่เกิดจากวิกฤตสภาพภูมิอากาศ หากนำต้นทุนเหล่านี้มาพิจารณาอย่างเหมาะสม โครงการที่เคยถูกมองว่า ‘ไม่คุ้มค่าทางเศรษฐกิจ’ อาจมีความสำคัญและสร้างประโยชน์ในระยะยาวมากกว่าที่ประเมินไว้
จากการนับจำนวนผู้ได้รับประโยชน์ สู่การวัดว่าชุมชนรับมือภัยพิบัติได้ดีขึ้นจริงหรือไม่
หนึ่งในข้อถกเถียงสำคัญที่สุดของเวทีคือ วิธีวัดความสำเร็จของโครงการปรับตัวรับมือการเปลี่ยนแปลงของสภาพภูมิอากาศ
ซิลเวสเตอร์ บาร์ราเมดา (Sylvester Barrameda) ผู้อำนวยการบริหาร National Resilience Council ของฟิลิปปินส์ และกรรมการกองทุน People’s Survival Fund เสนอว่า การประเมินผลลัพธ์ของโครงการต่างๆ ต้องเปลี่ยนจากการนับจำนวนโครงการ ไปสู่การวัดผลลัพธ์ที่เกิดขึ้นจริง
สำหรับฟิลิปปินส์ ซึ่งเผชิญพายุไต้ฝุ่นประมาณ 20-24 ลูกต่อปี ความสามารถในการรับมือกับภัยพิบัติไม่ควรถูกประเมินจากจำนวนโครงการที่ดำเนินการเพียงอย่างเดียว แต่ต้องพิจารณาว่า ชุมชนสามารถลดการสูญเสียชีวิต ทรัพย์สิน และแหล่งทำกินได้หรือไม่ รวมถึงสามารถรักษาความต่อเนื่องของการพัฒนาและบริการสาธารณะในช่วงวิกฤตได้เพียงใด
โดยเขาเสนอให้พิจารณาความยืดหยุ่นของชุมชนในหลายมิติ ทั้งความสามารถของสถาบันในการทำงานร่วมกัน การลดความสูญเสีย และการเดินหน้าพัฒนาต่อหลังเผชิญภัยพิบัติ โดยยึดแนวคิดสำคัญคือการก้าวไปข้างหน้า ไม่ใช่เพียงการฟื้นฟูกลับไปสู่สภาพเดิม
กล่าวอีกนัยหนึ่ง โครงการปรับตัวที่ดีไม่ควรทำให้ชุมชนกลับไปอยู่ในสภาพเปราะบางแบบเดิมหลังภัยพิบัติผ่านพ้นไป แต่ควรช่วยให้ชุมชนมีศักยภาพและเครื่องมือรับมือกับความเสี่ยงครั้งต่อไปได้ดีขึ้น
เขายกตัวอย่างที่ชัดเจนคือการทำงานของมูลนิธิ Shakti Foundation ในบังกลาเทศ ซึ่งให้บริการทางการเงินแก่กลุ่มผู้หญิงด้อยโอกาสกว่า 6.4 แสนคน ผ่าน 668 สาขาทั่วประเทศ โดยให้ความสำคัญกับการสร้างความสามารถในการดำรงชีวิตท่ามกลางความเสี่ยงด้านสภาพภูมิอากาศ
ตัวอย่างเช่น ในพื้นที่น้ำท่วม การยกระดับบ่อและปั๊มน้ำให้สูงกว่าระดับน้ำท่วมช่วยให้ชุมชนยังเข้าถึงน้ำสะอาดและรักษาสุขอนามัยได้ในช่วงวิกฤต ขณะที่การติดตั้งแผงโซลาร์เซลล์บนหลังคาช่วยให้ครัวเรือนยังมีไฟฟ้าใช้ และสามารถสร้างรายได้จากการขายไฟฟ้าส่วนเกินเข้าสู่โครงข่ายไฟฟ้าแห่งชาติ
เขาชี้ว่า โครงการลักษณะนี้ไม่ได้มุ่งเพียงลดความเสียหายเมื่อเกิดภัยพิบัติ แต่ยังพยายามรักษาความสามารถในการดำรงชีวิตและสร้างรายได้ของครัวเรือน เพื่อไม่ให้ความเสี่ยงด้านสภาพภูมิอากาศกลายเป็นแรงผลักให้ประชาชนต้องละทิ้งถิ่นฐานและย้ายเข้าสู่เมือง
เมื่อเกษตรกรต้องกู้เงินรับมือภัยแล้ง ใครควรเป็นผู้แบกรับความเสี่ยง
การเงินเพื่อการปรับตัวจะไม่สามารถสร้างความมั่นคงในระยะยาวได้ หากเครื่องมือทางการเงินที่ออกแบบมาเพื่อช่วยเหลือประชาชนกลับผลักความเสี่ยงทั้งหมดไปให้ผู้ที่เปราะบางที่สุด
Pranjit Talukdar ผู้เชี่ยวชาญด้านนวัตกรรมการเงินประจำภูมิภาคเอเชียของ Heifer International เสนอว่า เกษตรกรรายย่อยไม่ควรถูกมองว่า เป็นกลุ่มที่ไม่สามารถเข้าถึงสินเชื่อได้โดยธรรมชาติ แต่ควรถูกมองว่า เป็นกลุ่มที่สถาบันการเงินยังไม่รู้จักดีพอ ทำให้ต้นทุนในการตรวจสอบและประเมินความเสี่ยงสูง
การรวมกลุ่มผ่านสหกรณ์และการสร้างทุนทางสังคมจึงเป็นกลไกสำคัญ เพราะช่วยให้เกษตรกรมีประวัติการออมและการให้กู้ยืมระหว่างกัน ซึ่งสามารถเพิ่มความน่าเชื่อถือด้านสินเชื่อและลดต้นทุนการเข้าถึงแหล่งทุนได้
อย่างไรก็ตาม การมีสินเชื่อไม่ได้หมายความว่าเกษตรกรจะมีความมั่นคงทางการเงินเพิ่มขึ้นเสมอไป หากเงื่อนไขการชำระหนี้ไม่สอดคล้องกับความเสี่ยงที่เกิดขึ้นจริง
Talukdar ยกตัวอย่างสัญญาณเตือนที่สำคัญว่า หากเกิดภัยแล้งจนผลผลิตเสียหาย แต่เกษตรกรยังต้องชำระหนี้ในจำนวนเท่าเดิม นั่นอาจสะท้อนว่าผลิตภัณฑ์ทางการเงินไม่ได้ช่วยกระจายความเสี่ยง แต่กำลังผลักภาระทั้งหมดให้ผู้กู้ สถานการณ์อาจรุนแรงขึ้นเมื่อเกษตรกรจำนวนมากผิดนัดชำระหนี้ ต้องขายเครื่องมือทำกินหรือปศุสัตว์ หรือกู้เงินนอกระบบเพื่อนำมาชำระหนี้เดิม
ทางออกจึงอยู่ที่การออกแบบสินเชื่อให้มีความยืดหยุ่นมากขึ้น เช่น การปรับยอดชำระตามรายได้จริงหลังฤดูเก็บเกี่ยว และการพักชำระหนี้เมื่อเกิดภัยแล้ง
อีกข้อเสนอหนึ่งคือการกำหนดเงื่อนไขคุ้มครองภัยพิบัติ ไว้ในสัญญาเงินกู้ เพื่อให้สามารถระงับหรือปรับเปลี่ยนการชำระหนี้โดยอัตโนมัติเมื่อเกิดภัยพิบัติตามเงื่อนไขที่กำหนด พร้อมมีกลไกกองทุนค้ำประกันชดเชยให้แก่ธนาคารผู้ให้กู้
แนวคิดนี้สะท้อนหลักการสำคัญคือ “ความเสี่ยงจากสภาพภูมิอากาศไม่ควรถูกผลักให้เกษตรกรรับผิดชอบเพียงฝ่ายเดียว” โดยเฉพาะเมื่อความเสียหายที่เกิดขึ้นอยู่นอกเหนือการควบคุมของพวกเขา
ในขณะเดียวกัน การระดมทุนจากแหล่งเงินทุนระยะยาวควรควบคู่ไปกับสินเชื่อระยะสั้นที่สอดคล้องกับวงจรการผลิตทางการเกษตร เพื่อให้โครงการปรับตัวซึ่งต้องใช้เวลาหลายปีสามารถดำเนินต่อไปได้โดยไม่สร้างแรงกดดันทางการเงินแก่ครัวเรือน
งบประมาณต้องเชื่อมโยงกับพื้นที่เปราะบาง
แม้การจัดทำงบประมาณด้านสภาพภูมิอากาศจะช่วยให้รัฐบาลติดตามการใช้จ่ายได้ดีขึ้น แต่คำถามสำคัญยังคงอยู่ที่ข้อมูลเหล่านั้นสามารถบอกได้หรือไม่ว่า เงินทุนไปถึงพื้นที่เปราะบางจริง
คริสตินา เกรกอริโอ (Christina Gregorio) ผู้เชี่ยวชาญด้าน Climate Finance ระดับภูมิภาคชาวฟิลิปปินส์จาก UNDP Climate Finance Network ชี้ให้เห็นถึงความสำคัญของการเชื่อมโยงข้อมูลด้านงบประมาณเข้ากับความเปราะบางของพื้นที่ เพื่อให้รัฐบาลสามารถประเมินได้ว่า การจัดสรรเงินทุนสอดคล้องกับความเสี่ยงและความต้องการของประชาชนมากน้อยเพียงใด
กรณีบังกลาเทศ มีการพัฒนาดัชนีความเปราะบางต่อสภาพภูมิอากาศเพื่อเชื่อมโยงงบประมาณของ 25 กระทรวงเข้ากับพื้นที่ที่มีความเสี่ยงจริง
ขณะที่อินโดนีเซียใช้ข้อมูลจากระบบงบประมาณด้านสภาพภูมิอากาศเพื่อสนับสนุนการออกพันธบัตรสีเขียว ตลอดจนพัฒนาแดชบอร์ดสำหรับติดตามการไหลของเงินทุนไปยังหน่วยงานต่าง ๆ
ทางด้านโทมัส แมคอินเนอร์นีย์ (Thomas McInerney) อาจารย์ประจำคณะนิติศาสตร์ มหาวิทยาลัยธรรมศาสตร์ ชี้ว่า แนวทางการรายงานในปัจจุบันยังต้องพัฒนาเพื่อรองรับข้อมูลระดับชุมชน โดยเฉพาะความแตกต่างระหว่างสิ่งที่ประชาชนในพื้นที่รับรู้และประสบจริง กับสิ่งที่ถูกรายงานผ่านระบบมาตรฐานระดับสากล
ข้อมูลเชิงปริมาณ เช่น พิกัดทางภูมิศาสตร์และข้อมูล GIS มีความสำคัญต่อการประเมินความเสี่ยง แต่ควรได้รับการเสริมด้วยข้อมูลเชิงคุณภาพจากผู้ที่อยู่ในพื้นที่จริง พร้อมกำหนดกระบวนการรายงานที่ชัดเจน เช่น การคัดเลือกตัวแทนชุมชนและการตรวจสอบข้อมูลอย่างเป็นระบบ
โดยการเปิดพื้นที่ให้ชุมชนมีส่วนร่วมจึงไม่ใช่เพียงการรับฟังความคิดเห็น แต่เป็นการทำให้ข้อมูลจากผู้ได้รับผลกระทบมีน้ำหนักเพียงพอที่จะนำไปใช้ประกอบการตัดสินใจด้านงบประมาณและนโยบายได้จริง
จากโครงการระยะสั้น สู่การลงทุนที่ทำให้ชุมชนยืนหยัดได้ในระยะยาว
อีกหนึ่งข้อสังเกตจากเวทีคือ การสนับสนุนด้านสภาพภูมิอากาศจำนวนหนึ่งยังมุ่งเน้นการให้ทุนเป็นรายกิจกรรม เช่น การแจกเมล็ดพันธุ์หรือการจัดอบรม มากกว่าการลงทุนในโครงสร้างและกลไกที่จะช่วยให้ชุมชนพึ่งพาตนเองได้ในระยะยาว
ฟาบริซ การ์บอน (Fabrice Garbon) ผู้อำนวยการอาวุโสฝ่ายพัฒนาธุรกิจของ Heifer International ยกตัวอย่างการทำงานร่วมกับสหกรณ์ 400 แห่งในเนปาล ซึ่งครอบคลุมเกษตรกร 350,000 ราย และสามารถระดมเงินทุนสะสมรวมกันได้ประมาณ 300 ล้านดอลลาร์สหรัฐ หรือคิดเป็น 80% ของเงินทุนทั้งหมดตามข้อมูลที่นำเสนอในเวที
กรณีนี้แสดงให้เห็นว่า การรวมกลุ่มสามารถสร้างขนาดการลงทุนที่เหมาะสม เพิ่มความสามารถในการรวบรวมข้อมูล และทำให้โครงการระดับชุมชนมีความน่าสนใจต่อผู้ลงทุนมากขึ้น
ในอีกด้านหนึ่ง การสร้างความยืดหยุ่นของชุมชนยังต้องอาศัยการประสานงานระหว่างหน่วยงานภาครัฐ โดยเฉพาะการเชื่อมโยงรัฐบาลกลางกับองค์กรปกครองส่วนท้องถิ่น ซึ่งเป็นผู้เข้าใจปัญหาในพื้นที่และมีบทบาทสำคัญในการนำโครงการไปปฏิบัติ
ข้อเสนอจากเวทีรวมถึงการพัฒนาหน่วยงานเฉพาะที่ช่วยยกระดับมาตรฐานการจัดทำโครงการและทำหน้าที่ประกันคุณภาพก่อนเสนอของบประมาณ ตลอดจนการส่งเสริมให้หน่วยงานตรวจสอบภาครัฐมีบทบาทในการประเมินผลการดำเนินงานด้านสภาพภูมิอากาศ
ขณะเดียวกัน ภาคเอกชนก็จำเป็นต้องบูรณาการแนวคิดเรื่องความยืดหยุ่นเข้าไปในกลยุทธ์ธุรกิจและกรอบ ESG เพื่อให้การลงทุนไม่ได้พิจารณาเพียงผลตอบแทนทางการเงินหรือผลกระทบด้านสิ่งแวดล้อม แต่รวมถึงความสามารถในการรับมือกับความเสี่ยงที่เพิ่มขึ้นด้วย
โดยการลงทุนในระบบที่ทำให้ชุมชนสามารถเข้าถึงข้อมูล มีแหล่งทุนที่เหมาะสม รวมกลุ่มกันได้ และตัดสินใจเกี่ยวกับอนาคตของตนเอง จึงมีความสำคัญไม่น้อยไปกว่าการจัดสรรเงินให้กับโครงการเฉพาะหน้า