


ตัวเลขที่อธิบายสถานการณ์ SMEs ไทยได้ชัดที่สุดในวันนี้อาจเป็นเลข 16
ประชาชาติธุรกิจรายงานภาพรวมระบบธนาคารพาณิชย์ไตรมาส 2/2569 จากข้อมูลของธนาคารแห่งประเทศไทย (ธปท.) ว่าสินเชื่อ SMEs หดตัว 4.6% จากช่วงเดียวกันของปีก่อน (2568) นับเป็นการไม่เติบโตต่อเนื่องเป็นไตรมาสที่ 16 หรือเท่ากับ 4 ปีเต็มที่ยอดสินเชื่อของธุรกิจขนาดกลางและขนาดย่อมในระบบธนาคารไม่กลับมาเป็นบวก ขณะที่สินเชื่อธุรกิจขนาดใหญ่ในไตรมาสเดียวกัน ยังขยายตัว 6.6%
รายงานชิ้นเดียวกันอธิบายว่า ปัญหาของ SMEs ไปไกลกว่าเรื่องความต้องการสินเชื่อ เพราะเมื่อธนาคารพาณิชย์ยังระมัดระวังความเสี่ยง เงินทุนจึงไหลไปหาธุรกิจที่เสี่ยงต่ำกว่าอย่างรายใหญ่ ส่วน SMEs ที่มีศักยภาพจำนวนไม่น้อยก็ติดอยู่ที่ข้อมูลไม่เพียงพอให้ธนาคารประเมินความเสี่ยงได้
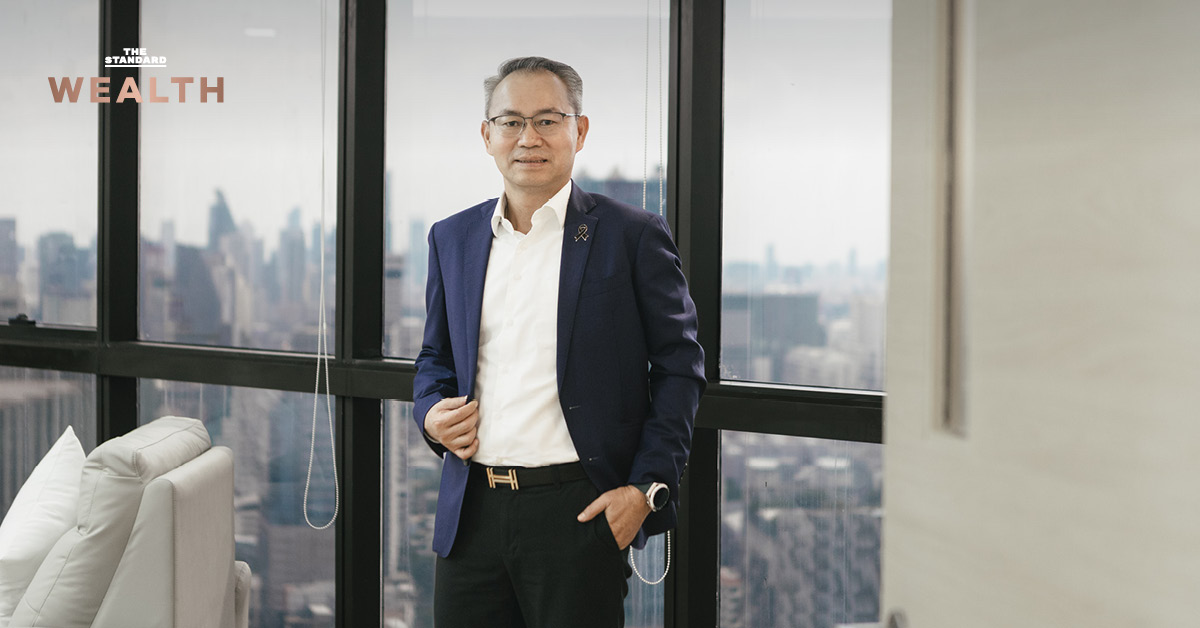
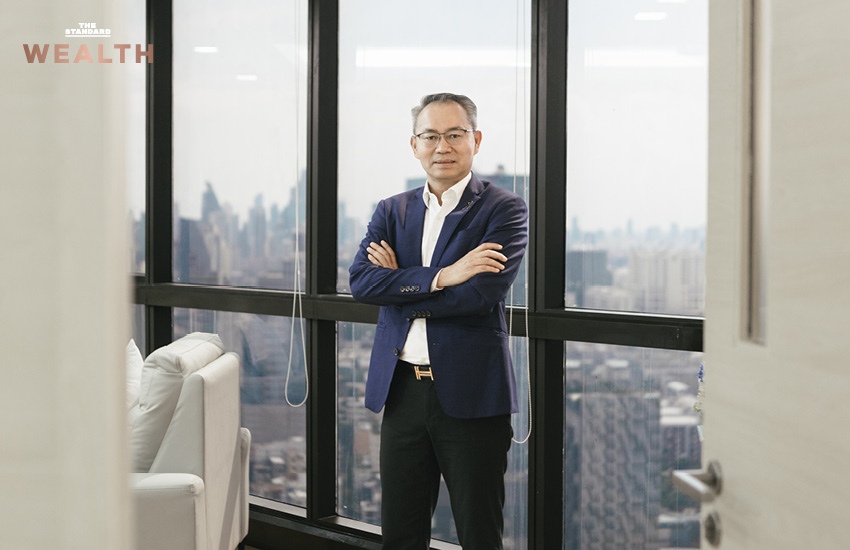
ภาพนี้ตั้งคำถามที่น่าสนใจต่อสถาบันการเงินที่มีพันธกิจดูแล SMEs โดยตรง ว่าจะขยายสินเชื่อในวันที่ตลาดโดยรวมหดตัวได้อย่างไร โดยไม่ต้องแบกรับความเสี่ยงจนฐานะของตัวเองสั่นคลอน THE STANDARD WEALTH ได้สัมภาษณ์ พิชิต มิทราวงศ์ กรรมการผู้จัดการ ธนาคารพัฒนาวิสาหกิจขนาดกลางและขนาดย่อมแห่งประเทศไทย (ธพว.) หรือ SME D Bank เพื่อถอดวิธีคิดเบื้องหลังคำตอบนั้น
‘มรสุมซ้อนมรสุม’ ที่ SMEs เจอมาตั้งแต่ปี 2562
พิชิตไล่เรียงให้ฟังว่า ถ้านับถอยหลังไปตั้งแต่ปี 2562 ผู้ประกอบการ SMEs ไทย แทบไม่มีช่วงได้พักหายใจ เริ่มจากวิกฤตโควิดและผลกระทบที่ลากยาว ตามด้วยการล้นทะลักของสินค้านำเข้าราคาถูก การค้าชายแดนที่สะดุด ภัยธรรมชาติในหลายพื้นที่ เช่น เชียงรายและหาดใหญ่ ล่าสุดในพื้นที่กรุงเทพฯ และปริมณฑล รวมถึง ภาวะโลกร้อน ปรากฏการณ์ซูเปอร์เอลนีโญ ไปจนถึงความตึงเครียดด้านภูมิรัฐศาสตร์ในช่วงหลัง
“ปัจจัยเกือบทั้งหมดเป็นเรื่องที่ผู้ประกอบการควบคุมไม่ได้ และทำให้การประเมินสถานการณ์ล่วงหน้าทำได้ยาก”
ในมุมของพิชิต ภาพรวม SMEs ตอนนี้ยังอยู่ในแดนลบ แม้จะขยับขึ้นมาได้บ้าง ทว่ามีโอกาสย่อตัวลงอีก หากไม่มีมาตรการกระตุ้นเศรษฐกิจอย่างจริงจัง รวมถึงการส่งเสริมการค้าและการสร้าง Ecosystem ที่ทำให้เกิดการซื้อขายและการใช้จ่ายมากขึ้น
เมื่อธุรกิจ SMEs อ่อนแอลง สถาบันการเงินก็จำเป็นต้องเข้มงวดในการปล่อยสินเชื่อมากขึ้น เพื่อป้องกันหนี้เสีย ผลที่ตามมาคือผู้ประกอบการจำนวนมากเข้าถึงเงินทุนได้ยากขึ้น ในช่วงที่ต้องการเงินมาประคองธุรกิจมากที่สุด
ปรับหลักเกณฑ์สินเชื่อผ่าน ‘Sandbox’ แล้วดูว่าผ่อนตรงไหนได้
SME D Bank เลือกเริ่มจากการทบทวนกระบวนการอำนวยสินเชื่อของตัวเอง โดยทำงานร่วมกับหน่วยงานกำกับดูแลและกระทรวงเจ้าสังกัด คือ กระทรวงอุตสาหกรรมและกระทรวงการคลัง เพื่อทบทวนปรับหลักเกณฑ์ คุณสมบัติผู้กู้ หลักประกัน ภายใต้การบริหารความเสี่ยงที่เหมาะสมไปพร้อมกัน
วิธีที่ใช้คือการทดลองในรูปแบบ Sandbox เพื่อทดสอบว่าเงื่อนไขข้อไหนผ่อนปรนได้โดยไม่กระทบฐานะของธนาคาร พูดง่ายๆ คือ ขยับเงื่อนไขในพื้นที่ทดลองก่อน แล้วค่อยขยายผลเมื่อเห็นว่าความเสี่ยงยังอยู่ในกรอบที่รับได้ พิชิตเล่าว่าผลจากการปรับกระบวนการครั้งนี้ ทำให้ธนาคารปล่อยสินเชื่อได้สูงที่สุดนับตั้งแต่ก่อตั้ง
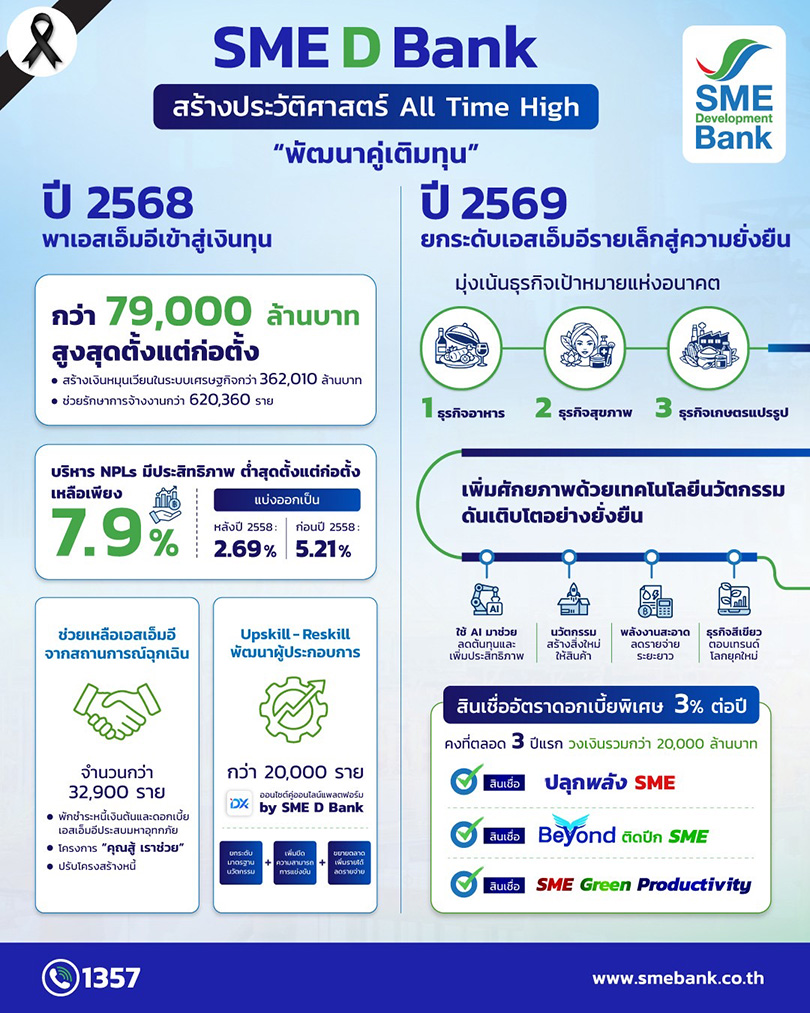
ในปี 2568 ที่ผ่านมา สามารถพาเอสเอ็มอีเข้าถึงแหล่งทุนรวมกว่า 79,000 ล้านบาท สูงที่สุดนับตั้งแต่ก่อตั้งธนาคารมากว่า 23 ปี และยกระดับพัฒนาผู้ประกอบการมากกว่า 20,000 ราย
ต่อเนื่อง ครึ่งแรกของปี 2569 ยอดสินเชื่อยังเพิ่มขึ้นต่อเนื่อง โดย SME D Bank สนับสนุนให้ผู้ประกอบการเข้าถึงแหล่งทุนได้กว่า 40,936 ล้านบาท เพิ่มขึ้นราว 12.42% จากช่วงเดียวกันของปีก่อน (2568) ส่วนใหญ่เป็นผู้ประกอบการรายเล็กที่มีวงเงินกู้ไม่เกิน 15 ล้านบาทต่อราย ขณะที่สินเชื่อคงค้าง ณ สิ้นเดือนมิถุนายน 2569 อยู่ที่ประมาณ 101,028 ล้านบาท เพิ่มขึ้น 4.48%
ถ้าวางตัวเลขหลังนี้เทียบกับสินเชื่อ SMEs ในระบบธนาคารพาณิชย์ที่หดตัว 4.6% ในไตรมาสเดียวกัน จะเห็นว่าพอร์ตสินเชื่อของ SME D Bank ยังขยายตัวได้ ขณะที่ภาพรวมของตลาดหดตัว เงินทุนก้อนนี้ยังช่วยสร้างเงินหมุนเวียนในระบบเศรษฐกิจกว่า 1.87 แสนล้านบาท และรักษาการจ้างงานได้กว่า 5.4 แสนราย ซึ่งธนาคารเรียกแนวทางนี้ว่า ‘ร่มที่กางแล้วไม่มีวันหุบ’
ปล่อยสินเชื่อคู่ ‘การพัฒนา’ เมื่อความพร้อมของลูกค้าช่วยลดความเสี่ยงได้
คำถามที่ตามมาคือ เมื่อผ่อนเกณฑ์ลงแล้ว ธนาคารคุมความเสี่ยงไว้อย่างไร พิชิตตอบว่า หลักการพิจารณาของ SME D Bank ยังยึดการบริหารความเสี่ยงและความสามารถในการชำระหนี้คืนไม่ต่างจากธนาคารพาณิชย์ทั่วไป สิ่งที่เพิ่มเข้ามาคือบทบาทอีกด้านที่ติดตัวธนาคารมาตั้งแต่ชื่อ นั่นคือ Development หรือ “การพัฒนา”
“หลักการดูสินเชื่อของเราก็เหมือนธนาคารพาณิชย์ ต้องดูความเสี่ยงและดูว่าลูกค้าชำระคืนได้ไหม ที่ต่างกันคือเราทำทั้งให้สินเชื่อและพัฒนาผู้ประกอบการไปพร้อมกัน ใครที่ยังไม่พร้อม เราเติมความรู้ให้ก่อน พอผู้ประกอบการเข้าใจและเตรียมเอกสารได้ถูกต้อง โอกาสที่จะถูกปฏิเสธสินเชื่อก็ลดลงไปมาก” พิชิตกล่าว
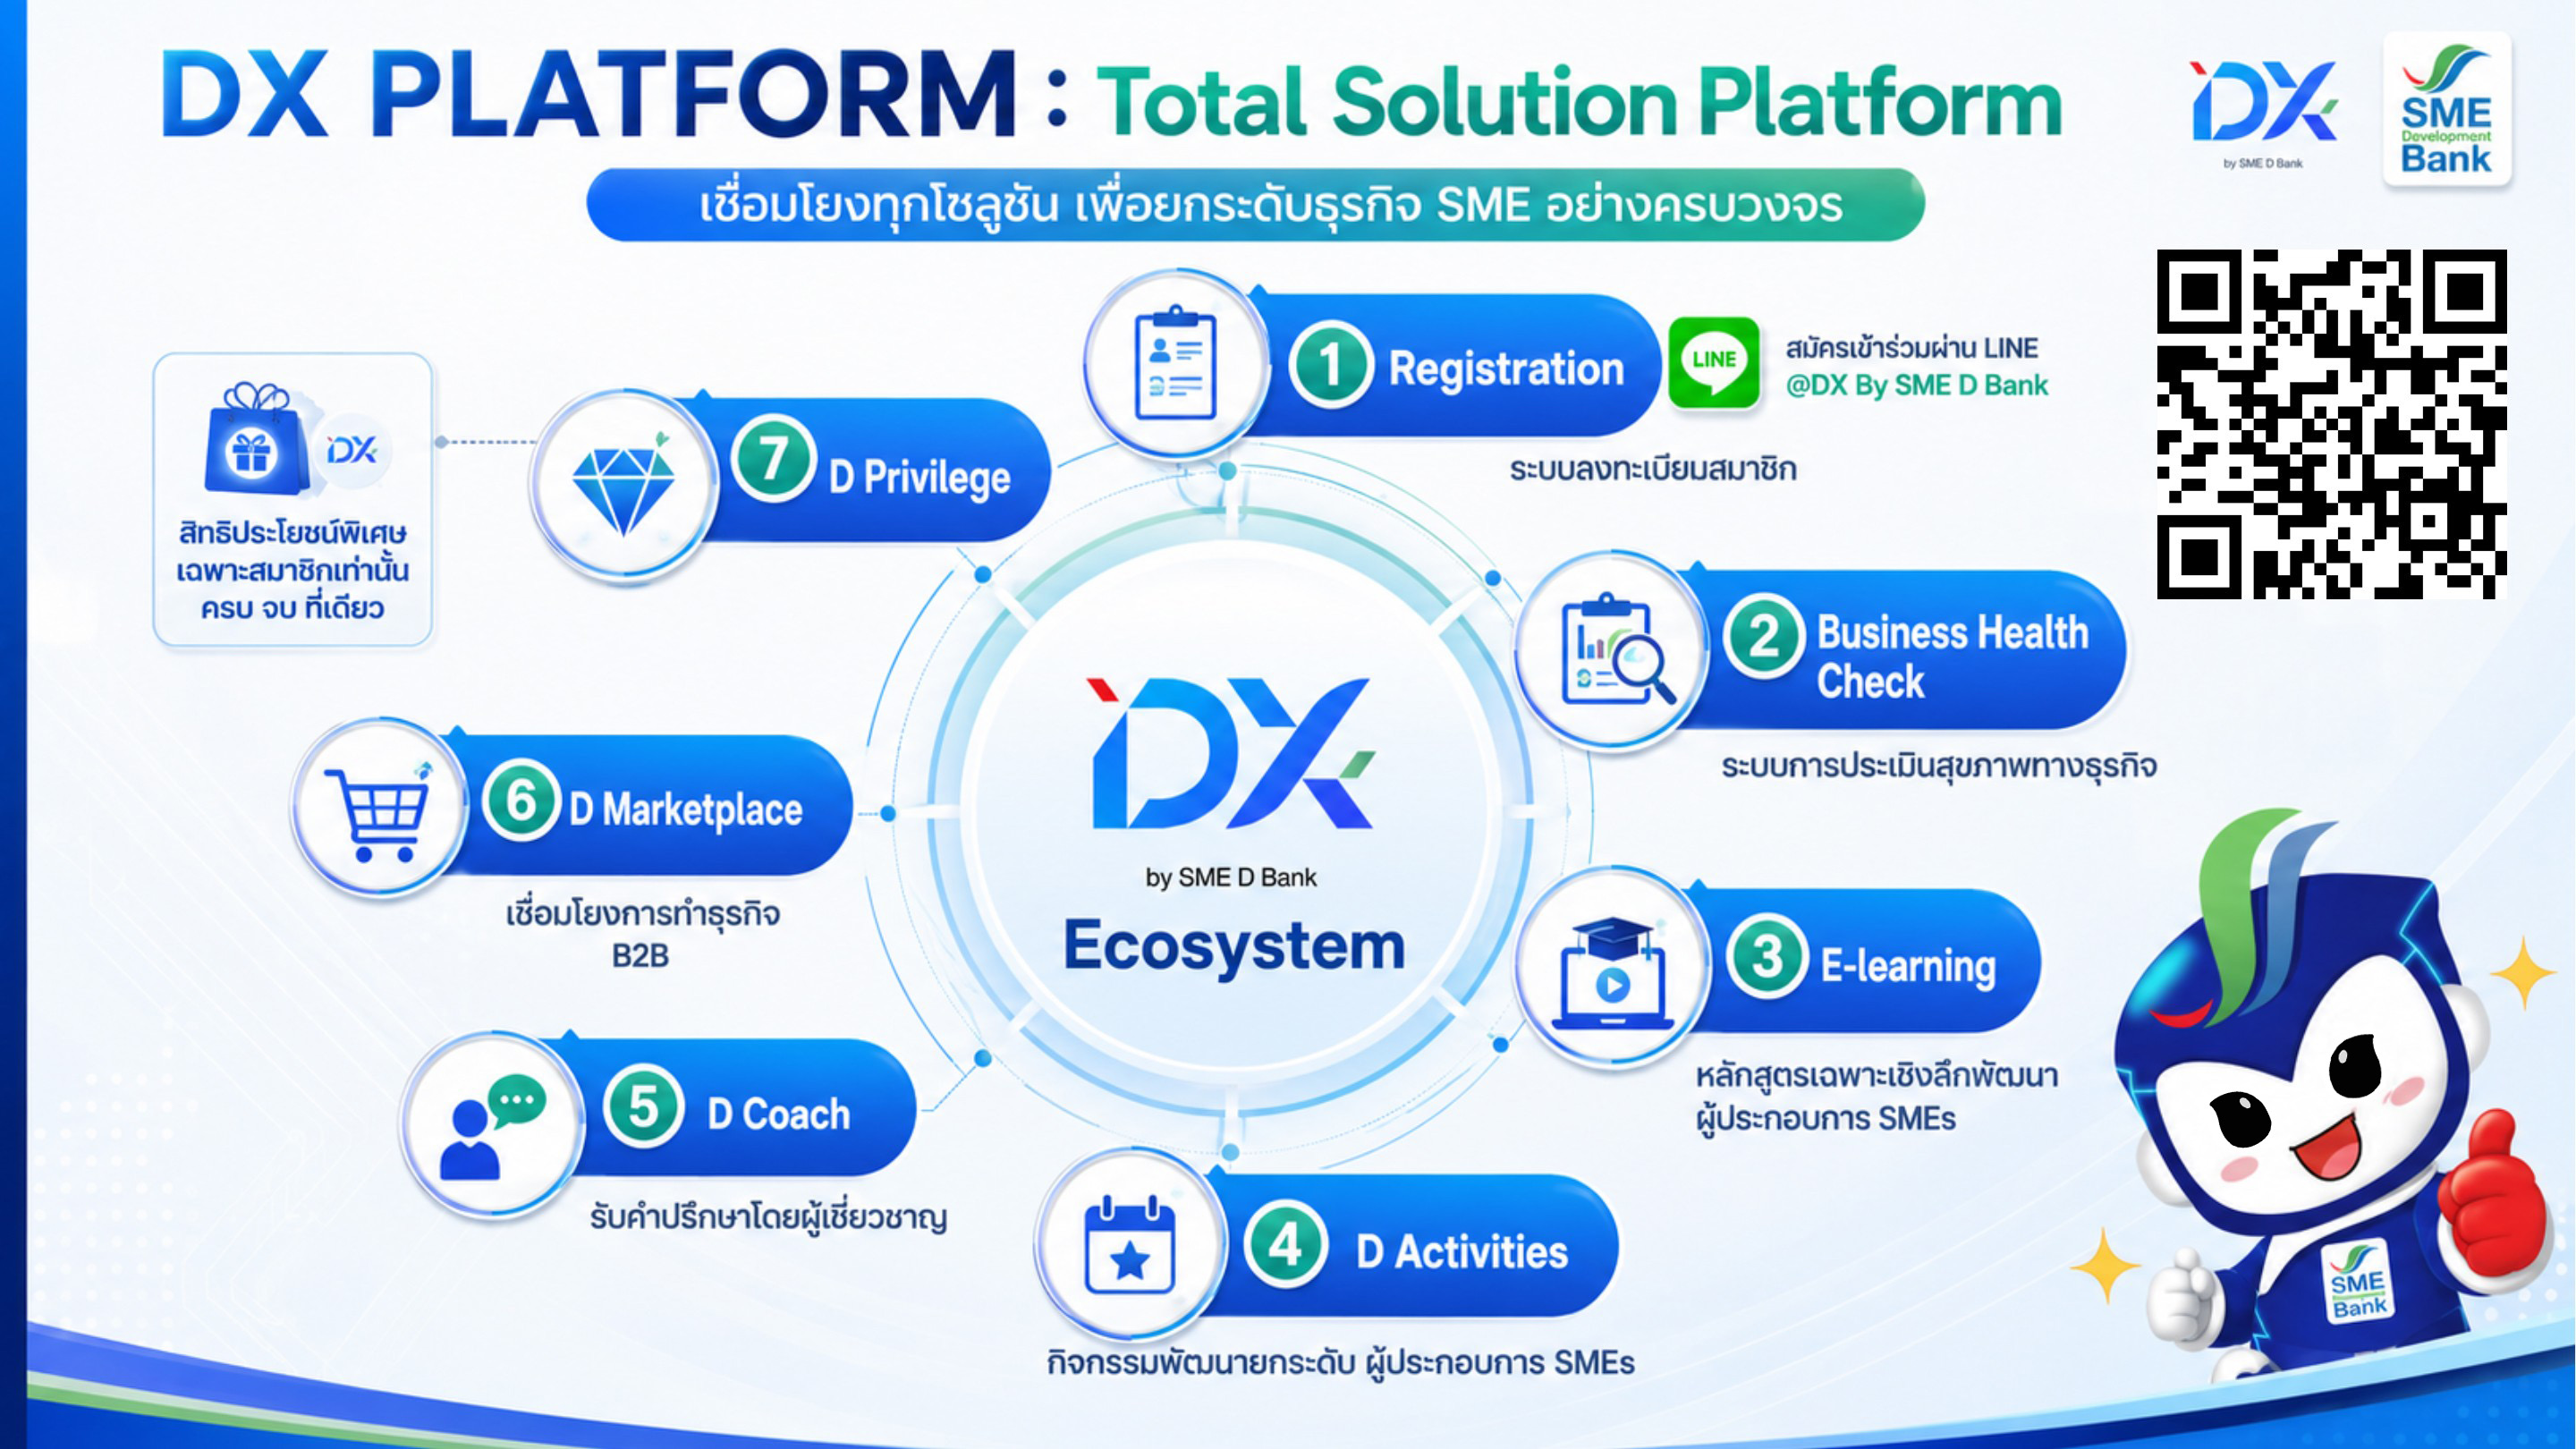
ในทางปฏิบัติ ธนาคารแบ่งลูกค้าออกเป็น 2 กลุ่ม ได้แก่ “กลุ่มแรกพร้อมเข้าถึงแหล่งทุนได้ทันที” กับ “กลุ่มที่ 2 ยังขาดความพร้อม” ซึ่งจะถูกพาเข้าโปรแกรมพัฒนาศักยภาพ ทั้งการเพิ่มช่องทางขาย การอบรมขายออนไลน์ การนำ AI มาช่วยบริหารธุรกิจ ไปจนถึงการให้คำปรึกษาผ่านระบบออนไลน์และโค้ชมืออาชีพ เมื่อกลุ่มนี้พร้อมมากขึ้น ยอดสินเชื่อใหม่ของธนาคารก็ขยับขึ้นตาม
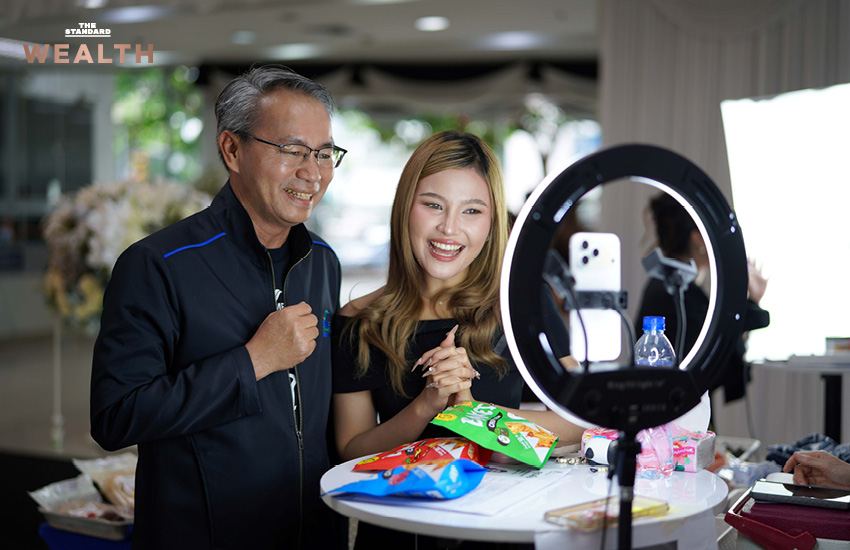
ครึ่งแรกของปี 2569 ธนาคารช่วยยกระดับผู้ประกอบการไปแล้ว 5,243 ราย ผ่านกิจกรรมทั้งออนไซต์และออนไลน์ เช่น งาน TikTok Live Commerce EXPO 2026 ที่ดึง Influencer และ KOL มารีวิวและขายสินค้าให้ SMEs ตลาด SME D Market ที่เปิดให้ผู้ประกอบการออกบูธฟรี รวมถึงแพลตฟอร์ม DX (dx.smebank.co.th) ที่มีหลักสูตรอย่างการทำตลาดด้วย AI การบริหารต้นทุนการเงิน และการเตรียมตัวเข้าถึงแหล่งทุน ปัจจุบันมีสมาชิกแพลตฟอร์ม DX สะสมแล้วกว่า 56,500 ราย
ระบบเตือนภัย ‘3 สี’ และการดูแลหนี้แบบ ‘ถึงลูกถึงคน’
อีกด้านหนึ่งของการขยายสินเชื่อคือการดูแลหนี้ที่มีอยู่ SME D Bank วางการบริหารความเสี่ยงไว้ 3 ชั้น ชั้นแรกคือพนักงานสาขาที่ต้องเข้าใจหลักเกณฑ์ วัตถุประสงค์ และเอกสารที่ใช้ เพื่อคัดกรองและอธิบายรายละเอียดให้ลูกค้าได้ถูกต้องตั้งแต่ต้น ชั้นที่ 2 คือ ด้านวิเคราะห์สินเชื่อที่มีการสอบทานกันระหว่างเจ้าหน้าที่พัฒนาธุรกิจ (RM) กับเจ้าหน้าที่วิเคราะห์สินเชื่อ (CM) และชั้นที่ 3 คือการสอบทานและอนุมัติวงเงินตามระดับความเสี่ยงที่กำหนด
หลังปล่อยสินเชื่อไปแล้ว ธนาคารใช้ระบบเตือนภัยล่วงหน้า (Early Warning System) แบ่งสัญญาณของลูกค้าเป็น 3 สี คือ เขียว เหลือง และแดง ลูกค้าที่ขึ้นสีแดงจะมีเจ้าหน้าที่ดูแลหนี้เข้าไปพบทันทีเพื่อประเมินปัญหาและความสามารถในการชำระ
“เราช่วยผู้ประกอบการที่ตั้งใจและเต็มใจจะแก้หนี้ ถ้าเห็นสัญญาณว่า ลูกค้าอาจจะกำลังจะกลายเป็น NPLs เจ้าหน้าที่ต้องเข้าไปประกบทันที แล้วปรับโครงสร้างหนี้ให้เหมาะกับความสามารถในการชำระที่ลูกค้าทำได้จริง” พิชิตอธิบาย
สำหรับลูกค้าที่เจอปัญหาหนัก ธนาคารมีแนวทาง ‘3 ลด’ ที่ไล่ตามความหนักเบาของปัญหา กรณีเดือดร้อนมากจะใช้การลดเงินต้นเพื่อให้ฟื้นตัวได้เร็ว กรณีปานกลางจะลดอัตราดอกเบี้ย ส่วนกรณีที่ยังประคองธุรกิจได้จะลดค่างวด เพื่อให้มีสภาพคล่องเหลือหมุนในกิจการ ครึ่งแรกของปี 2569 ธนาคารช่วยประคับประคองและพลิกฟื้นกิจการลูกค้ากลุ่มเปราะบางไปแล้ว 11,697 ราย คิดเป็นวงเงินกว่า 23,649 ล้านบาท
ผลลัพธ์ปรากฏในตัวเลขหนี้เสีย ณ สิ้นเดือนมิถุนายน 2569 สัดส่วน NPLs ของ SME D Bank อยู่ที่ประมาณ 7.56% ลดลงจากระดับตัวเลข 2 หลักในอดีต ที่น่าสนใจกว่าตัวเลขรวมคือรายละเอียดข้างใน เพราะในจำนวนนี้ ราว 5.08% เป็นหนี้เก่าที่เกิดก่อนปี 2558 ซึ่งเป็นช่วงก่อนธนาคารเข้าแผนฟื้นฟูกิจการ ส่วน NPLs ที่เกิดหลังปี 2558 มีเพียงราว 2.48% ซึ่งพิชิตมองว่าเป็นระดับที่ยอมรับได้สำหรับสินเชื่อ SMEs
แปลว่าตัวเลขรวมยังมีหนี้เก่าจากอดีตปนอยู่ราว 2 ใน 3 ส่วนสินเชื่อที่ปล่อยหลังปี 2558 คือภาพที่สะท้อนวิธีบริหารหนี้ในปัจจุบันได้ตรงกว่า ขณะเดียวกันธนาคารยังตั้งสำรองรับความเสี่ยงอย่างต่อเนื่อง จนอัตราส่วนเงินสำรองต่อสินเชื่อด้อยคุณภาพ (NPL Coverage Ratio) อยู่ที่ประมาณ 166.69% หรือมีเงินสำรองมากกว่ายอดสินเชื่อด้อยคุณภาพราว 1.7 เท่า
สินเชื่อดอกเบี้ย 3% กับ 3 อุตสาหกรรมที่ธนาคารมุ่งสนับสนุน
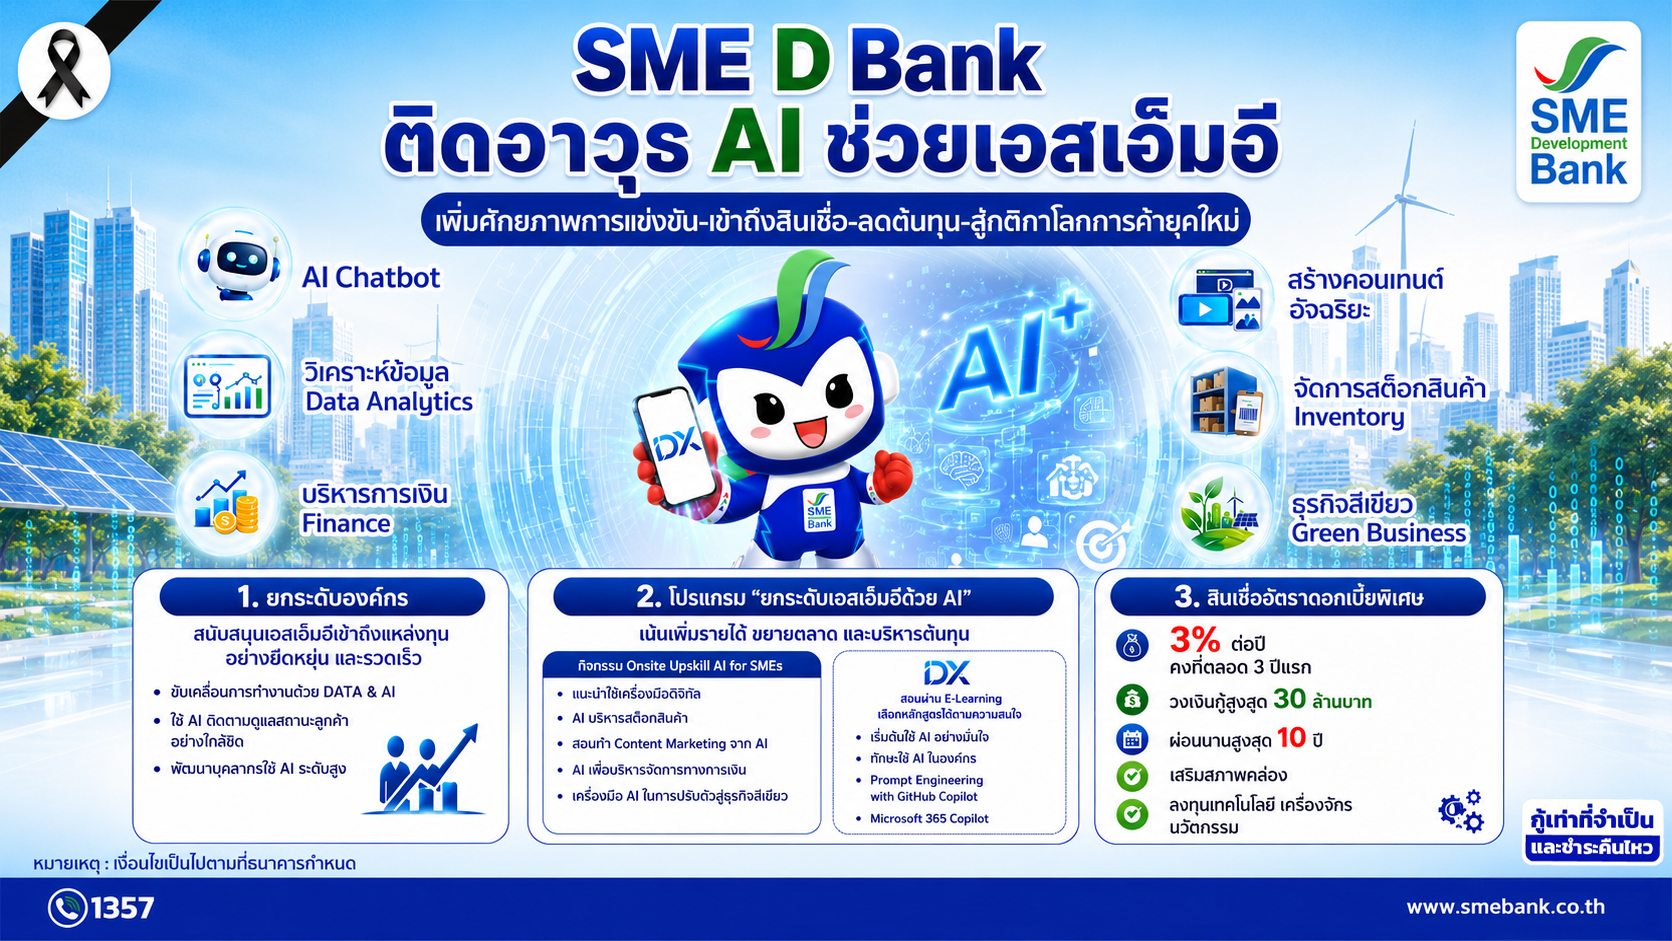
สำหรับเครื่องมือที่พร้อมใช้ในครึ่งปีหลัง SME D Bank มีโครงการสินเชื่อนโยบายรัฐ (Public Service Account: PSA) อัตราดอกเบี้ยคงที่ 3% ต่อปีใน 3 ปีแรก ผ่อนชำระได้นานสูงสุด 10 ปี วงเงินกู้สูงสุด 30 ล้านบาท แบ่งเป็น 3 ผลิตภัณฑ์ตามกลุ่มธุรกิจเอสเอ็มอี ได้แก่
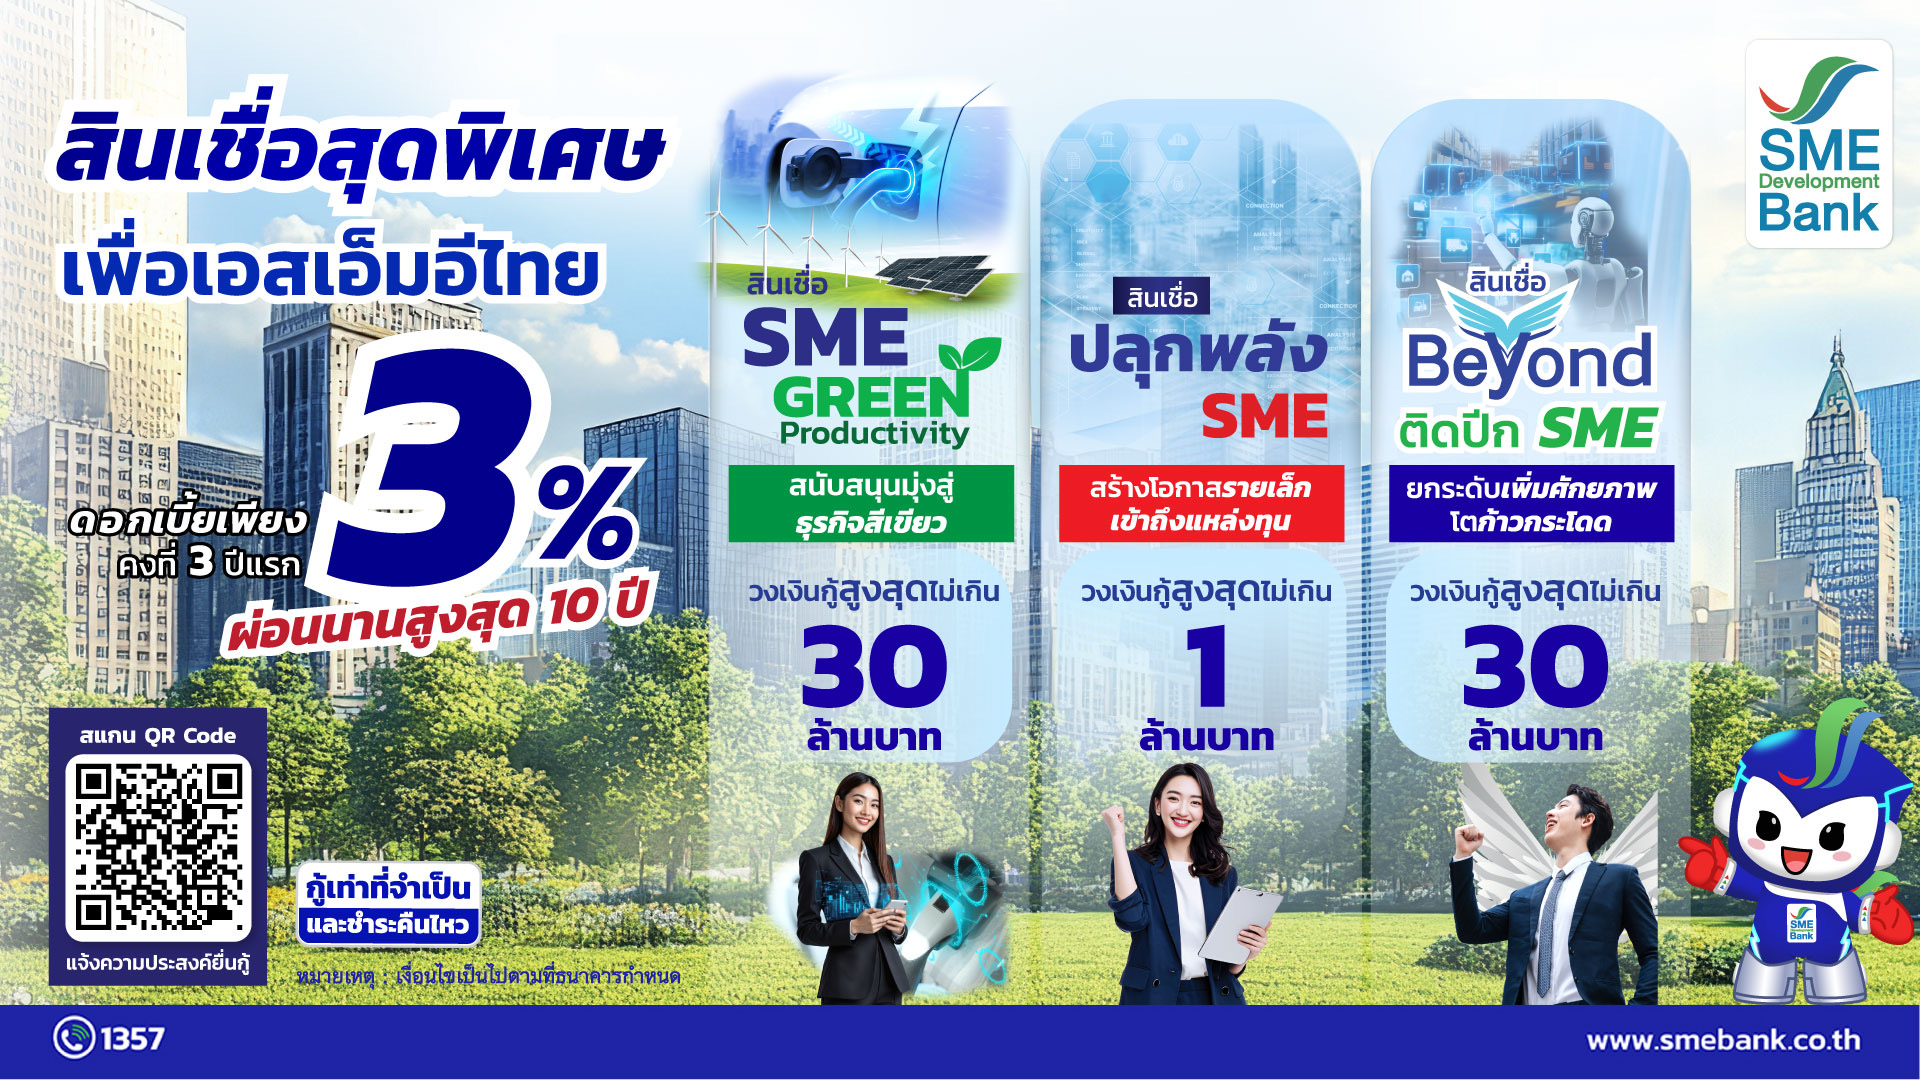
สินเชื่อ “ปลุกพลัง SME” ออกแบบมาสำหรับผู้ประกอบการรายย่อย วงเงินกู้สูงสุดไม่เกิน 1 ล้านบาท “สินเชื่อ Beyond ติดปีก SME” สำหรับธุรกิจทุกกลุ่มที่ต้องการยกระดับธุรกิจ เน้นเสริมสภาพคล่องหมุนเวียน วงเงินกู้สูงสุดไม่เกิน 30 ล้านบาท
ส่วนสินเชื่อ SME Green Productivity ให้วงเงินสูงสุด 30 ล้านบาทต่อราย ใช้ บสย. ค้ำประกันได้สูงสุด 15 ล้านบาท เน้นกลุ่มที่ต้องการปรับเปลี่ยนไปใช้พลังงานสะอาด เพื่อลดต้นทุนธุรกิจในระยะยาว เช่น ติดตั้งโซลาร์เซลล์ กลุ่มที่ต้องการเปลี่ยนเครื่องจักรเก่าที่กินไฟเป็นเครื่องจักรสมัยใหม่ และกลุ่มที่ต้องการเปลี่ยนรถขนส่ง 4 ล้อหรือ 6 ล้อจากเครื่องยนต์น้ำมันเป็นรถ EV เป็นต้น
สินเชื่อกลุ่มสุดท้ายตอบโจทย์เรื่อง ‘ต้นทุน’ ได้ตรงตัว ในวันที่ราคาพลังงานผันผวนและต้นทุนธุรกิจยังสูง การเปลี่ยนแหล่งพลังงานหรือเปลี่ยนเครื่องจักรคือการลดรายจ่ายที่ธุรกิจต้องจ่ายทุกเดือน และช่วยให้ธุรกิจเตรียมพร้อมกับกติกาด้านสิ่งแวดล้อมไปพร้อมกัน ทั้งนี้ ผู้ประกอบการที่ได้รับสินเชื่อทุกโครงการยังได้สิทธิ์เข้าร่วมโปรแกรม Upskill และ Reskill ควบคู่กันไปด้วย
ในเชิงยุทธศาสตร์ ธนาคารเลือกโฟกัส 3 อุตสาหกรรมที่มองว่าเป็นอนาคตของเศรษฐกิจไทย ได้แก่ 1.อาหาร ซึ่งไทยมีความเชี่ยวชาญระดับสากล 2.เกษตรแปรรูป ซึ่งช่วยเพิ่มมูลค่าให้สินค้าเกษตรและป้อนวัตถุดิบให้อุตสาหกรรมอาหาร และ 3.Wellness กลุ่มเกี่ยวกับสุขภาพทั้งหมด โดยทั้งหมด 3 กลุ่มอุตสาหกรรม จะอยู่ภายใต้แนวทางเศรษฐกิจสีเขียว
ย้อนกลับไปที่เลข 16 สิ่งที่ตัวเลขนี้บอกคือ SMEs ไทยจำนวนมาก กำลังยืนอยู่ระหว่างความต้องการเงินทุนกับ ‘ความพร้อม’ ที่จะได้รับเงินทุนนั้น ช่องว่างตรงกลางนี้เองที่ SME D Bank พยายามเข้าไปเติมเต็ม ทั้งด้วยเงินทุน ความรู้ และการดูแลอย่างใกล้ชิด
“SME D Bank อยากให้ผู้ประกอบการเข้ามาคุยกับเราได้เลยโดยไม่ต้องเกรงใจ ถึงวันนี้จะยังไม่ได้ต้องการสินเชื่อ ก็เข้ามาเตรียมความพร้อม เรียนรู้ และพัฒนาทักษะการเป็นผู้ประกอบการไปกับเราได้ตลอด” พิชิตทิ้งท้าย
ผู้ประกอบการที่สนใจ ติดต่อได้ที่สาขา SME D Bank ทั่วประเทศ, LINE Official Account: SME Development Bank, เว็บไซต์ www.smebank.co.th หรือ Call Center 1357
อ้างอิง: