วันนี้ (25 ธันวาคม) เวลา 10.00 น. ที่ศาลอุทธรณ์คดีชำนัญ […]
The post ศาลอุทธรณ์พิพากษากลับ ‘ยกคำร้องฟื้นฟูกิจการ’ JKN ชี้บริหารล้มเหลว-ไร้ธรรมาภิบาล ปมปล่อยกู้กรรมการก่อนใช้หนี้ appeared first on THE STANDARD.
]]>วันนี้ (25 ธันวาคม) เวลา 10.00 น. ที่ศาลอุทธรณ์คดีชำนัญพิเศษ แผนกคดีล้มละลาย ได้มีคำพิพากษาในคดีหมายเลขแดงที่ 2894–2895/2568 กลับคำสั่งศาลชั้นต้น โดยให้ “ยกคำร้องขอฟื้นฟูกิจการ” ของ บมจ.เจเคเอ็น โกลบอล กรุ๊ป (JKN) ชี้ปัญหาสภาพคล่องเกิดจากการบริหารงานผิดพลาดภายใน และไม่ปรากฏช่องทางที่ชัดเจนในการฟื้นฟูกิจการ
ศาลพิเคราะห์งบการเงินแล้วชี้ว่า การเติบโตของ JKN ในช่วงที่ผ่านมา เกิดจากการก่อหนี้สินด้วยการออกหุ้นกู้หมุนเวียนเพื่อนำมาขยายธุรกิจต่อเนื่องถึง 17 ครั้ง ระหว่างปี 2559-2566 มิได้เกิดจากความสามารถในการทำกำไรของกิจการอย่างแท้จริง
เมื่อเกิดการผิดนัดชำระหนี้หุ้นกู้รุ่น JKN239A ส่งผลให้เกิดการผิดนัดชำระหนี้หุ้นกู้รุ่นอื่นๆ (Cross Default) ตามมา รวมมูลค่าหนี้ที่ถึงกำหนดชำระทันทีสูงถึง 3,212.15 ล้านบาท จนนำไปสู่ภาวะขาดสภาพคล่อง
นอกจากนี้ กรณีที่ JKN อ้างว่าได้รับผลกระทบจากวิกฤตความเชื่อมั่นในตลาดหุ้นกู้จากกรณี STARK ผิดนัดชำระหนี้หุ้นกู้ ศาลเห็นว่าเหตุการณ์ดังกล่าวเกิดขึ้นภายหลัง และไม่ได้เกี่ยวข้องกับการบริหารงานหรือการผิดนัดชำระหนี้ของลูกหนี้แต่อย่างใด ปัญหาที่เกิดขึ้นจึงมาจากปัจจัยภายในองค์กรเอง
ประเด็นสำคัญที่ศาลหยิบยกขึ้นมาคือ ปัญหาธรรมาภิบาลในการบริหารงาน โดยพบข้อเท็จจริงว่า JKN ได้นำเงินทุนไปให้กรรมการผู้มีอำนาจบริหารยืมเป็นจำนวนเงินถึง 300 ล้านบาท ก่อนที่จะนำมาชำระหนี้ให้แก่เจ้าหนี้รายอื่น พฤติการณ์ดังกล่าวแสดงให้เห็นถึงการขาดธรรมาภิบาล
นอกจากนี้ การจำหน่ายธุรกิจองค์กรนางงามจักรวาล (MUO) เพื่อแก้ปัญหาสภาพคล่อง ก็ยังได้รับชำระเงินไม่ครบถ้วน โดยได้รับเพียง 3.7 ล้านดอลลาร์สหรัฐ และยังค้างชำระอีกกว่า 10.8 ล้านดอลลาร์สหรัฐ
ศาลอุทธรณ์คดีชำนัญพิเศษวินิจฉัยว่า ปัญหาทั้งหมดเกิดจากการบริหารงานของลูกหนี้ และลูกหนี้ไม่สามารถแสดงให้เห็นช่องทางในการหาเงินมาชำระหนี้หรือบรรเทาความเสียหายแก่เจ้าหนี้ได้อย่างเป็นรูปธรรม กรณีจึงไม่มีเหตุอันสมควรและไม่มีช่องทางที่จะฟื้นฟูกิจการได้ตามกฎหมาย
จึงพิพากษากลับให้ ยกคำร้องขอฟื้นฟูกิจการ และจำหน่ายคดีในส่วนการตั้งผู้ทำแผนออกจากสารบบความ (แม้ก่อนหน้านี้ผู้คัดค้านจะยื่นขอถอนอุทธรณ์แต่ศาลไม่อนุญาต)
The post ศาลอุทธรณ์พิพากษากลับ ‘ยกคำร้องฟื้นฟูกิจการ’ JKN ชี้บริหารล้มเหลว-ไร้ธรรมาภิบาล ปมปล่อยกู้กรรมการก่อนใช้หนี้ appeared first on THE STANDARD.
]]>
วันนี้ (30 ตุลาคม) บริษัท ระบบขนส่งมวลชนกรุงเทพ จำกัด ( […]
The post บีทีเอสแถลงปิดหนี้ประวัติศาสตร์รถไฟฟ้าสายสีเขียว 3.6 หมื่นล้านบาท appeared first on THE STANDARD.
]]>วันนี้ (30 ตุลาคม) บริษัท ระบบขนส่งมวลชนกรุงเทพ จำกัด (มหาชน) หรือ บีทีเอส นำโดย คีรี กาญจนพาสน์ ประธานกรรมการ พร้อมด้วย สุรพงษ์ เลาหะอัญญา กรรมการผู้อำนวยการใหญ่ และ พ.ต.อ. สุชาติ วงศ์อนันต์ชัย ที่ปรึกษาประธานกรรมการ ร่วมกันแถลงข่าวถึงกรณีที่กรุงเทพมหานคร (กทม.) ได้ดำเนินการชำระหนี้ค่าจ้างเดินรถและซ่อมบำรุง (O&M) โครงการรถไฟฟ้าสายสีเขียว ส่วนต่อขยายที่ 1 และ 2 ซึ่งครอบคลุมช่วงสะพานตากสิน – วงเวียนใหญ่ – บางหว้า, ช่วงอ่อนนุช – แบริ่ง, ช่วงแบริ่ง – สมุทรปราการ และช่วงหมอชิต – สะพานใหม่ – คูคต รวมเป็นเงินทั้งสิ้น 36,444 ล้านบาท
คีรี กาญจนพาสน์ กล่าวว่า บีทีเอสยึดมั่นในความถูกต้องตามหลักธรรมาภิบาลมาโดยตลอด และวันนี้ได้พิสูจน์ให้เห็นแล้วว่าความพยายามในการชี้แจงข้อเท็จจริงตลอดหลายปีที่ผ่านมาไม่สูญเปล่า โดยบริษัทฯ ได้รับการชำระหนี้ O&M ส่วนที่เหลือจำนวน 36,444 ล้านบาท ต้องขอขอบคุณสภากรุงเทพมหานคร, กรุงเทพมหานคร, และบริษัท กรุงเทพธนาคม จำกัด (เคที) ที่เล็งเห็นถึงความสำคัญของปัญหาที่เกิดขึ้นกับภาคเอกชนที่ให้บริการเพื่อประชาชน และเร่งดำเนินการแก้ไขปัญหาให้จบลงได้โดยเร็ว
การได้รับการชำระหนี้ในวันนี้จะช่วยสร้างความเชื่อมั่นให้กับนักลงทุนและผู้โดยสารได้เป็นอย่างดี เนื่องจากบริษัทฯ มีสภาพคล่องและเงินทุนที่เพิ่มขึ้น อีกทั้ง กทม. ได้มีการทำข้อตกลงเรื่องการชำระหนี้ ทำให้หลังจากนี้การชำระหนี้จาก กทม. จะตรงต่อเวลาอย่างแน่นอน
สำหรับแผนการใช้เงินที่ได้รับการชำระหนี้ 36,444 ล้านบาท บริษัทฯ จะนำไปชำระหนี้ที่มีอยู่ประมาณ 15,000 ล้านบาท ส่วนที่เหลืออีกประมาณ 20,000 ล้านบาท จะเตรียมไว้จ่ายหนี้ที่ใกล้ครบกำหนดและลงทุนเพิ่มเติมต่อไป นอกจากนี้ ในส่วนของรถไฟฟ้าสายสีเขียวเส้นทางหลัก ช่วงสถานีหมอชิต – สถานีอ่อนนุช และช่วงสถานีสนามกีฬาแห่งชาติ – สถานีสะพานตากสิน ที่จะหมดสัมปทานในปี 2572 นั้น บริษัทฯ ยังคงรับว่าจ้างในการเดินรถและซ่อมบำรุงรถไฟฟ้าสายสีเขียวเส้นทางหลักและส่วนต่อขยายต่อไปอีก 13 ปี จนถึงปี 2585
คีรีกล่าวทิ้งท้ายว่า สิ่งที่ภาคภูมิใจ คือการทำงานอยู่บนพื้นฐานความถูกต้อง ตามหลักธรรมาภิบาล แม้เราจะประสบปัญหาเรื่องหนี้ที่ยังไม่ได้รับการชำระมาหลายปี แต่บีทีเอสก็ไม่เคยมีความคิดที่จะหยุดเดินรถ เพราะเรารู้ว่าหากเราหยุดเดินรถ ต้องมีผู้โดยสารจำนวนมากได้รับผลกระทบจากการเดินทาง
และให้คำมั่นว่าบริษัทฯ จะเดินหน้าพัฒนาระบบการให้บริการของรถไฟฟ้าบีทีเอสให้ดียิ่งขึ้นต่อไป พร้อมทั้งระบุว่าหากรัฐบาลต้องการผลักดันนโยบายรถไฟฟ้า 40 บาทต่อวัน บีทีเอสก็พร้อมให้การสนับสนุนอย่างเต็มที่
The post บีทีเอสแถลงปิดหนี้ประวัติศาสตร์รถไฟฟ้าสายสีเขียว 3.6 หมื่นล้านบาท appeared first on THE STANDARD.
]]>
การมีหนี้หลายก้อนพร้อมกันเป็นเรื่องที่น่าปวดหัว และทำให […]
The post ปิดหนี้ก้อนไหนก่อนดี? ก้อนเล็ก vs ก้อนดอกเบี้ยสูง appeared first on THE STANDARD.
]]>การมีหนี้หลายก้อนพร้อมกันเป็นเรื่องที่น่าปวดหัว และทำให้เรารู้สึกท้อแท้ การตัดสินใจว่าจะเริ่มต้นปิดหนี้ก้อนไหนก่อน จึงเป็นก้าวสำคัญที่จะกำหนดทิศทางของการปลดหนี้ทั้งหมด แต่ว่าเราจะปิดหนี้ก้อนเล็กก่อน หรือจะปิดก้อนดอกเบี้ยสูงก่อนดี?
2 กลยุทธ์ปลดหนี้ที่ได้รับความนิยมทั่วโลก คือ Snowball Method (ลูกบอลหิมะ) ที่เริ่มปิดหนี้ก้อนเล็กก่อน และ Avalanche Method (หิมะถล่ม) ที่เน้นปิดก้อนดอกเบี้ยสูงก่อน ซึ่งทั้งสองวิธีมีจุดเด่นจุดด้อยที่ต่างกัน และให้ผลลัพธ์การปลดหนี้ที่ต่างกัน
Avalanche Method (เน้นปิดดอกเบี้ยสูง)
วิธีการหิมะถล่ม คือกลยุทธ์สำหรับผู้ที่ต้องการประหยัดเงินดอกเบี้ยให้ได้มากที่สุด หลักการคือ จัดลำดับหนี้จาก อัตราดอกเบี้ยสูงสุด ไปหาต่ำสุด โดยไม่สนใจยอดหนี้คงเหลือ
วิธีการปฏิบัติ
- จ่ายขั้นต่ำ (Minimum Payment) ให้กับหนี้ทุกก้อน
- นำเงินที่เหลือมา ทุ่มโปะเพิ่ม ไปที่หนี้ที่มี อัตราดอกเบี้ยสูงสุด ก่อน
- เมื่อหนี้ก้อนดอกเบี้ยสูงสุดหมดไป ให้นำเงินที่เคยจ่ายก้อนนั้นไปโปะหนี้ที่มีดอกเบี้ยสูงสุดลำดับถัดไป ทำซ้ำไปเรื่อยๆ
จุดเด่น: ประหยัดดอกเบี้ยรวมที่ต้องจ่ายได้มากที่สุด และทำให้หลุดจากหนี้ได้เร็วที่สุดในเชิงคณิตศาสตร์การเงิน
จุดด้อย: อาจต้องใช้เวลานานกว่าจะปิดหนี้ก้อนแรกได้ โดยเฉพาะถ้าหนี้ที่มีดอกเบี้ยสูงสุดนั้นเป็นหนี้ก้อนใหญ่ อาจทำให้ขาดกำลังใจและท้อแท้ได้ง่าย
Snowball Method (เน้นปิดก้อนเล็ก)
วิธีการลูกหิมะ คือกลยุทธ์สำหรับผู้ที่ต้องการสร้างแรงผลักดันและกำลังใจ หลักการคือ จัดลำดับหนี้จากยอด คงเหลือน้อยที่สุด ไปหามากที่สุด โดยไม่สนใจอัตราดอกเบี้ย
วิธีการปฏิบัติ
- จ่ายขั้นต่ำ (Minimum Payment) ให้กับหนี้ทุกก้อน
- นำเงินที่เหลือมา ทุ่มโปะเพิ่ม ไปที่หนี้ที่มี ยอดคงเหลือน้อยที่สุด ก่อน
- เมื่อหนี้ก้อนเล็กที่สุดหมดไป ให้นำเงินที่เคยจ่ายก้อนนั้นไปโปะหนี้ที่มีขนาดใหญ่ขึ้นลำดับถัดไป ทำซ้ำไปเรื่อยๆ
จุดเด่น: สร้างกำลังใจสูง ปิดหนี้ก้อนแรกได้เร็ว ทำให้มีแรงผลักดันที่จะจัดการหนี้ก้อนอื่นๆ ต่อไปเรื่อยๆ เหมือนลูกบอลหิมะที่ใหญ่ขึ้นเมื่อกลิ้งไป
จุดด้อย: อาจทำให้เสียดอกเบี้ยรวมมากกว่า เมื่อเทียบกับวิธี Avalanche เพราะไม่ได้จัดการหนี้ดอกเบี้ยสูงก่อน
เปรียบเทียบการจ่ายดอกเบี้ยและระยะเวลา
หากลองเปรียบเทียบกลยุทธ์ Snowball และ Avalanche จะเห็นถึงความแตกต่างในการจัดลำดับการชำระหนี้พิเศษ (เงินที่โปะเพิ่ม) และผลลัพธ์ในด้านดอกเบี้ยที่จ่ายไป
หนี้ก้อน A 300,000 บาท อัตราดอกเบี้ย 16%
หนี้ก้อน B 270,000 บาท อัตราดอกเบี้ย 3%
หนี้ก้อน C 50,000 บาท อัตราดอกเบี้ย 5%
โดยสมมติว่า เราสามารถจ่ายเงินพิเศษโปะหนี้ได้ 5,000 บาทต่อเดือน นอกเหนือจากการจ่ายขั้นต่ำ 12,000 บาทต่อเดือน (รวมจ่ายทั้งหมด 17,000 บาท/เดือน) เรามาดูผลลัพธ์ของแต่ละวิธีกัน
หมายเหตุ: การคำนวณนี้เป็นค่าประมาณการเพื่อให้เห็นความแตกต่างของดอกเบี้ย โดยใช้วิธีคำนวณแบบลดต้นลดดอก (Amortization) ซึ่งเป็นไปตามหลักการของสินเชื่อทั่วไป
- วิธี Snowball (เน้นปิดก้อนเล็กสุดก่อน)
ลำดับการจ่ายพิเศษ: เริ่มต้นที่ หนี้ก้อน C (50,000 บาท) → หนี้ก้อน B (270,000 บาท) → หนี้ก้อน A (300,000 บาท)
จุดเด่น: เราจะสามารถปิดหนี้ก้อนแรก (C) ได้อย่างรวดเร็ว ทำให้เกิดความรู้สึกประสบความสำเร็จและมีแรงผลักดันในการจัดการหนี้ก้อนอื่น ๆ ต่อไป
ผลลัพธ์โดยประมาณ:
รวมระยะเวลาปลดหนี้: ประมาณ 47 เดือน
ดอกเบี้ยรวมที่จ่ายทั้งหมด: ประมาณ 64,000 บาท
- วิธี Avalanche (เน้นปิดดอกเบี้ยสูงสุดก่อน)
ลำดับการจ่ายพิเศษ: เริ่มต้นที่ หนี้ก้อน A (16%) → หนี้ก้อน C (5%) → หนี้ก้อน B (3%)
จุดเด่น: การจัดการหนี้ก้อน A ที่มีดอกเบี้ย 16% ก่อน จะช่วยหยุดการทบต้นของดอกเบี้ยที่แพงที่สุดได้อย่างมีประสิทธิภาพ ทำให้เงินต้นลดลงเร็ว และประหยัดค่าดอกเบี้ยได้มากที่สุด
ผลลัพธ์โดยประมาณ:
รวมระยะเวลาปลดหนี้: ประมาณ 44 เดือน
ดอกเบี้ยรวมที่จ่ายทั้งหมด: ประมาณ 53,000 บาท
หนี้ก้อนเล็ก vs หนี้ก้อนดอกเบี้ยสูง ควรเลือกเริ่มปิดก้อนไหนดี?
จากการคำนวณเปรียบเทียบข้างต้น วิธี Avalanche ประหยัดดอกเบี้ยได้มากกว่า วิธี Snowball ประมาณ 11,000 บาท และทำให้ปลดหนี้ได้เร็วขึ้นถึง 3 เดือน
ดังนั้นวิธีการเลือกปิดหนี้ก้อนดอกเบี้ยสูงก่อน เป็นทางเลือกที่ดีที่สุดในเชิงคณิตศาสตร์การเงินสำหรับสถานการณ์นี้ เพราะช่วยลดหนี้ที่มีดอกเบี้ยสูงที่สุดก่อน ดอกเบี้ยรวมที่จ่ายทั้งหมดน้อยกว่า และโดยรวมจะปลดหนี้ได้เร็วที่สุดเมื่อเทียบในเชิงการเงิน
แต่อย่างไรก็ตาม การเลือกวิธีที่ดีที่สุดขึ้นอยู่กับ ‘นิสัย’ ของเราด้วย หากเราเป็นคนขี้เบื่อ ต้องการกำลังใจ และอยากเห็นความคืบหน้าเร็วๆ เพื่อสร้างวินัยทางการเงิน หรือมีหนี้ก้อนเล็กๆ หลายก้อนที่สามารถปิดได้ไว การเลือกวิธี Snowball จะทำให้เกิดความรู้สึกประสบความสำเร็จอย่างรวดเร็ว (Quick Wins) ซึ่งเป็นแรงจูงใจสำคัญที่ช่วยให้มีวินัยในการจ่ายหนี้ก้อนต่อ ๆ ไปได้สำเร็จ
ทางเลือกปลดหนี้อื่นๆ ที่ควรทำร่วมด้วย
การปลดหนี้จะสำเร็จได้ต้องมีปัจจัยเหล่านี้เข้ามาช่วยเสริม
- ห้ามก่อหนี้เพิ่มเด็ดขาด: การปิดบัตรเครดิต หรือเก็บไว้ในที่ที่ใช้ไม่สะดวก เป็นการป้องกันไม่ให้กลับไปเป็นหนี้อีก
- เพิ่มรายได้ ลดรายจ่าย: สร้าง “เงินโปะ” พิเศษให้ได้มากที่สุด การหาอาชีพเสริมหรือลดค่าใช้จ่ายฟุ่มเฟือยจะทำให้คุณมีเงินมาจัดการหนี้เร็วขึ้น
- รวมหนี้ (Debt Consolidation): หากมีหนี้ดอกเบี้ยสูงหลายก้อน ลองพิจารณารวมหนี้เหล่านั้นไว้ในสินเชื่อส่วนบุคคล หรือรีไฟแนนซ์บ้าน/รถที่มีอัตราดอกเบี้ยต่ำกว่า เพื่อให้บริหารจัดการง่ายขึ้นและลดภาระดอกเบี้ยโดยรวม
- สร้างเงินสำรองฉุกเฉินก้อนเล็ก: แม้จะอยู่ในช่วงปลดหนี้ แต่การมีเงินก้อนเล็ก ๆ สำรองไว้ (เช่น 1-2 เท่าของยอดจ่ายรายเดือนรวม) จะช่วยให้เราไม่ต้องกลับไปพึ่งหนี้เมื่อเกิดเหตุการณ์ไม่คาดฝัน
ข้อจำกัดของ Snowball และ Avalanche
แม้ว่ากลยุทธ์ Snowball และ Avalanche สามารถช่วยให้เราปิดหนี้ได้อย่างมีประสิทธิภาพ แต่สองวิธีนี้ก็ยังมีข้อจำกัด ถ้าหากว่า
- หนี้หนักเกินกว่าจะจ่ายขั้นต่ำไหว: หากมีหนี้มากจนเงินที่หามาได้ไม่พอจ่ายขั้นต่ำในแต่ละเดือน หรือจ่ายได้แต่ไม่มีเงินเหลือดำรงชีวิตเลย กลยุทธ์เหล่านี้ก็ใช้ไม่ได้
- ยังก่อหนี้เพิ่มอย่างต่อเนื่อง: หากเรายังคงสร้างหนี้ใหม่ๆ อยู่เรื่อยๆ ก็เหมือนกับการเติมน้ำในถังที่รั่ว ไม่มีทางที่หนี้จะหมดไปได้
เมื่อถึงจุดที่จ่ายไม่ไหว ควรทำอย่างไรต่อ?
- เจรจากับเจ้าหนี้
- อย่าหนี ติดต่อธนาคารหรือสถาบันการเงินที่เป็นเจ้าหนี้ทันทีเพื่อขอ ปรับโครงสร้างหนี้ เช่น
- ขยายระยะเวลาผ่อนชำระ ทำให้ยอดผ่อนต่อเดือนลดลง
- ขอพักชำระหนี้/ลดอัตราดอกเบี้ยชั่วคราว ในช่วงเวลาที่วิกฤติจริง ๆ
- ขอปิดหนี้ด้วยเงินก้อน เจรจาขอส่วนลดเงินต้นเพื่อปิดบัญชีไปเลย หากมีเงินก้อนจากแหล่งอื่น
- ปรึกษาผู้เชี่ยวชาญ/คลินิกแก้หนี้
ติดต่อหน่วยงานที่เป็นกลาง เช่น คลินิกแก้หนี้ by SAM หรือธนาคารแห่งประเทศไทย เพื่อขอคำปรึกษาและเข้าร่วมโครงการช่วยเหลือ ซึ่งจะช่วยให้คุณได้รับคำแนะนำที่ถูกกฎหมายและยืดหยุ่นตามความสามารถในการชำระหนี้
การปลดหนี้ไม่ใช่การวิ่งแข่ง แต่เป็นการเดินทางมาราธอน ที่ต้องอาศัยความมุ่งมั่นและวินัยในการจัดการเงินอย่างไม่ยอมแพ้ ไม่ว่าเราจะเลือกปิดหนี้ก้อนเล็กก่อนหรือก้อนที่ดอกเบี้ยสูง สิ่งสำคัญคืออย่าล้มเลิกกลางทาง อดทนจนกว่าจะชำระหนี้ได้หมด แล้วในที่สุดเราก็จะสามารถปลดเปลื้องภาระหนี้ออกจากบ่าได้
ภาพ: Stephen Swintek / Getty Images
อ้างอิง:
- https://afmorganlaw.com/snowball-vs-avalanche-how-to-pay-off-debt/
- https://www.investopedia.com/articles/personal-finance/080716/debt-avalanche-vs-debt-snowball-which-best-you.asp
The post ปิดหนี้ก้อนไหนก่อนดี? ก้อนเล็ก vs ก้อนดอกเบี้ยสูง appeared first on THE STANDARD.
]]>
วันนี้ (8 ตุลาคม) ชัชชาติ สิทธิพันธุ์ ผู้ว่าราชการกรุงเ […]
The post กทม. เร่งจ่ายหนี้รถไฟฟ้าสายสีเขียว 3.2 หมื่นล้าน ย้ำไม่กระทบงบฯ พร้อมพิจารณาปรับโครงสร้างค่าโดยสารใหม่ appeared first on THE STANDARD.
]]>วันนี้ (8 ตุลาคม) ชัชชาติ สิทธิพันธุ์ ผู้ว่าราชการกรุงเทพมหานคร เปิดเผยความคืบหน้าการเตรียมชำระหนี้โครงการรถไฟฟ้าสายสีเขียว หลังศาลปกครองมีคำสั่งให้กรุงเทพมหานคร (กทม.) ชำระหนี้ในคดีที่สอง โดยระบุว่า กทม. อยู่ระหว่างการนำเงินสะสมจ่ายขาดมาชำระหนี้รวมเป็นจำนวนประมาณ 32,000 ล้านบาท คาดว่าจะดำเนินการแล้วเสร็จภายในวันที่ 31 ตุลาคมนี้
ชัชชาติกล่าวว่า การชำระหนี้ครั้งนี้จะไม่ส่งผลกระทบต่อการดำเนินงานโครงการอื่นๆ ของ กทม. เนื่องจากเป็นการใช้จ่ายจากเงินสะสมจ่ายขาดที่ไม่มีภาระผูกพัน ซึ่งหลังการชำระหนี้แล้วยังคงเหลือเงินสะสมอีกประมาณ 5,000-6,000 ล้านบาท
ผู้ว่าฯ กทม. ย้ำถึงความจำเป็นที่ต้องเร่งดำเนินการ เนื่องจากหากล่าช้า กทม. จะต้องแบกรับภาระดอกเบี้ยในอัตราสูง (MLR +1) ซึ่งสูงกว่าดอกเบี้ยที่ได้รับจากเงินฝาก ทำให้ต้องรีบจัดการเพื่อไม่ให้เกิดภาระทางการเงินเพิ่มขึ้น และยืนยันว่าเมื่อศาลมีคำสั่งแล้ว กทม. จำเป็นต้องปฏิบัติตามเพื่อยุติปัญหา
นอกจากนี้ ผู้ว่าฯ ชัชชาติ ยังชี้แจงเพิ่มเติมเกี่ยวกับประเด็นค่าโดยสารรถไฟฟ้าสายสีเขียว โดยระบุว่าปัจจุบัน กทม. มีภาระต้องจ่ายค่าจ้างเดินรถประมาณปีละ 8,000 ล้านบาท แต่สามารถจัดเก็บค่าโดยสารได้เพียงประมาณ 2,000 ล้านบาทเท่านั้น แม้เรื่องค่าโดยสารจะไม่เกี่ยวข้องกับการชำระหนี้โดยตรง แต่ส่วนต่างที่ต้องนำมาใช้ชดเชยถือเป็นเงินภาษี ซึ่งอาจไม่เป็นธรรมต่อประชาชนที่ไม่ได้ใช้บริการ
ด้วยเหตุนี้ กทม. จึงอยู่ระหว่างการพิจารณาปรับโครงสร้างค่าโดยสารใหม่เพื่อให้สะท้อนต้นทุนที่แท้จริง โดยคาดว่าราคาจะไม่เกิน 65 บาทตลอดสาย อย่างไรก็ตาม อัตราค่าโดยสารบางช่วงอาจถูกลง เช่น เส้นทางสั้นๆ ภายในเมือง
ขณะที่ผู้โดยสารที่เดินทางระยะไกลอาจมีค่าใช้จ่ายเพิ่มขึ้นตามระยะทาง ซึ่งอยู่ระหว่างการศึกษาเรื่องดังกล่าวอย่างละเอียด ผู้ว่าฯ ชัชชาติ ยืนยันว่าการบริหารจัดการเรื่องนี้จะเป็นไปอย่างโปร่งใส บนพื้นฐานของความเป็นจริง และยึดประโยชน์ของประชาชนเป็นสำคัญที่สุด
The post กทม. เร่งจ่ายหนี้รถไฟฟ้าสายสีเขียว 3.2 หมื่นล้าน ย้ำไม่กระทบงบฯ พร้อมพิจารณาปรับโครงสร้างค่าโดยสารใหม่ appeared first on THE STANDARD.
]]>
หัวข้อในเนื้อหานี้ ครึ่งหลังแนวโน้ม ‘ชำระหนี้’ มีโอกาสถ […]
The post เปิดลิสต์ ‘ภาคธุรกิจ’ จ่ายหนี้ไม่ไหว-ผิดนัดชำระเพิ่ม KResearch ห่วงภาษีทรัมป์อาจฉุดแนวโน้มชำระหนี้ครึ่งปีหลัง ‘ถดถอย’ ลุกลามถึงธุรกิจใหญ่ appeared first on THE STANDARD.
]]>หัวข้อในเนื้อหานี้
KResearch เผยคุณภาพสินเชื่อที่แย่ลงแทบทุกประเภทธุรกิจแย่ลง การผิดนัดชำระเพิ่ม ห่วงภาษีทรัมป์ฉุดแนวโน้มการชำระหนี้ในครึ่งหลังของปีนี้ ‘ถดถอย’ และลุกลามถึงธุรกิจขนาดใหญ่
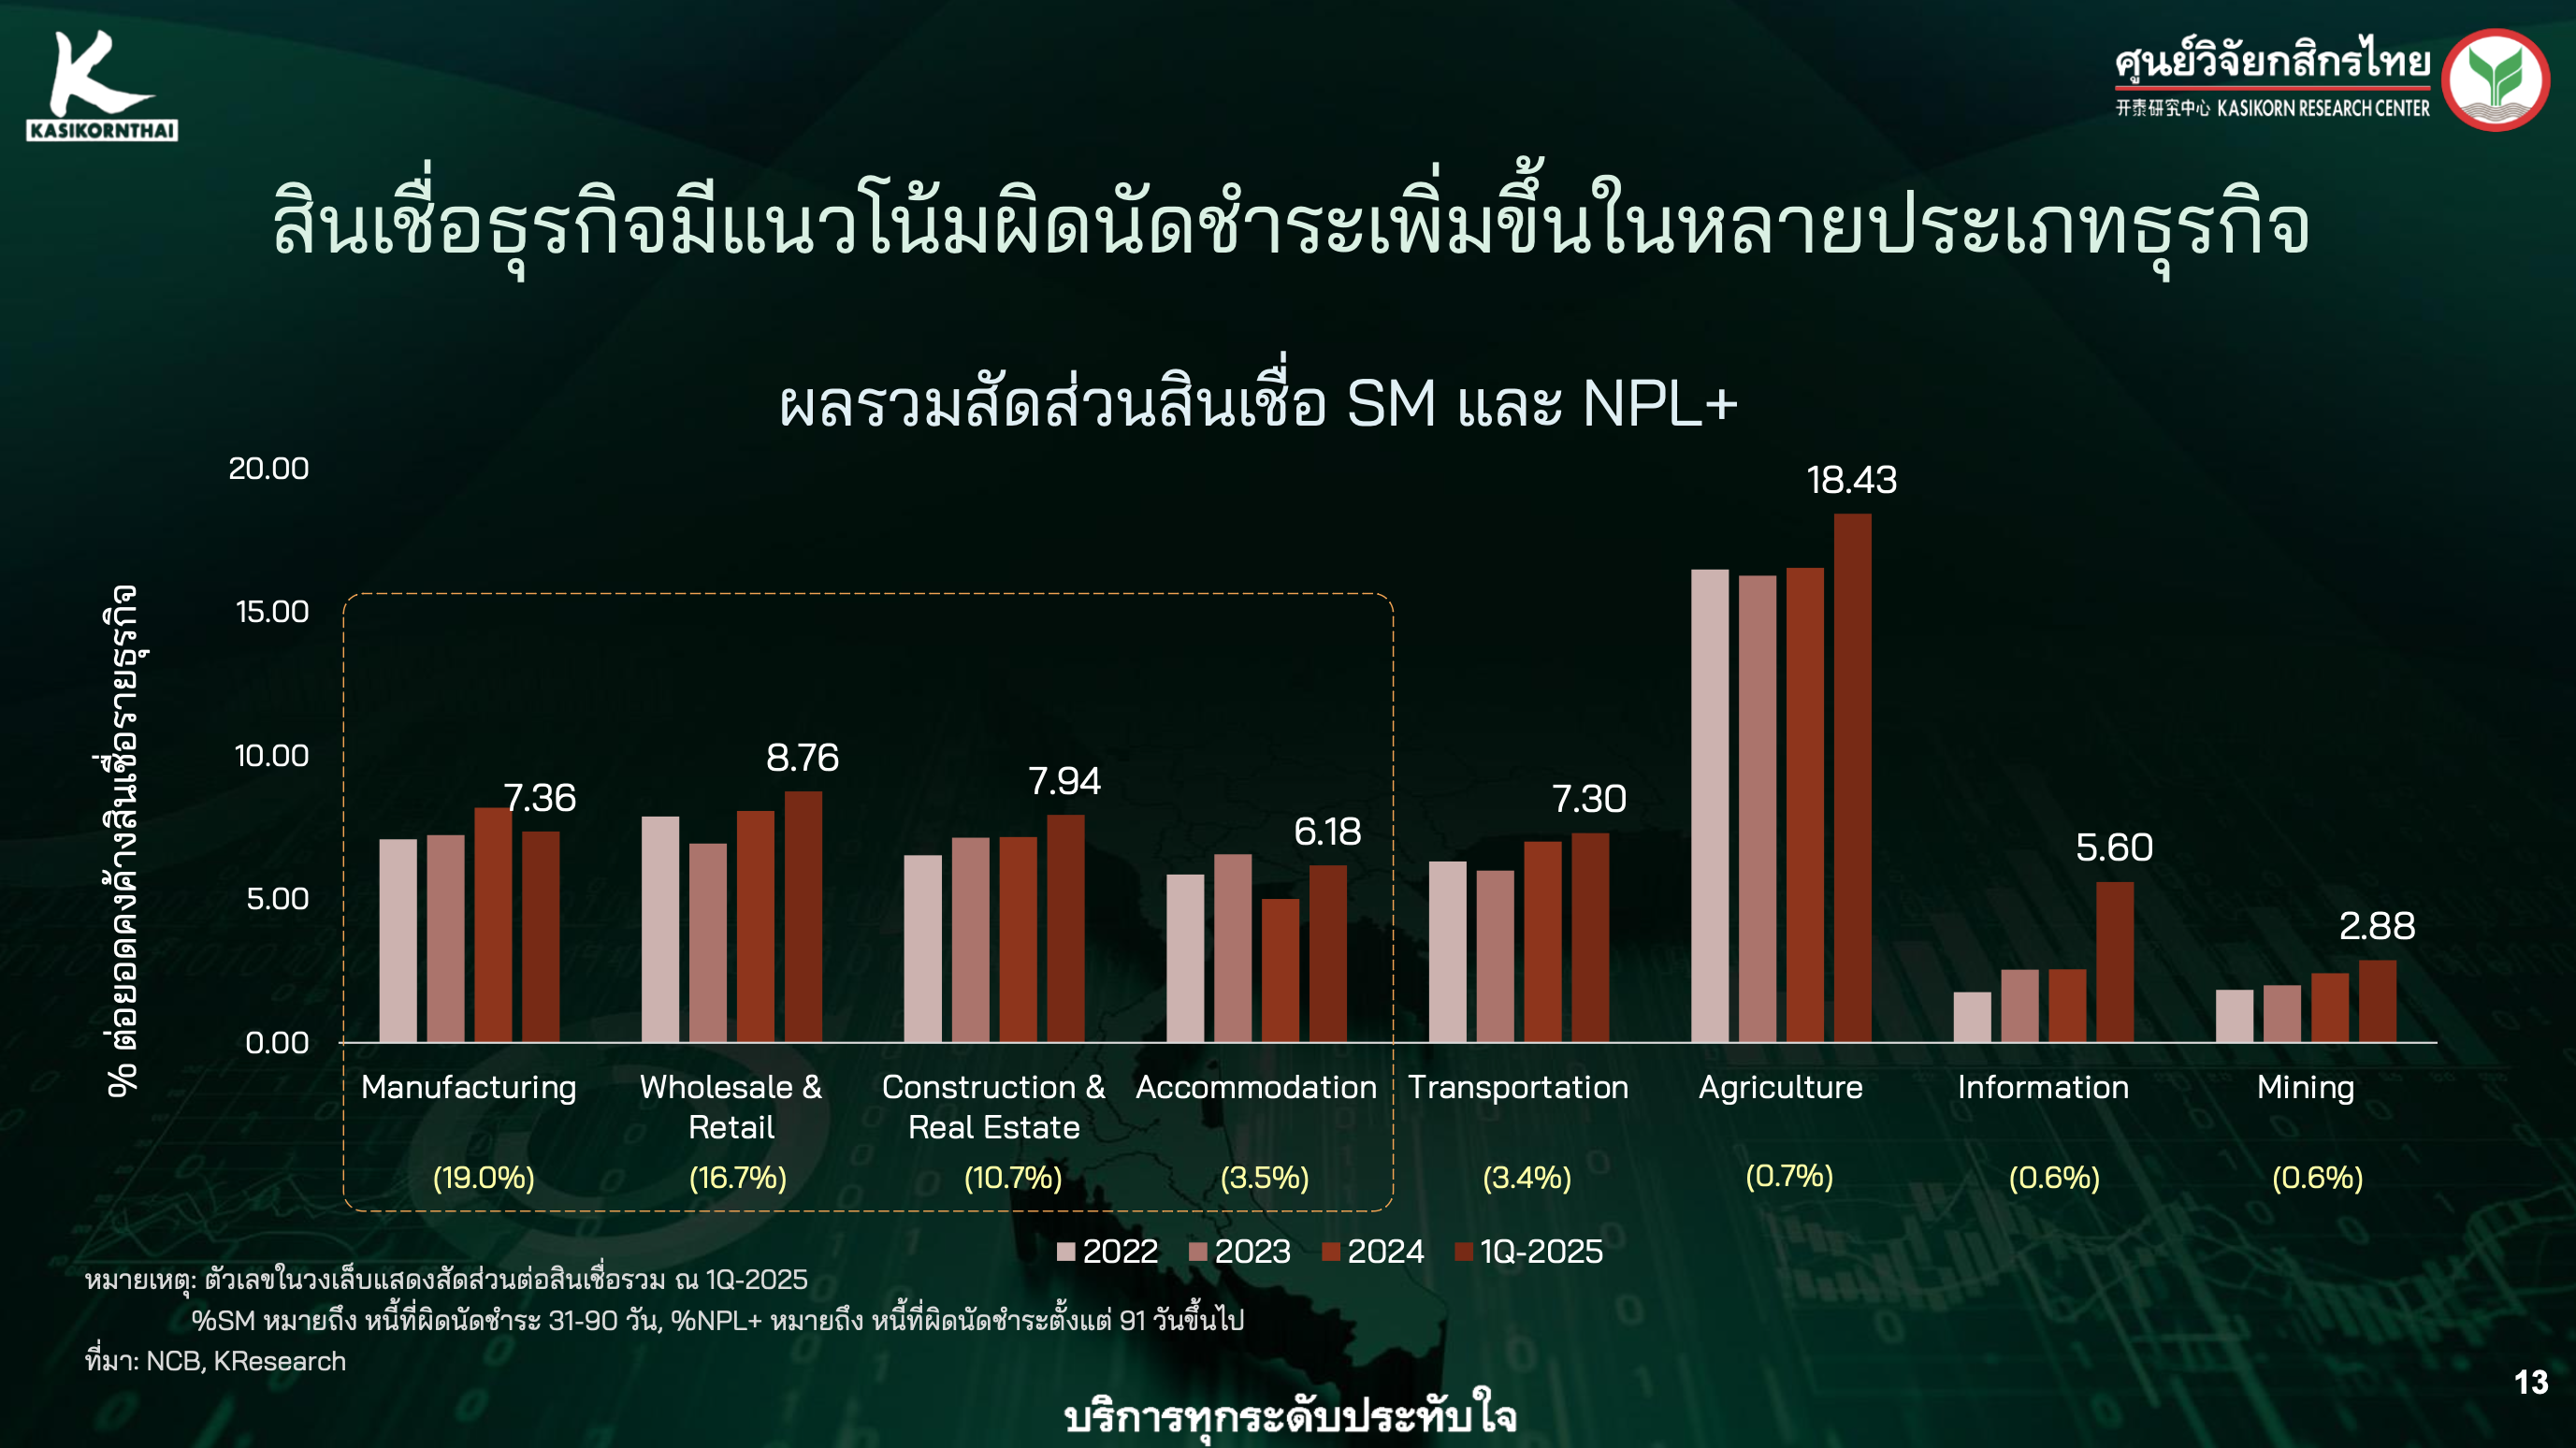
กฤษฏิ์ แก้วหิรัญ นักวิจัยอาวุโส บริษัท ศูนย์วิจัยกสิกรไทย จำกัด (KResearch) เปิดเผยว่า ตามฐานข้อมูลบัญชีลูกหนี้ธุรกิจของบริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (NCB) ซึ่งเป็นข้อมูลไตรมาส 1/2568 พบว่า สินเชื่อธุรกิจมีแนวโน้มผิดนัดชำระหนี้เพิ่มขึ้นในหลายประเภทธุรกิจ เมื่อเทียบกับสิ้นปี 2567 ดังนี้
สินเชื่อธุรกิจการผลิต (Manufacturing) มีสัดส่วนสินเชื่อที่ผิดนัดชำระ 31-90 วัน (SM) และหนี้ที่ผิดนัดชำระเกิน 90 วัน (NPL) อยู่ที่ 7.36% ในไตรมาส 1 ของปี 2568 ‘ลดลง’ จากระดับ 8.18% จากสิ้นปี 2567
- สินเชื่อธุรกิจภาคค้าส่งและค้าปลีก (Wholesale & Retail) มีสัดส่วนสินเชื่อ SM และ NPL อยู่ที่ 8.76% ในไตรมาส 1 ของปี 2568 ‘เพิ่มขึ้น’ จากระดับ 8.08% จากสิ้นปี 2567
- สินเชื่อธุรกิจก่อสร้างและอสังหาริมทรัพย์ (Construction & Real Estate) มีสัดส่วนสินเชื่อ SM และ NPL อยู่ที่ 7.94% ในไตรมาส 1 ของปี 2568 ‘เพิ่มขึ้น’ จากระดับ 7.16% จากสิ้นปี 2567
- สินเชื่อธุรกิจที่พักแรม (Accommodation) มีสัดส่วนสินเชื่อ SM และ NPL อยู่ที่ 6.18% ในไตรมาส 1 ของปี 2568 ‘เพิ่มขึ้น’ จากระดับ 5.00% จากสิ้นปี 2567
- สินเชื่อธุรกิจคมนาคม (Transportation) มีสัดส่วนสินเชื่อ SM และ NPL อยู่ที่ 7.30% ในไตรมาส 1 ของปี 2568 ‘เพิ่มขึ้น’ จากระดับ 7.01% จากสิ้นปี 2567
- สินเชื่อภาคเกษตร (Agriculture) มีสัดส่วนสินเชื่อ SM และ NPL อยู่ที่ 18.43% ในไตรมาส 1 ของปี 2568 ‘เพิ่มขึ้น’ จากระดับ 16.55% จากสิ้นปี 2567
- สินเชื่อข้อมูล (Information) มีสัดส่วนสินเชื่อ SM และ NPL อยู่ที่ 5.60% ในไตรมาส 1 ของปี 2568 ‘เพิ่มขึ้น’ จากระดับ 2.88% จากสิ้นปี 2567
ครึ่งหลังแนวโน้ม ‘ชำระหนี้’ มีโอกาสถดถอย ลุกลามถึงธุรกิจขนาดใหญ่
กฤษฏิ์กล่าวว่า “โดยสรุปจะเห็นได้ว่า เศรษฐกิจที่เติบโต 3.1% ในไตรมาสแรกของปี 2568 ไม่ได้สะท้อนกลับมาที่คุณภาพสินเชื่อ เห็นได้จากคุณภาพสินเชื่อที่แย่ลงในทุกประเภทธุรกิจ ยกเว้น ‘ภาคการผลิต’ ที่ได้อานิสงส์จากการส่งออกที่เติบโตดีขึ้น แต่ในระยะครึ่งหลังของปี ไทยกำลังเผชิญกับภาษีนำเข้าจากสหรัฐฯ ที่เพิ่มขึ้น ทำให้ส่งออกครึ่งปีหลังอาจพลิกติดลบ จึงอาจจะเห็นการปรับขึ้นของสัดส่วนสินเชื่อที่ผิดนัดชำระ และคุณภาพสินเชื่อที่แย่ลงอาจลุกลามขึ้น และอาจลุกลามไปถึงธุรกิจขนาดใหญ่”
พร้อมทั้งอธิบายต่อว่า “ภาคการผลิตและกลุ่มที่พักแรม ความน่ากังวลจะอยู่ที่ธุรกิจขนาดใหญ่ที่มีสัดส่วนหนี้ค้างชำระเกิน 30 วันขึ้นไป อยู่ใน ‘ระดับสูงที่สุด’ และส่วนที่เป็นธุรกิจ SME รายเล็ก-ย่อย เริ่มเห็นภาพหนี้ค้างชำระที่เพิ่มขึ้น ขณะที่ธุรกิจที่เชื่อมโยงกับกำลังซื้อของตลาดในประเทศ เช่น ธุรกิจค้าส่งค้าปลีก พบว่าคุณภาพหนี้ที่ด้อยลงในกลุ่ม SME รายเล็ก-ย่อยในช่วงก่อนหน้านี้ ได้ขยายมาสู่ธุรกิจขนาดกลางมากขึ้น ส่วนธุรกิจก่อสร้างและอสังหาริมทรัพย์ ภาพลบจะขยายมาถึงธุรกิจขนาดใหญ่ด้วย ซึ่งด้วยแนวโน้มเศรษฐกิจที่มีความไม่แน่นอนสูงขึ้น ทั้งจากผลของการขึ้นภาษีนำเข้าของสหรัฐฯ ที่กระทบการส่งออก และภาพกำลังซื้อในประเทศที่ซบเซา อาจทำให้แนวโน้มความสามารถในการชำระหนี้ของประเภทธุรกิจต่างๆ ข้างต้น มีโอกาสถดถอยลงอีกในไตรมาสที่เหลือของปีนี้”
ธุรกิจยิ่งมีขนาดเล็ก ยิ่งผิดนัดชำระมากกว่ากลุ่มอื่นๆ
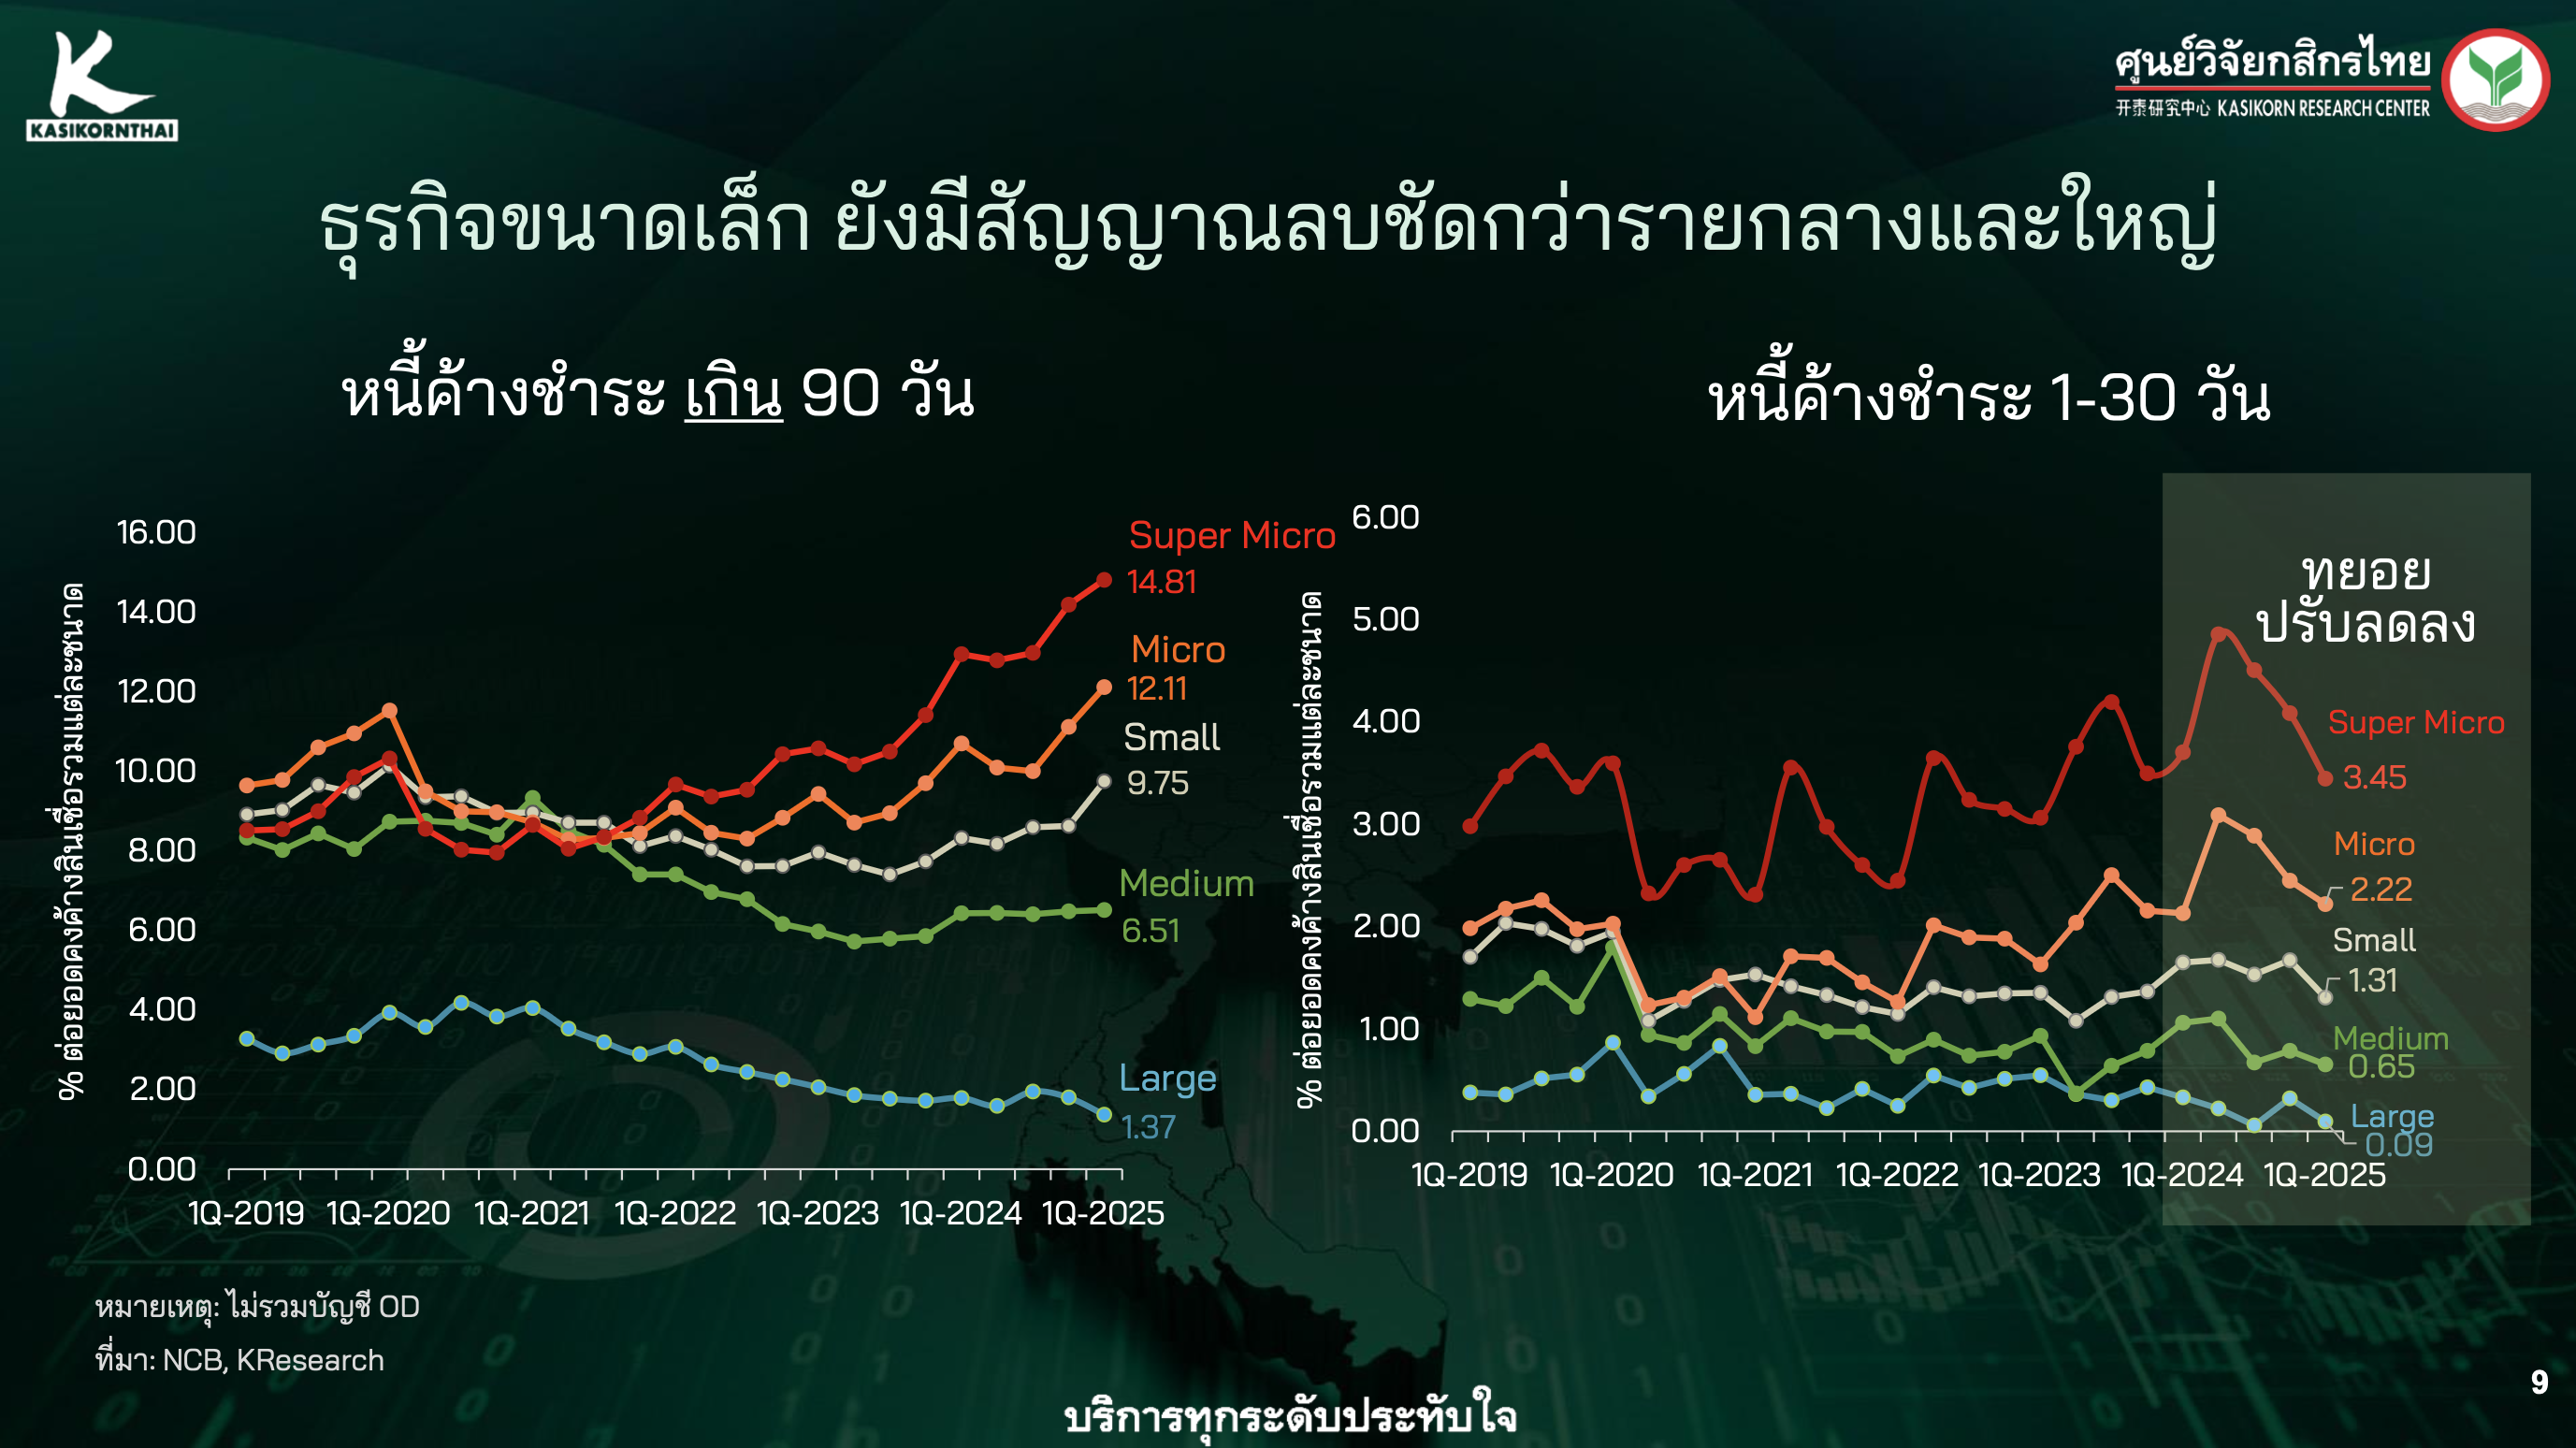
ธัญญลักษณ์ วัชระชัยสุรพล รองกรรมการผู้จัดการ บริษัท ศูนย์วิจัยกสิกรไทย จำกัด กล่าวว่า ตามฐานข้อมูลบัญชีลูกหนี้ธุรกิจของบริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (NCB) ซึ่งเป็นข้อมูลไตรมาส 1/2568 พบว่า ลูกค้าธุรกิจยิ่งมีขนาดเล็ก ยิ่งมีปัญหาหนี้เสีย (NPL) ที่ค้างชำระเกิน 90 วัน เพิ่มขึ้นชัดกว่ากลุ่มอื่นๆ
- กลุ่มธุรกิจขนาด Super Micro มีหนี้เสีย (NPL)ในสัดส่วนสูงถึง 14.81% ของสินเชื่อรวม
- กลุ่มธุรกิจขนาด Micro มีหนี้เสีย (NPL) ในสัดส่วน 12.11% ของสินเชื่อรวม
- กลุ่มธุรกิจขนาดเล็ก (Small) มีหนี้เสีย (NPL) ในสัดส่วน 9.75% ของสินเชื่อรวม
- กลุ่มธุรกิจขนาดกลาง (Medium) มีหนี้เสีย (NPL) ในสัดส่วน 6.51% ของสินเชื่อรวม
- กลุ่มธุรกิจขนาดใหญ่ (Large) มีหนี้เสีย (NPL) ในสัดส่วน 1.37% ของสินเชื่อรวม
อย่างไรก็ตาม มาตรการปรับโครงสร้างหนี้ตามเกณฑ์ Responsible Lending (RL) และแนวทางดูแลคุณภาพหนี้เชิงรุกของสถาบันการเงิน ทำให้สัดส่วนหนี้ค้างชำระ 1-30 วัน มีทิศทางที่ปรับตัวลดลงตั้งแต่ช่วงกลางปี 2567 เป็นต้นมา
กนง.ลดดอกเบี้ยรอบล่าสุด ลดภาระลูกหนี้ 7,000 ล้านบาท
ดร. กาญจนา โชคไพศาลศิลป์ ผู้บริหารงานวิจัย ศูนย์วิจัยกสิกรไทย (KResearch) ประเมินว่า หลังกนง.มีมติ ให้ลดอัตราดอกเบี้ยนโยบายลง 0.25% ต่อปี จาก 1.75% เป็น 1.50% ต่อปี และธนาคารพาณิชย์หลายแห่งปรับลดอัตราดอกเบี้ยเงินกู้ตามรอบนี้ จะทำให้ภาระดอกเบี้ยของลูกหนี้รายย่อยและลูกหนี้ธุรกิจปรับลดลงประมาณ 7,000 ล้านบาท ภายใต้สมมติฐานที่เริ่มคำนวณผลของภาระดอกเบี้ยเงินกู้ที่ลดลงในช่วงระหว่างสิงหาคม-พฤศจิกายน
นอกจากนี้ ดร. กาญจนา ประเมินว่า สินเชื่อที่ได้รับประโยชน์จากการลดดอกเบี้ยรอบนี้ คิดเป็นประมาณ 60% ของสินเชื่อรวมทั้งระบบ คิดเป็นเม็ดเงินราว
โดยกลุ่มสินเชื่อที่คาดว่า จะได้รับอานิสงส์มากที่สุดมี 2 กลุ่มหลัก ได้แก่ (1) ลูกหนี้รายย่อย โดยเฉพาะลูกหนี้สินเชื่อบ้าน หรือสินเชื่อที่มีที่อยู่อาศัยเป็นหลักทรัพย์ค้ำประกัน เช่น Home For Cash และ (2) สินเชื่อธุรกิจ เนื่องจากโดยปกติแล้ว สินเชื่อธุรกิจจะผูกกับดอกเบี้ยลอยตัว
เชื่อจังหวะลดดอกเบี้ย กนง. ยังเหมาะสม ไม่ช้าเกินไป
ดร. กาญจนา ยังมองว่า การลดอัตราดอกเบี้ยนโยบายของกนง.รอบนี้จะช่วยลดภาระของกลุ่ม SME ได้ และไม่ถือเป็นจังหวะที่ช้าเกินไป เนื่องจาก ช่วงก่อนหน้านี้ ยังมีความไม่แน่นอนสูง โดยเฉพาะจากนโยบายภาษีการค้าสหรัฐฯ นอกจากนี้ พื้นที่ในการดำเนินนโยบาย (Policy Space) ของธปท. ก็มีค่อนข้างจำกัด
“คิดว่า Timing เหมาะสม เนื่องจากเป็นช่วงเริ่มต้นครึ่งปีหลัง ที่เศรษฐกิจกำลังจะแย่ลงกำลังจะโดนผลกระทบจากเรื่องภาษีของทรัมป์” ดร. กาญจนากล่าว
ธัญญลักษณ์ยังอธิบายเพิ่มเติมว่า การลดดอกเบี้ยจะช่วยลดต้นทุน มากกว่าชะลอการตกชั้น หรือการไหลจาก SM เป็น NPL เนื่องจาก แต่หากสุดท้าย SME เจอปัญหาที่รุนแรงขึ้น เช่น ขายของไม่ได้ การลดดอกเบี้ยก็เป็นเพียงการยืดลมหายใจเท่านั้น ถ้ารายได้ยังไม่กลับมา การลดดอกเบี้ยก็จะเป็นการยืดปัญหา หรือเป็นการช่วยประคับประคองมากกว่า
โจทย์แก้หนี้ระยะถัดไป ไทยยังมีช่องโหว่อะไรที่ต้องปิดบ้าง
ศูนย์วิจัยกสิกรไทยเสนอแนะเพิ่มเติมว่า ทางการไทยควรจัดวางมาตรการดูแลหนี้ให้เหมาะสมกับลักษณะการชำระหนี้ของแต่ละกลุ่มลูกค้า โดยอาจเพิ่มนโยบายสนับสนุนการปรับเงื่อนไขการชำระหนี้ชั่วคราวให้กับลูกค้าปกติที่ยังไม่ผิดนัดชำระหนี้และเล็งเห็นปัญหาของธุรกิจตนตั้งแต่เนิ่นๆ รวมถึงอาจเตรียมทำโครงการ Asset Warehousing รอบใหม่ อันถือเป็นมาตรการเชิงรุกก่อนที่ลูกหนี้จะกลายเป็นเอ็นพีแอล
ขณะที่ เมื่อลูกหนี้กลายเป็นเอ็นพีแอลแล้ว สิ่งที่ควรทำคือส่งเสริมกระบวนการนอกศาล (Out-of-Court Workouts) เช่น ตีโอนทรัพย์จบหนี้ โดยทางการสามารถช่วยสนับสนุนผ่านการลดค่าธรรมเนียมที่เกี่ยวข้องได้ อาทิ ค่าธรรมเนียมการโอนที่เกี่ยวข้องกับสิ่งปลูกสร้างและที่ดิน เป็นต้น
นอกจากนี้ เนื่องจากเมื่อลูกหนี้มีวันค้างชำระนานขึ้น โอกาสจะตกชั้นลึกลงย่อมมีมากกว่าการฟื้นคืนชีพมาเป็นหนี้ดี ดังนั้น หากกระบวนการทางกฎหมายมีระยะเวลาพิจารณาคดีทางกฎหมายที่เร็วขึ้น ก็น่าจะช่วยให้ลูกหนี้และเจ้าหนี้เห็นความชัดเจนเร็วขึ้น ลูกหนี้จะได้เริ่มธุรกิจใหม่เร็วขึ้นด้วย
รวมถึงควรเพิ่มทางเลือกให้ลูกหนี้ผ่อนสินทรัพย์รอการขายของตนเองได้เป็นลำดับแรกๆ ซึ่งเท่ากับเป็นการเปิดโอกาสให้กับลูกหนี้ที่ฟื้นฟูตัวเองได้ไว สามารถกลับมาเป็นเจ้าของทรัพย์เดิมได้ด้วยเช่นกัน อย่างไรก็ตาม แนวทางแก้หนี้ต่างๆ ดังกล่าว เป็นการฟื้นฟูธุรกิจเฉพาะหน้าเท่านั้น การแก้วังวนของปัญหาหนี้ด้อยคุณภาพของธุรกิจที่ถาวรขึ้น ต้องอาศัยเงื่อนไขเศรษฐกิจมหภาคที่เอื้ออำนวย เพื่อช่วยให้ธุรกิจไทยแข่งขันได้ มีความสามารถในการทำกำไรในระยะยาว จึงจะเป็นการจัดการอย่างยั่งยืนแท้จริง
ธัญญลักษณ์ แนะเพิ่มเติมว่า เพื่อส่งเสริมกลไกการแก้หนี้ให้มีประสิทธิภาพมากขึ้น ในระยะต่อไป ผู้กำหนดนโยบายควรรวมข้อมูลประวัติลูกหนี้ให้อยู่ที่เดียวกัน เพื่อทำให้เห็นข้อมูลลูกหนี้ทั้งหมด
“การเห็นประวัติลูกหนี้ที่มากพอ และการรวมข้อมูลสำคัญไว้ในที่เดียวจะทำให้สามารถวางแผนการแก้หนี้ และจัดกลุ่มลูกหนี้ เพื่อวางแผนมาตรการการแก้หนี้ที่เหมาะสมได้” ธัญญลักษณ์ กล่าว
The post เปิดลิสต์ ‘ภาคธุรกิจ’ จ่ายหนี้ไม่ไหว-ผิดนัดชำระเพิ่ม KResearch ห่วงภาษีทรัมป์อาจฉุดแนวโน้มชำระหนี้ครึ่งปีหลัง ‘ถดถอย’ ลุกลามถึงธุรกิจใหญ่ appeared first on THE STANDARD.
]]>
หลังจากที่รัฐบาลสหรัฐฯ ยุติมาตรการผ่อนปรนหนี้การศึกษาที […]
The post ชาวอเมริกันหลายล้านคนพร้อมใจ ‘ไม่จ่าย’ หนี้การศึกษา หลังรัฐบาลกลับมาทวงหนี้อีกครั้ง อ้างใช้ยังชีพสำคัญกว่า appeared first on THE STANDARD.
]]>หลังจากที่รัฐบาลสหรัฐฯ ยุติมาตรการผ่อนปรนหนี้การศึกษาที่ใช้มานาน 5 ปี และกลับมาบังคับให้ผู้กู้ยืมชำระหนี้อีกครั้ง กลับเกิดปรากฏการณ์ที่ชาวอเมริกันหลายล้านคนพร้อมใจกัน ‘ไม่จ่าย’ หนี้ดังกล่าว โดยข้อมูลจากกระทรวงศึกษาธิการสหรัฐฯ ณ เดือนเมษายนประเมินว่า มีผู้กู้ยืมเพียงหนึ่งในสามเท่านั้นที่ชำระหนี้ตามกำหนด
สตีเฟน จาคูบาวสกี วัย 32 ปี คือหนึ่งในคนเหล่านั้น เขามีหนี้รัฐบาลอยู่ 10,000 ดอลลาร์ (ราว 3.23 แสนบาท) จากการเรียนในวิทยาลัยเมื่อสิบกว่าปีก่อน แต่ตอนนี้เขากำลังว่างงานและมีเงินแทบไม่พอจ่ายค่าเช่าและของใช้จำเป็น หนี้การศึกษาจึงกลายเป็นสิ่งที่เขาเพิกเฉยและมองว่ามัน ‘อยู่ท้ายสุดของความสำคัญ’
เหตุผลที่คนจำนวนมากไม่ชำระหนี้มีหลากหลาย สำหรับบางคน มันคือการจัดลำดับความสำคัญทางการเงิน เมื่อต้องเลือกระหว่างค่าที่อยู่อาศัยกับหนี้การศึกษา พวกเขาก็เลือกสิ่งจำเป็นในการดำรงชีวิตก่อน ส่วนคนอื่นๆ เลือกที่จะไม่จ่ายเพื่อเป็น ‘การประท้วงรูปแบบหนึ่ง’ หลังจากที่แผนการยกหนี้ของประธานาธิบดีโจ ไบเดน ถูกคัดค้านทางกฎหมายจนล้มเหลวไป
ซาราห์ นิวคอมบ์ นักวิทยาศาสตร์อาวุโสด้านพฤติกรรมจาก Edward Jones วิเคราะห์ว่า “เป็นไปได้ว่าผลที่จะตามมานั้นดู ‘ไกลตัวเกินไป’ ที่จะกระตุ้นให้คนจ่ายหนี้” เธอเสริมว่าความรู้สึกว่าระบบไม่ยุติธรรมอาจนำไปสู่ “การทำลายอนาคตทางการเงินตัวเอง” ได้
ผลกระทบที่เกิดขึ้นทันทีสำหรับผู้ไม่ชำระหนี้คือการถูกลดคะแนนความน่าเชื่อถือทางเครดิต (Credit Score) โดยธนาคารกลางสหรัฐฯ สาขานิวยอร์กประเมินว่ามีผู้กู้ยืมราว 2.2 ล้านคนที่คะแนนเครดิตลดลงอย่างน้อย 100 จุด แต่สำหรับ คาเมรอน เดวิส คนขับรถ Uber ในไมอามี ซึ่งคะแนนเครดิตของเขาลดลงถึง 180 จุด กลับไม่รู้สึกกังวลเพราะเขาและภรรยาไม่ได้มีแผนจะซื้อบ้านในอนาคต
“ถ้าผมต้องเลือกระหว่างจ่ายค่าเช่ากับจ่ายหนี้การศึกษา ผมก็จะไม่จ่ายหนี้การศึกษา” เดวิสกล่าว เขาและภรรยามีหนี้การศึกษารวมกันประมาณ 60,000 ดอลลาร์ (ราว 1.94 ล้านบาท) แต่ด้วยรายได้จากการขับรถที่ต้องเลี้ยงดูภรรยาและลูกอีกสองคน ทำให้เขาไม่สามารถจ่ายหนี้เดือนละ 800 ดอลลาร์ (ราว 25,864 บาท) ได้
ผลกระทบในระยะยาวคือการถูกอายัดค่าจ้าง (Wage Garnishment) สูงสุด 15% ของเงินเดือนหลังหักภาษี แต่กระบวนการนี้อาจต้องใช้เวลาหลายเดือนหรืออาจถึงปี 2026 สำหรับผู้ที่เพิ่งเริ่มผิดนัดชำระหนี้ ยิ่งไปกว่านั้น กลุ่มคนทำงานอิสระและ Gig Worker อย่างเดวิส หรือ ไทเลอร์ สครักส์ ฟรีแลนซ์ในวงการภาพยนตร์ ก็อาจไม่ได้รับผลกระทบเลยหากรัฐบาลไม่สามารถตามเจอตัวนายจ้างได้
ไทเลอร์ สครักส์ วัย 30 ปี ซึ่งมีหนี้ประมาณ 20,000 ดอลลาร์ (ราว 6.47 แสนบาท) กล่าวว่าเขาไม่เคยเช็คคะแนนเครดิตของตัวเองและไม่คิดจะจ่ายหนี้ “มันมีภาระทางการเงินอื่นที่เร่งด่วนกว่า” เขากล่าว “นี่คือการประท้วงรูปแบบหนึ่ง ผมเชื่อว่าหนี้การศึกษาทั้งหมดควรถูกยกเลิก”
ด้านรัฐบาลทรัมป์ได้แสดงท่าทีที่แข็งกร้าว โดย ลินดา แมคแมน รัฐมนตรีว่าการกระทรวงศึกษาธิการ กล่าวเมื่อเดือนเมษายนว่า “ผู้เสียภาษีชาวอเมริกันจะไม่ถูกบังคับให้มาเป็นหลักประกันสำหรับนโยบายสินเชื่อเพื่อการศึกษาที่ไร้ความรับผิดชอบอีกต่อไป”
วิกฤตครั้งนี้สะท้อนภาพปัญหาที่ซับซ้อน ซึ่งผสมผสานระหว่างความเดือดร้อนทางการเงิน การประท้วงทางการเมือง และความรู้สึกแปลกแยกจากหนี้สิน ท่ามกลางยอดหนี้การศึกษารวมทั่วประเทศที่สูงถึง 1.6 ล้านล้านดอลลาร์ (ราว 51.73 ล้านล้านบาท) ซึ่งยังคงเป็น ‘วิกฤตหนี้สินครั้งใหม่’ ที่รอวันหาทางออก
หมายเหตุ : ใช้อัตราแลกเปลี่ยน 1 ดอลลาร์สหรัฐ เท่ากับ 32.33 บาท ณ วันที่ 8 สิงหาคม 2568
ภาพ: Howard Weiss / Shutterstock
อ้างอิง:
The post ชาวอเมริกันหลายล้านคนพร้อมใจ ‘ไม่จ่าย’ หนี้การศึกษา หลังรัฐบาลกลับมาทวงหนี้อีกครั้ง อ้างใช้ยังชีพสำคัญกว่า appeared first on THE STANDARD.
]]>
วันนี้ (5 กรกฎาคม) อนุกูล พฤกษานุศักดิ์ รองโฆษกประจำสำน […]
The post ครบกำหนดชำระหนี้ กยศ. วันนี้ 5 ก.ค. รัฐเร่งแจ้งเตือนผู้กู้กว่า 3.5 ล้านคน ผ่านทุกช่องทาง หวังส่งต่อโอกาสให้รุ่นน้อง appeared first on THE STANDARD.
]]>วันนี้ (5 กรกฎาคม) อนุกูล พฤกษานุศักดิ์ รองโฆษกประจำสำนักนายกรัฐมนตรี เปิดเผยว่า กองทุนเงินให้กู้ยืมเพื่อการศึกษา (กยศ.) ได้เร่งรัดการชำระหนี้จากผู้กู้ยืมกว่า 3.5 ล้านคน ผ่านทุกช่องทาง
ไม่ว่าจะเป็นการส่งหนังสือแจ้งภาระหนี้, ข้อความ SMS และการแจ้งเตือนผ่านแอปพลิเคชัน กยศ. Connect เพื่อย้ำเตือนให้ผู้กู้ยืมชำระหนี้คืนภายในวันนี้ เนื่องจากวันที่ 5 กรกฎาคมของทุกปีเป็นวันครบกำหนดชำระเงินคืน กยศ. สำหรับการผ่อนชำระรายปี
ผู้กู้ยืมสามารถชำระเงินคืนได้สะดวกผ่าน Mobile Banking ของทุกธนาคารด้วยการสแกน QR code ซึ่งสามารถทำได้ทุกที่ทุกเวลา นอกจากนี้ ยังสามารถดูช่องทางการชำระเงินอื่นๆ ได้ที่เว็บไซต์ กยศ. https://www.studentloan.or.th/th/highlight/1548321901
อนุกูล กล่าวว่า ปัจจุบันกองทุนฯ ได้มอบโอกาสทางการศึกษาให้กับนักเรียน นักศึกษาไปแล้วกว่า 7.1 ล้านคน คิดเป็นเงินกู้ยืมกว่า 8 แสนล้านบาท รัฐบาลขอเชิญชวนผู้กู้ยืมรุ่นพี่ทุกคน ร่วมกันชำระเงินคืนภายในวันที่ 5 กรกฎาคมนี้ เพื่อเป็นการมอบอนาคตทางการศึกษาให้กับนักเรียน นักศึกษารุ่นน้องต่อไป
The post ครบกำหนดชำระหนี้ กยศ. วันนี้ 5 ก.ค. รัฐเร่งแจ้งเตือนผู้กู้กว่า 3.5 ล้านคน ผ่านทุกช่องทาง หวังส่งต่อโอกาสให้รุ่นน้อง appeared first on THE STANDARD.
]]>
จากบริษัทที่เคยติดหนี้สูงถึง 46 ล้านบาท สู่การเป็นบิวตี […]
The post ปลดหนี้แบบ 4U2 ด้วยกลยุทธ์รื้อหลังบ้าน สู่แบรนด์บิวตี้ไทย 1,500 ล้าน appeared first on THE STANDARD.
]]>จากบริษัทที่เคยติดหนี้สูงถึง 46 ล้านบาท สู่การเป็นบิวตี้แบรนด์ไทยที่สร้างรายได้กว่า 1,500 ล้านบาทในปีที่ผ่านมา และยังส่งออกสินค้าไกลถึง 11 ประเทศทั่วโลก
เรื่องราวของ 4U2 คือบทพิสูจน์การทำงานหนัก กล้าได้กล้าเสีย และกลยุทธ์การทำความเข้าใจตลาดอย่างลึกซึ้ง เพื่อพลิกธุรกิจในภาวะวิกฤตให้กลับมามีชีวิตชีวาได้อีกครั้ง
 จุดสตาร์ตเกมปลดหนี้ คือการรื้อระบบหลังบ้าน
“ถ้าธุรกิจเราไม่มีกำไร ให้ดูหลังบ้านก่อนอันดับแรก”
เมื่อราว 14 ปีก่อน 4U2 อยู่ในภาวะวิกฤตหนี้สินสะสมถึง 46 ล้านบาท และภาพลักษณ์แบรนด์ถูกมองว่า ‘ดูก๊องแก๊ง’ ไม่น่าซื้อ สินค้ามักถูกจัดวางอยู่ส่วนหลังสุดของร้านค้าโมเดิร์นเทรด และพนักงานขายขาดคุณภาพ
บทเรียนแรกและสำคัญที่สุดในการแก้หนี้ไม่ใช่การเพิ่มยอดขาย แต่เป็นการ ‘รื้อระบบหลังบ้าน’ ไล่ดูบัญชีเพื่อค้นหาสาเหตุที่ทำให้บริษัทขาดทุน สิ่งที่พบคือโครงสร้างต้นทุนภายในสูงเกินไป จึงลงมือลดค่าใช้จ่ายที่ไม่จำเป็นและเริ่มกระบวนการลีนองค์กร
นอกจากนั้น ยังต้องยอมล้างเลือดเสีย ปรับลดพนักงานที่ไม่ซื่อสัตย์ออกไปจนเหลือทีมงานหลักเพียง 3-4 คน การตัดสินใจที่เด็ดขาดนี้ทำให้บริษัทเริ่มเห็นกำไรได้ทันที ทั้งๆ ที่ยอดขายยังเท่าเดิม
ทุ่มพัฒนาคน สร้างทีมขายหัวใจเพชร
เมื่อหลังบ้านเริ่มเข้าที่ สิ่งสำคัญถัดมาคือเรื่องของ ‘คน’
4U2 เริ่มต้นด้วยการลงพื้นที่ขายของเพื่อทำความเข้าใจลูกค้า จากนั้นจึงเริ่มเฟ้นหาพนักงานขายที่มีแววจากร้านค้าปลีกทั่วไปมาฝึกอบรมด้วยตนเอง กลยุทธ์สำคัญคือการสร้างแรงจูงใจด้วยระบบค่าตอบแทนที่ให้ค่าคอมมิชชันสูงมาก
กลยุทธ์นี้คือการสร้างความรู้สึกเป็นเจ้าของ (Ownership) และทำให้ทีมขายกลายเป็นหนึ่งใน Growth Engine ที่สำคัญที่สุดของแบรนด์
กลยุทธ์สวยง่ายจ่ายไม่แพง ด้วย ‘ลิปสติก 99 บาท’
เมื่อ 14 ปีก่อน เป็นยุคทองของเคาน์เตอร์แบรนด์จากอเมริกาและญี่ปุ่นที่ครองตลาด ซึ่งนอกจากราคาที่อาจสูงเกินเอื้อม สีและเนื้อของโปรดักต์หลายตัวก็ไม่ได้ถูกสร้างมาเพื่อความงามแบบคนไทย
กลยุทธ์สำคัญที่ทำให้ 4U2 แจ้งเกิดในตลาดวงกว้างคือการสร้าง ‘โปรดักต์แชมเปี้ยน’ จากการสังเกตว่าผู้หญิงเปลี่ยนลิปสติกบ่อยกว่าเครื่องสำอางชิ้นอื่น 4U2 จึงตัดสินใจทุ่มเทให้กับตลาดลิปสติก ภายใต้แนวคิด ‘ของดี ราคาเข้าถึงได้’
โปรดักต์แชมเปี้ยนเปิดตัวด้วยราคาเพียง 99 บาท ด้วยสูตรการผลิตที่เทียบเท่าเคาน์เตอร์แบรนด์ดัง มีสีให้เลือกหลากหลาย และราคาที่แทบไม่มีคู่แข่งในตลาด ณ เวลานั้นทำให้ได้ใจลูกค้าไปเต็มๆ และกลายเป็นจุดเริ่มต้นของการเติบโตแบบก้าวกระโดด
Economy of Scale ในแวดวงไทยบิวตี้
เบื้องหลังการตั้งราคาที่เข้าถึงได้ คือความเข้าใจในหลักการผลิตและธรรมชาติของสินค้าอย่างลึกซึ้ง
4U2 เริ่มสั่งผลิตลิปสติกครั้งละ 10,000 ชิ้นต่อสี เป็นครั้งแรก จากเดิมที่เคยสั่งเพียง 500 ชิ้น แม้จะมีความเสี่ยงสูง แต่เพราะต้นทุนต่อหน่วยลดลงมาก ทำให้สามารถส่งต่อราคาที่คุ้มค่าไปถึงผู้บริโภคได้
นอกจากนั้นคือการปรับแพ็คเกจจิ้งให้ราคาถูกลง แต่ยังมีคุณภาพแบบคุ้มราคา เพราะอย่างไรความสำคัญของลิปสติกก็คือสีที่ทาลงบนปาก ซึ่งไม่สามารถแยกแยะด้วยตาเปล่าได้
บุกเบิก Influencer Marketing
ในยุคที่ยังไม่มีงบจ้างดาราหรือทำโฆษณาในสื่อกระแสหลัก 4U2 ได้เลือกใช้กลยุทธ์ที่ล้ำหน้ากว่าใครในสมัยนั้น คือการทำงานร่วมกับบล็อกเกอร์และอินฟลูเอนเซอร์ โดยเป็นการติดต่อโดยตรงด้วยทีม In House ไม่ผ่านเอเจนซี่
จุดเปลี่ยนเกิดขึ้นเมื่อบล็อกเกอร์ชื่อดังได้รีวิวลิปสติกและทำให้สินค้าขายหมดสต็อก 10,000 แท่งภายในหนึ่งสัปดาห์ ความสำเร็จนี้ทำให้ 4U2 ยึดมั่นในกลยุทธ์เน้นความจริงใจของคอนเทนต์ และเน้นโฆษณาผ่านสื่อออนไลน์มากกว่าสื่อออฟไลน์มาโดยตลอด
กลยุทธ์ส่งออกที่ไม่เหมือนใคร
ปัจจุบันแบรนด์ได้ส่งออกสินค้าไปแล้วกว่า 11 ประเทศทั่วโลก โดยเฉพาะญี่ปุ่นที่มีสาขาถึง 2,000 แห่ง และเป็นแบรนด์ไทยแบรนด์แรกที่เข้าไปขายในร้านค้าออฟไลน์ที่ประเทศจีน
จุดเริ่มต้นการขยายตลาดต่างประเทศเกิดขึ้นแบบออร์แกนิก จากตัวแทนจำหน่าย (Distributor) ในประเทศนั้นๆ มาเที่ยวเมืองไทยแล้วประทับใจในคุณภาพสินค้าและบริการ จนติดต่อขอเป็นตัวแทนนำไปจำหน่ายเอง
ความแตกต่างคือ 4U2 มีเงื่อนไขการทำธุรกิจที่ชัดเจนว่า Distributor ต่างประเทศต้องจ่ายเงินล่วงหน้า 60 วัน ก่อนส่งของเท่านั้น ซึ่งสะท้อนถึงความแข็งแกร่งของแบรนด์ที่ทำให้คู่ค้าทั่วโลกยอมรับและไว้วางใจ
ในปีที่ผ่านมา 4U2 มีรายได้สูงถึง 1,500 ล้านบาท โดยปัจจุบันมีพนักงานเพียงประมาณ 70 คน และมีพนักงานขาย (BA) คุณภาพสูงถึง 400 คน
ความสำเร็จของ 4U2 คือบทเรียนล้ำค่าที่เน้นย้ำถึงความสำคัญของการวางรากฐานที่มั่นคงให้กับธุรกิจ หากอยากฝ่าวิกฤตต้องยอมหยุดพักมองตัวเองสักครู่ เพื่อประเมินปัญหาภายในและหาทางแก้ไขอย่างมีระบบ
ปัจจุบัน 4U2 จึงไม่เพียงแต่รอดพ้นจากวิกฤต แต่ยังก้าวขึ้นมาเป็นหนึ่งในแบรนด์ความงามแถวหน้าของไทยที่พร้อมจะเติบโตต่อไปในระดับโลก
The post ปลดหนี้แบบ 4U2 ด้วยกลยุทธ์รื้อหลังบ้าน สู่แบรนด์บิวตี้ไทย 1,500 ล้าน appeared first on THE STANDARD.
]]>
4 ใน 10 ชาวอเมริกันมีหนี้บัตรเครดิตผิดชำระ! ผู้เชี่ยวชา […]
The post เตือน! จ่ายขั้นต่ำ ‘ยิ่งจ่าย หนี้ยิ่งเพิ่ม’ ผู้เชี่ยวชาญแนะ 2 วิธีสร้างวินัยและแรงจูงใจในการชำระหนี้ระยะยาว appeared first on THE STANDARD.
]]>4 ใน 10 ชาวอเมริกันมีหนี้บัตรเครดิตผิดชำระ! ผู้เชี่ยวชาญเตือน ยิ่ง ‘จ่ายขั้นต่ำ’ ไปเรื่อยๆ ยิ่งเป็นหนี้นานขึ้น
ตามรายงานล่าสุดของธนาคารกลางสหรัฐในนิวยอร์ก ระบุ ขณะนี้ชาวอเมริกันเผชิญหนี้บัตรเครดิตพุ่งสูงสุดเป็นประวัติการณ์ รวมกว่า 1.2 ล้านล้านดอลลาร์
แต่ที่น่าสนใจก็คือ เหตุผลสำคัญประการหนึ่งที่หนี้บัตรเครดิตยังคงเพิ่มขึ้นอย่างต่อเนื่องอาจไม่ได้เกี่ยวกับการใช้จ่ายมากนัก แต่เกี่ยวกับ ‘ความสับสน’ มากกว่า
โดยการสำรวจล่าสุดจาก Experian พบว่าชาวอเมริกัน 2 ใน 5 ที่เป็นหนี้บัตรเครดิต “เชื่อว่าการชำระเงินขั้นต่ำก็เพียงพอที่จะจัดการกับหนี้ได้”
Melissa Lambarena นักเขียนอาวุโสของทีมบัตรเครดิตที่ NerdWallet กล่าวว่า การคาดเดานั้นทำได้ง่าย เนื่องจากจำนวนเงินขั้นต่ำคือจำนวนเงินที่พิมพ์อยู่บนใบแจ้งยอด ดังนั้น การชำระยอดขั้นต่ำจึงอาจดูเป็นสิ่งที่ถูกต้อง
อย่างไรก็ตาม “การชำระหนี้ขั้นต่ำไปเรื่อยๆ จะทำให้คุณเป็นหนี้นานขึ้นมาก” เธอกล่าว
หากต้องการปลดหนี้ ต้องจ่ายเงินมากกว่าขั้นต่ำในแต่ละเดือน ผู้เชี่ยวชาญกล่าวอีกว่า ประเด็นนี้จำเป็นอย่างมาก และเป็นกลยุทธ์ที่สามารถจัดการหนี้ได้
โดยทั่วไป ผู้เชี่ยวชาญแนะนำให้ใช้วิธีแบบ “ก้อนหิมะกลิ้งลงเขา” หรือ “ทลายหิมะให้ถล่ม” เพื่อสร้างวินัยและแรงจูงใจในการชำระหนี้บัตรเครดิต
Lambarena กล่าวว่า ไม่ว่าจะใช้วิธีไหน แต่กลยุทธ์ที่เหมาะสมคือ “วิธีที่สมเหตุสมผลที่สุดสำหรับคุณซึ่งจะทำให้คุณมีแรงจูงใจในการชำระหนี้ระยะยาว”
1. กลิ้งก้อนหิมะลงจากเขา (The snowball method)
วิธีกลิ้งก้อนหิมะลงเขาเป็นแนวทางให้คุณชำระหนี้ตามลำดับจากยอดหนี้ที่น้อยที่สุดไปยังยอดหนี้ที่มากที่สุด คุณชำระหนี้ขั้นต่ำทั้งหมด จากนั้นนำเงินที่เหลือไปชำระบัตรเครดิตที่มียอดหนี้น้อยที่สุดก่อน
เมื่อชำระยอดหนี้ในบัตรเครดิตที่น้อยที่สุดแล้ว คุณก็นำเงินที่คุณจะใช้ในการชำระบัตรใบนั้นไปชำระหนี้ที่น้อยที่สุดใบถัดไป วิธีนี้จะสร้างเอฟเฟกต์ก้อนหิมะที่เพิ่มแรงผลักดันเมื่อคุณชำระบัตรเครดิตแต่ละใบได้
ข้อดีของวิธีนี้คือแรงผลักดันที่คุณค่อยๆ สร้างขึ้นวินัย เมื่อคุณชำระหนี้มากขึ้นเรื่อยๆ ก็จะ “เหมือนก้อนหิมะที่กลิ้งลงเนินเขา จะทำให้คุณมีแรงผลักดันและรู้สึกมีแรงจูงใจมากขึ้น”
วิธีนี้เหมาะที่สุดสำหรับผู้ที่ต้องการเห็นผลลัพธ์เพื่อก้าวต่อไปในเส้นทางการจัดการหนี้ อาจเหมาะกับคุณหากคุณต้องการ “แรงจูงใจเล็กๆ น้อยๆ เพื่อให้รู้สึกว่าคุณกำลังก้าวหน้าเดินหน้าต่อไป” เขากล่าว
2. หิมะถล่ม (The Avalanche Method)
วิธีหิมะถล่ม จะเน้นไปที่หนี้ที่มีอัตราดอกเบี้ยสูงที่สุดก่อน หลังจากชำระเงินขั้นต่ำสำหรับหนี้ทั้งหมดแล้ว ให้นำเงินส่วนเกินไปชำระยอดคงเหลือที่มีอัตราดอกเบี้ยสูงที่สุด
วิธีนี้มีประสิทธิภาพทางคณิตศาสตร์มากกว่า เนื่องจากหนี้ที่มีอัตราดอกเบี้ยสูงจะมีต้นทุนในการชำระสูงกว่า การกำจัดหนี้เหล่านี้ออกไปก่อนจะช่วยลดดอกเบี้ยรวมที่ต้องจ่ายและลดระยะเวลาในการปลดหนี้
Lambarena แนะนำว่า ตราบใดที่คุณยึดมั่นกับวิธีนี้ เมื่อพิจารณาว่า “อัตราดอกเบี้ยอยู่ในระดับสูงสุดตลอดกาล นี่จะเป็นกลยุทธ์ที่เหมาะสมที่สุด แต่กลยุทธ์นี้จะไม่มีความหมายเลยหากไม่สามารถกระตุ้นคุณได้”
Rod Griffin ผู้อำนวยการอาวุโสด้านการศึกษาสาธารณะและการสนับสนุนที่ Experian เห็นด้วยว่า “ความคืบหน้าของวิธีที่ 2 อาจดูช้ามาก โดยเฉพาะในช่วงเริ่มต้น อย่างไรก็ตาม วิธีถล่มหิมะให้ทลาย จะให้ประโยชน์ทางการเงินสูงสุดเพื่อการชำระหนี้ระยะยาว”
ไม่ว่าคุณจะเลือกใช้วิธีใด ผู้เชี่ยวชาญกล่าวว่าการวางแผนและมุ่งมั่นกับแผนนั้นเป็นสิ่งสำคัญ ไม่มีเคล็ดลับเดียวที่ใช้ได้กับทุกคนในการชำระหนี้ แต่การหลีกเลี่ยง นั้นก็ไม่ได้ช่วยให้หนี้หมดไป เขากล่าว
“หนี้บัตรเครดิตเป็นหนี้ที่มีค่าใช้จ่ายสูงที่สุดสำหรับครัวเรือนส่วนใหญ่ หนี้ประเภทนี้ควรให้ความสำคัญเป็นอันดับแรกเพื่อความเป็นอยู่ทางการเงินที่ดีของคุณ”
ภาพ: pixdeluxe / Getty images
อ้างอิง:
- https://www.cnbc.com/2025/04/18/americans-biggest-misconception-about-managing-credit-card-debt.html
The post เตือน! จ่ายขั้นต่ำ ‘ยิ่งจ่าย หนี้ยิ่งเพิ่ม’ ผู้เชี่ยวชาญแนะ 2 วิธีสร้างวินัยและแรงจูงใจในการชำระหนี้ระยะยาว appeared first on THE STANDARD.
]]>
วันนี้ (9 เมษายน) ที่อาคารไอราวัตพัฒนา ศาลาว่าการกรุงเท […]
The post สภา กทม. สรุปรายงานหนี้บีทีเอส จี้ผู้บริหาร กทม. เร่งชำระหนี้ส่วนที่ 1-2 หลังต้องแบกรับดอกเบี้ยตกวันละ 5 ล้านเศษ appeared first on THE STANDARD.
]]>วันนี้ (9 เมษายน) ที่อาคารไอราวัตพัฒนา ศาลาว่าการกรุงเทพมหานคร (กทม.) 2 ดินแดง ในการประชุมสภา กทม. สมัยประชุมสามัญสมัยที่ 2 (ครั้งที่ 2) ประจำปีพุทธศักราช 2568 นภาพล จีระกุล สมาชิกสภากรุงเทพมหานคร (ส.ก.) บางกอกน้อย ในฐานะประธานคณะกรรมการวิสามัญศึกษาระบบขนส่งมวลชนโครงการรถไฟฟ้าสายสีเขียว ได้รายงานสรุปคณะกรรมการวิสามัญฯ พิจารณาเสร็จแล้ว ในกรณีหนี้สินค่าจ้างเดินรถและซ่อมบำรุงส่วนต่อขยายที่ 1 และส่วนต่อขยายที่ 2
ซึ่งกรุงเทพมหานครโดย บริษัท กรุงเทพธนาคม จำกัด (KT) ค้างชำระอยู่ตั้งแต่ปี 2562 ว่า คณะกรรมาธิการวิสามัญฯ ได้ประชุมพิจารณาปัญหาดังกล่าว โดยได้เชิญผู้เกี่ยวข้องมาให้ข้อมูลทุกด้าน มีการพิจารณาสัญญา ระเบียบ กฎหมาย คำฟ้อง คำพิพากษาของศาลปกครองกลาง ศาลปกครองสูงสุด และแนวคำพิพากษาที่เกี่ยวข้อง จนได้ข้อสรุปเป็นข้อเสนอแนะต่อสภากรุงเทพมหานครและผู้บริหารกรุงเทพมหานคร
นภาพลกล่าวว่า หนี้ค้างชำระกับบริษัท ระบบขนส่งมวลชนกรุงเทพ จำกัด (มหาชน) หรือรถไฟฟ้าบีทีเอส มีทั้งหมด 3 ส่วน ซึ่ง กทม. ควรเร่งดำเนินการจ่ายทั้งหมด
โดยแบ่งเป็นส่วนที่ 1 หนี้ค่าจ้างเดินรถและซ่อมบำรุงปี 2564-2565 ที่รถไฟฟ้าบีทีเอสฟ้องศาลปกครองกลางแล้ว จำนวนกว่าหมื่นล้านบาท ส่วนที่ 2 หนี้ที่ยังได้ฟ้องต่อศาลปกครองในปี 2565-2567 และส่วนที่ 3 หนี้ตั้งแต่เดือนมกราคม 2568 เป็นต้นมา
ดังนั้นคณะกรรมการวิสามัญฯ เห็นว่าผู้บริหาร กทม. ควรเร่งชำระหนี้ส่วนที่ 1 และหนี้ส่วนที่ 2 เพราะหนี้ส่วนดังกล่าวรวมกันเป็นเงินประมาณสองหมื่นกว่าล้านบาท ซึ่งขณะนี้ กทม. และ KT ต้องแบกรับภาระดอกเบี้ยตกประมาณวันละ 5 ล้านบาทเศษ ซึ่งหากจะต่อสู้ทางคดีปกครองต่อไป ย่อมไม่เป็นผลดีต่อทางราชการ
นภาพลกล่าวว่า สำหรับหนี้ส่วนที่ 3 ตั้งแต่เดือนมกราคม 2568 เป็นต้นมา ที่ต้องชำระในวันที่ 20 ของเดือนถัดไปนั้น กทม. ควรนำเงินค่าโดยสารที่เก็บมาแล้ว ทยอยจ่ายสมทบเป็นค่าจ้างส่วนที่ขาด ส่วนจะจ่ายได้กี่เดือนก็จ่ายไปตามนั้น ที่ยังขาด กทม. ก็ควรตั้งเสนอสภา กทม. เพื่อตั้งงบประมาณรายจ่ายประจำปี รวมทั้งผู้บริหาร กทม. ควรเจรจากับรถไฟฟ้าบีทีเอส เพื่อหาข้อยุติและต่อรองเรื่องเงินต้นและดอกเบี้ยในลำดับต่อไป
The post สภา กทม. สรุปรายงานหนี้บีทีเอส จี้ผู้บริหาร กทม. เร่งชำระหนี้ส่วนที่ 1-2 หลังต้องแบกรับดอกเบี้ยตกวันละ 5 ล้านเศษ appeared first on THE STANDARD.
]]>
วันนี้ (18 มีนาคม) แพทองธาร ชินวัตร นายกรัฐมนตรี ให้สัม […]
The post แพทองธารยืนยันทักษิณผุดไอเดียซื้อหนี้ของประชาชน หวังดีกับประเทศ-หาทางช่วย ขออย่ามองเป็นการเมือง appeared first on THE STANDARD.
]]>วันนี้ (18 มีนาคม) แพทองธาร ชินวัตร นายกรัฐมนตรี ให้สัมภาษณ์กรณีแนวคิดของ ทักษิณ ชินวัตร อดีตนายกรัฐมนตรี เรื่องการซื้อหนี้ของประชาชนออกจากระบบธนาคารว่า เป็นเรื่องที่ทักษิณซึ่งเป็นแนวคิดของนักธุรกิจและเป็นนายกฯ มา 6 ปี และคุยเรื่องนี้กันมาอยู่แล้ว ซึ่งท่านก็เป็นคนสนใจเรื่องเศรษฐกิจ มองเห็นปัญหาเรื่องหนี้เป็นปัญหาใหญ่ของประชาชน ฉะนั้นท่านก็หาทางช่วย ซึ่งเป็นความคิดของคนที่หวังดีกับประเทศ ขออย่าเพิ่งเล่นในประเด็นการเมือง ทั้งนี้ จะต้องพูดคุยกันก่อนนำเข้าที่ประชุมคณะรัฐมนตรี (ครม.) และที่ประชุมสภา พร้อมย้ำว่าไม่ได้ครอบงำ เป็นความคิดของคนที่มีความรู้เท่านั้นเอง
นายกรัฐมนตรีกล่าวด้วยว่า อยากให้ประชาชนมีความหวัง ส่วนจะเกิดขึ้นจริงหรือไม่จะต้องมีการปรึกษาหารือกับรัฐมนตรี และที่ปรึกษาด้านนโยบายเพื่อหาทางออก เพราะอยากให้การซื้อหนี้เป็นจริง
นายกรัฐมนตรีกล่าวว่า ไม่รู้สึกกังวลว่าไฮไลต์ต่างๆ ออกมาจากทักษิณ แทนที่จะออกมาจากตนเอง พร้อมย้ำว่าไอเดียดังกล่าวไม่ได้มาเพื่อกลุ่มประเด็นการอภิปรายไม่ไว้วางใจ ขอให้รอดูอยู่ที่คะแนนโหวต
“อะไรที่เป็นประโยชน์กับประเทศชาติ เราคงไม่เอาตัวตนเราไปขวาง เช่น ถ้าฉันไม่ได้หน้าฉันไม่ทำ อันนี้มันก็ไม่ใช่ มันต้องเป็นสิ่งที่ทำแล้วเกิดประโยชน์กับประชาชนจริงๆ ถ้าคนที่ขึ้นอยู่ในตำแหน่งแล้วทุกคนมัวแต่พูดว่า ถ้าฉันไม่ได้หน้าฉันไม่ทำ มันไม่ต้องมีอะไรทำกันแล้ว อย่างนี้มันก็จะแย่ ทุกคนมีความคิดที่ดีก็ทำ” นายกรัฐมนตรีกล่าว
The post แพทองธารยืนยันทักษิณผุดไอเดียซื้อหนี้ของประชาชน หวังดีกับประเทศ-หาทางช่วย ขออย่ามองเป็นการเมือง appeared first on THE STANDARD.
]]>
อยากมีบ้านเป็นของตัวเอง หรือขับรถคันใหม่? การผ่อนชำระเป […]
The post ชมคลิป: เข้าใจดอกเบี้ย ‘บ้าน-รถ’ จะได้ปลดหนี้ได้ไวขึ้น I NEW GEN INVESTOR (HL) appeared first on THE STANDARD.
]]>อยากมีบ้านเป็นของตัวเอง หรือขับรถคันใหม่? การผ่อนชำระเป็นทางเลือกที่หลายคนเลือก แต่รู้หรือไม่ว่ามีเทคนิคที่จะทำให้คุณผ่อนหมดไวกว่าที่คิด! คลิปนี้มีเคล็ดลับในการจัดการ ‘ดอกเบี้ย’ บ้าน รถ บัตรเครดิต และสินเชื่อส่วนบุคคลให้คุณเข้าใจง่าย และสามารถนำไปปรับใช้ได้จริง!
รับชมคลิปเต็มๆ ได้ที่
เช็กลิสต์สิ่งที่ต้องรู้ก่อนตัดสินใจเป็นหนี้ จะได้ไม่รู้งี้ทีหลัง! | NEW GEN INVESTOR EP.30
The post ชมคลิป: เข้าใจดอกเบี้ย ‘บ้าน-รถ’ จะได้ปลดหนี้ได้ไวขึ้น I NEW GEN INVESTOR (HL) appeared first on THE STANDARD.
]]>
แบงก์ชาติเผย สินเชื่อระบบธนาคารพาณิชย์ (รวมเครือ) ไตรมา […]
The post ชมคลิป: สินเชื่อแบงก์ไทยติดลบครั้งแรกรอบ 14 ปี ผวา NPL สูงสุดจากโควิดระบาด | Morning Wealth 27 พ.ย. 2567 appeared first on THE STANDARD.
]]>แบงก์ชาติเผย สินเชื่อระบบธนาคารพาณิชย์ (รวมเครือ) ไตรมาส 3/67 ติดลบครั้งแรกในรอบ 14 ปี ขณะที่สัดส่วน NPL ต่อสินเชื่อรวมสูงสุดนับจากโควิดและมีแนวโน้มเพิ่มขึ้น รายละเอียดเป็นอย่างไร
ล้วงแผน ‘หมอบุญ’ ลวงเหยื่อหลอกลงทุน เสียหายหมื่นล้านบาท พูดคุยกับ แทนคุณ จิตต์อิสระ ประธานชมรมสันติประชาธรรม
ติดตาม รายการ Morning Wealth ทุกวัน จันทร์ – ศุกร์ เวลา 7.00-8.00 น. ทาง Facebook และ YouTube ของ THE STANDARD WEALTH
อัปเดตข่าวสารจากสำนักข่าวเศรษฐกิจ ธุรกิจ และการลงทุน โดยทีมข่าว THE STANDARD ได้ที่ https://thestandard.co/wealth/
The post ชมคลิป: สินเชื่อแบงก์ไทยติดลบครั้งแรกรอบ 14 ปี ผวา NPL สูงสุดจากโควิดระบาด | Morning Wealth 27 พ.ย. 2567 appeared first on THE STANDARD.
]]>
วันนี้ (26 กรกฎาคม) ที่ศาลปกครองกลาง ถนนแจ้งวัฒนะ ศาลปก […]
The post ศาลปกครองสูงสุด พิพากษาให้ กทม.-กรุงเทพธนาคม ร่วมกันชดใช้หนี้บีทีเอสสายสีเขียวกว่า 1.2 หมื่นล้านบาท appeared first on THE STANDARD.
]]>วันนี้ (26 กรกฎาคม) ที่ศาลปกครองกลาง ถนนแจ้งวัฒนะ ศาลปกครองสูงสุดนัดอ่านคำพิพากษาในคดีหมายเลขดำที่ อ.2226/2565 ที่ บริษัท ระบบขนส่งมวลชนกรุงเทพ จำกัด (มหาชน) หรือ BTSC (ผู้ฟ้องคดี) กับ กรุงเทพมหานคร และ บริษัท กรุงเทพธนาคม จำกัด หรือ KT (ผู้ถูกฟ้องคดี)
คดีพิพาทเกี่ยวกับสัญญาทางปกครอง (โครงการรถไฟฟ้าสายสีเขียว) คดีนี้ผู้ฟ้องคดีฟ้องว่า กรุงเทพมหานคร ผู้ถูกฟ้องคดีที่ 1 และ บริษัท กรุงเทพธนาคม จำกัด ผู้ถูกฟ้องคดีที่ 2 ผิดสัญญาการให้บริการเดินรถและซ่อมบำรุง โครงการรถไฟฟ้าสายสีเขียว ส่วนต่อขยายที่ 1 ตามสัญญาเลขที่ กธ.ส.006/55 ลงวันที่ 3 พฤษภาคม 2555 ส่วนต่อขยายที่ 2 ตามสัญญาเลขที่ กธ.ส.024/59 ลงวันที่ 1 สิงหาคม 2559
กรณีผู้ถูกฟ้องคดีทั้งสองไม่ชำระค่าตอบแทนตามสัญญาให้แก่ผู้ฟ้องคดี โดยผู้ฟ้องคดีมีหนังสือลงวันที่ 18 กันยายน 2563 และหนังสือลงวันที่ 15 มกราคม 2564 ทวงถามไปยังผู้ถูกฟ้องคดีทั้ง 2 ให้ชำระค่าตอบแทนตามสัญญาแล้ว แต่ผู้ถูกฟ้องคดีทั้งสองเพิกเฉย เป็นเหตุให้ผู้ฟ้องคดีได้รับความเดือดร้อนเสียหาย จึงนำคดีมาฟ้อง
ศาลปกครองชั้นต้นพิพากษาให้ผู้ถูกฟ้องคดีทั้งสองร่วมกัน หรือแทนกันชำระเงินสำหรับหนี้ค่าจ้างเดินรถและซ่อมบำรุงโครงการรถไฟฟ้าสายสีเขียว ส่วนต่อขยายที่ 1 จำนวน 2,348,659,232 บาท พร้อมดอกเบี้ยของต้นเงินจำนวน 2,199,091,830 บาท
และสำหรับหนี้ค่าจ้างเดินรถและซ่อมบำรุงโครงการรถไฟฟ้าสายสีเขียว ส่วนต่อขยายที่ 2 จำนวน 9,406,418,719 บาท พร้อมดอกเบี้ยของต้นเงินจำนวน 8,786,765,195 บาท ตามอัตราดอกเบี้ยสำหรับลูกค้ารายใหญ่ชั้นดีประเภทเงินกู้แบบมีระยะเวลา (MLR) ซึ่งประกาศโดยธนาคารกรุงไทย จำกัด (มหาชน) สำหรับเงินกู้สกุลเงินบาท บวกร้อยละ 1 ต่อปี นับแต่วันฟ้องเป็นต้นไปจนกว่าจะชำระเสร็จสิ้นให้แก่ผู้ฟ้องคดี โดยให้ชำระแล้วเสร็จภายใน 180 วัน นับแต่วันที่คดีถึงที่สุด
ศาลปกครองสูงสุดพิพากษาเห็นว่า การที่กรุงเทพมหานครดำเนินโครงการรถไฟฟ้าสายสีเขียว ส่วนต่อขยายที่ 1 และส่วนต่อขยายที่ 2 และมอบหมายให้บริษัท กรุงเทพธนาคม จำกัด ซึ่งเป็นวิสาหกิจที่กรุงเทพมหานครถือหุ้นร้อยละ 99.98 เพื่อให้การดำเนินกิจการสาธารณะของกรุงเทพมหานครมีความคล่องตัว
ดังนั้น เมื่อบริษัท กรุงเทพธนาคม จำกัด มีหนี้ค้างชำระตามสัญญา การให้บริการเดินรถและซ่อมบำรุงโครงการระบบขนส่งมวลชนกรุงเทพมหานครกับบีทีเอส ทั้งในส่วนต่อขยายที่ 1 และส่วนต่อขยายที่ 2 กรุงเทพมหานครจึงต้องร่วมรับผิดชำระหนี้ดังกล่าวกับบริษัท กรุงเทพธนาคม จำกัด ให้กับบีทีเอสด้วย
แก้คำพิพากษาของศาลปกครองชั้นต้น
เป็นให้ผู้ถูกฟ้องคดีทั้งสองร่วมกันชำระเงิน สำหรับหนี้ค่าจ้างเดินรถและซ่อมบำรุงโครงการรถไฟฟ้าสายสีเขียว ส่วนต่อขยายที่ 1 จำนวน 2,348,659,232 บาท พร้อมดอกเบี้ยของต้นเงินจำนวน 2,199,091,830.27 บาท และสำหรับหนี้ค่าจ้างเดินรถและซ่อมบำรุงโครงการรถไฟฟ้าสายสีเขียว ส่วนต่อขยายที่ 2 จำนวน 9,406,418,719 บาท พร้อมดอกเบี้ยของต้นเงินจำนวน 8,786,765,195 บาท
ตามอัตราดอกเบี้ยสำหรับลูกค้ารายใหญ่ชั้นดีประเภทเงินกู้แบบมีระยะเวลา (MLR) ซึ่งประกาศโดยธนาคารกรุงไทย จำกัด (มหาชน) สำหรับเงินกู้สกุลเงินบาท บวกร้อยละ 1 ต่อปี นับแต่วันฟ้องเป็นต้นไป จนกว่าจะชำระเสร็จสิ้นให้แก่ผู้ฟ้องคดี นอกจากที่แก้ให้เป็นไปตามคำพิพากษาของศาลปกครองชั้นต้น
The post ศาลปกครองสูงสุด พิพากษาให้ กทม.-กรุงเทพธนาคม ร่วมกันชดใช้หนี้บีทีเอสสายสีเขียวกว่า 1.2 หมื่นล้านบาท appeared first on THE STANDARD.
]]>
วันนี้ (26 กรกฎาคม) ศาลปกครองสูงสุดอ่านคำพิพากษาในคดีพิ […]
The post เปิดไทม์ไลน์หนี้หมื่นล้านบาท ‘บีทีเอสสายสีเขียว’ appeared first on THE STANDARD.
]]>วันนี้ (26 กรกฎาคม) ศาลปกครองสูงสุดอ่านคำพิพากษาในคดีพิพาทเกี่ยวกับสัญญาทางปกครอง (โครงการรถไฟฟ้าสายสีเขียว) ที่บริษัท ระบบขนส่งมวลชนกรุงเทพ จำกัด (มหาชน) หรือ BTSC ฟ้องกรุงเทพมหานครกับบริษัท กรุงเทพธนาคม จำกัด (KT)
โดยพิพากษาให้ผู้ถูกฟ้องทั้งสอง ‘ร่วมรับผิดชำระหนี้’ โครงการรถไฟฟ้าสายสีเขียว ส่วนงานเดินรถไฟฟ้าและซ่อมบำรุง (O&M) ภายในระยะเวลา 180 วัน ประกอบด้วย
- ส่วนต่อขยายที่ 1 จำนวน 2,348,659,232 บาท พร้อมดอกเบี้ยของเงินต้นจำนวน 2,199,091,830.27 บาท
- ส่วนต่อขยายที่ 2 จำนวน 9,406,418,719 บาท พร้อมดอกเบี้ยของเงินต้นจำนวน 8,786,765,195 บาท
ทั้งนี้ เมื่อช่วงเดือนเมษายนที่ผ่านมา กทม. ชำระหนี้รถไฟฟ้าสายสีเขียวส่วนต่อขยายที่ 2 ส่วนงานระบบการเดินรถไฟฟ้าและเครื่องกล (E&M) ผ่าน KT ไปแล้ว จำนวน 23,312,577,476.49 บาท
THE STANDARD สรุปไทม์ไลน์การฟ้องร้องข้อพิพาทที่เกิดขึ้นไว้ดังต่อไปนี้

- 15 ก.ค. 64
BTSC ยื่นฟ้องศาลปกครองกลาง ให้ กทม. – KT จ่ายหนี้ O&M ส่วนต่อขยายที่ 1 ระหว่าง พ.ค. 62 – พ.ค. 64 และส่วนต่อขยายที่ 2 ระหว่าง เม.ย. 60 – พ.ค. 64 รวมทุนทรัพย์ 12,000 ล้านบาท
- 7 ก.ย. 65
ศาลปกครองกลางพิพากษาคดี O&M 1 ให้ กทม. – KT จ่ายหนี้ 11,755.06 ล้านบาท แบ่งเป็นส่วนต่อขยายที่ 1 จำนวน 2,348.65 ล้านบาท ส่วนต่อขยายที่ 2 จำนวน 9,406.41 ล้านบาท
- 22 พ.ย. 65
BTSC ยื่นฟ้องศาลปกครองกลาง ให้ กทม. – KT จ่ายหนี้ O&M ส่วนต่อขยายที่ 1 และ 2 ระหว่าง มิ.ย. 64 – ต.ค. 65 รวมทุนทรัพย์ 11,068.50 ล้านบาท
- 6 ต.ค. 65
กทม. – KT ยื่นอุทธรณ์คดี O&M 1 ขอให้ศาลปกครองสูงสุดพิพากษายกฟ้อง
- 17 ส.ค. 66
ศาลปกครองสูงสุดนัดพิจารณาคดี O&M 1 ครั้งที่ 1 ยืนตามศาลปกครองกลาง ให้ กทม. – KT ชำระหนี้
- 26 ก.ค. 67
หนี้ O&M รถไฟฟ้าสายสีเขียว คดีที่ 1 และ 2 มูลค่ารวมประมาณ 39,000 ล้านบาท
ภาพประกอบ: ฉัตรชัย เฉยชิต
อ้างอิง: THE STANDARD รวบรวม ณ วันที่ 26 กรกฎาคม 2567
The post เปิดไทม์ไลน์หนี้หมื่นล้านบาท ‘บีทีเอสสายสีเขียว’ appeared first on THE STANDARD.
]]>
SCB EIC เปิดเผย ‘ผลสำรวจ SCB EIC Real estate survey 202 […]
The post ผลสำรวจพบ ปัญหาหนี้ฉุดคนไทยไร้แผนซื้อบ้านช่วง 5 ปีข้างหน้า ด้านคน Gen Y และ Z มองรายได้ปัจจุบันไม่พอซื้อที่อยู่อาศัยได้ appeared first on THE STANDARD.
]]>SCB EIC เปิดเผย ‘ผลสำรวจ SCB EIC Real estate survey 2024’ สะท้อนความต้องการซื้อ ที่อยู่อาศัย ยังไม่สามารถฟื้นตัวได้มากนักจากปัจจัยทางเศรษฐกิจที่ยังกดดัน ทำให้ปัจจัยด้านราคายังมีความสำคัญมากที่สุด และตลาด ที่อยู่อาศัย มือสองยังได้รับความนิยมสูง ขณะที่ปัจจัยด้านทำเลที่เดินทางสะดวกหรือใกล้สิ่งอำนวยความสะดวกยังคงมีความสำคัญมากกว่าพื้นที่ใช้สอย
เชษฐวัฒก์ ทรงประเสริฐ นักวิเคราะห์อาวุโส ศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ (SCB EIC) เปิดเผยผลสำรวจ พบข้อมูลดังนี้
- ปัจจัยกดดันทางเศรษฐกิจ ได้แก่ ภาระหนี้ครัวเรือน ภาระค่าใช้จ่าย ที่ยังอยู่ในระดับสูง ยังกดดันการตัดสินใจซื้อที่อยู่อาศัย โดยเฉพาะในกลุ่มผู้มีรายได้ไม่เกิน 50,000 บาทต่อเดือน โดยความต้องการซื้อในช่วงไม่เกิน 2 ปีข้างหน้ามีสัดส่วนลดลงจากการสำรวจปีก่อนหน้า ขณะที่ความต้องการซื้อส่วนใหญ่ยังอยู่ในระยะ 3-5 ปีข้างหน้า ที่ผู้ซื้อส่วนใหญ่คาดหวังว่าสถานการณ์เศรษฐกิจและกำลังซื้อจะฟื้นตัวมากขึ้น รวมถึงมีความพร้อมทางการเงินมากกว่าในปัจจุบัน นอกจากนั้น ผู้ตอบแบบสอบถามเกือบครึ่งหนึ่งยังไม่มีแผนจะซื้อที่อยู่อาศัย หรืออาจมีแผนหลังจาก 5 ปีข้างหน้า
- กำลังซื้อกลุ่มผู้มีรายได้ระดับปานกลาง-บน มีแนวโน้มฟื้นตัวได้มากขึ้น และช่วยประคองตลาดที่อยู่อาศัยในปี 2024 และในระยะ 2 ปีข้างหน้า ได้บางส่วน โดยเฉพาะในตลาดที่อยู่อาศัยราคามากกว่า 5 ล้านบาทขึ้นไป ซึ่งส่วนใหญ่เป็น Real Demand ที่ต้องการซื้อเพื่อเป็นที่อยู่อาศัยหลังที่ 2 และหลังแรก ตามลำดับ ขณะที่ความต้องการซื้อเพื่อการลงทุนยังมีสัดส่วนไม่มากนัก ใกล้เคียงกับการสำรวจในปีก่อนหน้า
- สาเหตุหลักของการไม่มีแผนซื้อที่อยู่อาศัยในช่วง 5 ปีข้างหน้า เนื่องจากตนเองหรือคนในครอบครัวเป็นเจ้าของที่อยู่อาศัยอยู่แล้ว และรายได้หรือภาระค่าใช้จ่ายไม่เอื้ออำนวย ตามลำดับ โดยกลุ่ม Gen Y และ Z ที่มีรายได้ระดับปานกลาง-ล่าง มองว่ารายได้ในปัจจุบันไม่สามารถซื้อที่อยู่อาศัยใหม่ได้ จึงเลือกที่จะปรับตัวและอาศัยกับครอบครัวแทน ขณะที่กลุ่มที่รายได้หรือภาระค่าใช้จ่ายไม่เอื้ออำนวยส่วนใหญ่ยังเชื่อว่าสถานการณ์ด้านรายได้หรือภาระค่าใช้จ่ายจะคลี่คลายมากขึ้น จนสามารถซื้อที่อยู่อาศัยได้หลังจาก 5 ปีข้างหน้า
- ปัจจัยด้านความคุ้มค่าของราคา/ราคาที่เข้าถึงได้ มีผลต่อการตัดสินใจซื้อที่อยู่อาศัยมากที่สุด ส่วนปัจจัยด้านทำเลสำคัญมากขึ้น และยังสำคัญกว่าปัจจัยด้านความเพียงพอของพื้นที่ใช้สอย โดยในกลุ่ม Gen Y และ Z
ให้ความสำคัญกับปัจจัยด้านทำเลที่สะดวกต่อการเดินทาง และต้องการรักษาสมดุลกับความพอเพียงของพื้นที่ใช้สอยควบคู่ไปด้วย - ตลาดที่อยู่อาศัยเพื่อการลงทุน/เก็งกำไร/ปล่อยเช่า ยังฟื้นตัวได้ไม่มาก จากแรงกดดันด้านกำลังซื้อ และมาตรการ LTV โดยส่วนใหญ่ยังเป็นการลงทุนคอนโดมิเนียมในทำเลกรุงเทพฯ ซึ่งยังคงมีความต้องการจากผู้เช่า กลุ่มที่ต้องการอยู่ใกล้ที่ทำงาน สถานศึกษาของตนเอง และสถานศึกษาของบุตรหลาน และกลุ่มที่งบประมาณไม่พอสำหรับการซื้อเป็นหลัก
- มาตรการภาครัฐยังเป็นปัจจัยสำคัญที่จะช่วยกระตุ้นการตัดสินใจซื้อที่อยู่อาศัย โดยมาตรการด้านดอกเบี้ยจะกระตุ้นการตัดสินใจซื้อที่อยู่อาศัยจากกลุ่มที่มีแผนจะซื้อที่อยู่อาศัยได้มากที่สุด สำหรับมาตรการอื่นๆ รองลงมา เช่น การลดหย่อนภาษี รวมถึงการผ่อนคลาย LTV ที่จะช่วยให้ผู้ซื้อที่อยู่อาศัยหลังที่ 2 กู้ได้ 100%
ปัจจัยกดดันทางเศรษฐกิจส่งผลให้การซื้อที่อยู่อาศัยชะลอตัว

ผลสำรวจแสดงให้เห็นว่า ปัจจัยด้านทำเลที่สะดวกต่อการเดินทางหรือการอยู่ใกล้เมืองส่งผลต่อการตัดสินใจซื้อที่อยู่อาศัยแนวราบมากขึ้น โดยทำเลที่ได้รับความนิยมเพิ่มขึ้นอย่างต่อเนื่องคือทำเลฝั่งทิศตะวันตกของกรุงเทพฯ ขณะที่ความสามารถปรับแต่งฟังก์ชันการใช้ประโยชน์ภายในบ้านได้ (Customization) และเทคโนโลยี Smart Home คือปัจจัยที่ผู้ซื้อที่อยู่อาศัยส่วนใหญ่ยินดีที่จะจ่ายเงินเพิ่มจากงบประมาณเดิมมากที่สุด
โดยรายละเอียดความต้องการซื้อที่อยู่อาศัยแต่ละประเภทมีดังนี้

SCB EIC มองว่าผู้ประกอบการยังเผชิญความท้าทายในการพัฒนาโครงการที่อยู่อาศัย จากปัจจัยเศรษฐกิจที่ยังคงกดดันการฟื้นตัวของกำลังซื้อ ต้นทุนการพัฒนาโครงการที่ยังอยู่ในระดับสูง รวมถึงพฤติกรรมของผู้ซื้อที่อยู่อาศัยที่เปลี่ยนแปลงไป โดยแนวทางการปรับกลยุทธ์ของผู้ประกอบการมีดังนี้
- พัฒนาโครงการใหม่อย่างระมัดระวัง โดยคำนึงถึงต้นทุนราคาที่ดิน หลีกเลี่ยงทำเลที่มีการแข่งขันรุนแรง หรือมีหน่วยเหลือขายสะสมสูง รวมถึงการกระจายพอร์ตโฟลิโอให้มีตัวเลือกที่อยู่อาศัยในหลากหลายระดับราคายังคงมีความจำเป็น
- ตอบโจทย์ความต้องการของผู้ซื้อแต่ละกลุ่มอย่างตรงจุดในทุกประเภทที่อยู่อาศัย โดยเน้นการพัฒนาสินค้าและบริการเพื่อสร้างความแตกต่าง สามารถตอบโจทย์ความต้องการ รวมถึงลด Pain Point ของผู้ซื้อในปัจจุบันที่ความต้องการเปลี่ยนแปลงไปอย่างรวดเร็วได้ทันอยู่เสมอ
- ขยายตลาดผู้ซื้อชาวต่างชาติ จะเป็นอีกทางเลือกในช่วงที่ตลาดที่อยู่อาศัยยังมีแนวโน้มซบเซา ซึ่งกลุ่มผู้ซื้อที่มีสัดส่วนมากที่สุดคาดว่ายังคงเป็นชาวจีน ขณะที่กำลังซื้อจากรัสเซีย รวมถึงเอเชีย เช่น เมียนมา ไต้หวัน ก็ยังมีศักยภาพ
- บริหารจัดการต้นทุนการพัฒนาโครงการอย่างมีประสิทธิภาพ เพื่อรักษาอัตรากำไร ควบคู่กับการรักษามาตรฐานที่อยู่อาศัย และการให้บริการหลังการขาย เพื่อสร้างความพึงพอใจของผู้ซื้อที่อยู่อาศัย เช่น การนำเทคโนโลยีที่ช่วยลดขั้นตอนการก่อสร้างและลดการใช้แรงงานมาใช้มากขึ้น การรักษาความสัมพันธ์และสร้างความร่วมมือใหม่ๆ กับผู้รับเหมาก่อสร้างและธุรกิจที่เกี่ยวข้องในซัพพลายเชน
- ให้ความสำคัญกับเทรนด์ ESG เนื่องจากผู้ซื้อในปัจจุบัน โดยเฉพาะกลุ่มคนรุ่นใหม่ เริ่มหันมาให้ความสำคัญกับเทรนด์ ESG มากขึ้น โดยเฉพาะด้านสิ่งแวดล้อม ทำให้ผู้ประกอบการพัฒนาที่อยู่อาศัยควรหันมาให้ความสำคัญและดำเนินงานภายใต้กรอบ ESG อย่างครอบคลุม
The post ผลสำรวจพบ ปัญหาหนี้ฉุดคนไทยไร้แผนซื้อบ้านช่วง 5 ปีข้างหน้า ด้านคน Gen Y และ Z มองรายได้ปัจจุบันไม่พอซื้อที่อยู่อาศัยได้ appeared first on THE STANDARD.
]]>
บมจ.เจเคเอ็น โกลบอล กรุ๊ป ประกาศแนวทางชำระหนี้ให้แก่เจ้ […]
The post แอน จักรพงษ์ ประกาศเป้า ภายใน 5 ปีขอจ่ายคืนหนี้หุ้นกู้ JKN เต็ม 100% มูลค่ากว่า 3 พันล้านบาท พร้อมดอกเบี้ย 1.7% ต่อปี คาดเริ่มทยอยจ่ายหนี้ได้ตั้งแต่ Q2/68 appeared first on THE STANDARD.
]]>บมจ.เจเคเอ็น โกลบอล กรุ๊ป ประกาศแนวทางชำระหนี้ให้แก่เจ้าหนี้ผู้ถือหุ้นกู้ทุกราย ตั้งเป้าคืนเงินต้น 50% ภายใน 4 ปี ส่วนที่เหลืออีก 50% จ่ายคืนทั้งหมดภายในปีที่ 5 พร้อมดอกเบี้ยอีก 1.7% ต่อปี หวังสร้างความเชื่อมั่นให้เจ้าหนี้
จักรพงษ์ จักราจุฑาธิบดิ์ ประธานเจ้าหน้าที่บริหารและกรรมการผู้จัดการ บริษัท เจเคเอ็น โกลบอล กรุ๊ป จำกัด (มหาชน) หรือ JKN เปิดเผยว่า บริษัทมีความตั้งใจที่ต้องการแก้ไขปัญหาการผิดนัดชำระหนี้ให้แก่ผู้ถือหุ้นกู้ทุกราย โดยตั้งเป้าภายใน 5 ปีจะสามารถชำระหนี้ได้ครบ 100% พร้อมจ่ายดอกเบี้ยในอัตรา 1.7% ต่อปี ซึ่ง 4 ปีแรกจะจ่ายคืนเงินต้นคิดเป็น 50% ของหนี้หุ้นกู้ทั้งหมด 3,378.37 ล้านบาท แบ่งเป็นปีแรก จ่าย 338 ล้านบาท คิดเป็น 10% ปีที่สอง จ่าย 350 ล้านบาท คิดเป็น 10.4% ปีที่สาม จ่าย 450 ล้านบาท คิดเป็น 13.3% และปีที่สี่ จ่าย 550 ล้านบาท คิดเป็น 16.3% ส่วนปีที่ 5 จะจ่ายส่วนที่เหลืออีก 1,690.37 ล้านบาท คิดเป็น 50% โดยแผนการชำระหนี้ดังกล่าวคาดว่าจะสามารถเริ่มชำระได้ภายในไตรมาส 2/2568 เป็นต้นไป
ทั้งนี้ JKN พร้อมนำเสนอแผนฟื้นฟูกิจการและแนวทางการสร้างรายได้จากการดำเนินงานเพื่อพลิกฟื้นธุรกิจ หาก JKN ได้รับความเห็นชอบให้บริษัทเป็นผู้จัดทำแผนฟื้นฟูกิจการเพื่อนำเงินมาชำระคืนแก่เจ้าหนี้ผู้ถือหุ้นกู้ เนื่องจากบริษัทมีความเชี่ยวชาญบริหารจัดการลิขสิทธิ์คอนเทนต์ ซึ่งถือเป็นทรัพย์สินไม่มีตัวตนและเป็นลิขสิทธิ์ทางปัญญา และสร้างความภูมิใจให้แก่คนไทยกับการเป็นผู้ถือครองลิขสิทธิ์การประกวดมิสยูนิเวิร์ส เวทีการประกวดยิ่งใหญ่ระดับโลกและเป็นแบรนด์ที่ทรงพลัง เพื่อต่อยอดสร้างมูลค่าเพิ่มทางธุรกิจด้วยกลยุทธ์ 3C ได้แก่ Content, Commerce และ Contest จากการถือลิขสิทธิ์ Content ที่เป็นแบรนด์ดังระดับโลก และต่อยอดไปสู่ธุรกิจ Commerce ที่จำหน่ายสินค้าอุปโภคบริโภค รวมถึง Contest กับการเป็นเจ้าของลิขสิทธิ์การประกวดนางงามจักรวาล
นอกจากนี้ ราอูล โรชา คานตู นักธุรกิจชาวเม็กซิโก มหาเศรษฐีลาตินอเมริกา และเป็น Strategic Partner ให้ความสนใจต้องการเข้ามาลงทุนใน JKN เพราะเชื่อมั่นแนวทางการบริหารงานและประสบการณ์ในการทำธุรกิจจัดจำหน่ายลิขสิทธิ์คอนเทนต์มายาวนานกว่า 25 ปี และผลักดันให้ JKN เป็นผู้นำการจัดจำหน่ายลิขสิทธิ์ในภูมิภาคอาเซียน โดยบริษัท เลกาซี่ โฮลดิ้ง กรุ๊ป (เม็กซิโก) จำกัด พร้อมใส่เงินลงทุนอีก 50 ล้านดอลลาร์สหรัฐ หรือประมาณ 1,750 ล้านบาท ให้แก่ JKN เพื่อใช้เป็นเงินทุนหมุนเวียนกิจการและฟื้นฟูกิจการให้เป็นไปตามแผน และนำไปสู่การชำระหนี้เจ้าหนี้หุ้นกู้ทุกรายตามแผนงานที่วางไว้
“หากเราได้รับความเห็นชอบจากเจ้าหนี้หุ้นกู้ให้เป็นผู้จัดทำแผนฟื้นฟูกิจการ มั่นใจว่าด้วยความเชี่ยวชาญในธุรกิจและมีพันธมิตรทางธุรกิจระดับโลกเพื่อร่วมกันทำงาน เพื่อฟื้นฟูกิจการและพลิกฟื้นธุรกิจให้กลับมาเข้มแข็งและสร้างการเติบโตเพื่อชำระหนี้ให้แก่เจ้าหนี้หุ้นกู้ทุกรายตามระยะเวลาที่กำหนดไว้” จักรพงษ์กล่าว
ทั้งนี้ บริษัทอำนวยความสะดวกให้แก่เจ้าหนี้ผู้ถือหุ้นกู้ โดยได้จัดส่งเอกสารหนังสือมอบอำนาจให้แก่ผู้ถือหุ้นกู้ทุกรายเพื่อเลือก JKN เป็นผู้จัดทำแผนฟื้นฟูกิจการ เพื่อตอบกลับแล้วส่งเอกสารมายังบริษัทภายในวันที่ 19 มิถุนายน 2567 พร้อมเปิดช่องทางให้เจ้าหนี้หุ้นกู้ได้ติดต่อสอบถามข้อมูลเพิ่มเติมผ่านทางทีมงาน Contact Center ที่ได้รับการแต่งตั้งจากบริษัท ประกอบด้วย ศิรประภา เบอร์โทรศัพท์ 09 2012 2160, ปัญจพล เบอร์โทรศัพท์ 09 2012 2160 และ 08 1803 0734, วิณณ์นวัฒณ์ เบอร์โทรศัพท์ 08 4727 2746, นงลักษณ์ เบอร์โทรศัพท์ 09 3269 9465, ศรณ์ธนพัฒน์ เบอร์โทรศัพท์ 09 6298 7888 และมงคล เบอร์โทรศัพท์ 08 8292 3353 หรือทางอีเมล [email protected] และติดตามข่าวสารผ่านทาง LINE Official Account: @JKNGroupBondHolder หรือ Facebook: JKNGroup Bond Holder ตลอด 24 ชั่วโมง

The post แอน จักรพงษ์ ประกาศเป้า ภายใน 5 ปีขอจ่ายคืนหนี้หุ้นกู้ JKN เต็ม 100% มูลค่ากว่า 3 พันล้านบาท พร้อมดอกเบี้ย 1.7% ต่อปี คาดเริ่มทยอยจ่ายหนี้ได้ตั้งแต่ Q2/68 appeared first on THE STANDARD.
]]>
จากกรณีที่ธนาคารตัวแทนสมาคมธนาคารไทย 4 ธนาคาร ได้มีโอกา […]
The post สมาคมธนาคารไทยเตรียมพิจารณาแนวทางเพิ่มเติม เพื่อช่วยเหลือลูกค้ากลุ่มเปราะบาง ลดภาระทางการเงิน appeared first on THE STANDARD.
]]>จากกรณีที่ธนาคารตัวแทนสมาคมธนาคารไทย 4 ธนาคาร ได้มีโอกาสเข้าพบนายกรัฐมนตรีเมื่อช่วงเช้าวันที่ 23 เมษายน 2567 เพื่อแลกเปลี่ยนมุมมองเกี่ยวกับภาวะเศรษฐกิจในขณะนี้ที่ยังฟื้นตัวได้ช้าและไม่ทั่วถึง ภายใต้ปัญหาเศรษฐกิจโลก รวมทั้งข้อจำกัดเชิงระบบในประเทศและปัญหาภาระหนี้สินและค่าครองชีพของประชาชน
ผยง ศรีวณิช ประธานสมาคมธนาคารไทย เปิดเผยว่า การเข้าพบนายกรัฐมนตรีเพื่อแลกเปลี่ยนมุมมองของสภาวะเศรษฐกิจในปัจจุบันที่มีความท้าทายในหลายมิติ รวมถึงความห่วงใยของนายกรัฐมนตรีถึงสถานการณ์หนี้ครัวเรือนและกลุ่มเปราะบาง รวมถึงความเป็นไปได้ที่ภาคธุรกิจการเงินจะมีแนวทางเพิ่มเติมในการลดภาระและบรรเทาความเดือดร้อนของกลุ่มเปราะบางในแนวทางใดบ้าง โดยจะมีการยกประเด็นดังกล่าวและอัปเดตสถานการณ์การดูแลกลุ่มลูกหนี้โดยรวม ภายใต้มาตรการการให้สินเชื่ออย่างรับผิดชอบและเป็นธรรม (Responsible Lending) ของธนาคารแห่งประเทศไทย โดยเฉพาะกลุ่มเปราะบาง เข้าหารือกันถึงแนวทางเพิ่มเติมที่เป็นไปได้ในที่ประชุมคณะกรรมการสมาคมธนาคารไทย ในช่วงเย็นวันที่ 24 เมษายน 2567
The post สมาคมธนาคารไทยเตรียมพิจารณาแนวทางเพิ่มเติม เพื่อช่วยเหลือลูกค้ากลุ่มเปราะบาง ลดภาระทางการเงิน appeared first on THE STANDARD.
]]>
บมจ.สตาร์ค คอร์เปอเรชั่น ได้ดำเนินการยื่นขอรับชำระหนี้ใ […]
The post STARK ยื่นขอรับชำระหนี้คดีฟื้นฟูกิจการ PDITL รวมกว่า 2.5 หมื่นล้านบาท แต่จะได้รับชำระหนี้ตามที่ยื่นขอหรือไม่ ขึ้นอยู่กับมติเจ้าหนี้กับศาล appeared first on THE STANDARD.
]]>บมจ.สตาร์ค คอร์เปอเรชั่น ได้ดำเนินการยื่นขอรับชำระหนี้ในการฟื้นฟูกิจการของ PDITL ตามมูลหนี้ต่างๆ มูลหนี้รวมกว่า 2.5 หมื่นล้านบาท แต่จะได้รับชำระหนี้ตามที่ยื่นขอหรือไม่ ยังขึ้นอยู่กับมติเจ้าหนี้ ผู้ทำแผนใช้สิทธิโต้แย้ง และศาลล้มละลายกลาง
อรรถพล วัชระไพโรจน์ กรรมการ บมจ.สตาร์ค คอร์เปอเรชั่น หรือ STARK แจ้งต่อตลาดหลักทรัพย์แห่งประเทศไทย (ตลท.) ว่า ขอเรียนให้ทราบว่าตามที่เจ้าหนี้ทางการเงินจำนวน 4 รายของบริษัท เฟ้ลปส์ ดอด์จ อินเตอร์เนชั่นแนล (ไทยแลนด์) จำกัด (PDITL) ซึ่งเป็นบริษัทย่อยของบริษัทฯ ได้ร่วมกันยื่นคำร้องขอฟื้นฟูกิจการของ PDITL ต่อศาลล้มละลายกลาง เป็นคดีหมายเลขดำที่ ฟฟ 24/2566 เมื่อวันที่ 12 ตุลาคม 2566 ต่อมาเมื่อวันที่ 8 กุมภาพันธ์ 2567 ศาลล้มละลายกลางได้มีคำสั่งให้ PDITL ดำเนินการฟื้นฟูกิจการและตั้งบริษัท อีวาย คอร์ปอเรท แอดไวซอรี่ เซอร์วิสเซส จำกัด เป็นผู้ทำแผน และเมื่อวันที่ 11 มีนาคม 2567 ได้มีโฆษณาประกาศเจ้าพนักงานพิทักษ์ทรัพย์ เรื่อง คำสั่งให้ฟื้นฟูกิจการและตั้งผู้ทำแผน บริษัท เฟ้ลปส์ ดอด์จ อินเตอร์เนชั่นแนล (ไทยแลนด์) ลูกหนี้ ลงวันที่ 4 มีนาคม 2567 (คำสั่งให้ฟื้นฟูกิจการและตั้งผู้ทำแผน) ลงในราชกิจจานุเบกษา
ทั้งนี้ ตามมาตรา 90/26 ของพระราชบัญญัติล้มละลาย พ.ศ. 2483 เจ้าหนี้ของ PDITL จะต้องยื่นขอรับชำระหนี้ในการฟื้นฟูกิจการ โดยการยื่นคำขอรับชำระหนี้ต่อเจ้าพนักงานพิทักษ์ทรัพย์ภายในหนึ่งเดือนนับแต่วันโฆษณาคำสั่งให้ฟื้นฟูกิจการ และตั้งผู้ทำแผนลงในราชกิจจานุเบกษา กล่าวคือ ภายในวันที่ 11 เมษายน 2567
ในการนี้ บริษัทฯ ในฐานะเจ้าหนี้ของ PDITL ได้ดำเนินการยื่นขอรับชำระหนี้ในการฟื้นฟูกิจการของ PDITL ตามมูลหนี้ต่างๆ ซึ่งรวมถึงมูลหนี้ตามตั๋วแลกเงิน มูลหนี้ตามตั๋วสัญญาใช้เงิน มูลหนี้ตามเช็ค และมูลหนี้ตามสัญญาค้ำประกัน รวมเป็นต้นเงินจำนวนประมาณ 24,400,000,000 บาท และ 15,000,000 ดอลลาร์สหรัฐ พร้อมดอกเบี้ยคำนวณถึงวันที่ศาลมีคำสั่งให้ฟื้นฟูกิจการจำนวนประมาณ 590,000,000 บาทต่อเจ้าพนักงานพิทักษ์ทรัพย์ภายในระยะเวลาที่กำหนดเป็นที่เรียบร้อยแล้ว ทั้งนี้ บริษัทจะได้รับคำสั่งให้ได้รับชำระหนี้ตามที่ยื่นขอรับชำระหนี้หรือไม่นั้นจะขึ้นอยู่กับ
(ก) กระบวนการพิจารณาคำขอรับชำระหนี้ ซึ่งเจ้าหนี้รายอื่น PDITL ในฐานะลูกหนี้และผู้ทำแผนมีสิทธิที่จะโต้แย้งคำขอรับชำระหนี้ดังกล่าวของบริษัทฯ
และ (ข) แผนฟื้นฟูกิจการที่จะต้องได้รับการพิจารณาและเห็นชอบด้วยมติของที่ประชุมเจ้าหนี้และศาลล้มละลายกลาง ตามวิธีการและระยะเวลาที่กำหนดไว้ภายใต้พระราชบัญญัติล้มละลาย พ.ศ. 2483
หากมีความคืบหน้าเกี่ยวกับการฟื้นฟูกิจการของ PDITL ประการใด บริษัทฯ จะดำเนินการเผยแพร่ข้อมูลดังกล่าวต่อตลาดหลักทรัพย์แห่งประเทศไทยต่อไป
The post STARK ยื่นขอรับชำระหนี้คดีฟื้นฟูกิจการ PDITL รวมกว่า 2.5 หมื่นล้านบาท แต่จะได้รับชำระหนี้ตามที่ยื่นขอหรือไม่ ขึ้นอยู่กับมติเจ้าหนี้กับศาล appeared first on THE STANDARD.
]]>
การเงินต้องวิกฤตขนาดไหนเราถึงจะไม่จ่ายหนี้บ้าน? […]
The post ชมคลิป: วิกฤตชนชั้นกลาง หนี้ท่วม รายได้ไม่พอ บ้านเสี่ยงโดนยึด | KEY MESSAGES #127 appeared first on THE STANDARD.
]]>การเงินต้องวิกฤตขนาดไหนเราถึงจะไม่จ่ายหนี้บ้าน?
ตอนนี้คนไทยเริ่มจ่ายหนี้ไม่ไหว ทั้งหนี้บัตรเครดิต หนี้รถ ลามไปจนถึงหนี้บ้านที่สัดส่วนค้างจ่ายพุ่งสูงเป็นอันดับที่หนึ่ง
สถานการณ์นี้กำลังบอกอะไรกับพวกเรา และถ้าแก้ไม่ทันจะเกิดอะไรขึ้นตามมา?
ตัดต่อ: ธนวัฒน์ กางกรณ์
The post ชมคลิป: วิกฤตชนชั้นกลาง หนี้ท่วม รายได้ไม่พอ บ้านเสี่ยงโดนยึด | KEY MESSAGES #127 appeared first on THE STANDARD.
]]>